
BCE : le moteur caché derrière la crise de la dette en Europe ?

Fitch a abaissé la note souveraine de la France de AA- à A+, principalement en raison de l'instabilité gouvernementale et des difficultés à réduire le déficit public. Cette situation révèle l'échec du gouvernement français, mais aussi les interventions massives de la Banque centrale européenne (BCE).
En bref
- Fitch a abaissé la note souveraine de la France de AA- à A+, en raison de l'instabilité gouvernementale et des difficultés à réduire le déficit public.
- La dette française atteint 114% du PIB.
- La BCE a créé des incitations perverses avec ses taux négatifs et ses programmes d'achat d'obligations.
La dette française inquiète les marchés
Bayrou est tombé, mais la dette française continue de s'accroître et inquiète les marchés.
Le risque de défaut à cinq ans a bondi de 20% en douze mois. Ce risque est généralement mesuré via le prix des CDS (Credit Default Swaps) et les rendements souverains.
Plus inquiétant encore, le rendement de l'obligation française à deux ans dépasse celui de l'Espagne et de la Grèce.
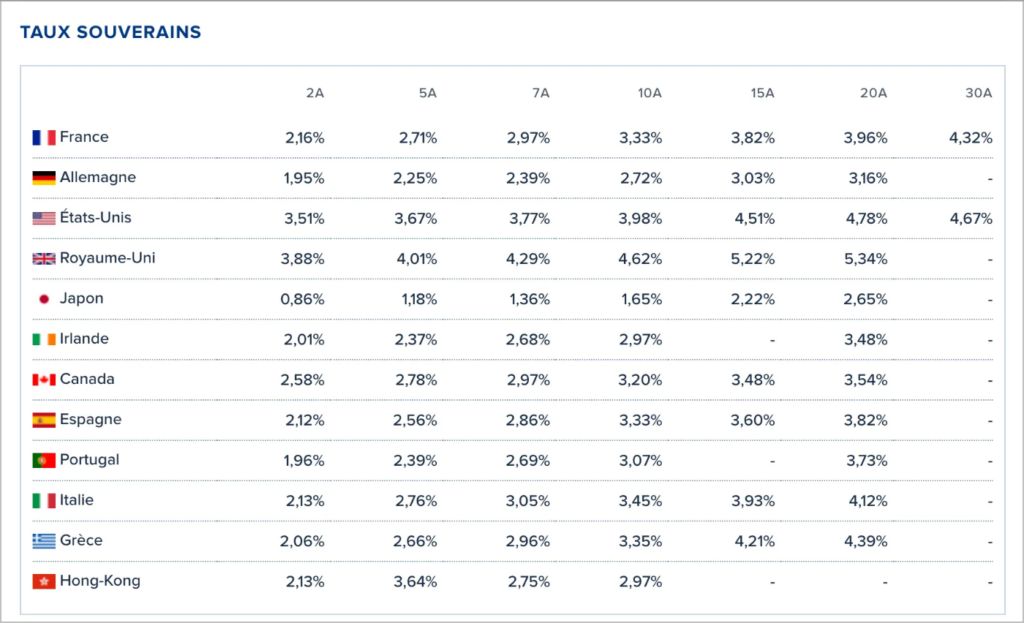 Comparaison des rendements souverains par pays. Source : Boursorama
Cette inversion des primes de risque illustre parfaitement l'ampleur de la crise. La France, autrefois modèle de stabilité budgétaire européenne, paie désormais plus cher sa dette que des pays considérés comme plus fragiles. Il s'agit d'un retournement historique !
Enfin, les engagements de retraite non financés représentent des milliers de milliards d'euros et assombrissent encore davantage les perspectives françaises.
La BCE, complice de l'irresponsabilité budgétaire
La Banque centrale européenne porte une responsabilité majeure dans cette dérive. Ses taux directeurs sont passés de plus de 4% en 2008 à un territoire négatif pendant des années. Cette politique accommodante a supprimé tous les mécanismes disciplinaires en matière de budget.
Les programmes d'achat d'obligations tels que le PEPP (Pandemic Emergency Purchase Programme) et l'OMT (Opérations Monétaires sur Titres) ont saturé les marchés obligataires. Ils ont créé un effet d'éviction massif pénalisant le crédit aux ménages et aux entreprises. Parallèlement, ils ont masqué les problèmes de solvabilité des États européens.
L’outil anti-fragmentation de la BCE a encore aggravé cette situation. En promettant des interventions illimitées, la BCE rassure les marchés sur le fait qu'elle soutiendra la dette souveraine à tout prix. Cette garantie implicite dilue complètement la discipline que les primes de risque imposaient autrefois aux gouvernements dépensiers.
Les pertes latentes de la BCE sur ses programmes d'achat atteignent plusieurs centaines de milliards d'euros, illustrant l'ampleur de cette monétisation déguisée de la dette.
La BCE a accéléré la zombification de l'Europe
L'Union européenne a réduit ses émissions sans aucune croissance économique. Contrairement aux États-Unis, qui allient réduction des émissions et croissance, l'Europe sacrifie sa compétitivité.
Le fossé de productivité avec les États-Unis ne cesse de se creuser. Cette différence explique 72% de l'écart de PIB par habitant. En subventionnant les activités à faible productivité et en pénalisant fiscalement les secteurs à forte valeur ajoutée comme la technologie, l'UE détruit méthodiquement sa base productive.
Le déclin technologique européen est frappant. Le capital-risque levé aux États-Unis est 3,2 fois supérieur à celui de l'UE. Les investissements en capital-risque dans les start-ups atteignent 2,3 fois le niveau européen. Cette faiblesse de l'innovation condamne l'Europe à rester à la traîne.
Les projections de croissance à long terme de la BCE sont passées de 2,6% à des niveaux bien inférieurs. Cette révision constante à la baisse reflète l'inefficacité des politiques interventionnistes européennes.
Euro numérique : rebond ou volonté de tout contrôler de la BCE ?
Face à cette perte de compétitivité, les autorités européennes préparent leur riposte : l’euro numérique. Officiellement destiné à moderniser les paiements, cet outil est en réalité un instrument de contrôle inédit.
L’euro numérique permettra aux autorités de surveiller toutes les transactions en temps réel. Contrairement aux systèmes électroniques actuels, les données seront directement accessibles aux gouvernements et à la banque centrale. Cette surveillance généralisée déguisée en progrès technologique menace fondamentalement les libertés individuelles.
La nature programmable de cette monnaie numérique autorise les autorités à créer ou détruire la masse monétaire selon les besoins. Elle permet aussi de récompenser ou de pénaliser les comportements jugés conformes ou non aux objectifs politiques.
Cette centralisation monétaire extrême vise à maintenir le monopole étatique sur la monnaie face à la défiance croissante des citoyens et au développement d'alternatives incensurables comme bitcoin. L’euro numérique ne constitue donc pas une innovation financière souhaitable, mais la tentative ultime de préserver un système économique dysfonctionnel par la contrainte technologique.
La BCE porte une responsabilité écrasante dans la crise actuelle de la dette française. Ses politiques accommodantes ont supprimé les mécanismes naturels de discipline budgétaire et encouragé l’irresponsabilité fiscale des États membres. Les gouvernements européens, assurés d’un financement bon marché, n’ont aucun intérêt à réformer leurs budgets. Face à la zombification de l’Europe, l’euro numérique représente aujourd’hui la dernière tentative de la BCE pour maintenir le contrôle au cœur de cette crise de confiance. Ce saut technologique ne résoudra aucun problème structurel et risque de compromettre définitivement la crédibilité de l’euro comme monnaie de réserve mondiale. Des alternatives comme bitcoin pourraient alors s’imposer pour préserver l’épargne face au contrôle généralisé des États.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Prix des cryptos
Plus


