
BTC Market Pulse : Semaine 39
Le bitcoin a grimpé jusqu'à 117 000 $ dans l'attente d'une baisse des taux de la Fed la semaine dernière, avant de retomber à 115 000 $ sous une nouvelle pression vendeuse.
Vue d'ensemble
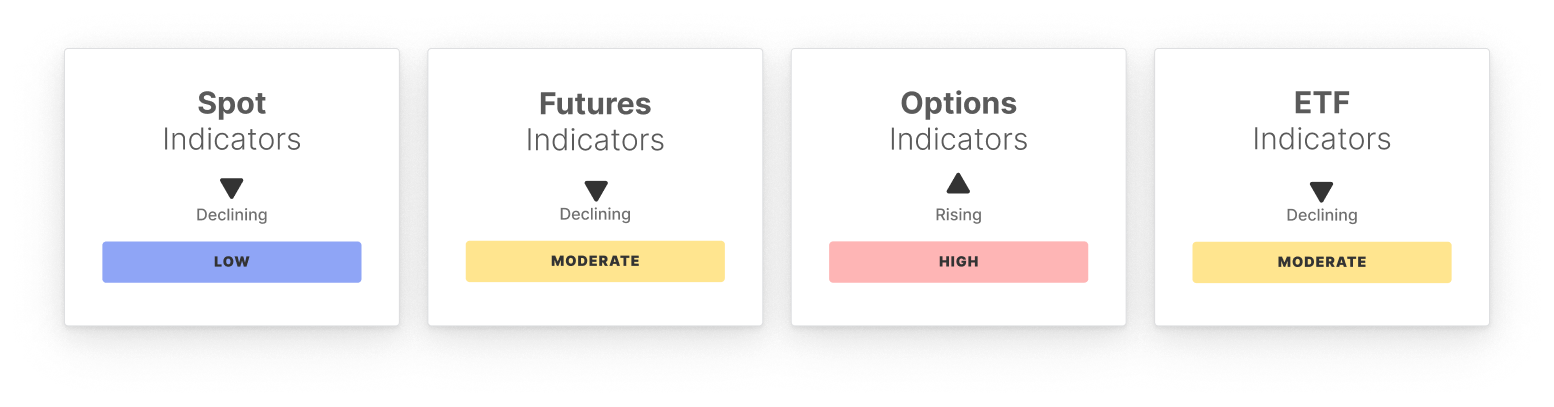
Sur le marché spot, le RSI s'est détendu après avoir atteint des niveaux de surachat, le CVD a chuté brusquement et les volumes se sont rapprochés de la bande basse, signalant une demande en baisse et une participation fragile malgré la vigueur récente.
Le marché des contrats à terme a montré des dynamiques mitigées. L'open interest est resté stable près des sommets, tandis que le funding a légèrement augmenté, indiquant un optimisme prudent. Cependant, le CVD perpétuel a plongé en territoire fortement négatif, reflétant une pression de vente agressive et une distribution de la part des traders à effet de levier.
Sur le marché des options, l'open interest a franchi sa bande haute, soulignant une participation accrue. Les écarts de volatilité se sont nettement élargis, montrant une incertitude croissante, tandis que le skew a légèrement augmenté, reflétant une couverture modérée à la baisse. Ensemble, ces éléments indiquent des attentes accrues en matière de volatilité, mais sans forte conviction baissière.
Les ETFs spot américains se sont refroidis après de forts afflux précédents. Les flux nets ont fortement chuté, les volumes de transactions sont restés stables et le MVRV s'est légèrement détendu, signalant une demande institutionnelle modérée. La confiance demeure intacte, mais le ralentissement marqué suggère une pause dans l'accumulation de la part des participants TradFi.
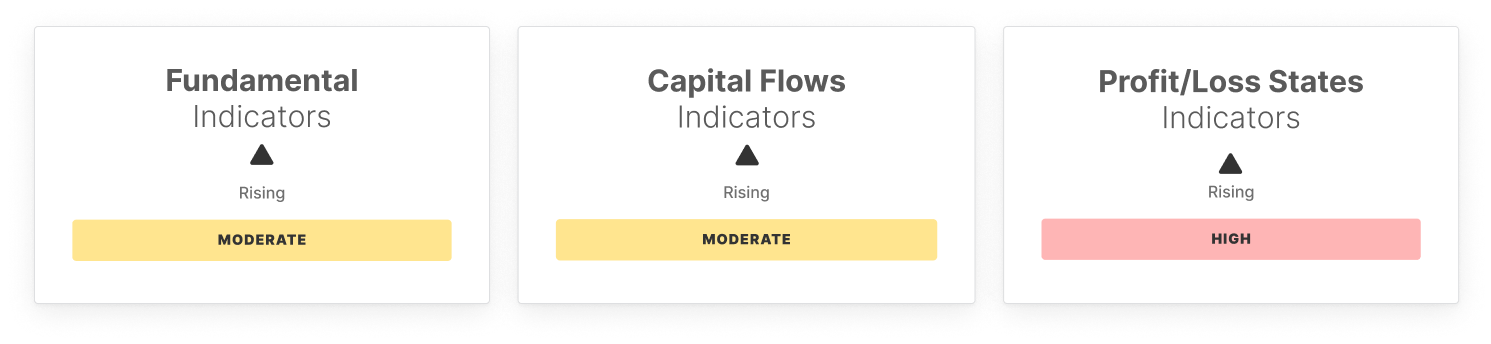
Les fondamentaux on-chain ont montré des signaux mitigés. Les adresses actives et le volume des transferts se sont améliorés, signalant un engagement plus fort et des flux de capitaux en hausse. En revanche, les frais ont diminué, indiquant une congestion moindre et une demande spéculative atténuée, suggérant que la participation augmente mais avec une urgence transactionnelle plus faible.
Les flux de capitaux sont restés stables mais prudents. Le changement de realized cap s'est légèrement atténué, les ratios STH/LTH ont légèrement augmenté, et la part de hot capital a dépassé la fourchette, signalant une activité à court terme croissante. Bien que la structure reste équilibrée, l'augmentation des flux à court terme accroît le risque d'une volatilité plus élevée.
Les états de profit et de perte se sont encore améliorés. L'offre en profit, le NUPL et le realized P/L ont tous augmenté, reflétant une rentabilité générale des investisseurs et une prise de bénéfices active. Le sentiment semble résilient et prudemment haussier, bien que la hausse des réalisations laisse entrevoir un risque croissant d'épuisement de la demande.
En résumé, la structure globale ressemble à un schéma "acheter la rumeur, vendre la nouvelle". L'élan a porté Bitcoin plus haut dans le contexte du discours de la Fed, mais l'affaiblissement des flux spot, la forte distribution sur les contrats à terme et la demande plus faible sur les ETFs pèsent désormais sur le marché. Bien que la rentabilité et l'engagement restent favorables, le risque d'un refroidissement supplémentaire plane à moins que la demande ne se renforce pour absorber la pression vendeuse.
Indicateurs off-chain
Indicateurs on-chain
Ne manquez rien !
Une intelligence de marché pointue, directement dans votre boîte mail.
Abonnez-vous maintenantVeuillez lire notre avis de transparence lors de l'utilisation des données d'échange.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Hartnett de Bank of America : Le dollar fort impacte la liquidité mondiale, les actifs à risque peinent à entrer sur le marché, le point de retournement reporté au printemps prochain.
Le stratège en chef de Bank of America, Hartnett, maintient une position d'évitement du risque et reporte la fenêtre d'entrée au printemps prochain. L'indice du dollar a atteint un sommet annuel, combiné à des prix du pétrole élevés et à une inflation persistante, les trois principaux critères d'entrée sont tous tombés à l'eau. Il a repoussé ses attentes concernant le pic du dollar à février/mars prochain, et la fin du cycle mondial de hausse des taux d'intérêt jusqu'à la réunion de la Fed en avril. À l'heure actuelle, les actifs à risque sont "trop chers pour être baissiers, mais il est difficile de les vendre à découvert en raison des interventions de soutien".
Analyse des nouvelles actions du marché américain | JNenergy Technology (NENG.US) : le "intermédiaire" dans la vague de publicité vidéo courte, combien de temps pourra-t-il encore profiter des avantages du trafic long tail ?
Après l'augmentation de la taille du financement, la valorisation de Juno Tech a augmenté d'environ 13%.

Nvidia réduit la taille des garanties pour ses clients

La « surprise » du marché cette semaine : la hausse simultanée des rendements des obligations américaines et des actions technologiques
Le stratège de Nomura Securities, Matsuzawa, estime que la hausse des actions technologiques américaines est davantage une correction technique et que le marché n’a pas restauré la confiance dans les investissements en IA. Les attentes de hausse des taux de la Fed ont fortement augmenté, la probabilité implicite d’une hausse des taux en décembre atteignant 111 %. Si les responsables accommodants ne parviennent pas à corriger les anticipations de resserrement excessif, la pression de financement sur les entreprises technologiques refera surface et il sera difficile pour les actions et les obligations de continuer à augmenter ensemble.

Prix des cryptos
Plus


