
CleanSpark obtient cette semaine une deuxième ligne de crédit adossée à BTC sans dilution des actions

La société de minage de Bitcoin CleanSpark a obtenu cette semaine sa deuxième ligne de crédit de 100 millions de dollars sans émettre de nouvelles actions, soulignant le rôle croissant des actifs numériques comme garantie dans la finance traditionnelle.
La dernière facilité, annoncée jeudi, a été organisée avec Two Prime, une plateforme institutionnelle de rendement sur Bitcoin (BTC), et est entièrement garantie par la trésorerie de Bitcoin de CleanSpark. Avec cet accord, la capacité totale de prêt collatéralisé de CleanSpark atteint désormais 400 millions de dollars.
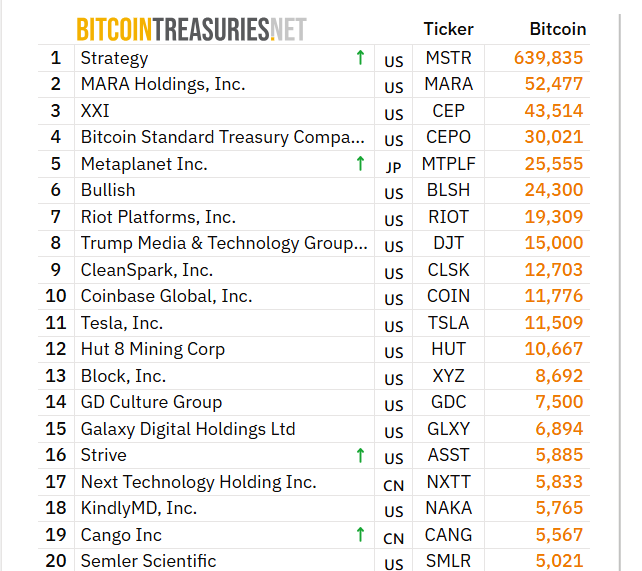
La nature non dilutive de ce financement est particulièrement remarquable. Les sociétés cotées lèvent souvent des capitaux de croissance via des émissions d’actions, ce qui peut diluer la participation des actionnaires existants. En utilisant ses près de 13 000 BTC comme garantie, CleanSpark accède à la liquidité tout en préservant la valeur pour les actionnaires.
Cet accord fait suite à une autre facilité de crédit de 100 millions de dollars annoncée plus tôt dans la semaine avec Coinbase Prime, également garantie par des réserves de Bitcoin. Un représentant de la société a précisé à Cointelegraph que les facilités de Two Prime et Coinbase Prime sont des accords distincts, contribuant toutes deux à la flexibilité financière croissante de l’entreprise.
Ce financement offre à CleanSpark une flexibilité supplémentaire pour déployer rapidement des capitaux tout en évitant un effet de levier excessif. L’entreprise prévoit d’utiliser cette ligne de crédit pour étendre ses centres de données, augmenter sa capacité de hashrate Bitcoin et développer son infrastructure informatique haute performance.
CleanSpark n’est pas la seule à utiliser ses réserves de Bitcoin pour se financer. Riot Platforms, qui détient plus de 19 300 BTC, a obtenu plus tôt cette année une facilité de crédit de 100 millions de dollars auprès de Coinbase Prime — le premier prêt garanti par Bitcoin de la société.
À lire aussi : Twenty One Capital vise des prêts en USD garantis par Bitcoin : Rapport
La croissance du financement adossé à Bitcoin
La hausse de la valeur du Bitcoin et la richesse qu’il a générée pour les entreprises et les particuliers ont stimulé la demande de prêts garantis par Bitcoin — certains investisseurs les utilisant même pour acheter de l’immobilier sans vendre leurs BTC, une stratégie qui permet également d’éviter de déclencher des taxes sur les plus-values.
Pour les mineurs de Bitcoin, cette tendance a modifié la gestion de la trésorerie. Au lieu de vendre immédiatement leurs BTC minés pour couvrir les coûts d’exploitation, de plus en plus de mineurs conservent du Bitcoin dans leur bilan. En conséquence, le prêt collatéralisé est devenu une option attrayante.
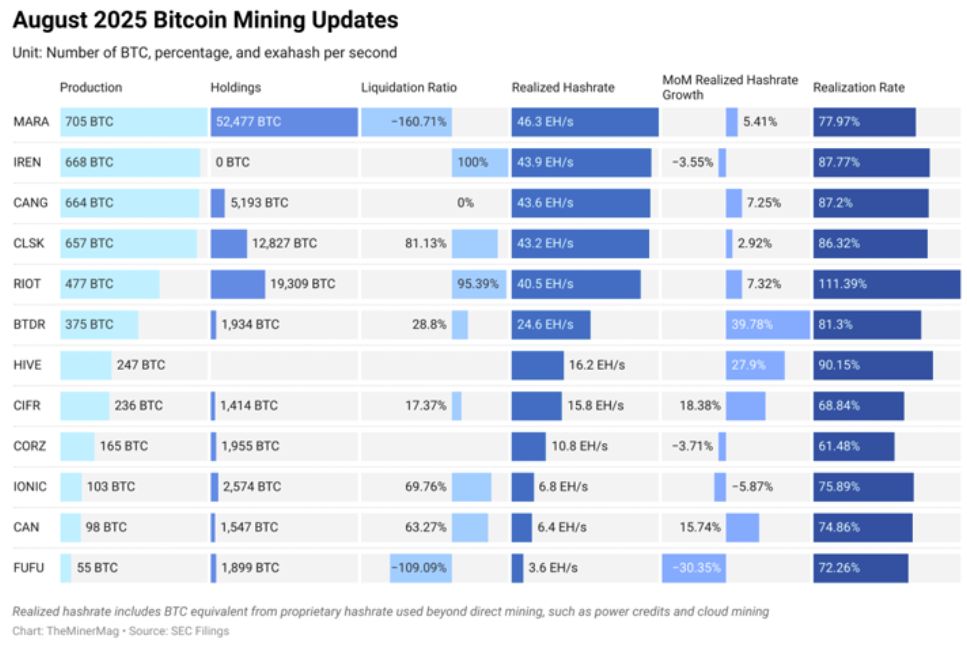
Ce type de financement offre aux mineurs un moyen non dilutif de lever des capitaux tout en conservant leur exposition au potentiel de hausse du Bitcoin. Pour les mineurs disposant de trésoreries importantes en BTC, emprunter sur la base de leurs avoirs peut parfois être moins coûteux que le financement par dette traditionnelle.
Magazine : 7 raisons pour lesquelles le minage de Bitcoin est une idée d’entreprise terrible
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Novo Nordisk (NVO.US) change de nom pour devenir “Novo” et repart avec une nouvelle stratégie : la diversification pourra-t-elle dissiper la morosité autour du cours de l’action ?
La société pharmaceutique danoise Novo Nordisk (NVO.US) lance une refonte complète de sa marque en mettant l'accent sur le nom abrégé "Novo". L'entreprise utilisera "Novo" dans sa communication quotidienne, mais son nom légal restera Novo Nordisk A/S.

Les taux d'intérêt élevés ne sont pas le « terminator » du marché américain ? Ce sont les bénéfices qui comptent ?
JPMorgan estime que la croissance des bénéfices est le facteur clé déterminant la résistance des valorisations des actions américaines. Les données depuis 1950 montrent que le rendement des obligations d'État américaines à 10 ans et les valorisations du S&P 500 présentent une relation en forme de « U inversé » : au niveau actuel des bénéfices, un rendement d’environ 5 % à 6 % commencerait à comprimer fortement les valorisations. Tant que la croissance des bénéfices reste supérieure à 15 %, les valorisations ont encore un potentiel de réévaluation. Si la courbe des rendements s’accentue lors d’un marché baissier, les secteurs cycliques tels que l'énergie et la finance en profiteront davantage ; si elle devient plate, ce sont les valeurs technologiques qui seront avantagées.
L'art de l'investissement "hors norme" à l'ère du nouveau Bucky

Prix des cryptos
Plus


