
« Acheter la rumeur, vendre la réalité » : après le FOMC, BTC corrige de 12 %, le risque d’un refroidissement profond s’accumule

Après la réunion du FOMC, bitcoin est entré dans une phase de correction, les détenteurs à long terme ont réalisé un profit de 3,4 millions de BTC, et le ralentissement des flux entrants dans les ETF a rendu le marché plus vulnérable. Les marchés au comptant et à terme subissent une pression, et le coût de base de 111 000 dollars pour les détenteurs à court terme constitue un niveau de support clé. Résumé généré par Mars AI. Ce résumé a été généré par le modèle Mars AI, dont l’exactitude et l’exhaustivité sont encore en cours d’amélioration.
Le Bitcoin montre des signes de faiblesse après la hausse déclenchée par le Federal Open Market Committee (FOMC). Les détenteurs à long terme ont réalisé des profits sur 3,4 millions de BTC, tandis que les flux entrants dans les ETF ralentissent. Sous la pression des marchés au comptant et à terme, le coût de base des détenteurs à court terme à 111 000 dollars constitue un niveau de soutien clé ; s'il est perdu, un risque de correction plus profonde pourrait émerger.
Résumé
· Après la hausse induite par le FOMC, le Bitcoin est entré dans une phase de correction, montrant des signes de marché « acheter la rumeur, vendre la nouvelle », et la structure du marché plus large indique un affaiblissement du momentum.
· La baisse de 8 % reste modérée pour l’instant, mais l’afflux de valeur réalisée de 67,8 milliards de dollars et les profits réalisés sur 3,4 millions de BTC par les détenteurs à long terme soulignent l’ampleur sans précédent de cette rotation de capitaux et de la vente.
· Les flux entrants dans les ETF ont fortement ralenti autour de la réunion du FOMC, tandis que les ventes des détenteurs à long terme se sont accélérées, créant un équilibre fragile des flux de capitaux.
· Pendant la période de vente, les volumes au comptant ont explosé, le marché à terme a connu une forte déléverage, et les clusters de liquidations révèlent la vulnérabilité du marché à des fluctuations de liquidité dans les deux sens.
· Le marché des options a réajusté ses prix de manière agressive, la skew a grimpé, la demande pour les options de vente est forte, indiquant une prise de position défensive, et le contexte macro montre un marché de plus en plus épuisé.
De la hausse à la correction
Après la hausse induite par le FOMC, avec un sommet proche de 117 000 dollars, le Bitcoin est passé en phase de correction, reflétant le schéma typique « acheter la rumeur, vendre la nouvelle ». Dans cette édition, nous allons au-delà des fluctuations à court terme pour évaluer la structure de marché plus large, en utilisant des indicateurs on-chain à long terme, la demande des ETF et les positions sur les produits dérivés afin de déterminer si ce repli est une consolidation saine ou le début d’une contraction plus profonde.
Analyse on-chain
Contexte de volatilité
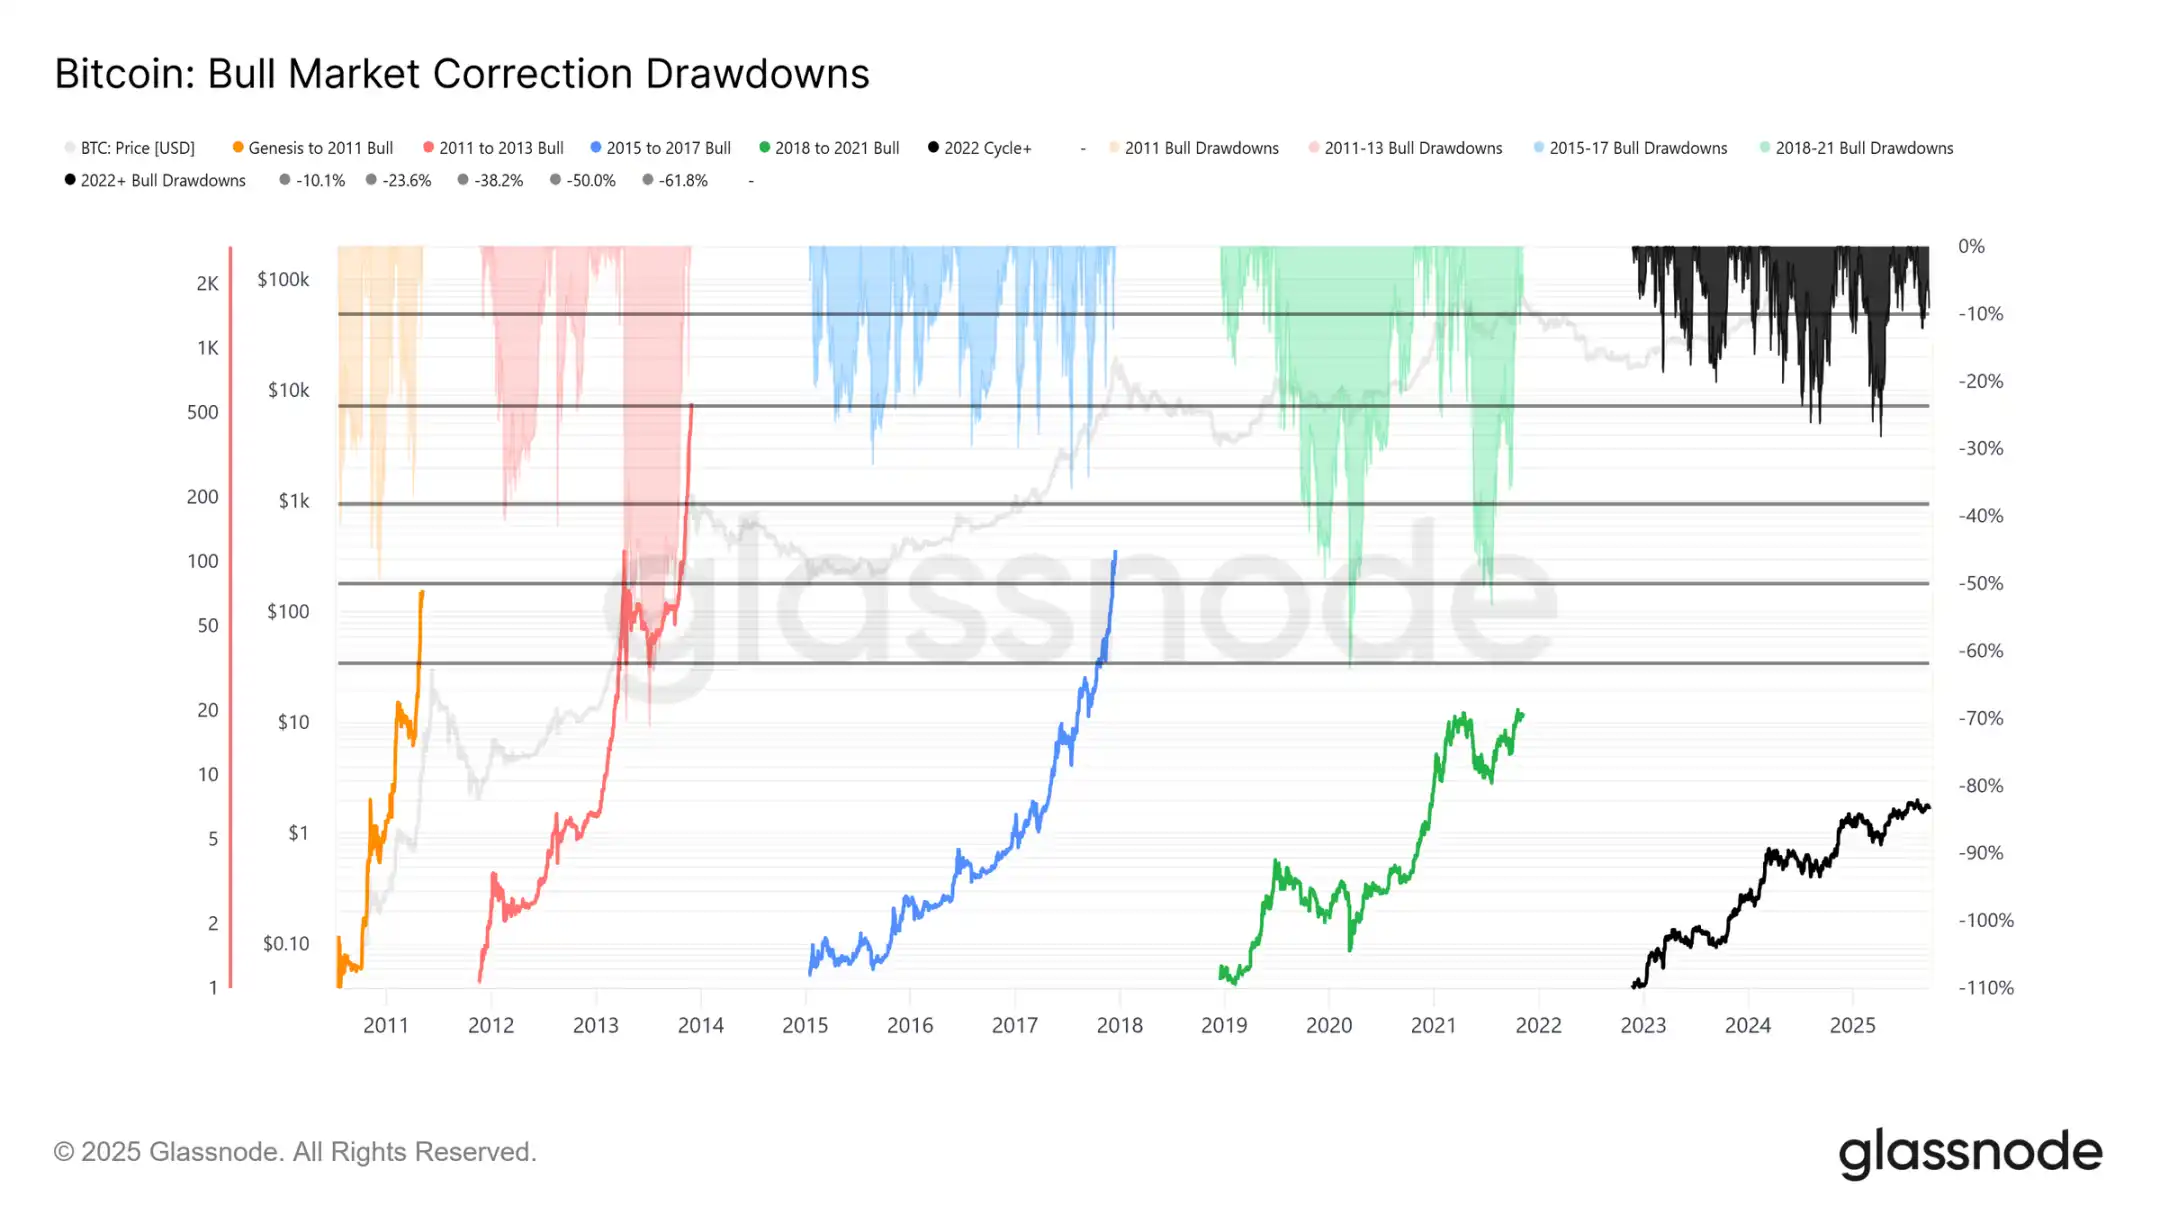
La baisse actuelle de 124 000 dollars (ATH) à 113 700 dollars n’est que de 8 % (la dernière baisse atteint 12 %), ce qui reste modéré par rapport à la baisse de 28 % de ce cycle ou à celle de 60 % des cycles précédents. Cela s’inscrit dans la tendance à long terme d’une volatilité décroissante, que ce soit entre les cycles macro ou au sein des phases de cycle, similaire à la progression régulière de 2015-2017, bien que la flambée finale de cette période ne se soit pas encore matérialisée.
Durée du cycle
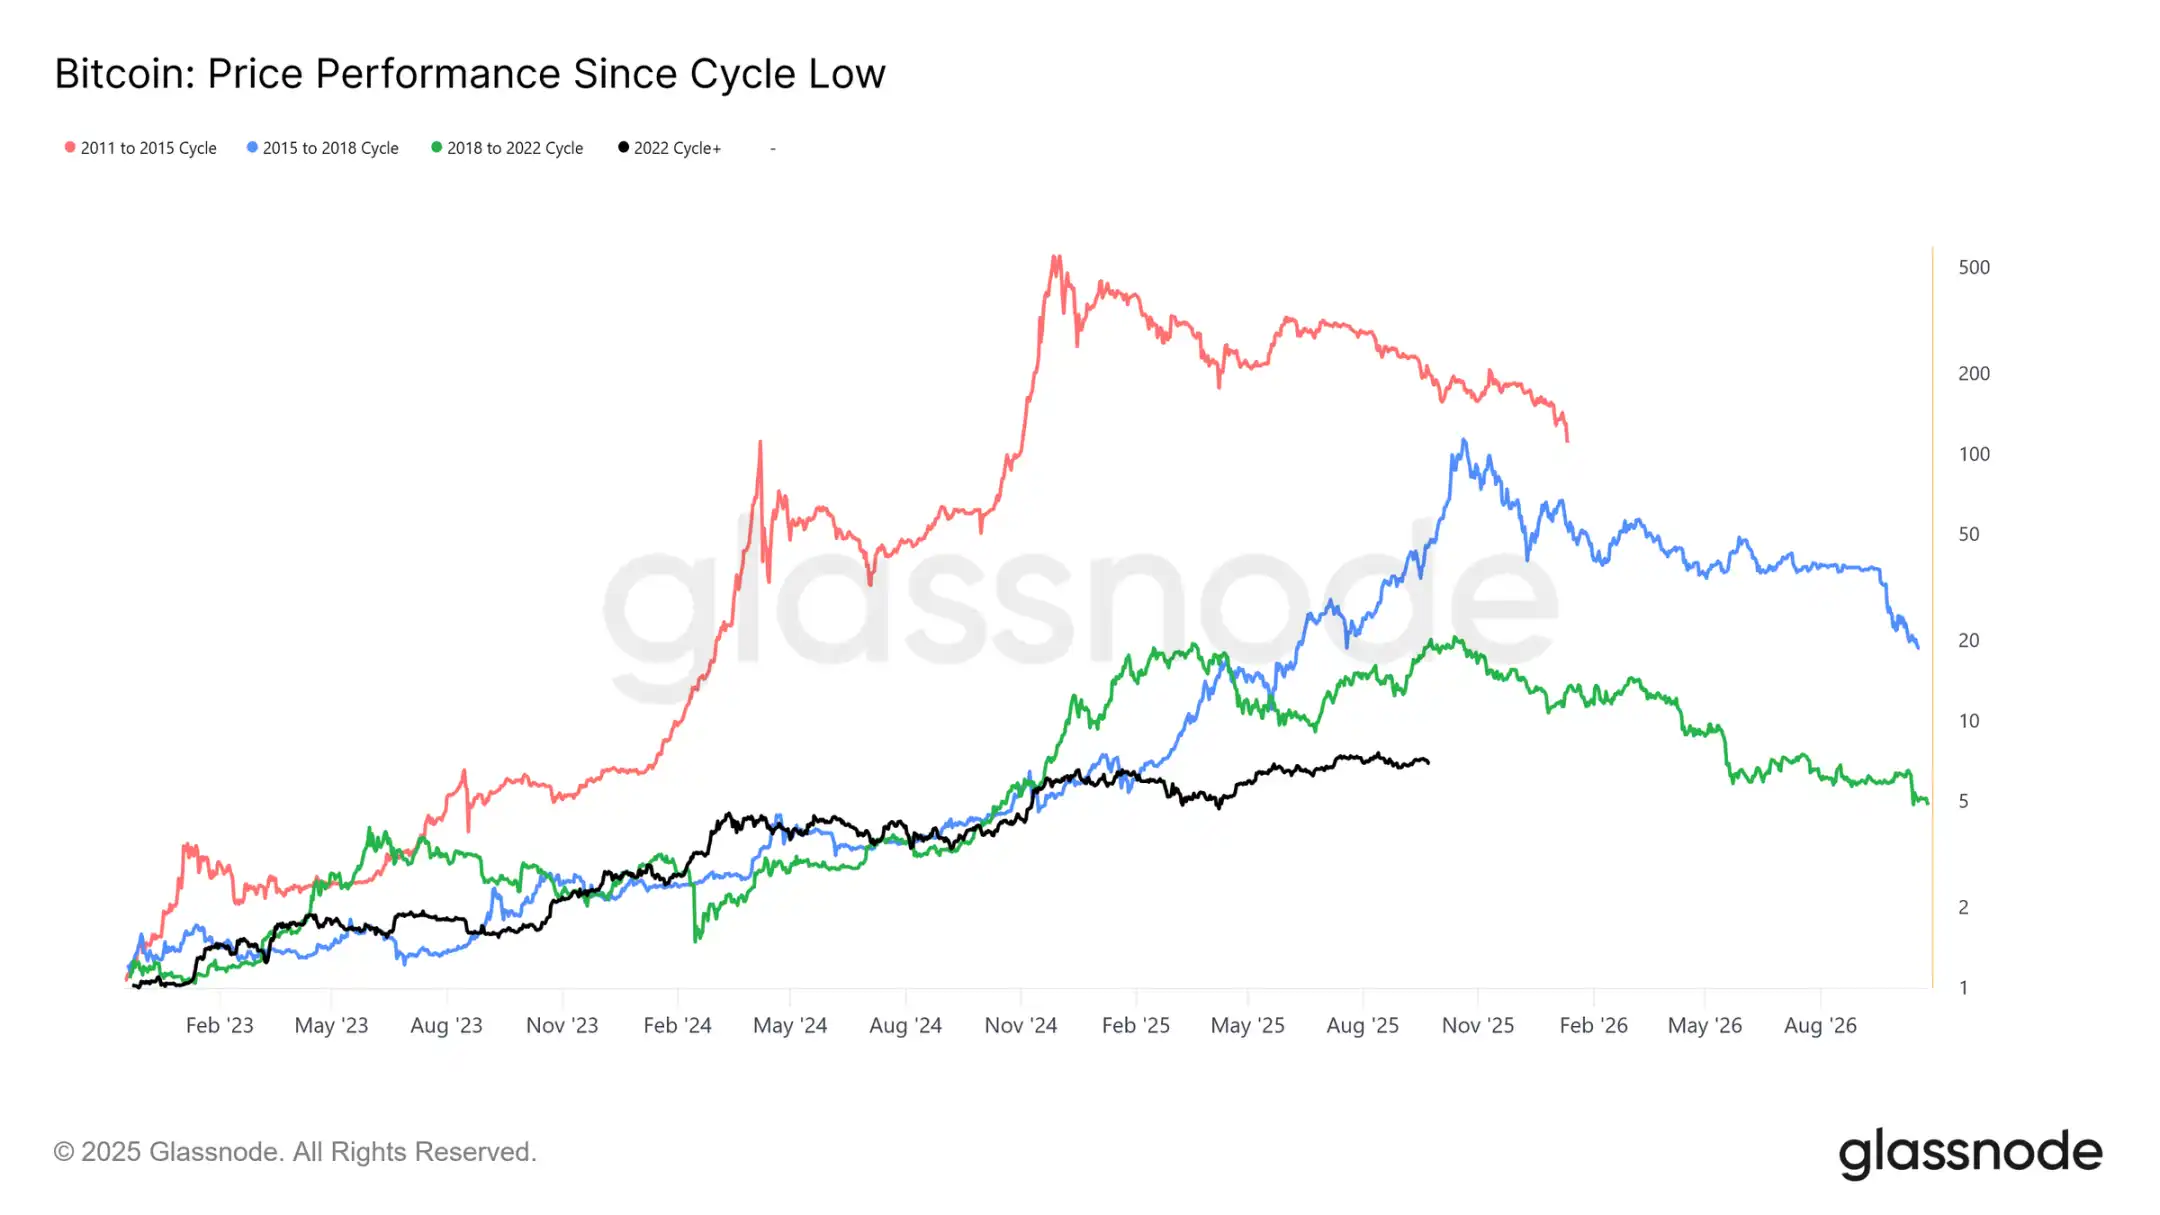
En superposant les quatre derniers cycles, on constate que, même si la trajectoire actuelle correspond étroitement aux deux cycles précédents, le rendement maximal a diminué avec le temps. Si l’on suppose que 124 000 dollars marque le sommet global, ce cycle a duré environ 1 030 jours, très proche des deux cycles précédents d’environ 1 060 jours.
Mesure des flux de capitaux
Au-delà de l’évolution des prix, le déploiement du capital offre une perspective plus fiable.
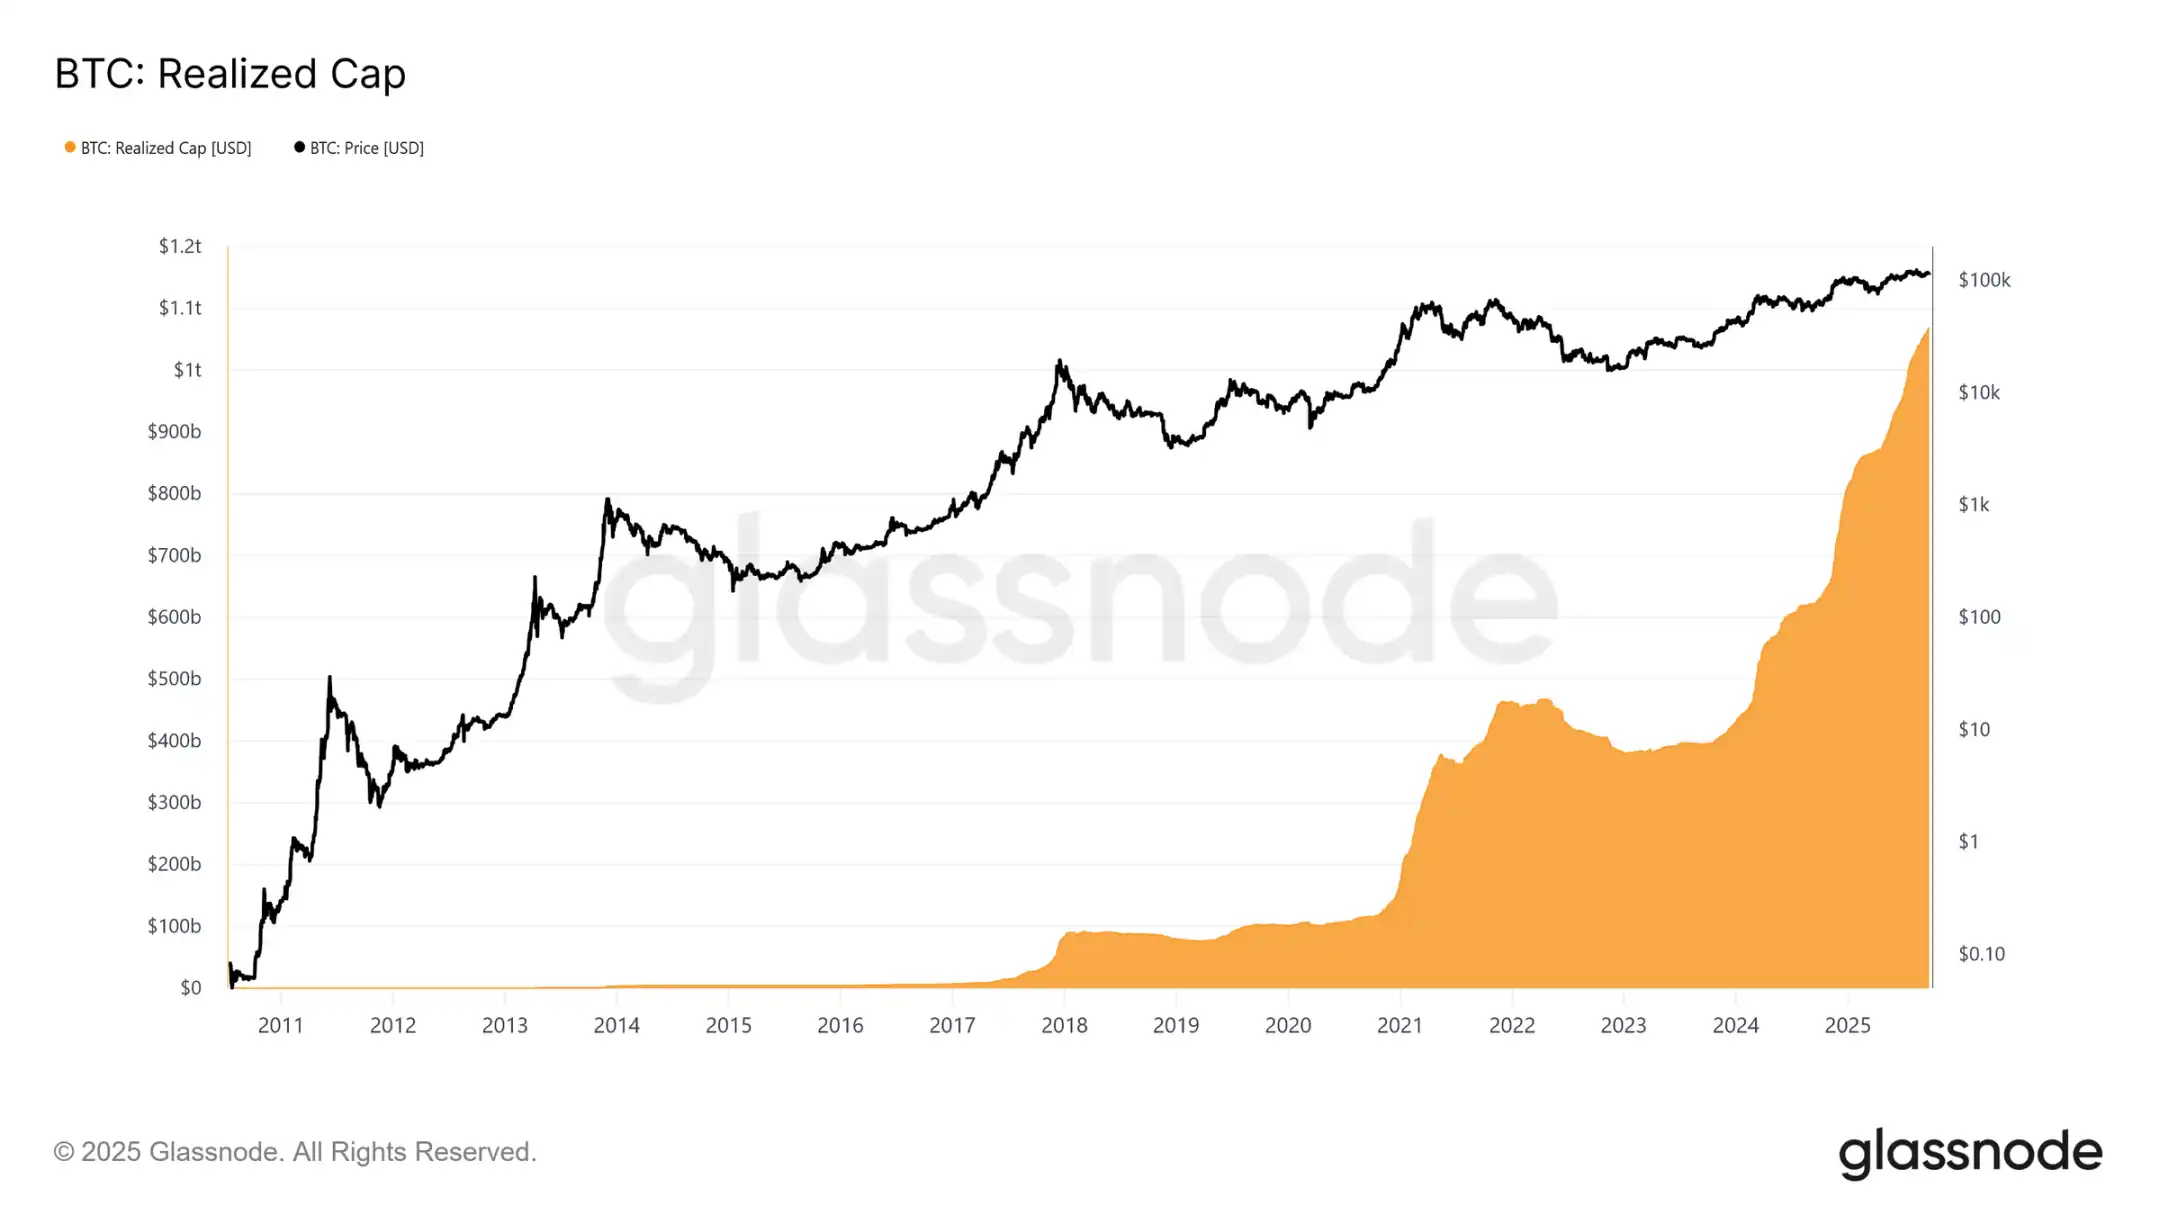
La valeur réalisée a connu trois vagues de hausse depuis novembre 2022. Le total atteint 1,06 trillion de dollars, reflétant l’ampleur des flux entrants qui ont soutenu ce cycle.
Croissance de la valeur réalisée
Comparaison de contexte :
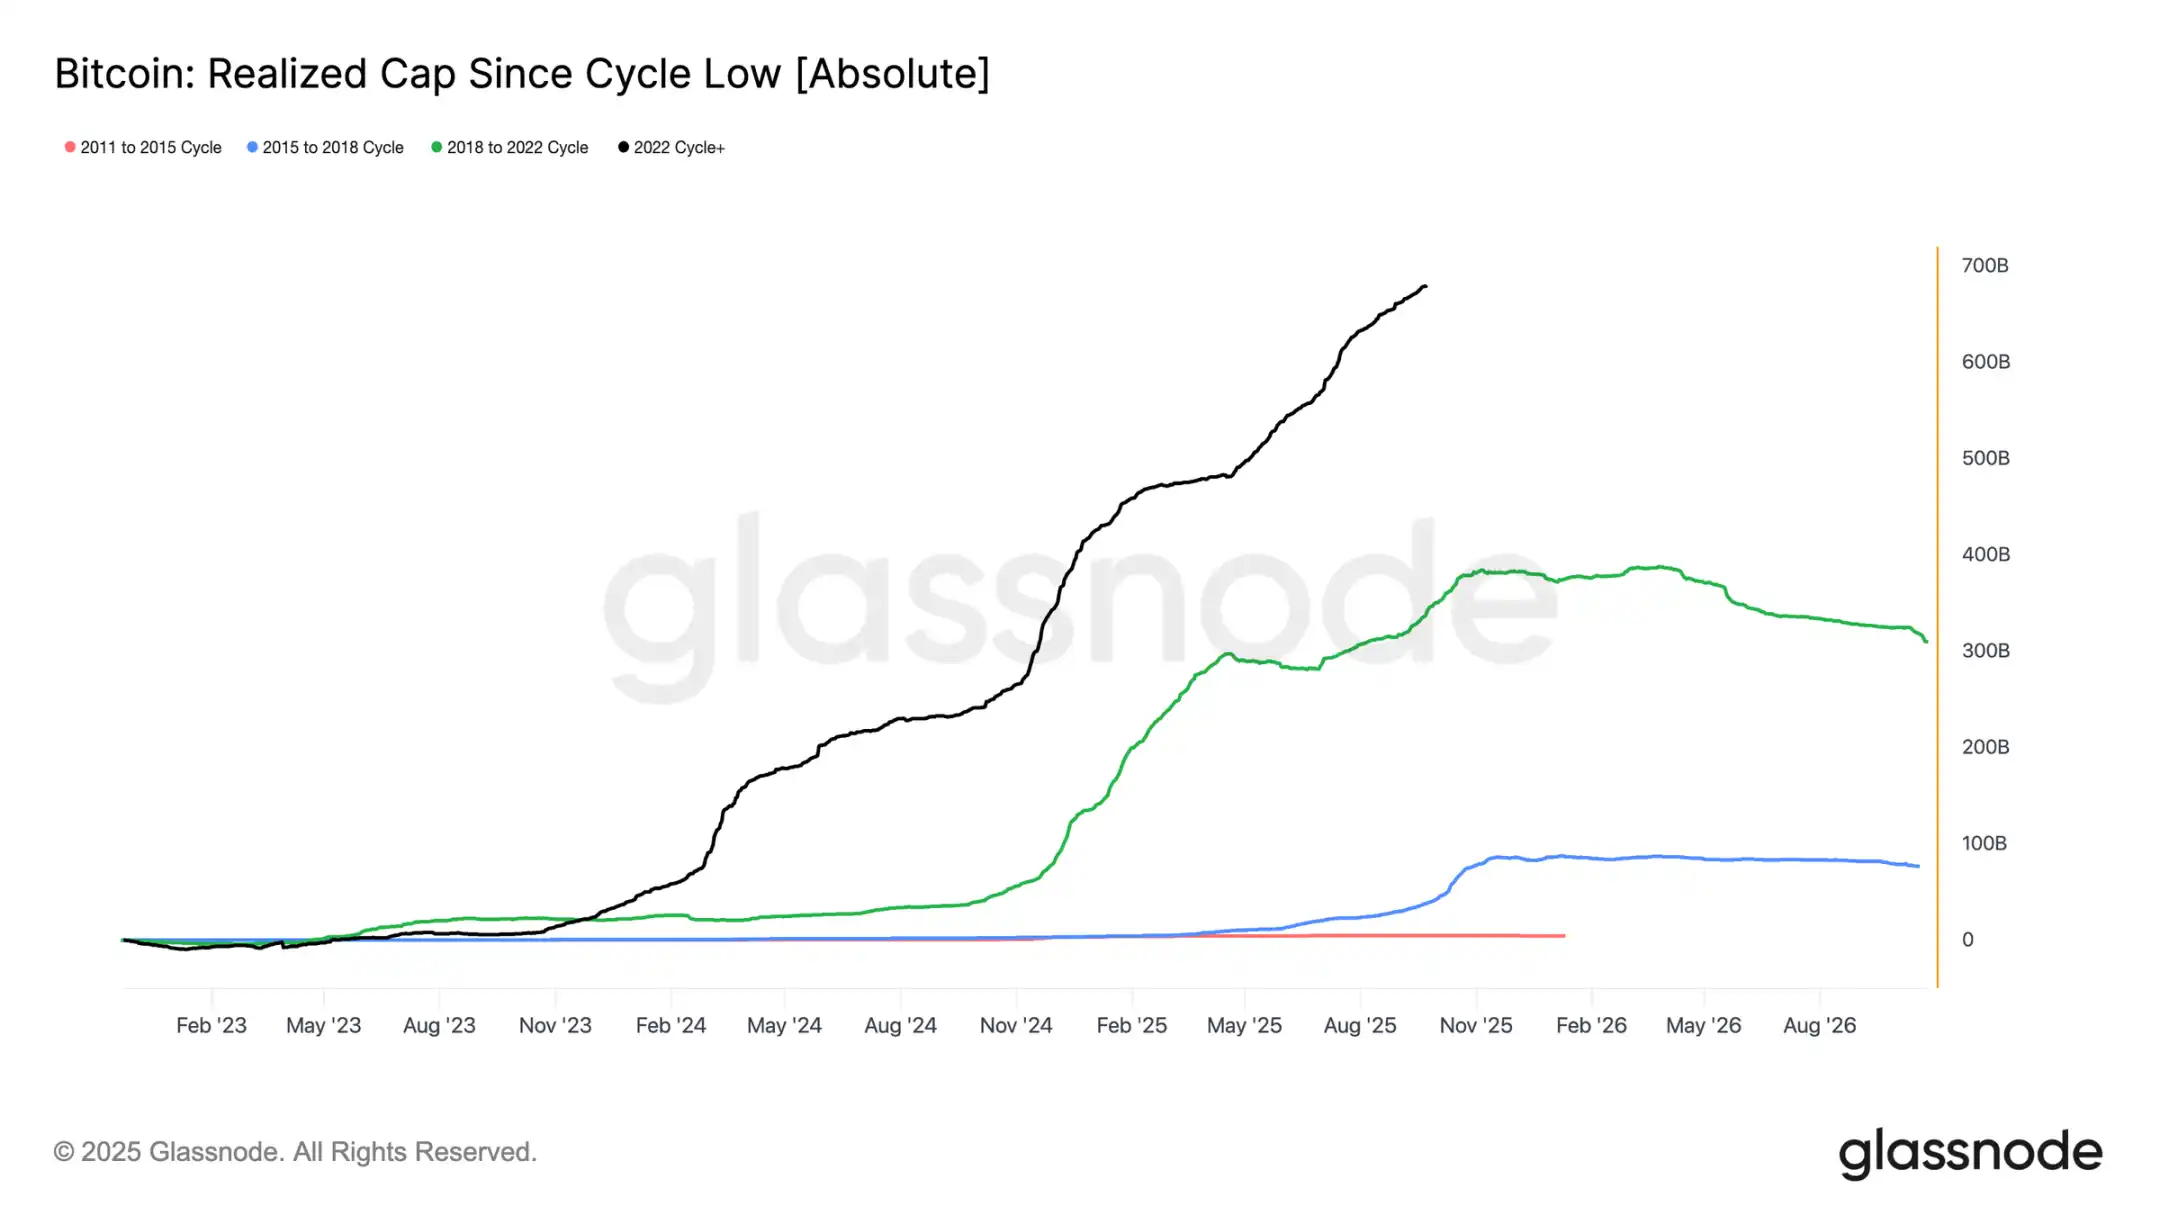
· 2011–2015 : 4,2 milliards de dollars
· 2015–2018 : 85 milliards de dollars
· 2018–2022 : 383 milliards de dollars
· 2022–présent : 678 milliards de dollars
Ce cycle a absorbé 67,8 milliards de dollars de flux nets, soit presque 1,8 fois le cycle précédent, soulignant l’ampleur sans précédent de la rotation du capital.
Pic de prise de profits
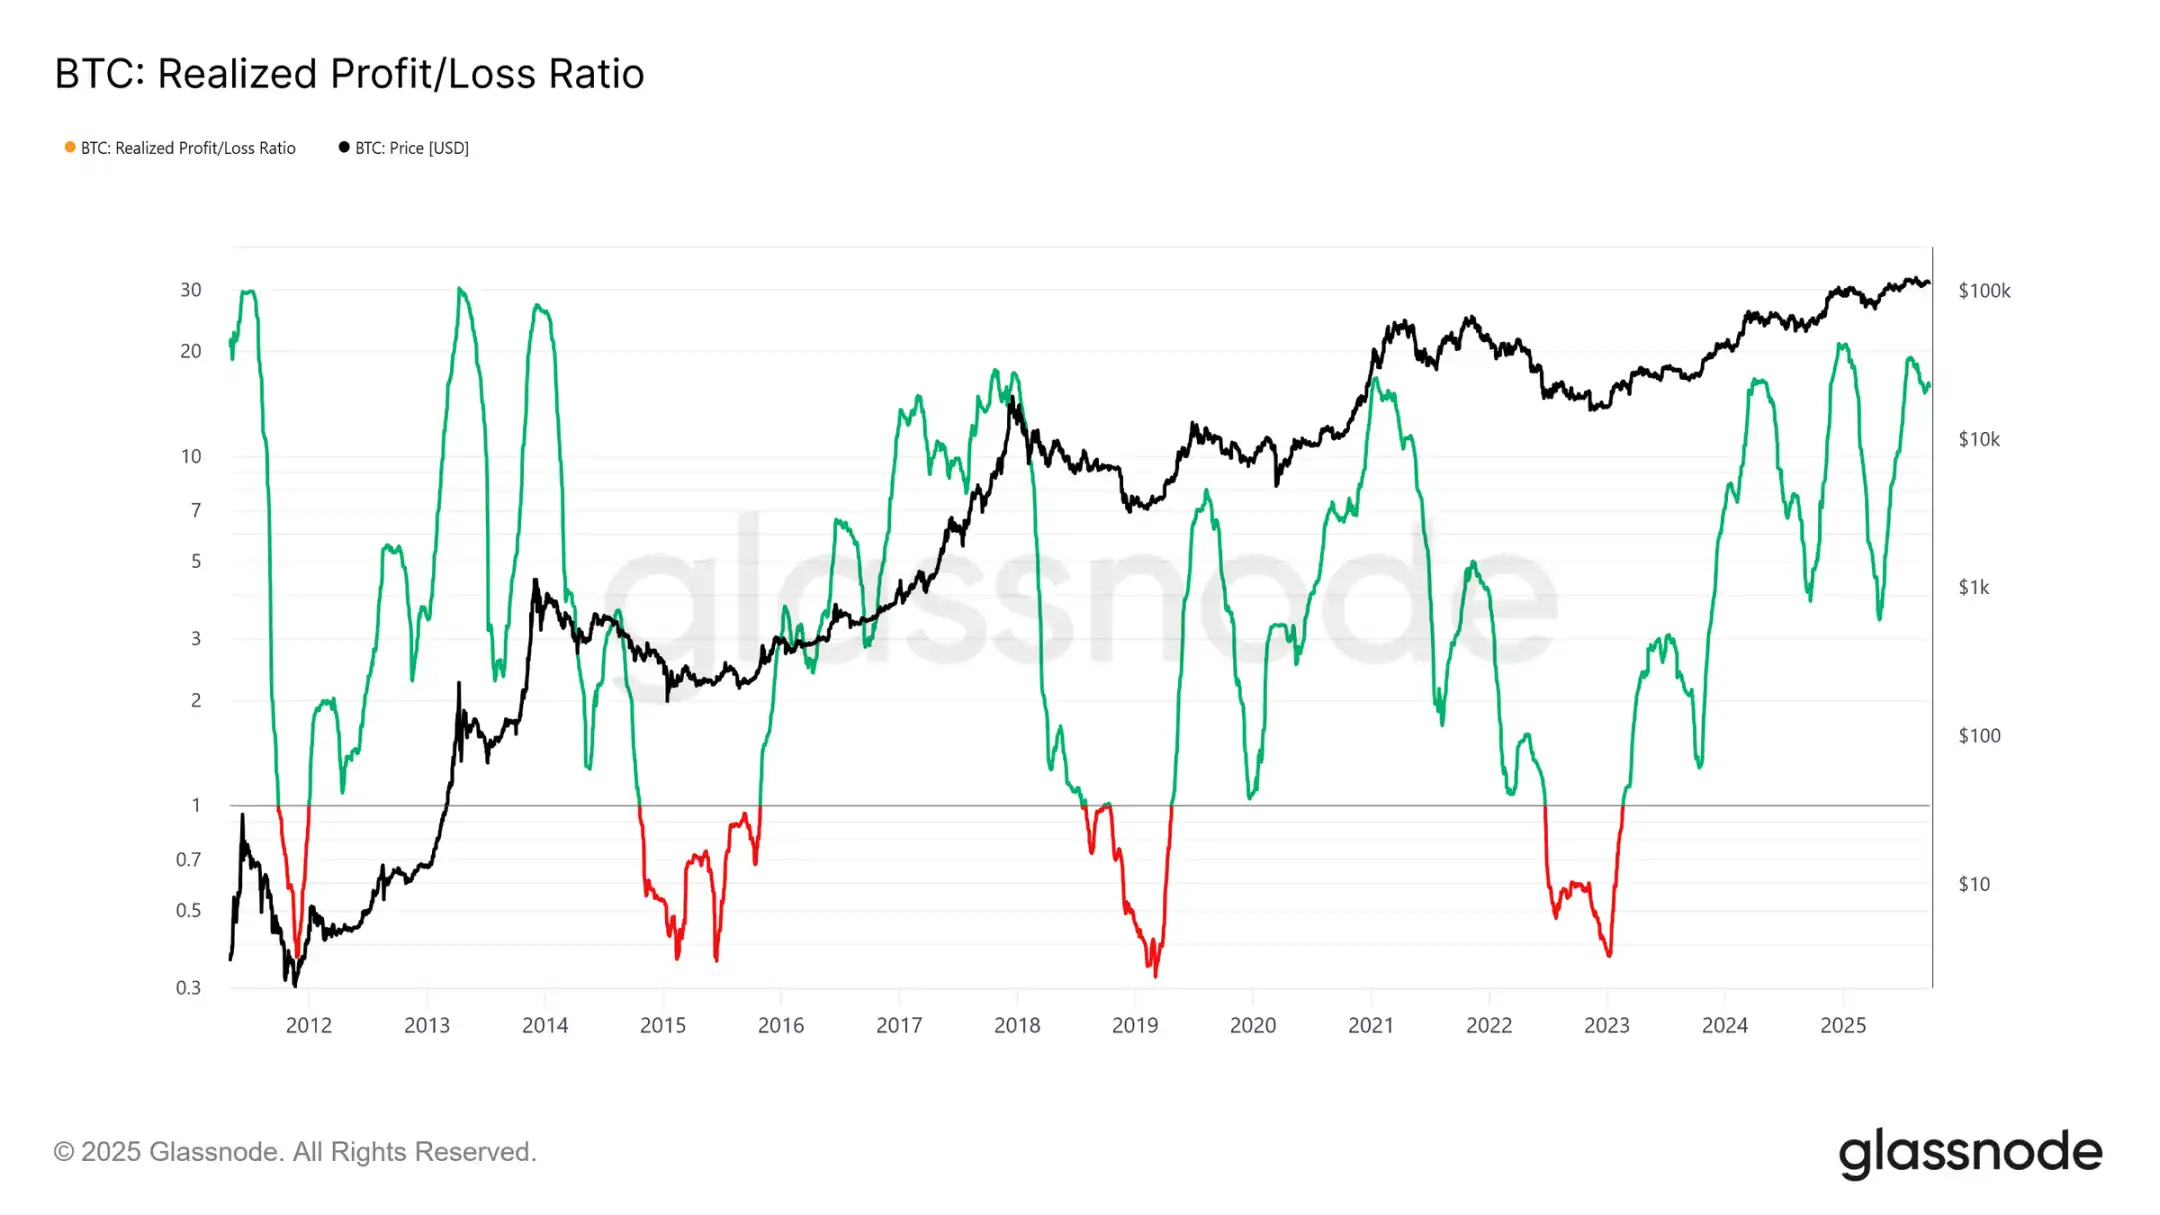
Une autre différence réside dans la structure des flux entrants. Contrairement aux vagues uniques des premiers cycles, ce cycle a connu trois pics distincts et prolongés sur plusieurs mois. Le ratio profits/pertes réalisés montre qu’à chaque fois que plus de 90 % des tokens déplacés sont en profit, cela marque un sommet cyclique. Après avoir quitté la troisième de ces situations extrêmes, la probabilité d’une phase de refroidissement augmente.
Dominance des profits des détenteurs à long terme
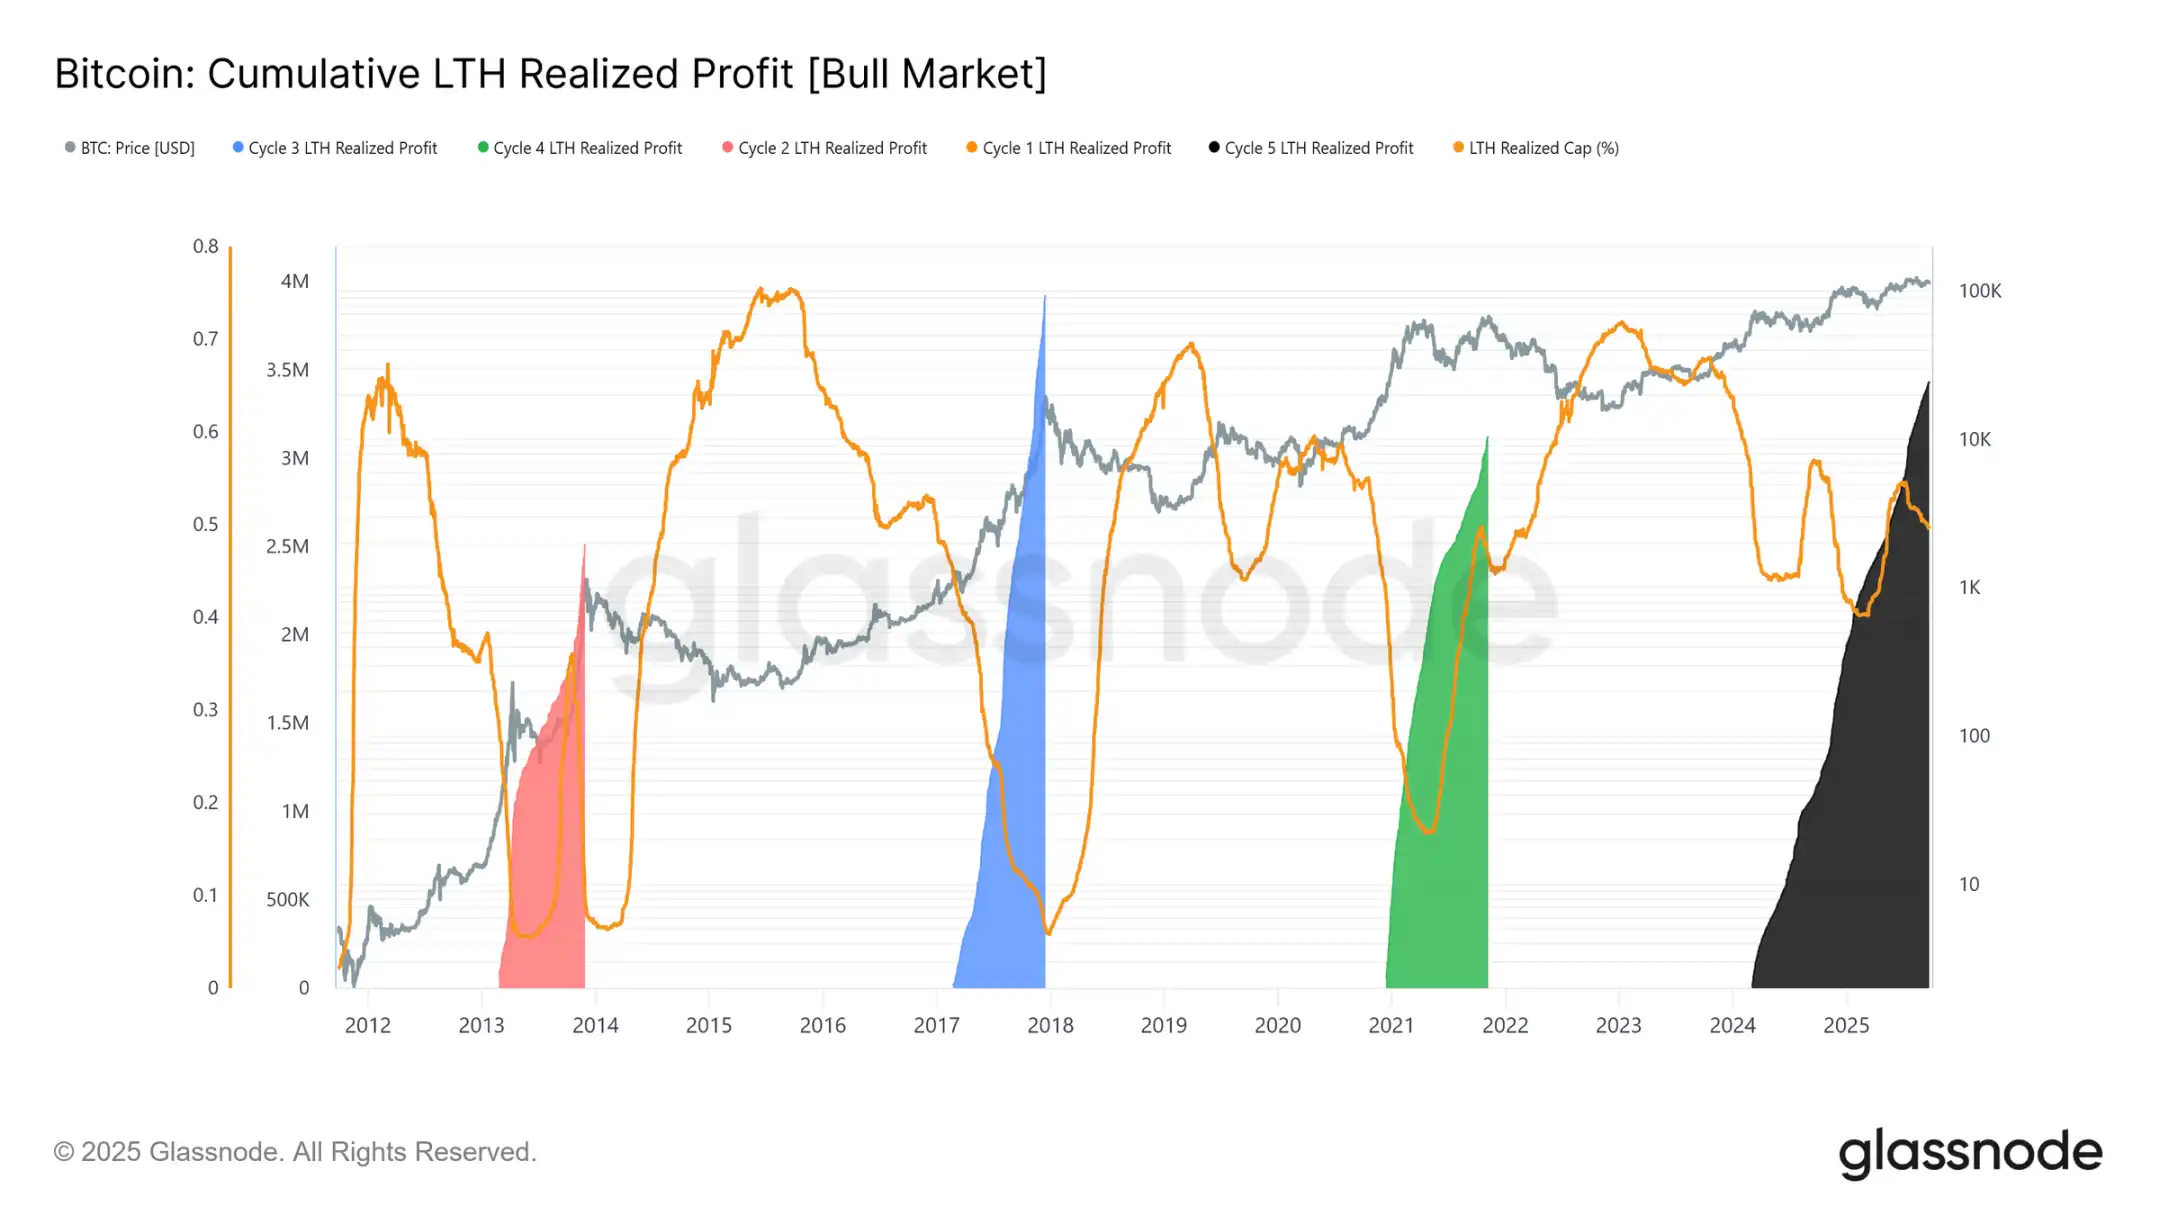
En se concentrant sur les détenteurs à long terme, l’ampleur devient plus claire. Cet indicateur suit les profits cumulés des détenteurs à long terme entre un nouvel ATH et le sommet du cycle. Historiquement, leurs ventes massives marquent le sommet. Dans ce cycle, les détenteurs à long terme ont réalisé des profits sur 3,4 millions de BTC, dépassant déjà les cycles précédents, ce qui souligne la maturité de ce groupe et l’ampleur de la rotation du capital.
Analyse off-chain
Demande ETF vs détenteurs à long terme
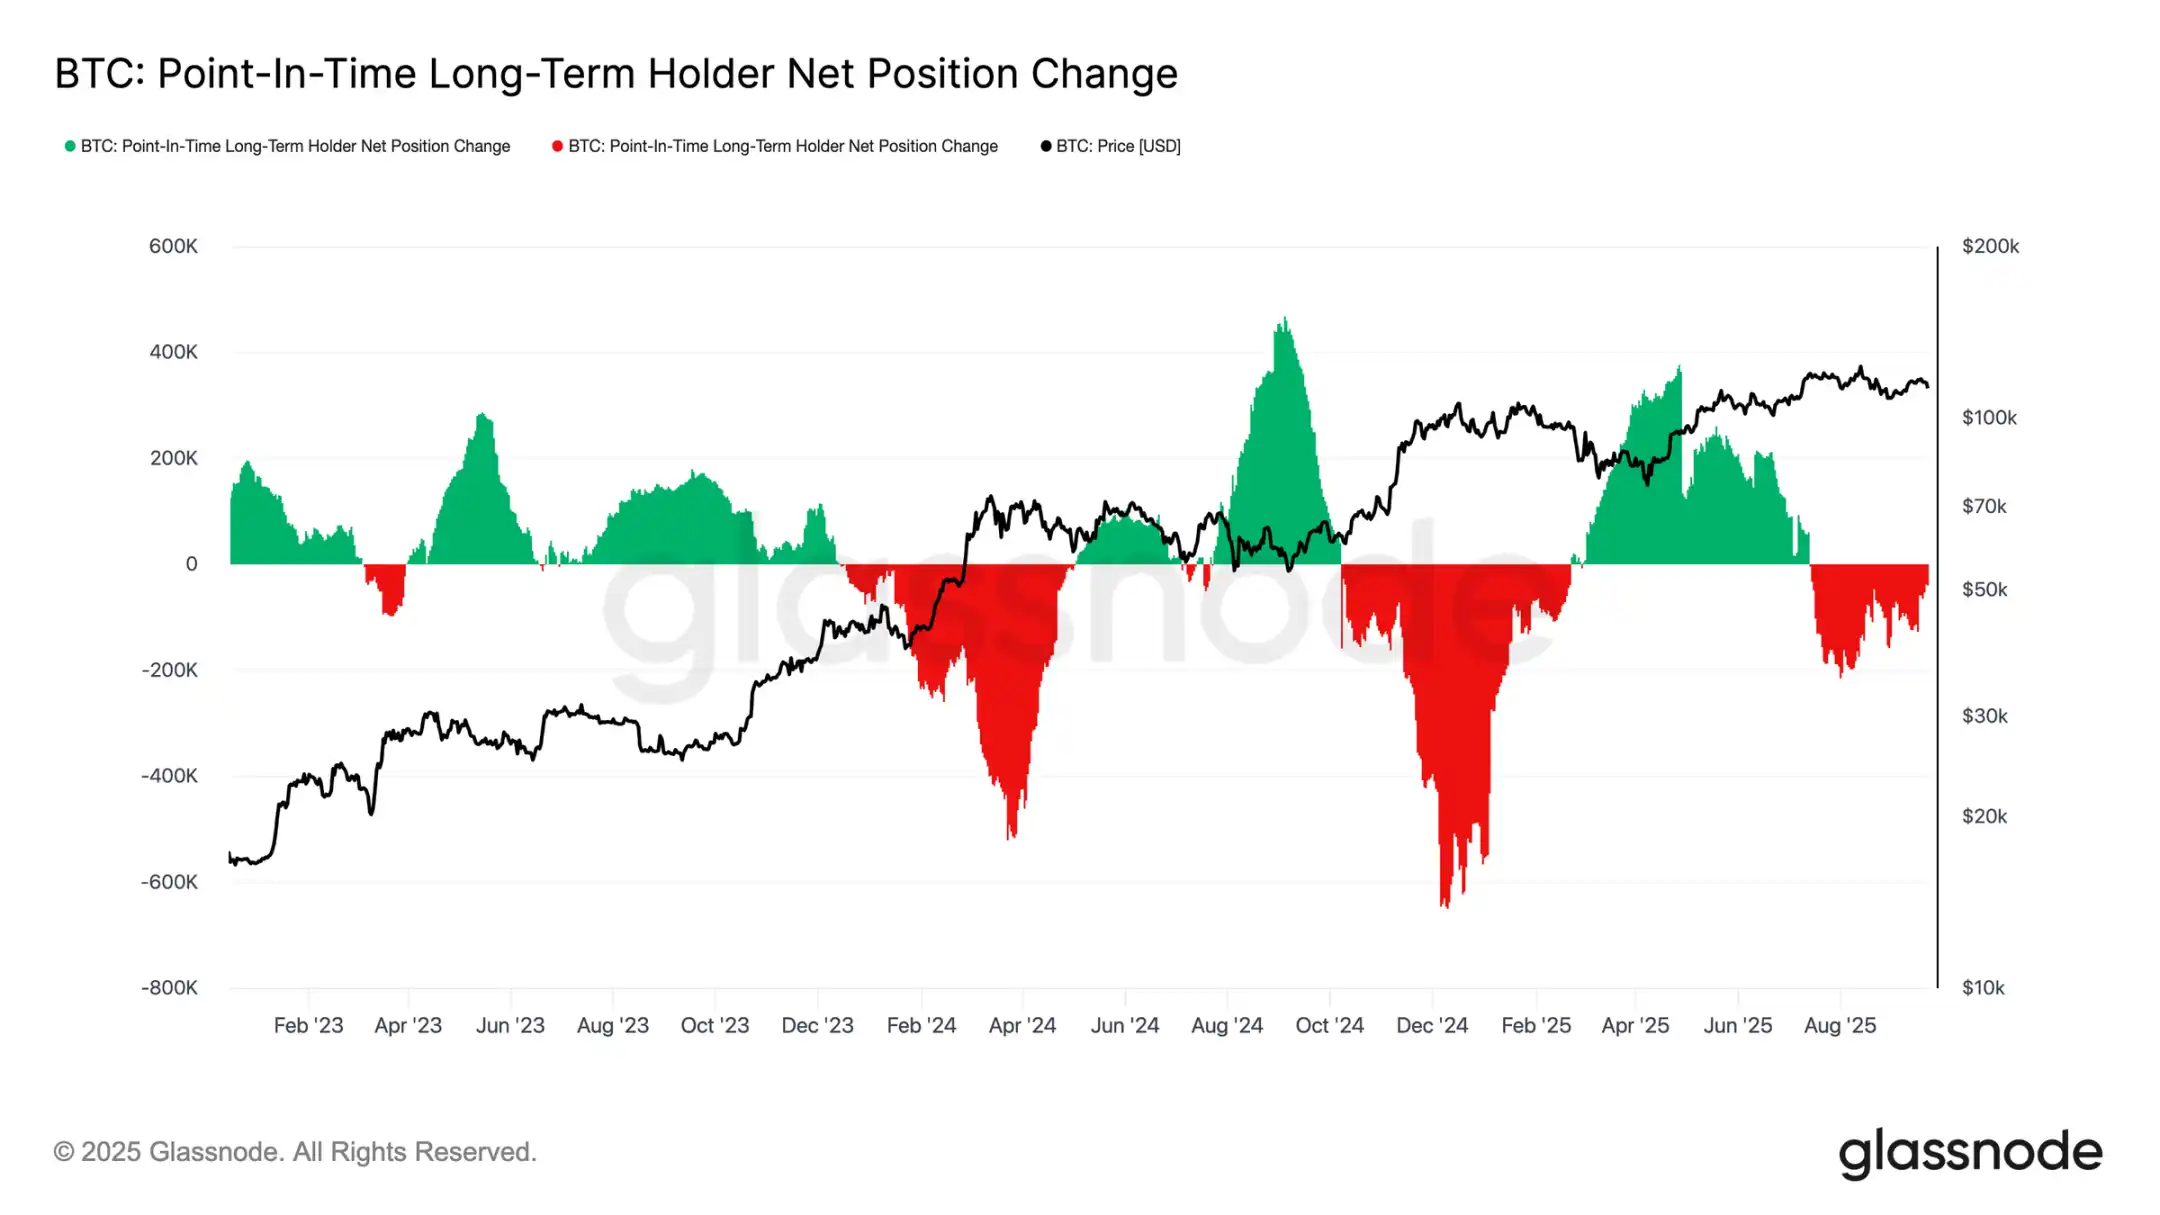
Ce cycle est également marqué par une lutte entre l’offre des détenteurs à long terme et la demande institutionnelle via les ETF spot américains et les DATs. Avec les ETF devenant une nouvelle force structurelle, le prix reflète désormais cet effet de tiraillement : la prise de profits des détenteurs à long terme limite la hausse, tandis que les flux entrants des ETF absorbent les ventes et soutiennent la progression du cycle.
Équilibre fragile
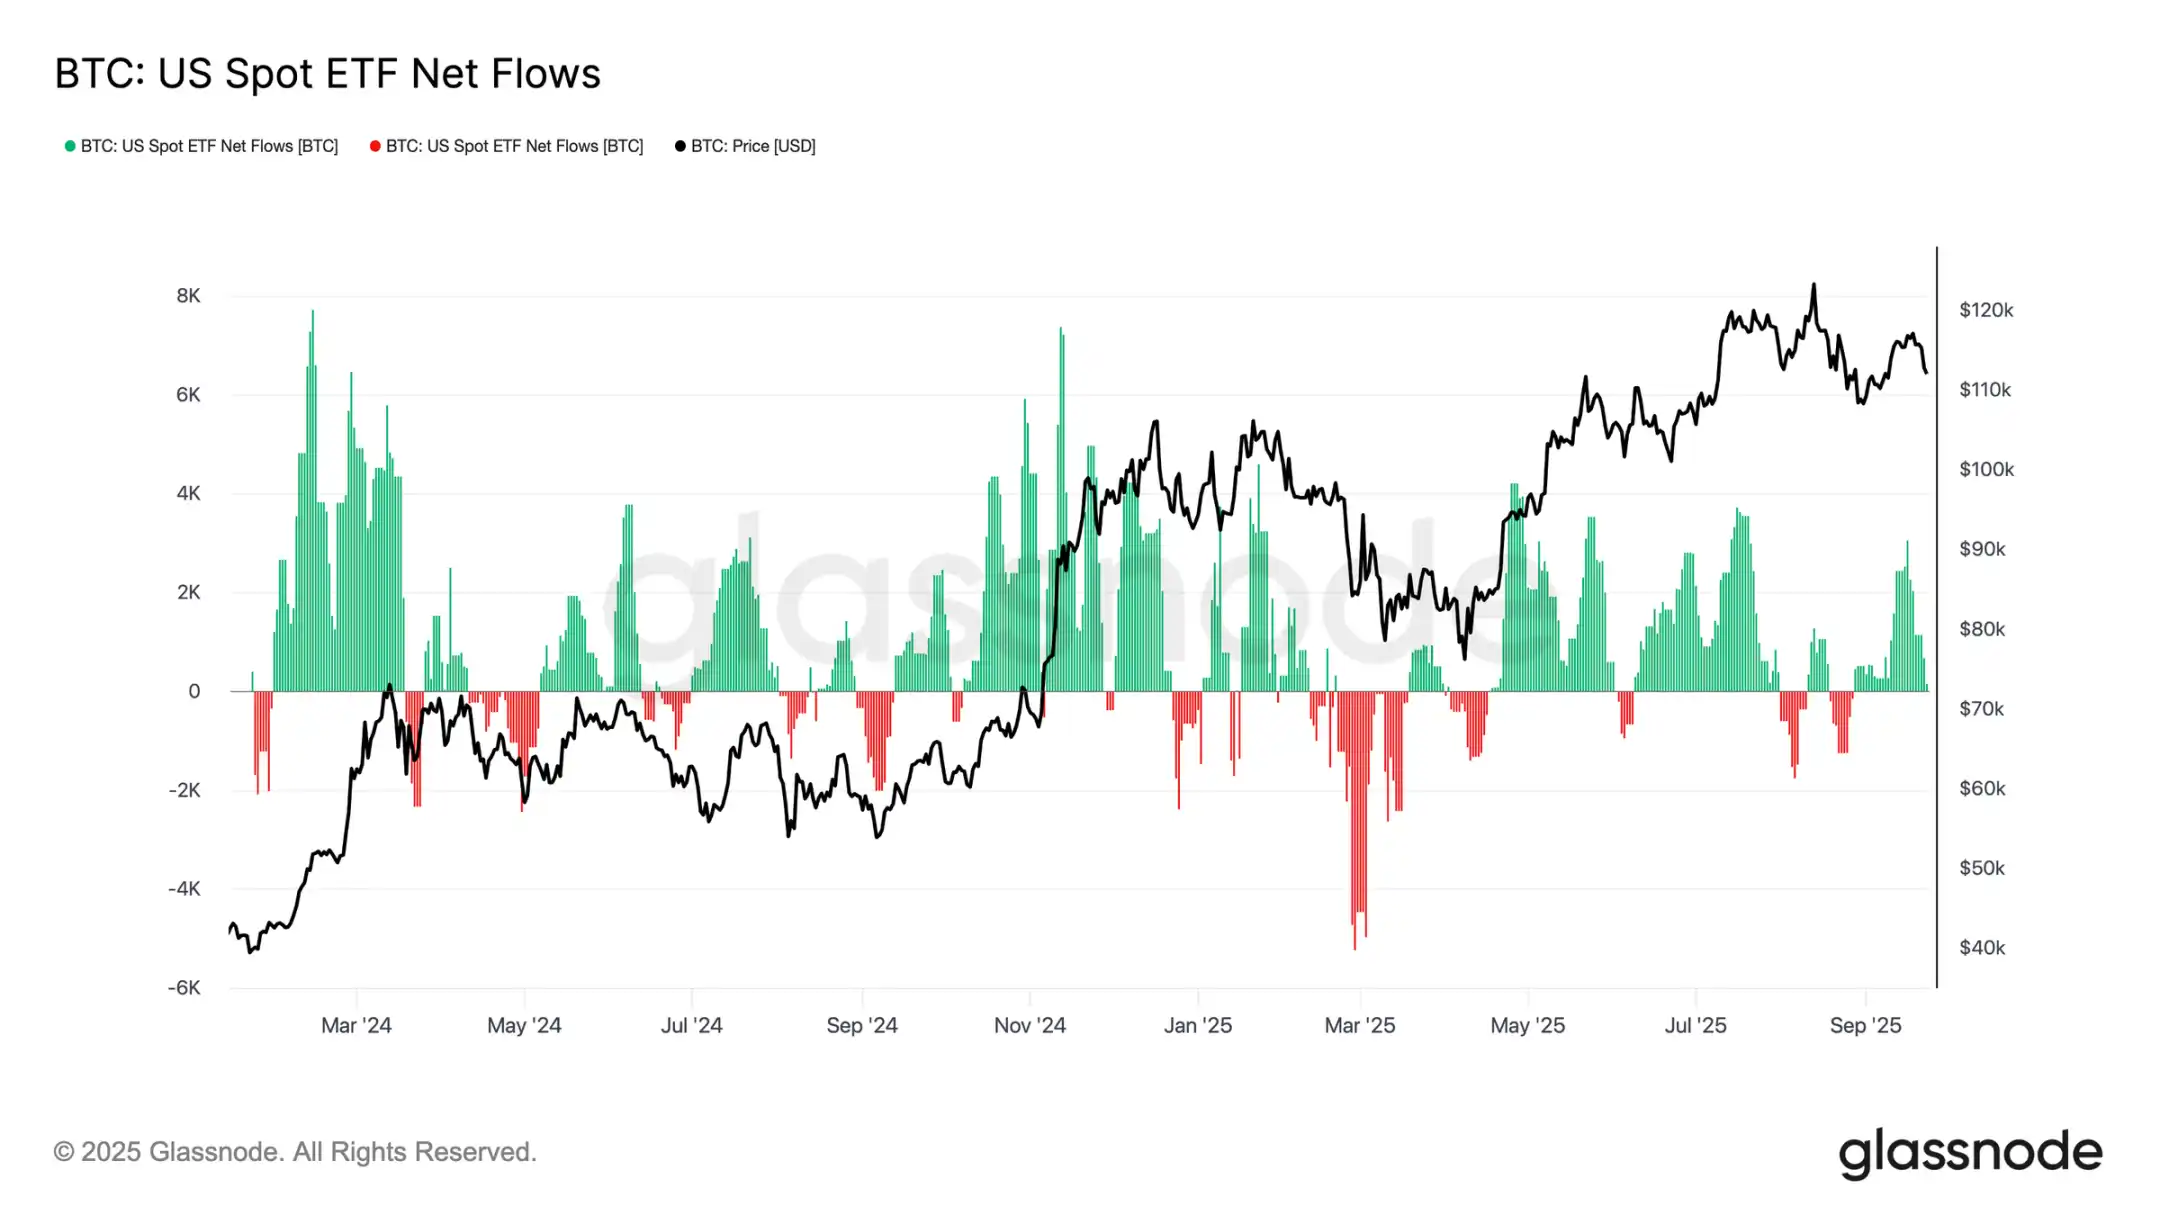
Jusqu’à présent, les flux entrants des ETF ont équilibré les ventes des détenteurs à long terme, mais la marge d’erreur est mince. Autour de la réunion du FOMC, les ventes des détenteurs à long terme ont grimpé à 122 000 BTC/mois, tandis que les flux nets des ETF sont tombés de 2 600 BTC/jour à presque zéro. La combinaison d’une pression de vente accrue et d’une demande institutionnelle affaiblie crée un contexte fragile, préparant le terrain pour une faiblesse accrue.
Pression sur le marché spot
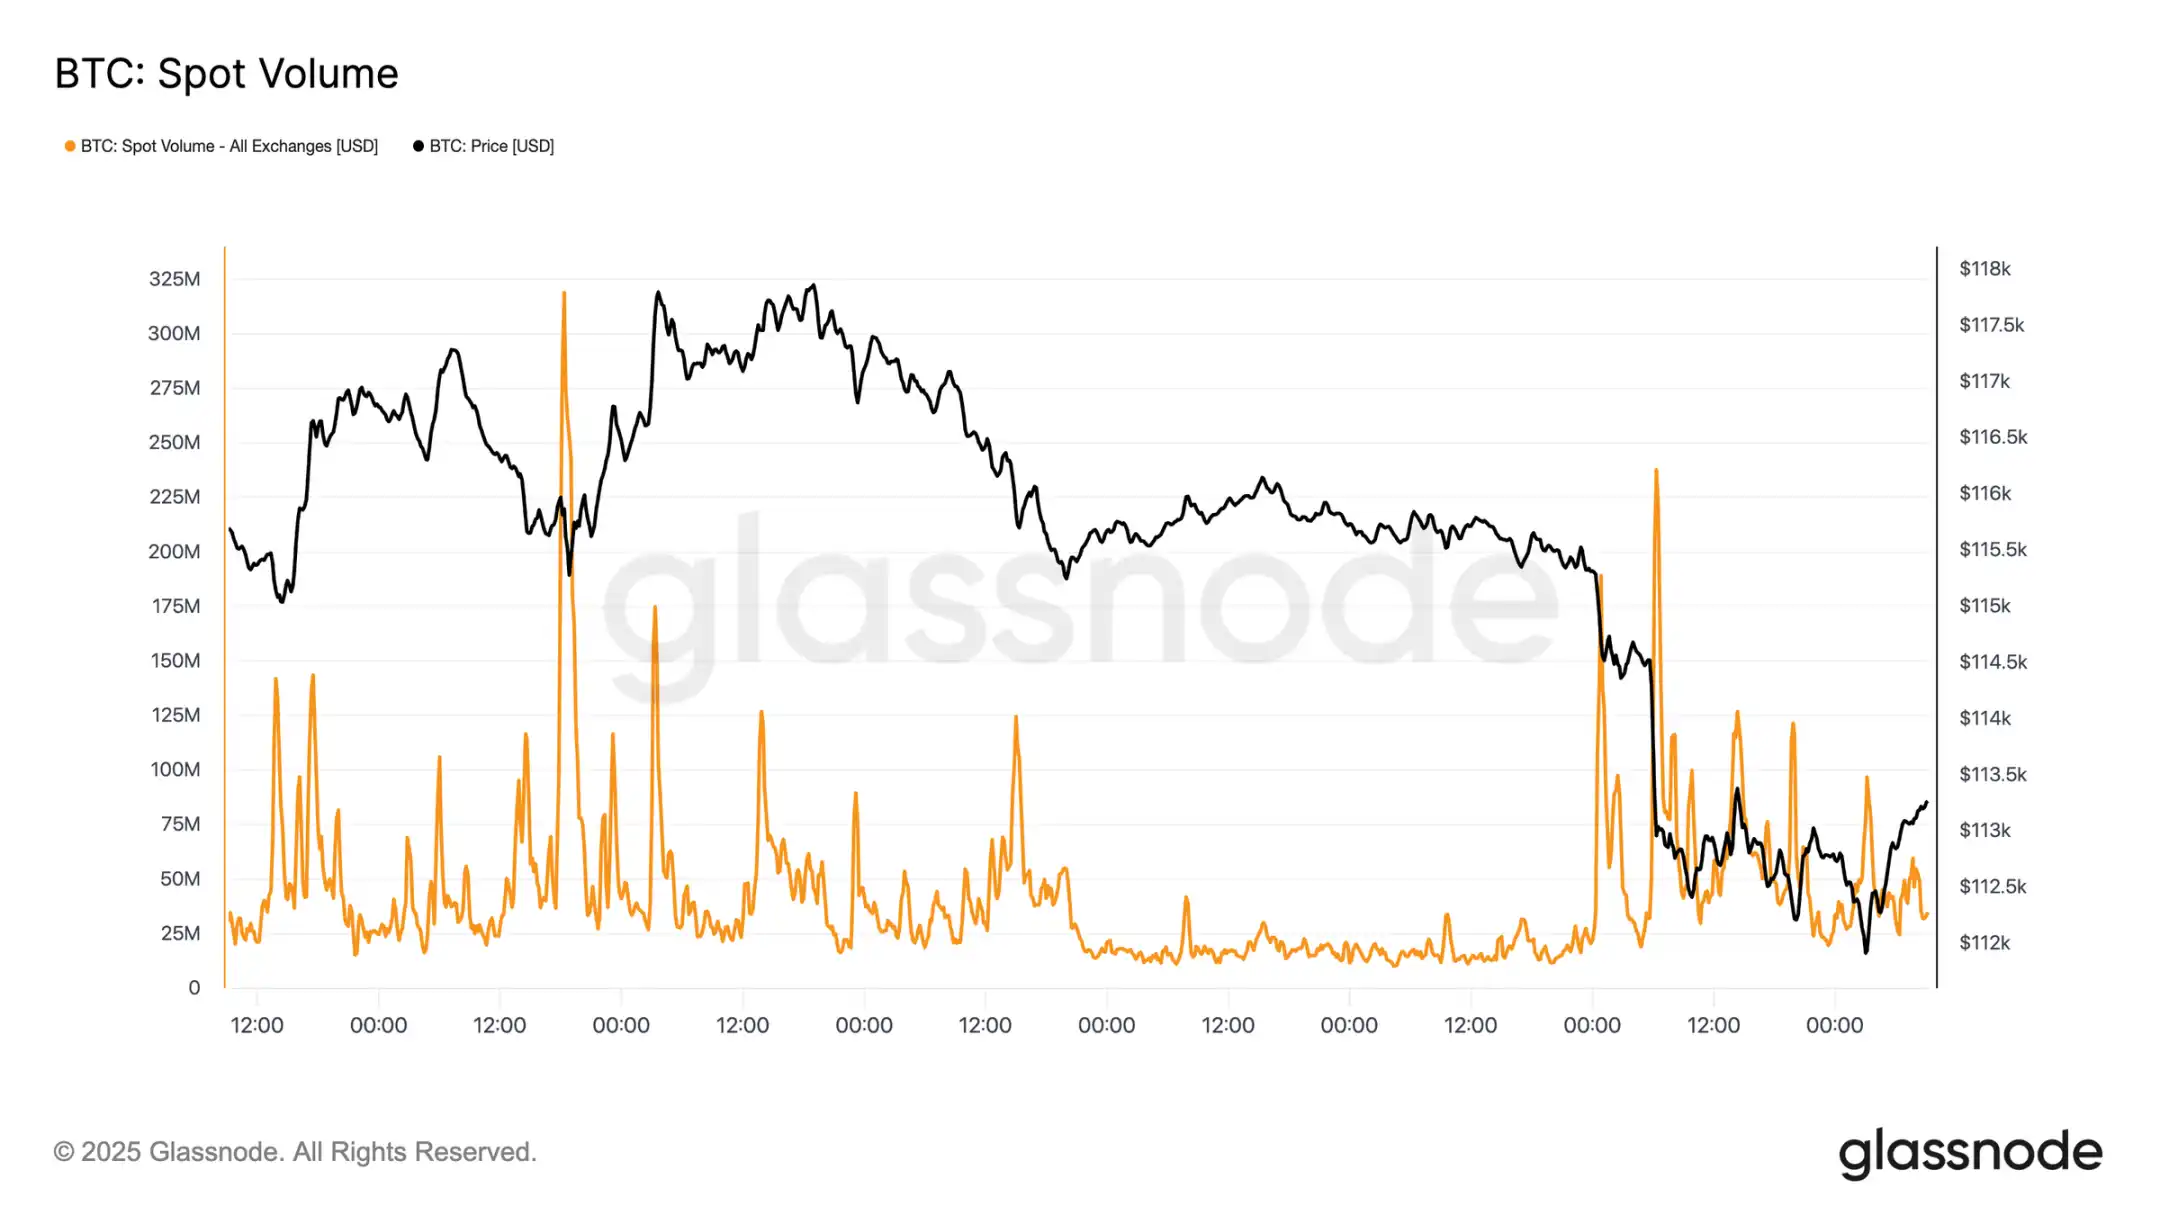
Cette vulnérabilité est évidente sur le marché spot. Lors de la vente post-FOMC, les volumes ont explosé, car les liquidations forcées et la faible liquidité ont amplifié la baisse. Bien que douloureux, un plancher temporaire s’est formé autour du coût de base des détenteurs à court terme à 111 800 dollars.
Déléverage sur les futures
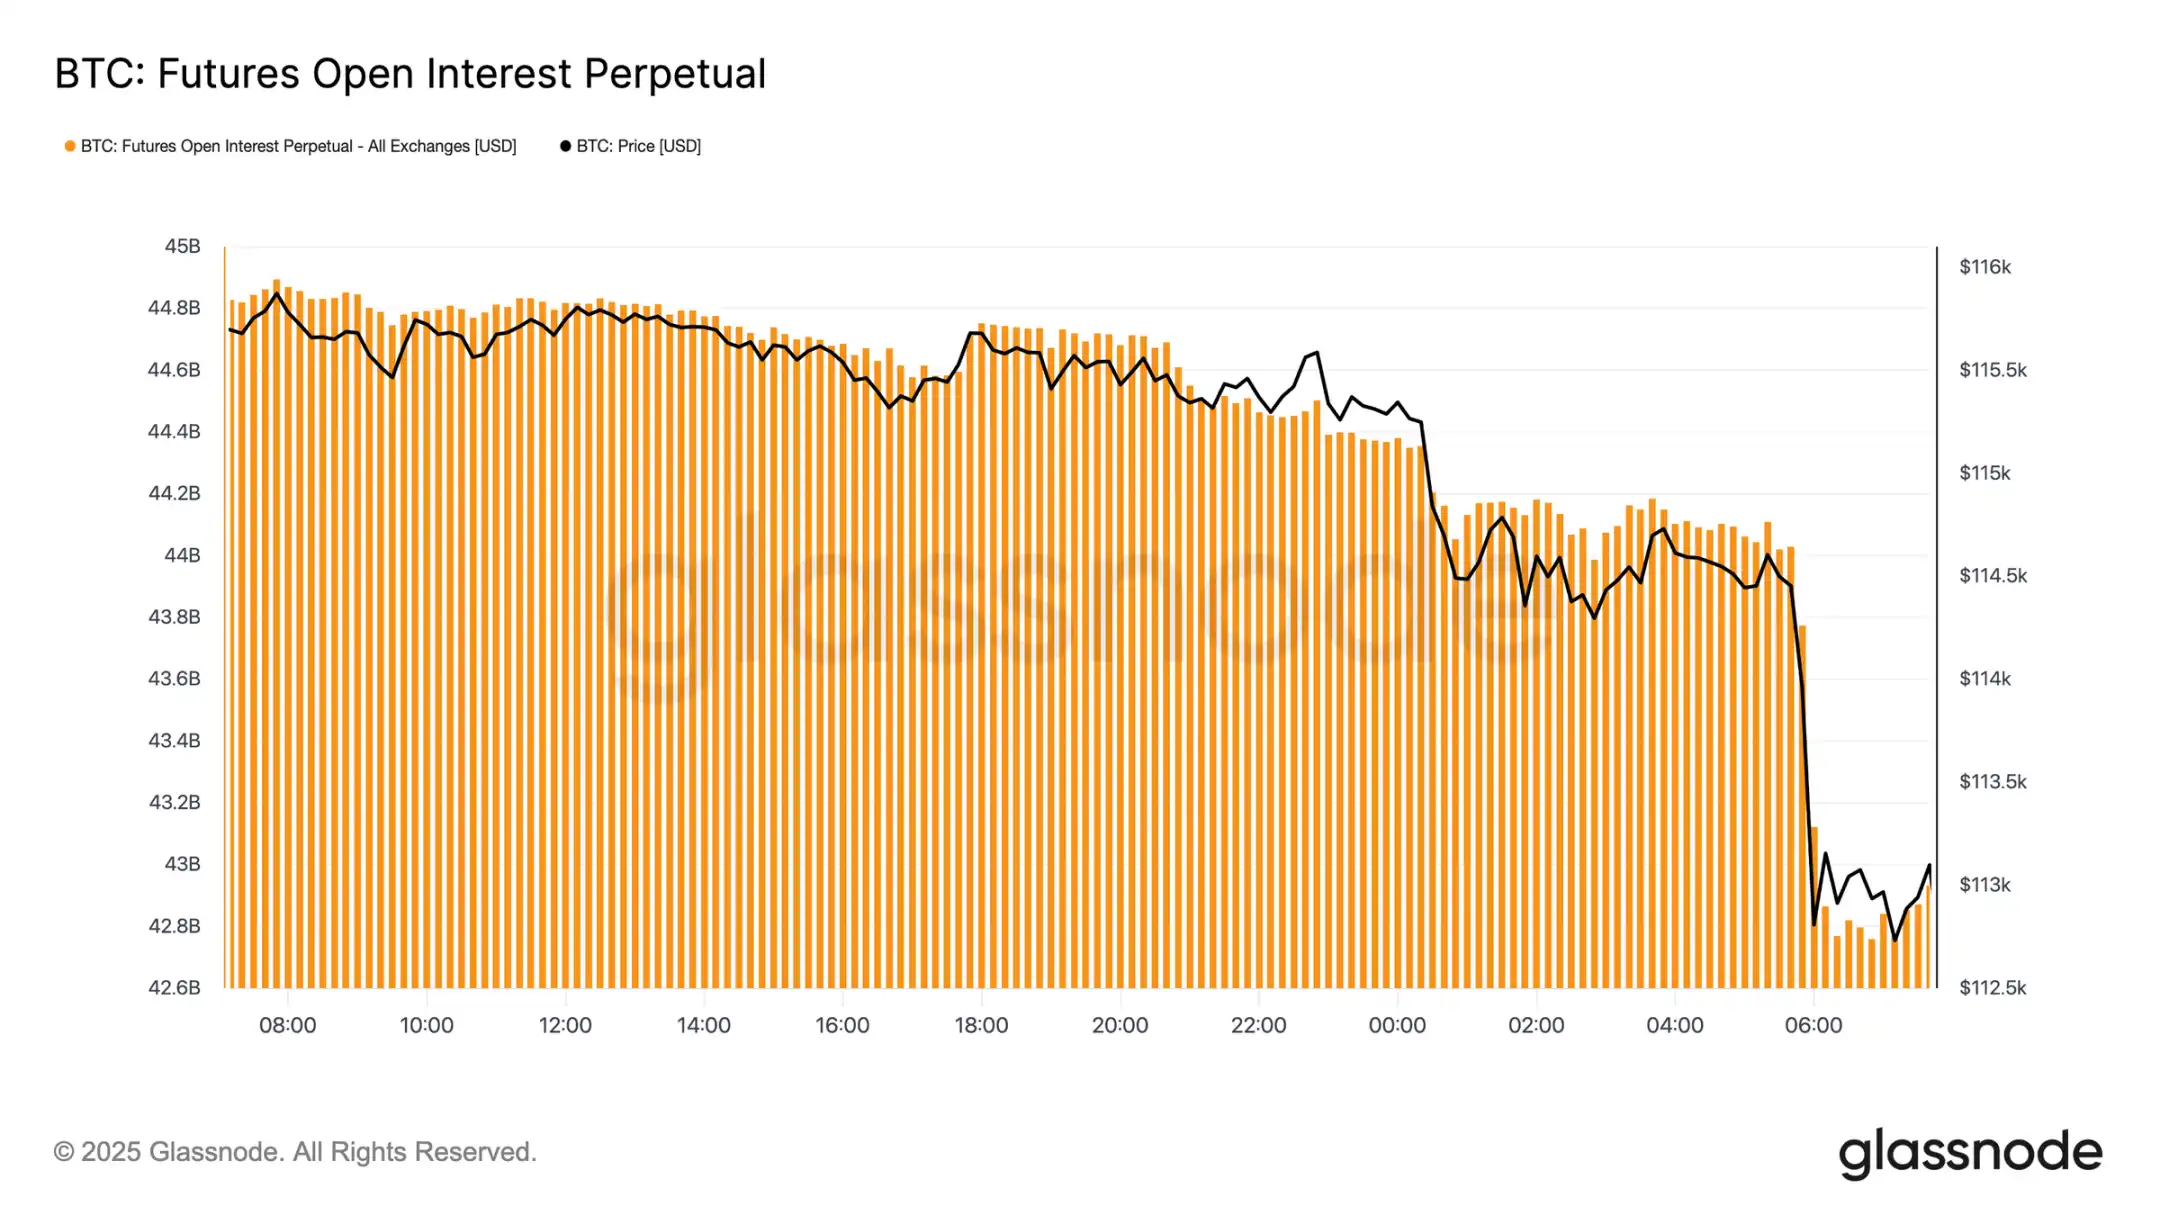
Parallèlement, alors que le Bitcoin est passé sous les 113 000 dollars, l’open interest sur les futures a chuté de 44,8 milliards de dollars à 42,7 milliards de dollars. Cet événement de déléverage a éliminé les positions longues à effet de levier, amplifiant la pression à la baisse. Bien que cela ait provoqué de l’instabilité à court terme, ce reset aide à purger l’excès de levier et à rééquilibrer le marché des dérivés.
Clusters de liquidations
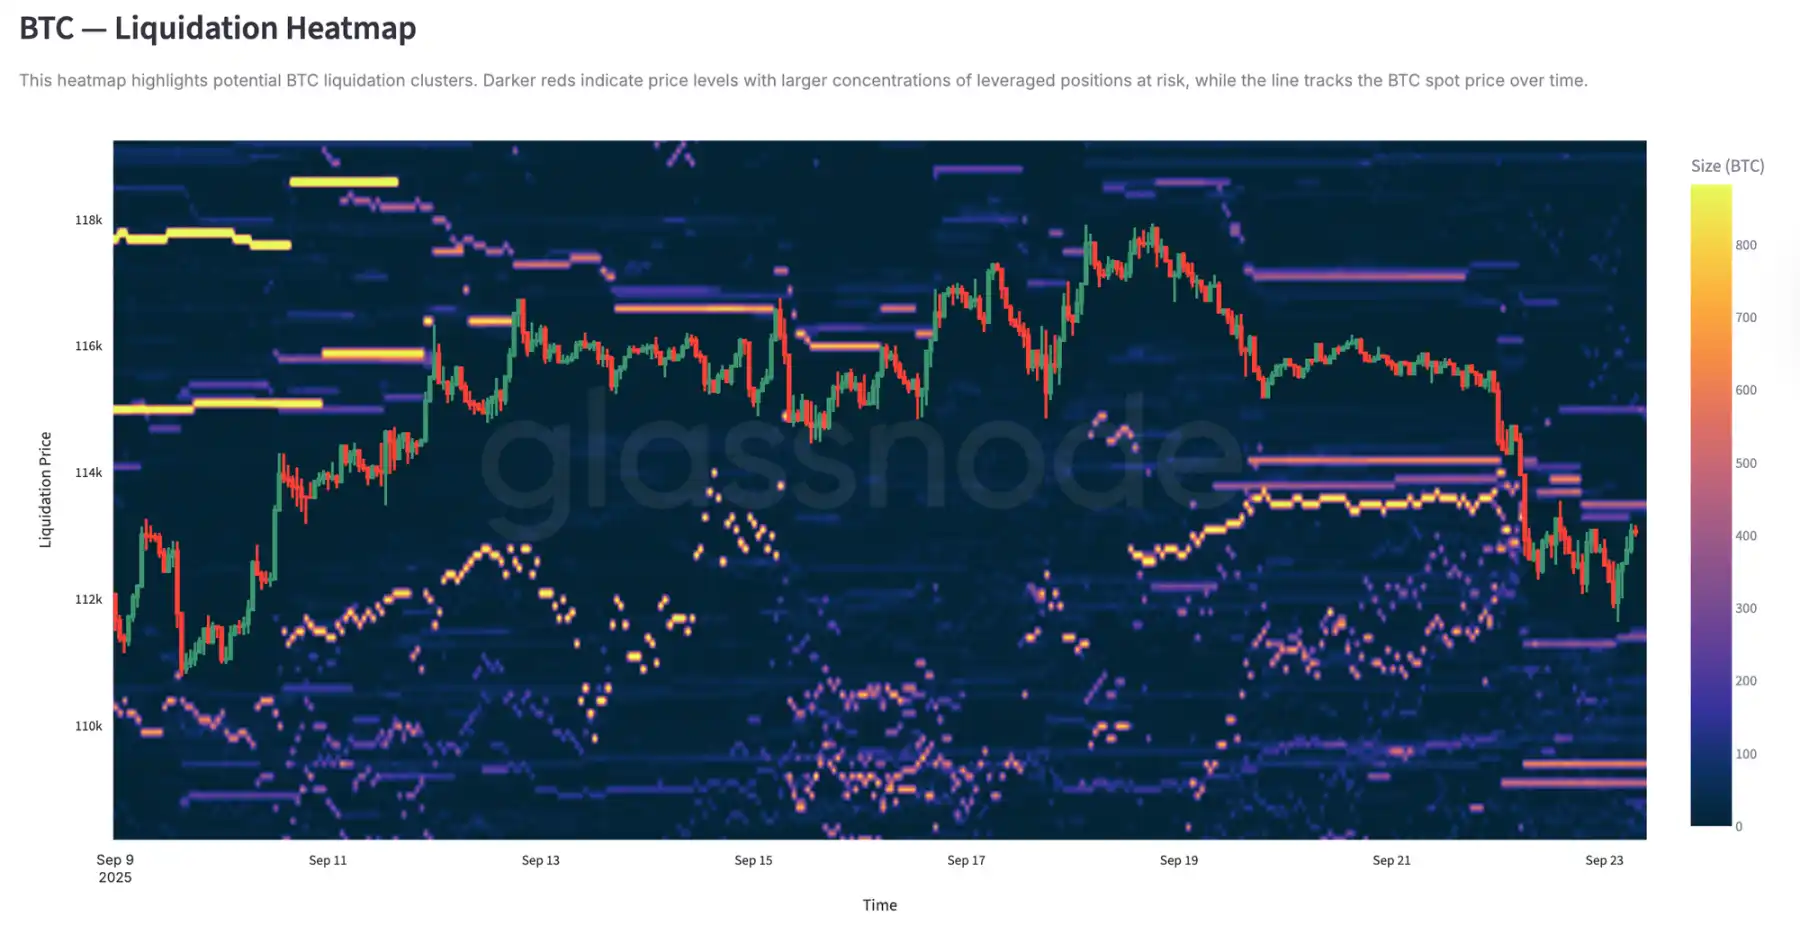
La heatmap des liquidations sur les contrats perpétuels apporte plus de détails. Lorsque le prix est passé sous la zone 114 000–112 000 dollars, des clusters de longues à effet de levier ont été liquidés, entraînant de nombreuses liquidations et accélérant la baisse. Des poches de risque subsistent au-dessus de 117 000 dollars, rendant le marché vulnérable à des fluctuations de liquidité dans les deux sens. En l’absence d’une demande plus forte, la fragilité autour de ces niveaux augmente le risque de volatilité accrue.
Marché des options
Volatilité
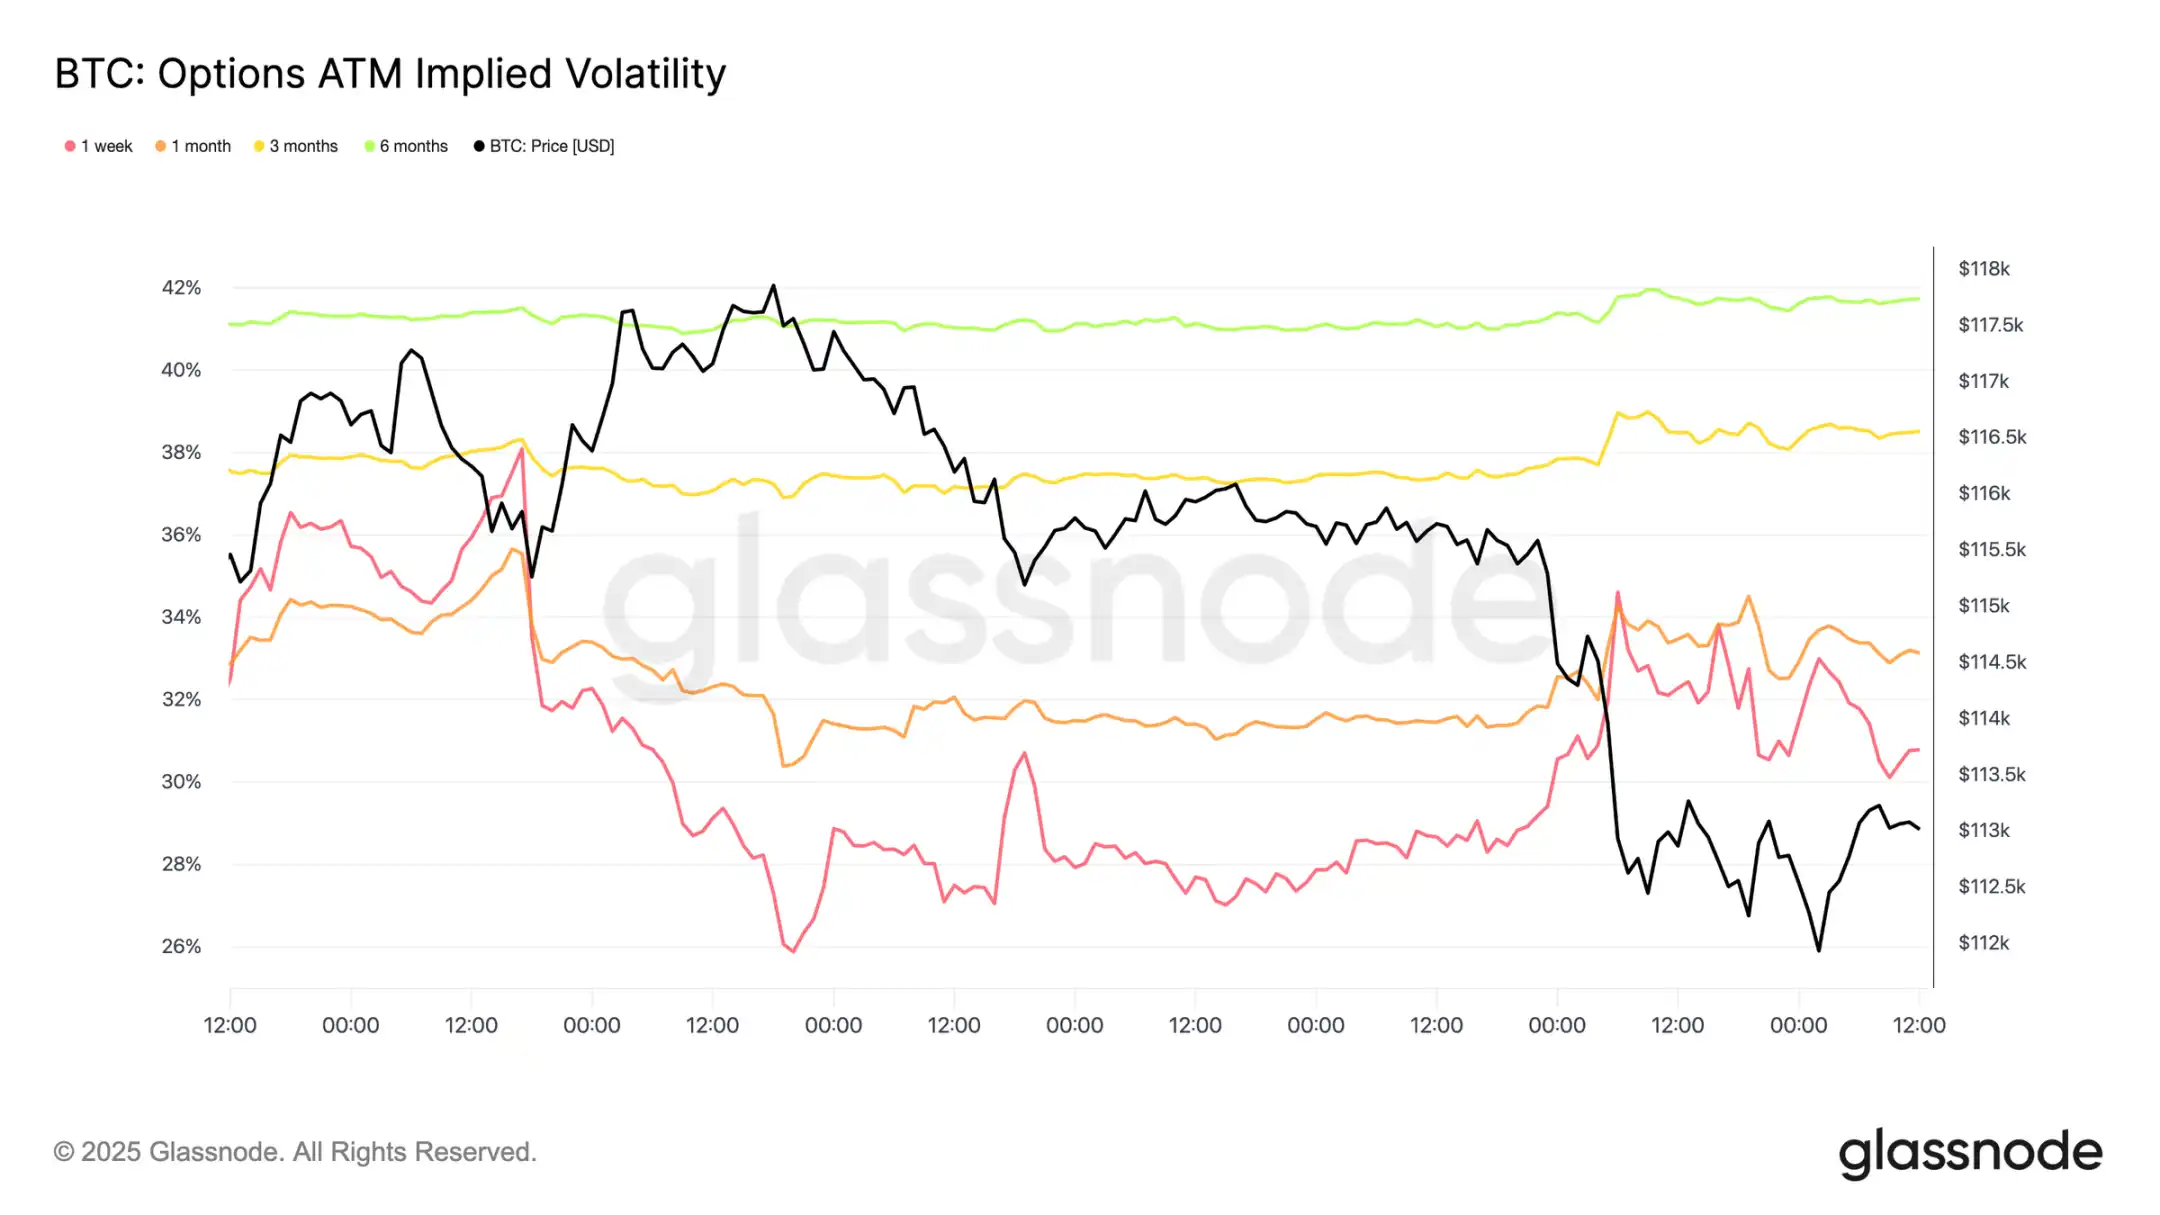
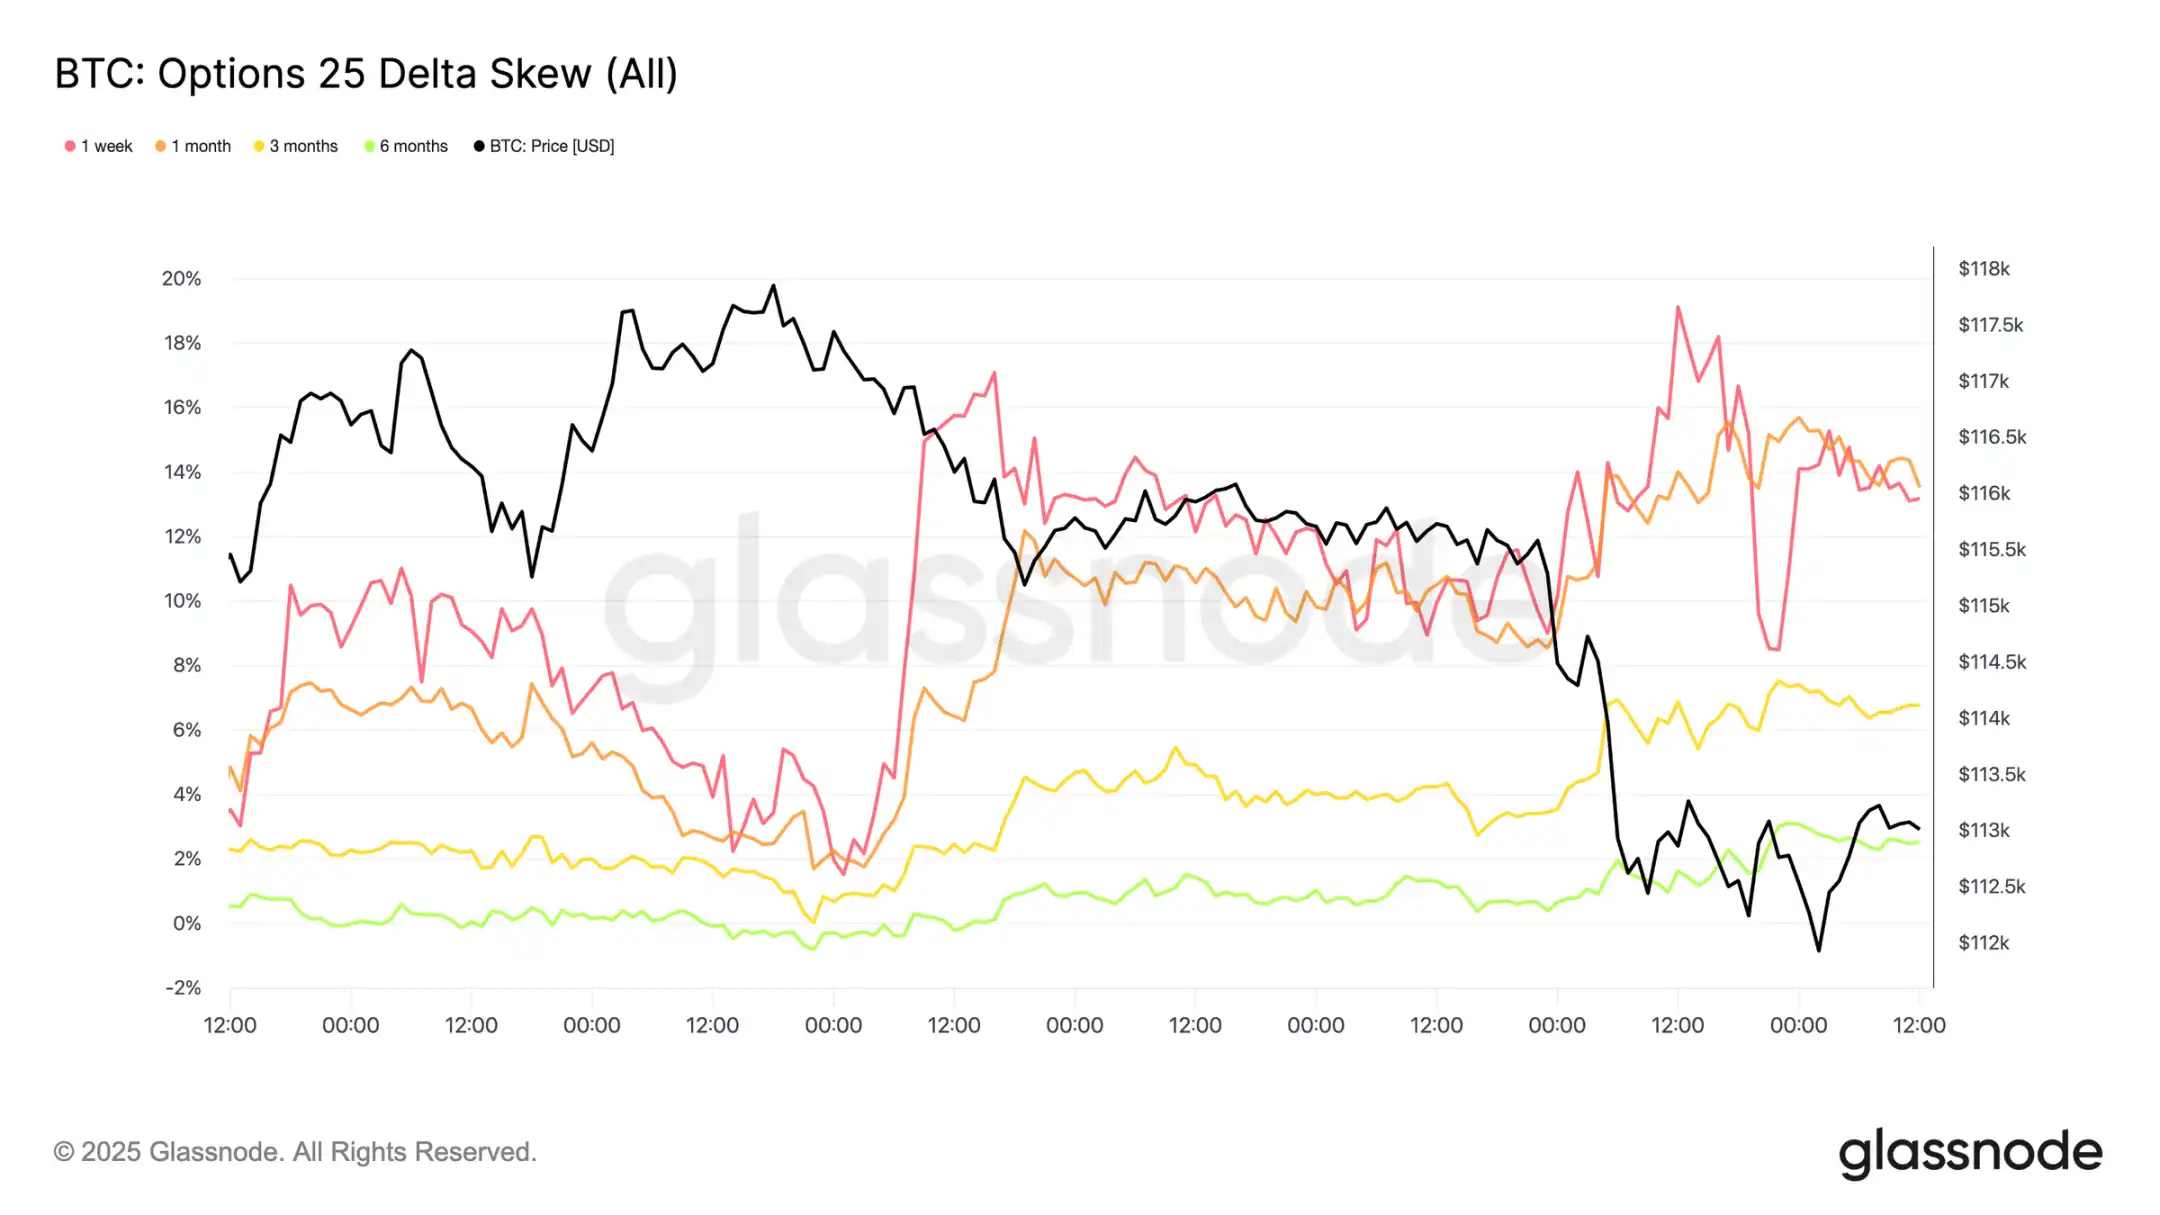
En se tournant vers le marché des options, la volatilité implicite donne une vision claire de la façon dont les traders ont traversé une semaine agitée. Deux catalyseurs majeurs ont façonné le marché : la première baisse de taux de l’année et le plus grand événement de liquidation depuis 2021. Alors que la demande de couverture augmentait, la volatilité a grimpé avant la réunion du FOMC, mais a rapidement chuté après la confirmation de la baisse de taux, indiquant que ce mouvement était largement anticipé. Cependant, la liquidation brutale sur les futures dimanche soir a ravivé la demande de protection, la volatilité implicite à une semaine menant le rebond, avec une extension forte sur toutes les échéances.
Repricing du marché sur la baisse de taux
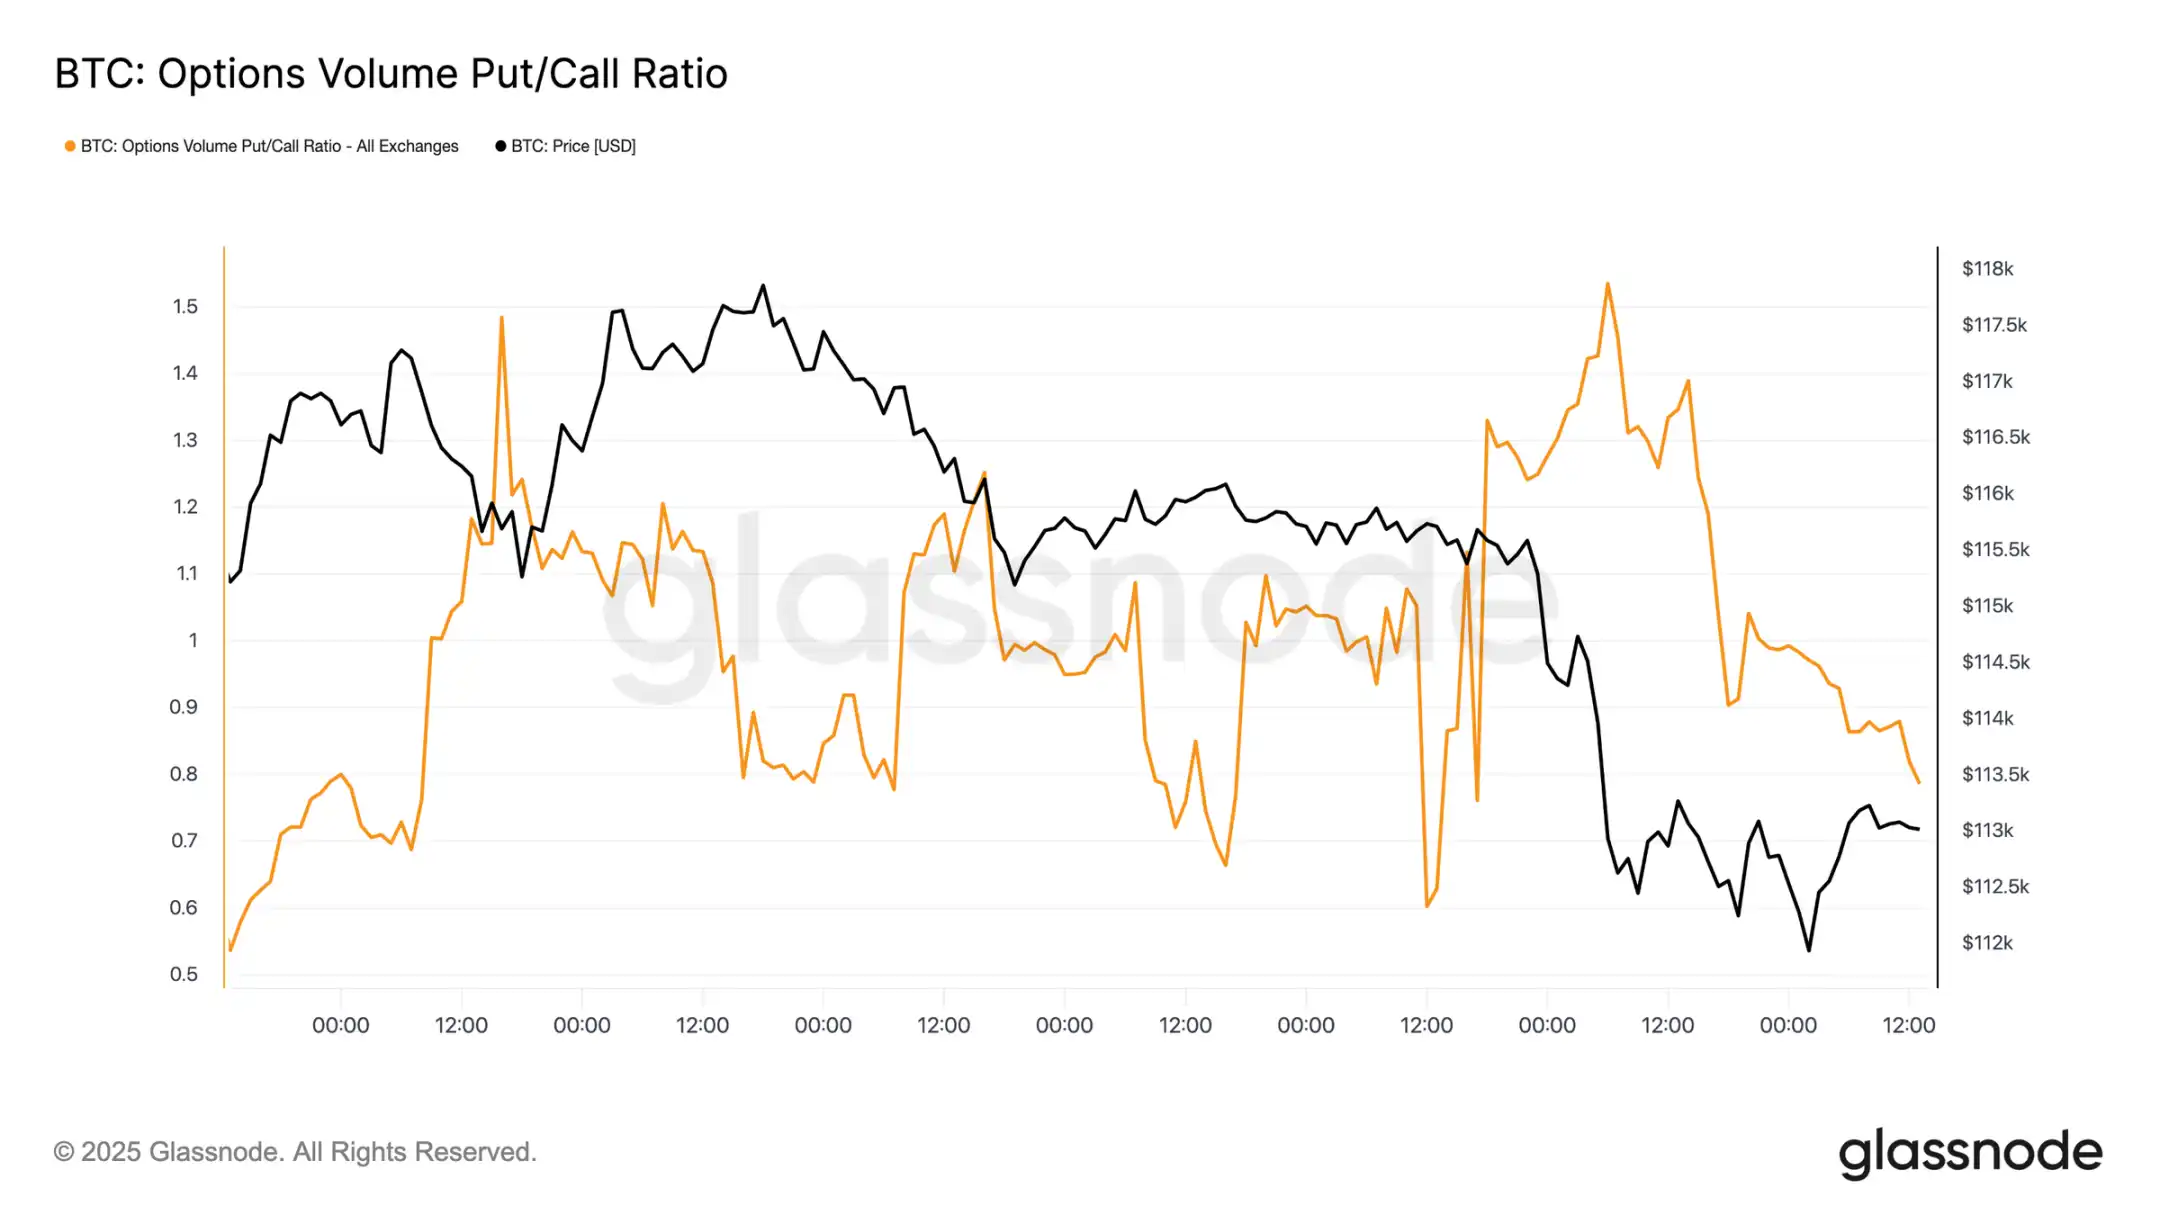
Après la réunion du FOMC, la demande pour les options de vente a été agressive, soit pour se protéger contre une chute brutale, soit pour profiter de la volatilité. Deux jours plus tard, le marché a validé ce signal avec le plus grand événement de liquidation depuis 2021.
Flux de capitaux puts/calls
Après la vente, le ratio volume puts/calls a baissé, les traders encaissant les profits sur les puts ITM tandis que d’autres se tournaient vers des calls moins chers. Les options à court et moyen terme restent fortement orientées vers les puts, rendant la protection à la baisse coûteuse par rapport à la hausse. Pour les participants constructifs sur la fin d’année, ce déséquilibre crée des opportunités : accumuler des calls à moindre coût ou financer ces positions en vendant une exposition à la baisse surévaluée.
Open interest sur les options
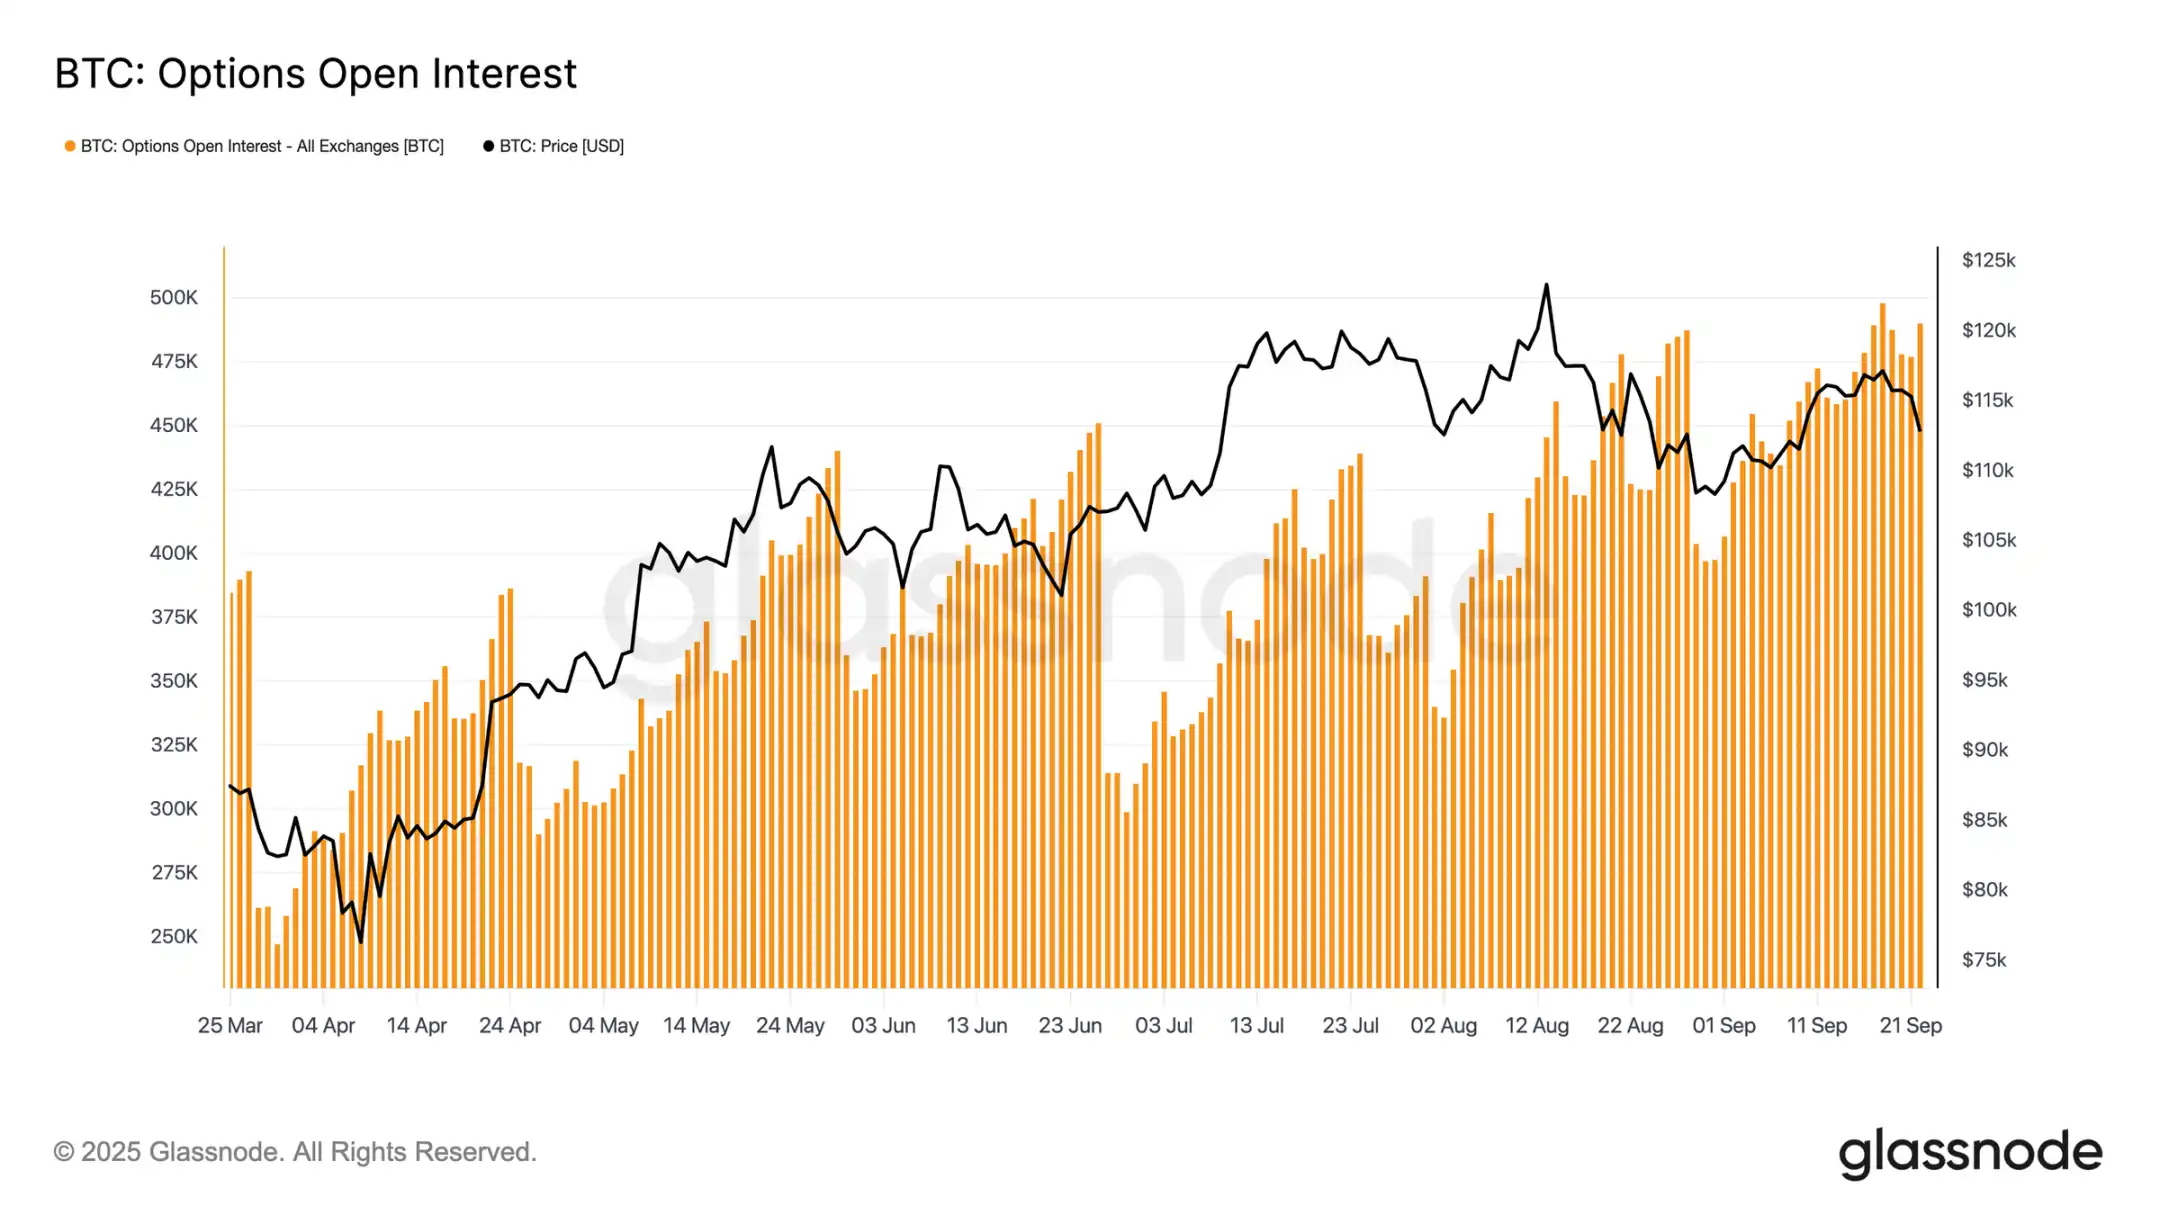
L’open interest total sur les options reste proche des sommets historiques et devrait chuter fortement à l’expiration de vendredi matin, avant de se reconstituer d’ici décembre. Actuellement, le marché est en zone de pic, de sorte que même de faibles variations de prix forcent les market makers à couvrir agressivement. Les market makers sont vendeurs à la baisse et acheteurs à la hausse, ce qui amplifie les ventes et limite les rebonds. Cette dynamique oriente le risque de volatilité à court terme à la baisse, accentuant la fragilité jusqu’à l’expiration et le reset des positions.
Conclusion
Le repli du Bitcoin après la réunion du FOMC reflète un schéma typique « acheter la rumeur, vendre la nouvelle », mais le contexte plus large indique une fatigue croissante. La baisse actuelle de 12 % reste modérée par rapport aux cycles passés, mais elle survient après trois grandes vagues de flux de capitaux qui ont porté la valeur réalisée à 67,8 milliards de dollars, soit presque le double du cycle précédent. Les détenteurs à long terme ont déjà réalisé des profits sur 3,4 millions de BTC, soulignant l’ampleur des ventes et la maturité de cette hausse.
Parallèlement, les flux entrants dans les ETF, qui absorbaient l’offre, ont ralenti, créant un équilibre fragile. Les volumes au comptant ont explosé sous l’effet des ventes forcées, les futures ont connu un fort déléverage, et le marché des options price le risque de baisse. Tous ces signaux indiquent un épuisement du momentum du marché, avec une volatilité dominée par la liquidité.
Sauf si la demande institutionnelle et celle des détenteurs se réaligne, le risque d’un refroidissement profond reste élevé.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Présentation d’Anthropic en vue de son introduction en bourse : le CEO déclare « peu importe les conditions du marché », espère « promettre moins et tenir plus »
Alors qu'Anthropic se précipite vers une IPO, le PDG Amodei adopte une attitude délibérément discrète lors de la tournée de présentation, soulignant « moins de promesses, plus de résultats » et affichant un calme face à la volatilité du marché au moment de l’introduction en bourse. Face à la turbulence du secteur de l’IA et à la polémique autour de Nvidia, Amodei affirme qu’il n’attache pas une importance particulière au mois d’introduction ni aux conditions de marché, admettant que l’investissement en puissance de calcul représente « le problème commercial le plus fondamental ».
Prix des cryptos
Plus


