
Que se passe-t-il avec les ETF XRP américains ? Statut, perspectives de prix et attentes. Une approbation au comptant fera-t-elle bouger le prix du XRP ? Une analyse réaliste.

La course au lancement d’un ETF (exchange-traded fund) XRP s’intensifie, mais les investisseurs restent divisés sur l’impact potentiel de ce produit sur le prix de l’altcoin.
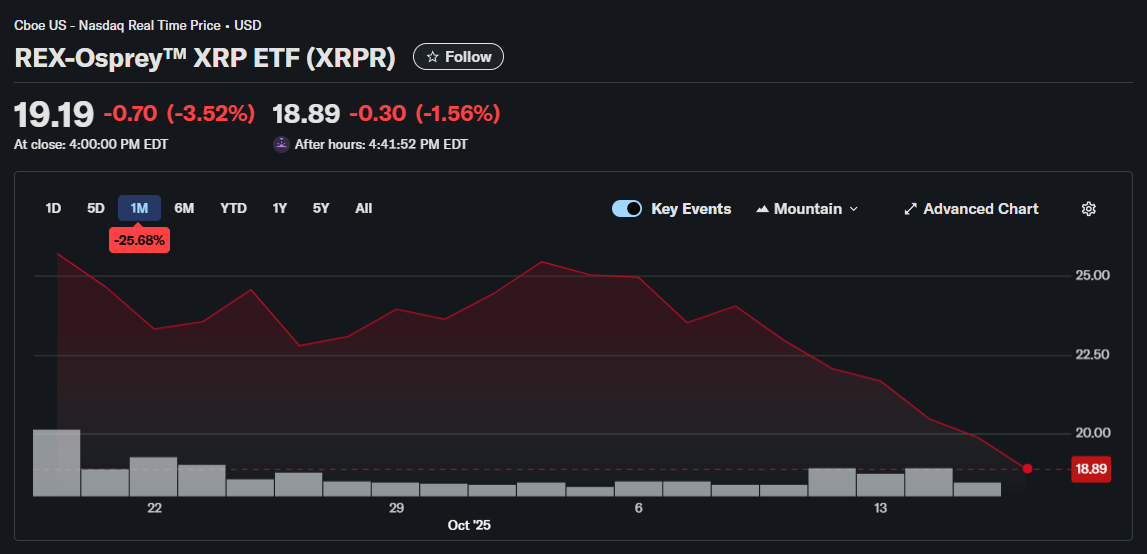
Le marché américain dispose déjà d’un ETF lié au XRP — le REX-Osprey XRPR — mais les produits spot traditionnels attendent toujours l’approbation de la Securities and Exchange Commission (SEC).
Statut actuel : ETFs XRP aux États-Unis (octobre 2025)
- Un produit américain en direct existe : Le XRPR de REX-Osprey a commencé à être négocié à la mi-septembre. Il utilise une structure hybride « 40-Act » (détient du XRP directement et via d’autres ETP XRP). Ce n’est pas le modèle classique « pure spot » du ’33-Act.
- Les dépôts “spot” traditionnels sont en attente : Plusieurs émetteurs, dont CoinShares, Grayscale, Bitwise, WisdomTree, 21Shares et d’autres, ont déposé ou signalé leur intention de lancer des ETFs spot XRP via la procédure standard 19b-4/S-1.
- Des frictions persistent dans le processus : La capacité réglementaire américaine reste limitée. Les dépôts s’accumulent autour des fenêtres de décision d’octobre, mais les retards d’examen et les étapes procédurales réduisent les chances à court terme.
- Des produits à effet de levier sont apparus : Au moins un émetteur a proposé des concepts d’ETF XRP à effet de levier. Ceux-ci nécessitent un examen séparé et n’influencent guère les chances d’approbation des produits spot.
Ce qu’un véritable “ETF spot XRP” changerait
L’ETF XRPR, lancé en septembre, offre aux investisseurs une exposition indirecte au XRP via une structure hybride.
Il détient du XRP directement et à travers d’autres fonds basés sur le XRP, offrant un accès réglementé au token sans nécessiter de portefeuilles crypto.
Malgré un lancement solide, la performance du XRPR est restée modérée, reflétant la prudence générale du marché et des flux entrants limités.
Parallèlement, plusieurs gestionnaires d’actifs — dont CoinShares, Grayscale et Bitwise — ont déposé des demandes pour des ETFs spot XRP traditionnels. Plusieurs d’entre eux font face à une échéance d’approbation de la SEC entre le 18 et le 25 octobre.
Octobre est le mois des ETFs. De nombreuses échéances finales à la mi-octobre.
— Daan Crypto Trades (@DaanCrypto) 28 septembre 2025
On s’attend à voir des approbations d’ETFs pour une variété de grandes altcoins comme $SOL, $XRP, $LTC & $DOGE.
Aucun de ceux dont la date limite est en octobre n’a été émis par Fidelity ou Blackrock, qui sont les deux principaux acteurs… pic.twitter.com/yFWRyuJy3O
Ces dépôts suivent le processus 19b-4 et S-1 sous le Securities Act de 1933, la même procédure utilisée par les candidats aux ETFs Bitcoin et Ethereum.
Cependant, le shutdown du gouvernement américain et l’arriéré de la SEC ont retardé les décisions attendues entre le 18 et le 25 octobre.
Si elles sont approuvées, un ETF spot XRP permettrait aux investisseurs d’obtenir une exposition via des plateformes de courtage traditionnelles.
Il permettrait également aux fonds institutionnels et aux conseillers en investissement enregistrés de détenir du XRP en conformité avec les règles de portefeuille. Cet accès pourrait resserrer les spreads de négociation, augmenter la liquidité et approfondir la participation au marché.
L’approbation d’un ETF spot fera-t-elle bouger le prix du XRP ? Une analyse réaliste
Court terme : un catalyseur négociable — à relativiser
- On peut s’attendre à une hausse avant la décision si les chances d’approbation augmentent, suivie d’une dynamique “acheter la rumeur/vendre la nouvelle” autour de l’événement.
- L’ampleur du mouvement dépend de ce qui est déjà intégré depuis le lancement du XRPR et les spéculations précédentes.
Moyen terme : les flux déterminent la tendance
- Une hausse durable nécessite des créations nettes persistantes et la preuve que les plateformes de gestion de patrimoine référencent effectivement le fonds.
- Si les conseillers allouent même de faibles pondérations modèles, le soutien du prix peut s’amplifier. Si les allocations stagnent, la dynamique post-lancement peut s’estomper.
Pourquoi le mouvement pourrait être plus faible que pour BTC/ETH
- Effet de précédent : BTC et ETH étaient des “premiers” dans leur catégorie ; XRP arriverait après que le marché a appris à traiter les ordres d’ETF crypto.
- Proxy existant : Le XRPR canalise déjà la demande. Un fonds spot pur serait incrémental, non révolutionnaire.
- Mélange d’émetteurs et frais : Si les frais sont élevés ou la distribution limitée, les flux entrants s’affaiblissent.
- Optique de l’offre : Les libérations d’entiercement en cours et les surplombs de distribution hérités peuvent atténuer l’impact des flux nets entrants.
En fin de compte, l’approbation d’un ETF spot XRP serait globalement haussière mais pas transformatrice à elle seule.
Le véritable test viendra après le lancement — lorsque les flux de capitaux, la liquidité et l’adoption institutionnelle révéleront si le produit change réellement la manière dont les investisseurs interagissent avec le XRP.
En attendant, le prix de l’altcoin continuera d’évoluer davantage en fonction du sentiment du marché et des conditions macroéconomiques qu’en fonction des gros titres réglementaires.
L’article What’s Going On With US XRP ETFs? Status, Price Outlook, and Expectations est apparu en premier sur BeInCrypto.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Turquie adopte une approche multidimensionnelle d’urgence pour « éteindre l’incendie » : liquidation de fonds de près de 20 milliards de dollars, arrestation de hauts dirigeants et interdiction des échanges
Le ministre turc des Finances affirme que le risque est "temporaire et contrôlable". Les autorités de régulation vont liquider plus de cent fonds gérés par sept sociétés de gestion d'actifs, impliquant plus de 350 000 investisseurs ; 38 personnes font l'objet de poursuites pénales et d'une interdiction de transaction pour une durée de deux ans. Plusieurs cadres de grandes institutions financières ont été arrêtés, détenus ou frappés d'une interdiction de quitter le pays. La banque centrale a augmenté le volume du financement par pensions, assoupli les exigences de capital pour les banques, et relevé la limite d'emprunt sur le marché monétaire interbancaire à dix fois le niveau précédent. L'indice bancaire turc a bondi de plus de 9 % jeudi, tandis que de nombreuses petites et moyennes valeurs restent en baisse.
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Que faut-il acheter après une hausse des taux d'intérêt de la Fed ? Historiquement, l'énergie et la technologie dominent le marché boursier américain, tandis que l'immobilier est à la traîne. Goldman Sachs : la vitesse des hausses de taux détermine les performances du marché actions américain.
Performance des actions américaines 12 mois après la première hausse des taux par la Fed : selon Jefferies, le secteur de l'énergie affiche le meilleur rendement moyen avec 22,4 %, suivi par la technologie de l'information avec 15,4 %. Selon Charles Schwab, l'immobilier affiche une sous-performance de 4,3 % par rapport au S&P 500, soit la plus mauvaise performance parmi les 11 secteurs. Goldman Sachs indique que la rapidité des hausses de taux est la variable clé affectant le marché actions américain. Actuellement, si le rendement des bons du Trésor américain à 10 ans augmente de 50 points de base en un mois, cela exercerait une pression qualifiée de « relèvement rapide des taux d'intérêt ».
Prix des cryptos
Plus


