
S’enrichir à la série A, prendre sa retraite à la série B : le cours accéléré de la richesse pour les fondateurs de crypto

Source : Fortune
Titre original : Crypto founders are getting very rich, very fast—again
Traduction et compilation : BitpushNews
Dans le monde des startups, nous sommes habitués à ce genre d’histoire : des fondateurs qui luttent pendant des années avant de devenir multimillionnaires lors de l’introduction en bourse ou de la revente de leur entreprise.
Ce genre de conte de richesse se joue aussi dans le secteur des crypto-monnaies, mais le chemin vers la fortune y est souvent bien plus court.
L’exemple typique est celui de Bam Azizi. Il a fondé en 2020 la société de paiement crypto Mesh, qui a bouclé cette année un tour de financement de série B de 82 millions de dollars.
Normalement, ce type de financement devrait être entièrement investi dans le développement de l’entreprise, mais cette fois, au moins 20 millions de dollars sont allés directement dans la poche d’Azizi.
Cette somme provient d’une « vente secondaire » — des investisseurs rachètent des parts aux fondateurs ou à d’autres participants précoces. Cela signifie que, même si le montant du financement semble impressionnant, la somme réellement injectée dans l’entreprise peut être bien inférieure. Mais pour les fondateurs, ils n’ont plus besoin d’attendre des années : ils peuvent atteindre la liberté financière en un clin d’œil.
Ce n’est pas forcément une mauvaise chose. Un porte-parole de Mesh a souligné que l’entreprise a conclu un partenariat avec PayPal et lancé un portefeuille AI, affichant une bonne dynamique de développement. Mais le problème, c’est que dans le contexte actuel de marché haussier, les fondateurs encaissent massivement via des ventes secondaires, engrangeant des fortunes avant même que leur entreprise ait réellement prouvé sa valeur.
Des villas à plusieurs millions
Azizi n’est pas un cas isolé. Depuis le début du marché haussier l’an dernier, le bitcoin est passé de 45 000 dollars à 125 000 dollars, créant d’innombrables légendes de la richesse.
À la mi-2024, la plateforme sociale crypto Farcaster a levé 150 millions de dollars lors d’un tour de financement de série A, dont au moins 15 millions ont servi à racheter les parts du fondateur Dan Romero.
Cet ancien employé de Coinbase n’a jamais caché sa fortune. Dans une interview avec Architectural Digest, il a détaillé sa villa de Venice Beach, d’une valeur de 7,3 millions de dollars, un domaine composé de quatre bâtiments que le magazine a qualifié de « jardin à l’italienne ».
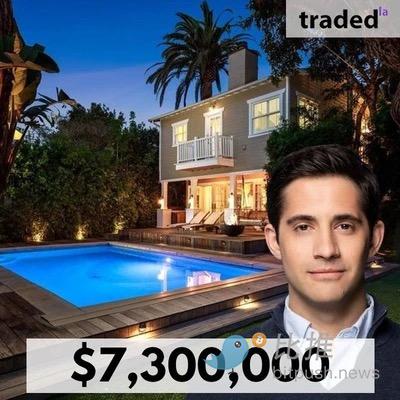
Si la décoration est une réussite, le développement de Farcaster l’est beaucoup moins.
Selon les rapports, la plateforme compte à ce jour moins de 5 000 utilisateurs actifs quotidiens, loin derrière des concurrents comme Zora. Romero n’a pas répondu à ces informations.
Omer Goldberg a également profité de cette tendance. Sa société de sécurité Chaos Labs a levé 55 millions de dollars lors d’un tour de série A cette année, dont 15 millions sont allés dans sa poche. Soutenue par PayPal Ventures, l’entreprise est devenue une voix importante dans la sécurité blockchain, mais elle est restée muette sur cette transaction.
Pourquoi les VC acceptent-ils de payer ?
Selon des professionnels du secteur, dans le marché actuel très dynamique des crypto-monnaies et de l’IA, les ventes secondaires sont devenues monnaie courante.
Des fonds de capital-risque de premier plan comme Paradigm et Andreessen Horowitz acceptent souvent de racheter des parts de fondateurs pour obtenir une position de leader dans les meilleurs projets.
Pour les investisseurs, c’est en réalité un pari. Les actions ordinaires qu’ils acquièrent offrent peu de droits, bien moins que les actions privilégiées des financements classiques. Mais dans un secteur habitué à « vendre du rêve », il est légitime de se demander s’il faut récompenser aussi généreusement des fondateurs qui n’ont pas encore réussi.
Les observateurs chevronnés des crypto-monnaies ne sont pas étrangers à ce phénomène. En 2016, d’innombrables projets ont levé des centaines de millions via des émissions de tokens. Ils promettaient de révolutionner la blockchain, de surpasser Ethereum, mais la plupart ont aujourd’hui disparu.
À l’époque, les investisseurs ont tenté d’utiliser des « tokens de gouvernance » pour encadrer les fondateurs, mais un VC a admis : « On appelle ça un token de gouvernance, mais en réalité, ça ne gouverne rien du tout. »
En 2021, lors du nouveau marché haussier, les modèles de financement se sont rapprochés de ceux de la Silicon Valley traditionnelle, mais les fondateurs continuaient à encaisser rapidement.
La société de paiement MoonPay a permis à ses dirigeants d’empocher 150 millions de dollars lors d’une levée de fonds de 555 millions de dollars.
Lorsque les médias ont révélé que le CEO avait acheté une villa à Miami pour 40 millions de dollars, le marché commençait déjà à se refroidir.
L’ancien projet vedette OpenSea a connu un sort similaire : l’équipe fondatrice a massivement encaissé lors des levées de fonds. Mais avec le déclin de la fièvre NFT, l’entreprise doit aujourd’hui se réinventer.
« Tu construis une communauté de croyants »
Pourquoi les VC n’insistent-ils pas sur des modèles d’incitation plus traditionnels — permettre aux fondateurs de régler leurs besoins financiers de base lors des séries B ou C, mais n’accorder de grosses récompenses qu’une fois l’entreprise réellement couronnée de succès ?
L’avocat expérimenté Derek Colla pointe l’essentiel : la plupart des entreprises crypto sont « légères en actifs », elles n’ont pas besoin d’investir massivement comme dans l’industrie des semi-conducteurs, et cet argent va donc naturellement aux fondateurs.
Il explique : « Ce secteur repose énormément sur le marketing d’influence, et il y a trop de gens prêts à payer cher pour les fondateurs. Au fond, tu construis une communauté de croyants. »
L’expert en transactions secondaires Glen Anderson est encore plus direct : « Dans des cycles de hype comme l’IA ou les crypto-monnaies, tant que tu sais raconter une bonne histoire, tu peux facilement monétiser. » Il précise toutefois que l’encaissement des fondateurs ne signifie pas qu’ils ont perdu confiance dans leur projet.
L’avocat Colla estime que ces gains massifs n’entament pas la motivation des fondateurs. Il cite MoonPay en exemple : bien que les fondateurs aient été critiqués pour l’achat de la villa, l’entreprise continue de bien se porter. L’échec de Farcaster n’est pas dû à un manque d’efforts du fondateur : « Il travaille plus que la plupart des gens. »
Mais il reconnaît aussi que les meilleurs entrepreneurs choisissent de conserver leurs parts sur le long terme, car ils croient que leur valeur explosera lors de l’introduction en bourse. « Les grands fondateurs ne veulent jamais vendre sur le marché secondaire », conclut Colla.
Dans ce secteur plein d’opportunités et de bulles, la richesse arrive aussi vite qu’elle repart. Alors qu’une nouvelle vague d’enrichissement se profile, il serait peut-être temps de réfléchir : quel type d’incitation peut vraiment faire naître de grandes entreprises ?
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Présentation d’Anthropic en vue de son introduction en bourse : le CEO déclare « peu importe les conditions du marché », espère « promettre moins et tenir plus »
Alors qu'Anthropic se précipite vers une IPO, le PDG Amodei adopte une attitude délibérément discrète lors de la tournée de présentation, soulignant « moins de promesses, plus de résultats » et affichant un calme face à la volatilité du marché au moment de l’introduction en bourse. Face à la turbulence du secteur de l’IA et à la polémique autour de Nvidia, Amodei affirme qu’il n’attache pas une importance particulière au mois d’introduction ni aux conditions de marché, admettant que l’investissement en puissance de calcul représente « le problème commercial le plus fondamental ».
Prix des cryptos
Plus


