
La « zone interdite » des crypto-monnaies : les signaux cycliques sont déjà apparus, mais la plupart des gens ne s’en rendent pas compte

Auteur : Christina Comben
Source : The Coin Republic
Titre original : The Forgotten Phase: Why the Crypto Market Might Be Stuck Between Cycles
Traduction et compilation : BitpushNews
Points clés :
-
Le marché des cryptomonnaies pourrait ne pas être en bull market ni en bear market, mais plutôt dans une « phase intermédiaire oubliée », similaire à la période de calme après la fin du resserrement quantitatif en 2019, qui annonçait souvent le début d’une nouvelle hausse.
-
La fin du resserrement quantitatif par la Fed, ainsi que des niveaux similaires d’évaluation du risque sur le marché, indiquent que le marché crypto est en phase de consolidation, et non à l’aube d’un effondrement.
-
Malgré la volatilité à court terme, des politiques réglementaires favorables aux cryptos, le lancement des ETF et l’adoption massive par les institutions rendent les fondamentaux du marché en 2025 bien plus solides qu’en 2019.
Situation du marché : un état difficile à définir
« Sommes-nous en bull market ou en bear market ? » — Cette question, la plus débattue sur le marché crypto, pourrait ne plus être pertinente à la fin de 2025. Alors que traders et analystes tentent d’étiqueter le marché actuel, ils constatent que celui-ci refuse toute définition simple.
Les prix des cryptomonnaies n’ont pas reproduit la hausse parabolique de 2021, mais sont loin d’atteindre le désespoir d’un vrai bear market. Alors, que se passe-t-il exactement ?
Le trader crypto Dan Gambardello propose une lecture : nous pourrions être dans le « chapitre oublié » du cycle.
Cette phase de calme rappelle la période de juillet à septembre 2019 : le marché évoluait latéralement, la Fed mettait fin au resserrement quantitatif, et le marché crypto semblait plongé dans une étrange stagnation avant de préparer son prochain grand mouvement.
Le fantôme de 2019
Retour sur les actualités crypto de juillet 2019 : la Fed annonçait officiellement la fin du resserrement quantitatif, un changement de politique marquant une évolution subtile mais importante de la liquidité mondiale.
En septembre, quelques mois plus tard, le resserrement prenait officiellement fin. Cela a ouvert la voie à une hausse modérée, qui a finalement déclenché l’explosion du marché en 2020-2021.
Aujourd’hui, l’histoire semble se répéter. La Fed a de nouveau annoncé la fin du resserrement quantitatif pour décembre 2025. Dans les deux périodes, la liquidité macroéconomique commence à se retourner, mais la confiance du marché dans les prix crypto n’a pas encore suivi.
« L’annonce de la fin du QT vient d’être faite, » explique Gambardello dans une vidéo, « ce n’est ni le sommet du bull market, ni le creux du bear market, mais une zone floue entre les deux. »
Cette « phase intermédiaire » est souvent négligée dans les actualités crypto, mais elle constitue pourtant une étape clé de la réinitialisation du cycle. En 2019, le score de risque du Bitcoin oscillait autour de 42, quasiment identique au score actuel de 43. Malgré des prix différents, le sentiment du marché reflète une incertitude similaire.
Indicateurs de risque du marché crypto et valeur de la patience
« Si vous croyez que la fin du QT apportera un regain de liquidité, envisagez de constituer progressivement des positions lors de tout repli avant décembre 2025, » conseille Gambardello.
Le système alimenté par l’IA qu’il a développé, appelé « Zero », recommande de déployer les fonds de manière rationnelle, en identifiant les zones de risque plutôt qu’en poursuivant la dynamique du marché.
Il souligne qu’en 2019, le score du modèle de risque pour Ethereum était de 11, contre 44 aujourd’hui. Celui de Cardano est de 29. Ces chiffres, basés sur la volatilité et les données de sentiment, aident les investisseurs macro à planifier leurs zones d’accumulation, plutôt que de trader de façon émotionnelle sur la volatilité.
Si le score retombe dans la zone des 30 ou 20, cela pourrait offrir une opportunité d’accumulation rêvée pour les investisseurs de long terme.
Les données de Glassnode confirment ce schéma. Pendant les phases de consolidation intermédiaire, l’offre détenue par les investisseurs de long terme augmente généralement à mesure que les spéculateurs quittent le marché.
En 2019, la part des détenteurs de Bitcoin à long terme dépassait 64,4 % de l’offre en circulation ; en 2025, ce chiffre approche à nouveau ce niveau. La patience semble être l’arme secrète des investisseurs avisés.
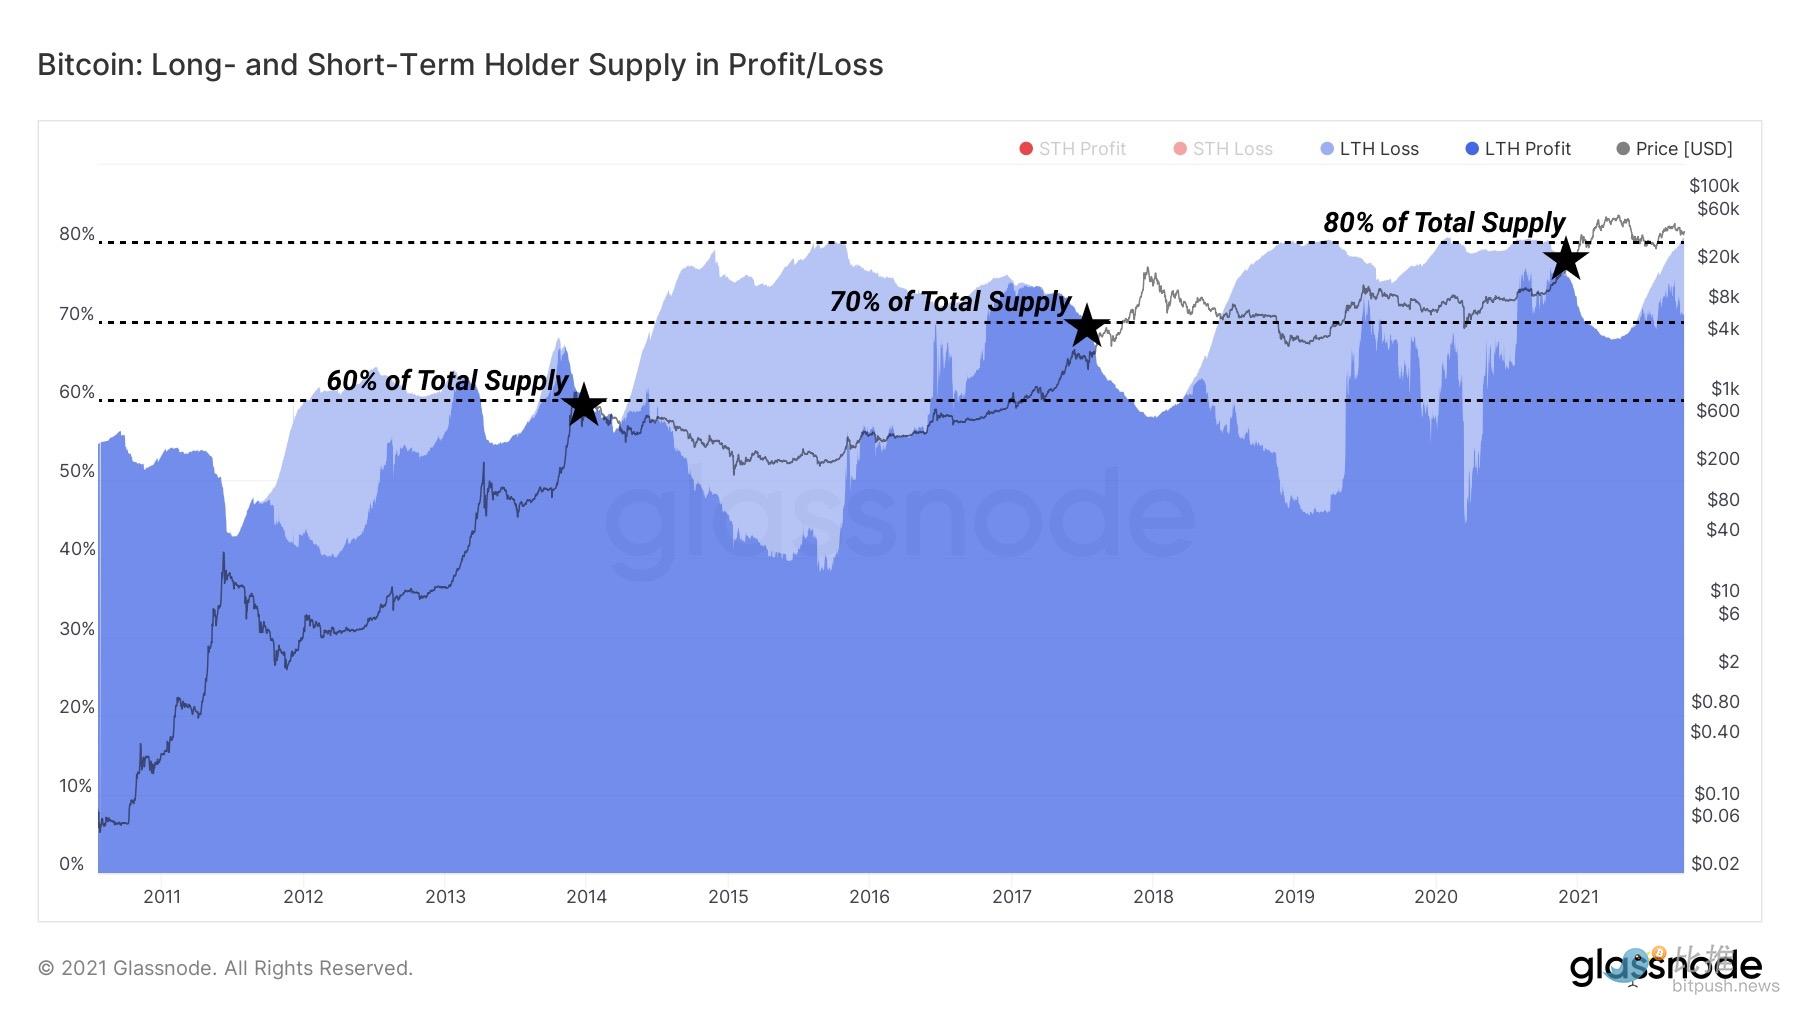
(Source du graphique : studio.glassnode.com)
Ce que révèlent les graphiques
Sur le graphique hebdomadaire d’Ethereum, l’évolution est étonnamment similaire. En juillet 2019, juste après la fin du QT, Ethereum a testé sa moyenne mobile sur 20 semaines, a rebondi puis a rechuté, ne retrouvant sa vigueur que plusieurs mois plus tard.
Cet été, le même croisement des moyennes mobiles sur 20 et 50 semaines se reproduit ; cela rappelle que les cycles alternent toujours entre espoir et lassitude.
Gambardello explique que le signal à surveiller sera la capacité d’Ethereum à franchir sa moyenne mobile sur 20 semaines. C’est un signal de confirmation à court terme pour savoir si le marché va répéter le schéma de 2019.
Sinon, une capitalisation totale temporairement ramenée à 3 000 milliards de dollars (contre 3 600 milliards actuellement selon CoinMarketCap) pourrait rejouer le scénario de l’époque : une baisse suffisante pour effrayer les particuliers, mais pas assez pour mettre fin à la tendance haussière.
Une décennie différente, une psychologie de marché identique
Bien sûr, 2025 n’est pas une simple copie de 2019. Les gros titres des actualités crypto ont changé, et la scène macroéconomique aussi.
Un gouvernement américain pro-crypto est en place. Le « Clarity Act » et le « GENIUS Act » ont pratiquement mis fin à l’incertitude réglementaire qui empêchait les investisseurs de dormir. L’ETF Ethereum est désormais coté.
Les émetteurs de stablecoins sont régulés. BlackRock domine désormais avec 25 milliards de dollars d’actifs en ETF crypto.
Cette puissance institutionnelle ne disparaîtra pas du jour au lendemain. Au contraire, elle a changé le rythme du marché, qui fonctionne désormais avec des tableurs et des stress tests, plutôt qu’à l’adrénaline.
Ce que nous observons n’est peut-être pas un nouveau bull market ou bear market, mais un changement plus subtil : une phase de transition au sein d’un système monétaire plus vaste.
Le changement de liquidité de la Fed, la prise de fonction du nouveau président avant mai, et la normalisation réglementaire pourraient faire de 2025 une période de préparation calme avant la prochaine hausse.
Gambardello ne pense pas que nous entrions dans un bear market, mais plutôt dans une « phase de consolidation frustrante ».
Oui, c’est frustrant. Mais peut-être nécessaire. Si le marché crypto de 2019 nous a appris quelque chose, c’est que l’ennui précède souvent la rupture.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Prix des cryptos
Plus


