
Soros prédit une bulle de l’IA : nous vivons dans un marché autoréalisateur

L'article illustre de manière vivante la « théorie de la réflexivité » de George Soros à travers le comportement de Brian Armstrong lors de la conférence téléphonique sur les résultats financiers de Coinbase, c’est-à-dire que le prix du marché peut influencer la valeur intrinsèque d’un actif. L’article explore en outre comment les marchés financiers façonnent activement la réalité, et prend pour exemples la vague de conglomérats, la crise financière de 2008 et la bulle actuelle de l’intelligence artificielle pour expliquer les mécanismes de la boucle de rétroaction et ses risques potentiels. Résumé généré par Mars AI. Ce résumé a été généré par le modèle Mars AI, dont l’exactitude et l’exhaustivité sont encore en cours d’amélioration.
Comment les marchés financiers façonnent-ils la réalité qu'ils sont censés mesurer ?
Il y a un monde de différence entre le fait de « savoir » rationnellement et celui de « comprendre » par expérience directe. C’est comme lire un manuel de physique et regarder les MythBusters faire exploser un chauffe-eau.
Le manuel vous dira : chauffer de l’eau dans un système fermé produit une pression hydraulique à cause de l’expansion de l’eau.
Vous comprenez les mots, vous saisissez la théorie de la physique des changements de phase.
Mais MythBusters montre comment la pression peut transformer un chauffe-eau en fusée, le propulsant à 500 pieds dans les airs.
Ce n’est qu’en voyant la vidéo que vous comprenez vraiment ce qu’est une explosion de vapeur catastrophique.
Montrer est souvent plus puissant que raconter.
La semaine dernière, Brian Armstrong nous a offert une démonstration en direct de la « théorie de la réflexivité » de George Soros, avec un effet qui aurait rendu l’équipe de MythBusters fière.
Lors de la conférence téléphonique sur les résultats de Coinbase, après avoir répondu aux questions des analystes, Brian Armstrong a prononcé une série de mots supplémentaires. Ces mots étaient ceux sur lesquels les joueurs des marchés de prédiction avaient parié qu’il pourrait dire.
À la fin de la réunion, il a déclaré : « J’ai suivi les paris des marchés de prédiction sur ce que je dirais lors de cette conférence. Maintenant, je voudrais simplement ajouter les mots suivants : bitcoin, ethereum, blockchain, staking et Web3. »
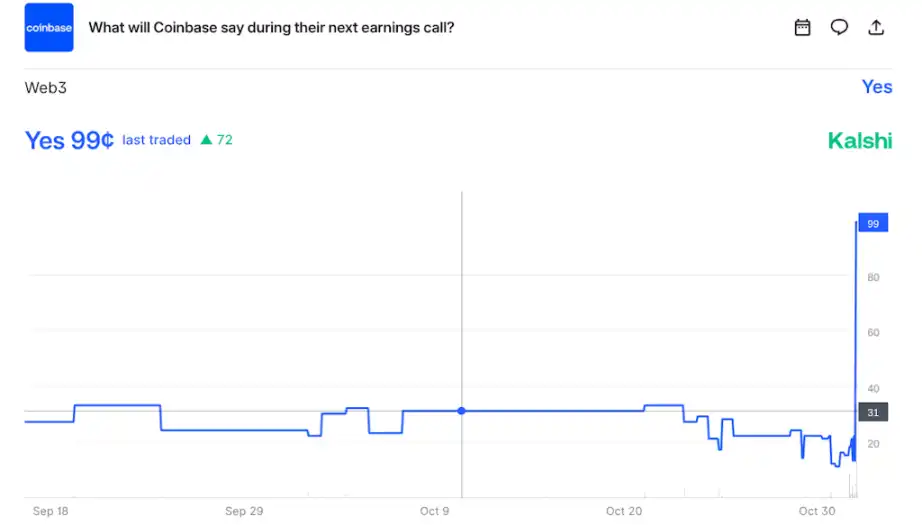
À mon avis, cela illustre de manière vivante le fonctionnement de la plupart des marchés financiers, comme l’explique la théorie de George Soros : les prix du marché influencent la valeur des actifs qu’ils sont censés évaluer.
Avant de devenir un milliardaire gestionnaire de fonds spéculatifs, Soros aspirait à être philosophe. Il attribue son succès à la découverte d’une faille dans la « théorie des marchés efficients » : « Les prix du marché déforment toujours les fondamentaux. »
Les marchés financiers ne se contentent pas de refléter passivement les fondamentaux des actifs, comme on le pense traditionnellement ; ils façonnent activement la réalité qu’ils sont censés mesurer.
Soros a donné l’exemple de la vague des conglomérats dans les années 1960 : les investisseurs croyaient que ces entreprises pouvaient créer de la valeur en acquérant de petites sociétés performantes, ce qui a fait monter leur cours en bourse, leur permettant ainsi d’utiliser ce prix surévalué pour acquérir ces sociétés et ainsi « réaliser » la valeur.
En résumé, cela crée une boucle de rétroaction « continue et cyclique » : les idées des participants influencent les événements sur lesquels ils parient, et ces événements influencent à leur tour leurs idées.
Aujourd’hui, Soros prendrait probablement l’exemple d’une société comme MicroStrategy. Son PDG, Michael Saylor, vend justement cette logique cyclique aux investisseurs : vous devriez valoriser l’action MicroStrategy à une prime supérieure à la valeur nette d’actif, car le fait de négocier à une prime rend l’action elle-même plus précieuse.
En 2009, Soros écrivait qu’il avait analysé la crise financière à l’aide de la théorie de la réflexivité et identifié une erreur fondamentale : croire que « la valeur des garanties (immobilières) n’a rien à voir avec la disponibilité du crédit ».
Selon l’opinion dominante, les banques avaient simplement surestimé la valeur des biens immobiliers utilisés comme garanties de prêts, et les investisseurs avaient payé trop cher les produits dérivés adossés à ces prêts.
Parfois, c’est effectivement le cas, il s’agit simplement d’une mauvaise évaluation des actifs.
Mais Soros estime que l’ampleur de la crise financière de 2008 ne peut s’expliquer que par la « boucle de rétroaction » : les investisseurs achetaient des produits de crédit à des prix élevés, ce qui faisait monter la valeur des garanties sous-jacentes (l’immobilier). « Lorsque le crédit devient moins cher et plus accessible, l’activité économique s’intensifie et la valeur de l’immobilier augmente. »
Et la hausse de la valeur de l’immobilier encourage à son tour les investisseurs en crédit à payer des prix encore plus élevés.
En théorie, le prix des produits dérivés de crédit comme les CDO devrait refléter la valeur de l’immobilier. Mais en réalité, ils contribuent aussi à créer cette valeur.
Voilà, du moins, l’explication des manuels de la théorie de la réflexivité financière de Soros.
Mais Brian Armstrong ne s’est pas contenté d’expliquer, il l’a démontrée sur le terrain, à la manière de MythBusters.
En prononçant les mots sur lesquels les gens avaient parié qu’il dirait, il a prouvé que l’opinion des participants (les marchés de prédiction) pouvait façonner directement le résultat (ce qu’il a effectivement dit), ce qui illustre parfaitement ce que Soros entend par « les prix du marché déforment les fondamentaux ».
La bulle actuelle de l’intelligence artificielle est une version à mille milliards de dollars de l’expérience de Brian Armstrong, nous permettant de comprendre à temps ce principe : les gens pensent que l’AGI va se réaliser, alors ils investissent dans OpenAI, Nvidia, les centres de données, etc. Ces investissements rendent l’AGI plus probable, ce qui attire encore plus d’investissements dans OpenAI…
Cela illustre parfaitement la célèbre affirmation de Soros sur les bulles : il achète parce que l’achat fait monter le prix, et un prix plus élevé améliore les fondamentaux, ce qui attire encore plus d’acheteurs.
Mais Soros avertit aussi les investisseurs de ne pas croire aveuglément à ces prophéties autoréalisatrices. Car dans les cas extrêmes de bulles, la vitesse à laquelle les investisseurs font monter les prix dépasse de loin la capacité des prix à améliorer les fondamentaux.
En réfléchissant à la crise financière, Soros écrivait : « Un processus de rétroaction positive complet est auto-renforçant au début, mais il atteint inévitablement un sommet ou un point d’inflexion, après quoi il se renforce dans la direction opposée. »
En d’autres termes, les arbres ne montent pas jusqu’au ciel, et les bulles ne gonflent pas indéfiniment.
Malheureusement, il n’existe pas encore d’expérience à la MythBusters pour illustrer cela sur le terrain.
Mais au moins, nous savons maintenant que les prix du marché peuvent faire advenir des choses, tout comme quelques mots prononcés lors d’une conférence téléphonique sur les résultats.
Alors, pourquoi l’AGI (intelligence artificielle générale) n’en ferait-elle pas autant ?
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Prix des cryptos
Plus


