
Jeu crypto sous une baisse des taux hawkish : comment la nuit des décisions de politique monétaire recompose la logique de valorisation des actifs

Auteur : ChandlerZ, Foresight News
Titre original : À la veille de la décision sur les taux, la pression d'une baisse des taux hawkish, l'épreuve de fin d'année pour la liquidité et le marché crypto
Dans la nuit du 11 décembre, heure de l'Est asiatique, la Fed annoncera sa dernière décision sur les taux d'intérêt de l'année. Le marché est presque unanime : il est très probable que la fourchette cible des fonds fédéraux soit abaissée de 25 points de base supplémentaires, passant de 3,75%–4,00% à 3,50%–3,75%, marquant ainsi la troisième baisse de taux depuis septembre.
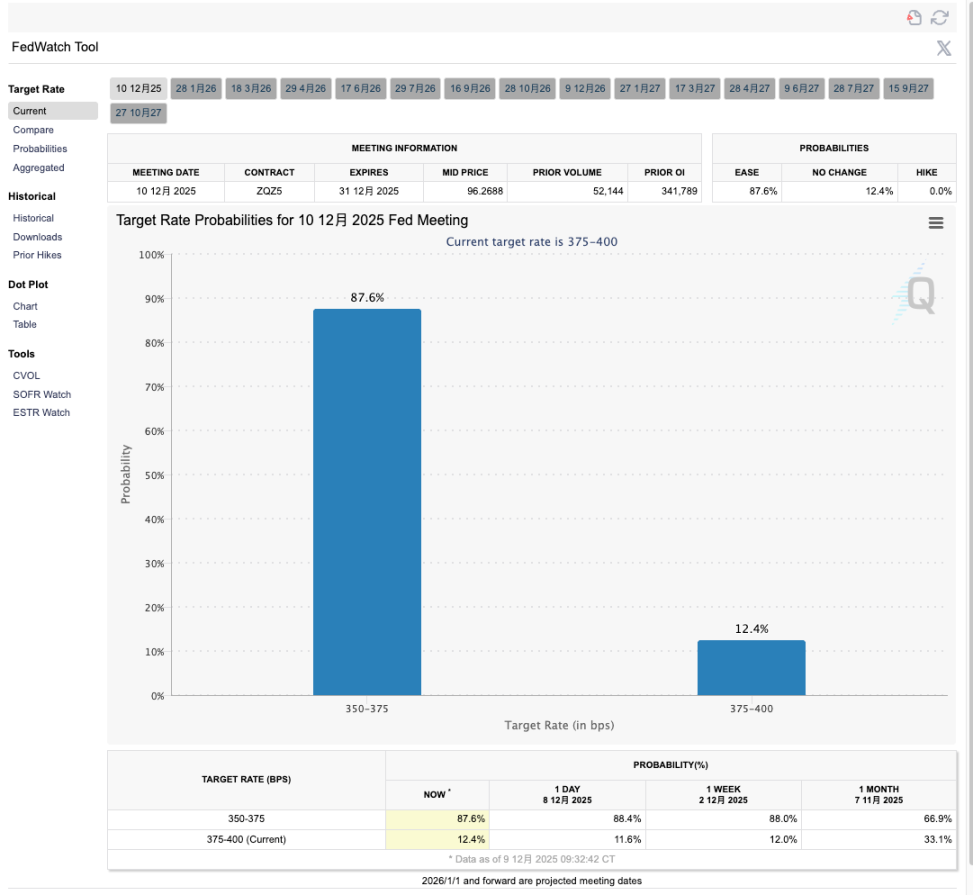
Mais plutôt que d'attendre de savoir s'il y aura une baisse des taux, le marché s'intéresse davantage à savoir s'il s'agira d'une baisse des taux hawkish au sens strict.
Derrière cette ambiance subtile se cache un Federal Open Market Committee (FOMC) fortement divisé. Certains membres s'inquiètent du fait que le marché de l'emploi montre déjà des signes de faiblesse dans un contexte de shutdown gouvernemental et de réduction volontaire des effectifs par les entreprises, et que maintenir les taux à un niveau élevé ne ferait qu'amplifier le risque de récession ; d'autres membres se concentrent sur une inflation sous-jacente toujours supérieure à l'objectif de 2%, estimant que les taux actuels sont déjà suffisamment restrictifs et qu'un assouplissement prématuré ne ferait que poser de plus grands risques inflationnistes à l'avenir.
Ce qui complique encore les choses, c'est que ce débat a lieu dans une période de vide statistique. Le shutdown du gouvernement américain a retardé la publication de certaines données macroéconomiques clés, forçant le FOMC à prendre des décisions avec des informations incomplètes, ce qui rend la communication politique de cette réunion nettement plus difficile que d'habitude.
Un FOMC divisé, et le retour d'une baisse des taux hawkish
Si l'on considère cette réunion comme une pièce de théâtre, alors la baisse des taux hawkish d'octobre en serait le prologue. À l'époque, la Fed avait d'une part abaissé la fourchette cible des taux des fonds fédéraux de 25 points de base, tout en annonçant officiellement la fin, à compter du 1er décembre, du processus de resserrement quantitatif qui durait depuis trois ans, mettant fin à la réduction de son bilan. D'un point de vue opérationnel, il s'agissait d'une combinaison manifestement dovish : baisse des taux et arrêt du resserrement du bilan, ce qui aurait dû soutenir durablement les actifs risqués.
Mais à ce moment-là, Powell a douché à plusieurs reprises l'enthousiasme lors de la conférence de presse. Il a insisté sur le fait qu'une nouvelle baisse des taux en décembre n'était pas acquise, et a évoqué publiquement, fait rare, de fortes divergences au sein du comité. Résultat : les taux ont effectivement baissé, la Fed a affiché une posture de léger assouplissement monétaire, mais le dollar et les rendements des obligations d'État américaines ont continué de grimper, tandis que les marchés actions et crypto ont rapidement effacé leurs gains après une brève hausse.
Le président de la Fed de New York, Williams, a clairement indiqué fin novembre qu'il y avait encore une marge d'ajustement supplémentaire à court terme de la fourchette cible des taux des fonds fédéraux, ce qui a été perçu comme un soutien public à la baisse des taux de cette réunion ; à l'inverse, plusieurs responsables, dont ceux de la Fed de Boston et de Kansas City, ont rappelé à plusieurs reprises que l'inflation restait supérieure à l'objectif de 2% et que les prix des services étaient particulièrement rigides, estimant qu'il n'y avait pas de raison impérieuse de poursuivre l'assouplissement dans ce contexte. Selon eux, même si une nouvelle baisse a lieu, il ne s'agirait que d'un ajustement marginal de la politique précédente, et non du début d'un nouveau cycle d'assouplissement.
Les prévisions des institutions externes reflètent également ce dilemme. Les banques d'investissement comme Goldman Sachs s'attendent généralement à ce que le dot plot de cette réunion relève légèrement la trajectoire des baisses de taux après 2026, ce qui signifie qu'en reconnaissant les pressions actuelles sur la croissance économique et l'emploi, la Fed enverra néanmoins un signal clair au marché : il ne faut pas interpréter cette baisse des taux comme un retour à un mode d'assouplissement continu.
Trois scénarios : comment le bitcoin se valorise-t-il dans les interstices macroéconomiques ?
À la veille de la réunion, la position du bitcoin est plutôt délicate. Après un pic en octobre, son prix a connu une correction d'environ 30% et oscille actuellement au-dessus de 90 000 dollars ; dans le même temps, les flux nets dans les ETF sont nettement inférieurs au pic du début d'année, certaines institutions commencent à revoir à la baisse leurs objectifs à moyen et long terme, et les inquiétudes concernant le maintien de taux sans risque élevés s'infiltrent progressivement dans les modèles de valorisation. Les signaux issus de cette réunion pourraient pousser le marché sur trois trajectoires totalement différentes.
La première, le scénario de référence le plus probable : les taux baissent comme prévu de 25 points de base, mais le dot plot reste prudent quant au nombre de baisses de taux après 2026, et Powell continue d'insister lors de la conférence de presse sur l'absence de trajectoire prédéfinie pour des baisses successives, tout dépendant des données. Dans cette configuration, le marché a encore des raisons de miser à court terme sur la baisse des taux, le bitcoin pourrait tenter de franchir la zone de résistance proche de ses plus hauts dans la nuit, mais avec la stabilisation, voire une légère hausse, des rendements obligataires à long terme, la hausse des taux réels mettra à l'épreuve la durabilité de l'amélioration du sentiment, et le prix a plus de chances de fluctuer à un niveau élevé plutôt que de poursuivre une tendance haussière marquée.
Le deuxième scénario, plus dovish mais moins probable : en plus de la baisse des taux, le dot plot révise nettement à la baisse le niveau médian des taux à moyen terme, suggérant qu'il y aurait encore plus de deux baisses de taux possibles en 2026, et la déclaration post-réunion rapproche la fin du resserrement du bilan d'une gestion de réserve, avec un engagement plus clair à maintenir des réserves abondantes. Ce scénario équivaut à une nouvelle coupe des taux et à un retournement des anticipations de liquidité, ce qui serait très favorable à tous les actifs à duration longue.
Pour le marché crypto, tant que le bitcoin peut consolider ses positions autour de 90 000 dollars, il pourrait à nouveau tester le seuil psychologique des 100 000 dollars, tandis que les actifs on-chain représentés par ETH, les principaux protocoles DeFi et L2 pourraient enregistrer des rendements excédentaires notables grâce au retour de la liquidité sur la chaîne.
Le troisième scénario, qui pèserait nettement sur l'appétit pour le risque du marché : la Fed choisit de ne rien faire, ou bien, malgré une baisse des taux, relève fortement le niveau des taux à long terme dans le dot plot et réduit considérablement le nombre de baisses futures, envoyant le signal que les baisses d'octobre et décembre ne sont que des ajustements de précaution et que le maintien de taux élevés reste la norme. Dans ce cas, le dollar et les rendements des obligations d'État américaines devraient se renforcer, et tous les actifs sans flux de trésorerie dépendant de la valorisation seraient sous pression.
Dans un contexte où le bitcoin a déjà subi une correction significative, où les flux vers les ETF ralentissent et où certaines institutions ajustent leurs prévisions, un nouveau choc macroéconomique négatif pourrait entraîner une recherche de nouveaux supports techniques. Les altcoins à fort effet de levier et les secteurs purement spéculatifs seraient alors les premières cibles des liquidations.
Pour les participants au marché crypto, cette nuit de décision sur les taux ressemble davantage à une échéance d'options à l'échelle macroéconomique.
Que ce soit sur le marché actions américain ou dans l'histoire du bitcoin, la plupart des nuits de décision du FOMC suivent un schéma similaire. L'heure qui suit l'annonce de la décision est le champ de bataille le plus intense pour les émotions, les algorithmes et la liquidité, avec des chandeliers très volatils mais des signaux directionnels instables ; la véritable tendance n'apparaît généralement qu'après la fin de la conférence de presse, lorsque les investisseurs ont digéré le dot plot et les prévisions économiques, et se manifeste progressivement dans les 12 à 24 heures suivantes.
La décision sur les taux détermine le rythme immédiat, tandis que la direction de la liquidité pourrait bien décider de la seconde moitié de ce cycle.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les actions américaines ouvrent en hausse et fluctuent, le yen a rebondi de plus de 1 % en séance, le rendement des bons du Trésor américain à 10 ans dépasse à nouveau 5,22 %, et le prix du pétrole américain a chuté de près de 3 % à un moment donné.
Après la publication de l’indice de confiance des consommateurs américains, le S&P et le Nasdaq sont brièvement passés dans le rouge, tandis que le Dow Jones semble en passe d’enrayer trois séances consécutives de baisse, malgré une quatrième semaine de repli à l’horizon. Meta a reculé, chutant de plus de 3 % en séance. Le rendement des obligations américaines à 10 ans a de nouveau franchi 5,22 %, établissant un record pour la troisième journée consécutive depuis 2007, tandis que le rendement à 30 ans a atteint un sommet inédit depuis 2004. Le yen a grimpé de 1,2 % face au dollar américain lors de la séance, alors que des responsables japonais et américains expriment successivement des inquiétudes sur la faiblesse de la devise japonaise. Les attentes d’une solution diplomatique entre les États-Unis et l’Iran se renforcent, mettant fin à deux jours consécutifs de hausse pour le pétrole.
La volatilité des obligations américaines s'intensifie et tire la sonnette d'alarme ! Hartnett de Bank of America avertit que le risque de désendettement augmente, la hausse des rendements devenant la principale menace pour le marché
Michael Hartnett, stratège de Bank of America, a averti que la volatilité récente du marché obligataire américain augmente le risque d’un désendettement plus large sur les marchés financiers.
Le prix du diesel aux États-Unis a grimpé de 83 % cette année ! Le chef économiste d'Apollo met en garde : la transmission des coûts pourrait rendre l'inflation sous-jacente plus persistante, la Fed ne peut pas l'ignorer.
Torsten Slok, l'économiste en chef d'Apollo Global Management, met en garde que la flambée des prix du diesel aux États-Unis constitue une menace d'inflation potentiellement plus grave que ce que la Réserve fédérale en est actuellement consciente.
Prix des cryptos
Plus


