
De la hausse des taux d'intérêt du yen à la fermeture des fermes de minage, pourquoi le bitcoin continue-t-il de chuter ?

Le marché est de nouveau en baisse, mais cette fois-ci, cela ne représente peut-être pas une bonne opportunité d'achat.
Après la baisse des taux d'intérêt en début de semaine, la tendance du marché n'est pas favorable.
Bitcoin est retombé autour de 85 600 $, Ethereum a perdu le niveau clé des 3 000 $, et les actions liées aux cryptomonnaies ont subi des pressions. Strategy et Circle ont toutes deux connu une baisse intrajournalière de près de 7 %, Coinbase a chuté de plus de 5 %, et les sociétés minières CLSK, HUT, WULF ont enregistré des baisses de plus de 10 %.
Des attentes de hausse des taux par la Banque du Japon à l'incertitude concernant la trajectoire future des baisses de taux de la Réserve fédérale, en passant par la réduction systématique des risques par les détenteurs à long terme, les mineurs et les fournisseurs de liquidité, les raisons de cette vague de baisse sont davantage d'ordre macroéconomique.
Hausse des taux du yen, le premier domino sous-estimé
La hausse des taux d'intérêt au Japon est le facteur principal de cette baisse, et pourrait être l'événement financier le plus significatif de l'année.
Les données historiques montrent qu'à chaque fois que le Japon augmente ses taux d'intérêt, les détenteurs de Bitcoin en pâtissent.
Après les trois dernières hausses de taux de la Banque du Japon, Bitcoin a connu une baisse de 20 % à 30 % au cours des 4 à 6 semaines suivantes. Comme l'a détaillé l'analyste Quinten dans son analyse : Bitcoin a chuté d'environ 27 % après la hausse du yen en mars 2024, 30 % après celle de juillet, et encore 30 % après celle de janvier 2025.
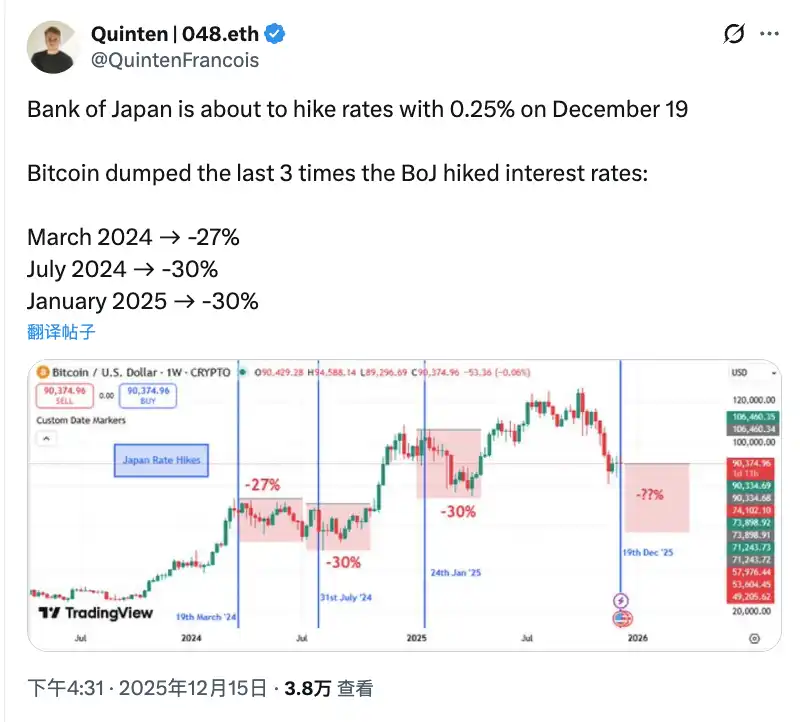
Cette fois-ci, il s'agit de la première hausse des taux au Japon depuis janvier 2025, et le niveau des taux pourrait atteindre un sommet sur 30 ans. Les prévisions actuelles du marché indiquent une probabilité de 97 % d'une hausse de 25 points de base du taux du yen, ce qui est déjà considéré comme acquis. Le jour de la réunion pourrait n'être qu'une formalité, le marché ayant déjà réagi en amont par une baisse.
L'analyste Hanzo a déclaré que le marché crypto avait négligé les actions de la Banque du Japon, ce qui constitue une erreur majeure. Il a souligné que le Japon, en tant que plus grand détenteur étranger de bons du Trésor américain (avec des avoirs dépassant 1.1 trillions de dollars), est un acteur majeur dont les changements de politique de la banque centrale pourraient impacter l'offre mondiale de dollars, les rendements des bons du Trésor et les actifs à risque comme Bitcoin.
Plusieurs utilisateurs de Twitter spécialisés dans l'analyse macroéconomique ont également souligné que le yen est la deuxième devise la plus échangée sur le marché des changes après le dollar, et son impact sur les marchés de capitaux pourrait être supérieur à celui de l'euro. Le marché haussier de près de trente ans des actions américaines a été fortement lié aux opérations de carry trade sur le yen. Au fil des ans, les investisseurs ont emprunté du yen à faible taux pour investir dans les actions américaines, les obligations ou des actifs à haut rendement comme les cryptomonnaies. Lorsque les taux japonais augmentent, ces positions peuvent être rapidement débouclées, entraînant des liquidations forcées et un désendettement sur tous les marchés.
De plus, le contexte actuel du marché est que la plupart des grandes banques centrales baissent leurs taux, tandis que la Banque du Japon les augmente, créant une opportunité de débouclage des arbitrages, ce qui signifie que de telles hausses de taux pourraient provoquer une nouvelle vague de turbulences sur le marché des cryptomonnaies.
Plus important encore, le risque clé ne réside peut-être pas dans cette hausse de taux en elle-même, mais dans le signal envoyé par la Banque du Japon concernant ses orientations pour 2026. La Banque du Japon a confirmé qu'elle commencera à vendre environ 550 milliards de dollars de ses avoirs en ETF à partir de janvier 2026. Si la Banque du Japon procède à de nouvelles hausses de taux en 2026 ou à plusieurs reprises, cela pourrait déclencher d'autres hausses de taux et une accélération des ventes d'obligations, débouclant davantage les carry trades sur le yen, entraînant une vente massive d'actifs à risque et un rapatriement du yen, ce qui pourrait avoir des impacts durables sur le marché boursier et les cryptomonnaies.
Cependant, si la chance nous sourit, après cette hausse de taux de la Banque du Japon, si les réunions suivantes marquent une pause dans les hausses, le krach du marché pourrait être suivi d'un rebond.
Incertitude sur les attentes de futures baisses de taux américaines
Bien sûr, toute baisse n'est jamais due à un seul facteur ou variable. Le timing de cette hausse de taux de la Banque du Japon coïncide avec la forte chute de Bitcoin, tout en faisant face à des ratios d'effet de levier élevés, des contraintes de liquidité en dollars, des positions extrêmes, la liquidité mondiale et des effets de levier, entre autres.
Recentrons notre attention sur les États-Unis.
Dans la semaine qui a suivi la baisse des taux aux États-Unis, Bitcoin a commencé à s'affaiblir. L'attention du marché s'est portée sur des questions telles que « Combien de baisses de taux peut-on attendre en 2026 ? » et « Le rythme sera-t-il contraint de ralentir ? » Deux publications de données clés cette semaine, le rapport sur l'emploi non agricole américain et les données CPI, sont des variables centrales dans cette revalorisation des attentes.
Avec la fin de la longue fermeture du gouvernement américain, le Bureau of Labor Statistics (BLS) se concentrera cette semaine sur la publication des données d'emploi d'octobre et de novembre, le rapport sur l'emploi non agricole attendu ce soir à 21h30 étant le plus attendu. Les attentes actuelles du marché concernant la croissance de l'emploi ne sont pas particulièrement optimistes.
En surface, cela suit la structure typique du « bonnes nouvelles pour les baisses de taux », mais le problème réside dans le scénario potentiel où, si l'emploi se refroidit trop rapidement, la Réserve fédérale s'inquiétera-t-elle d'un ralentissement économique et choisira-t-elle un rythme d'ajustement plus prudent ? Si les données sur l'emploi montrent une « chute en falaise » ou une détérioration structurelle, la Fed pourrait choisir d'attendre et de voir plutôt que d'accélérer l'assouplissement.
En ce qui concerne les données CPI, comparées aux données sur l'emploi, celles publiées le 18 décembre ont fait l'objet de discussions répétées sur le marché : le CPI donnera-t-il à la Fed une raison de « resserrer le bilan plus rapidement » pour compenser le resserrement de la Banque du Japon ?
Si les données sur l'inflation montrent un rebond ou une persistance accrue, même si la Fed maintient une position de baisse des taux, elle pourrait accélérer la réduction de son bilan pour retirer de la liquidité, trouvant ainsi un équilibre entre « assouplissement nominal » et « resserrement réel de la liquidité ».
La prochaine véritable baisse de taux déterministe n'interviendra pas avant la fenêtre politique de janvier 2026 au plus tôt, ce qui reste encore lointain. Actuellement, Polymarket prévoit une probabilité de 78 % d'absence de changement de taux le 28 janvier, avec seulement 22 % de probabilité d'une baisse, soulignant la forte incertitude entourant les attentes de baisse de taux.
De plus, cette semaine, la Banque d'Angleterre et la Banque centrale européenne tiendront des réunions sur les taux d'intérêt pour discuter de leurs positions respectives en matière de politique monétaire. Avec le Japon déjà en tête, les États-Unis hésitant, et l'Europe et le Royaume-Uni adoptant une approche attentiste, la politique monétaire mondiale est actuellement dans une phase de forte divergence et peine à former un front uni.
Pour Bitcoin, cet « environnement de liquidité désuni » est souvent plus préjudiciable qu'un resserrement clair et net.
Fermetures d'installations minières, exode continu des détenteurs à long terme
Un autre point de vue d'analyse courant est que les détenteurs à long terme continuent de vendre, avec un rythme de vente qui s'accélère cette semaine.
Premièrement, il y a la vente par les institutions ETF, les ETF Bitcoin spot ayant connu une sortie nette d'environ 350 millions de dollars en une seule journée (environ 4 000 BTC), principalement de la part de Fidelity FBTC et Grayscale GBTC/ETHE ; du côté des ETF Ethereum, une sortie nette cumulée d'environ 65 millions de dollars (environ 21 000 ETH).
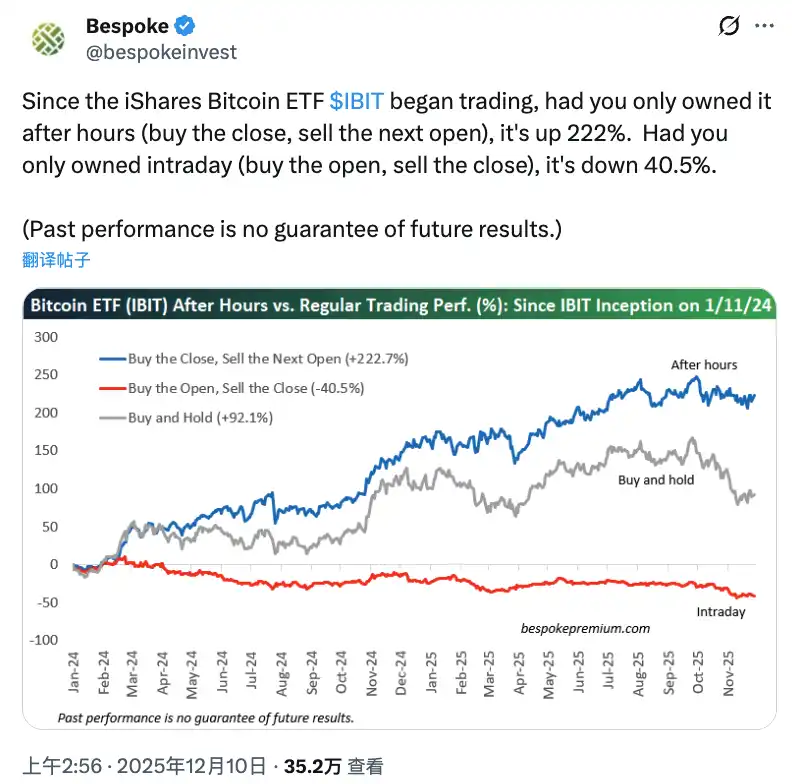
Par exemple, un point intéressant est que la performance de Bitcoin pendant la session américaine est relativement plus faible. Les données compilées par Bespoke Investment montrent : « Depuis le lancement du BlackRock IBIT Bitcoin ETF, détenir après la clôture a généré un rendement de 222 %, mais détenir uniquement pendant les heures de marché a entraîné une perte de 40,5 %. »
Ensuite, un signal de vente plus direct est apparu on-chain.
Le 15 décembre, les flux nets d'échanges Bitcoin ont atteint 3 764 BTC (environ 340 millions de dollars), atteignant un sommet historique. Parmi eux, Binance à elle seule a enregistré un flux net de 2 285 BTC, soit environ 8 fois plus que la période précédente, indiquant que les gros détenteurs réapprovisionnent et se préparent à vendre.
En outre, les changements de position des market makers constituent également un facteur de fond important. Par exemple, Wintermute a transféré plus de 1,5 milliard de dollars d'actifs vers les exchanges de fin novembre à début décembre. Bien que ses avoirs en BTC aient augmenté de 271 pièces nettes du 10 au 16 décembre, le marché a tout de même manifesté une certaine anxiété face à ces gros transferts.
D'autre part, la pression de vente des détenteurs à long terme et des mineurs a également attiré une attention significative.
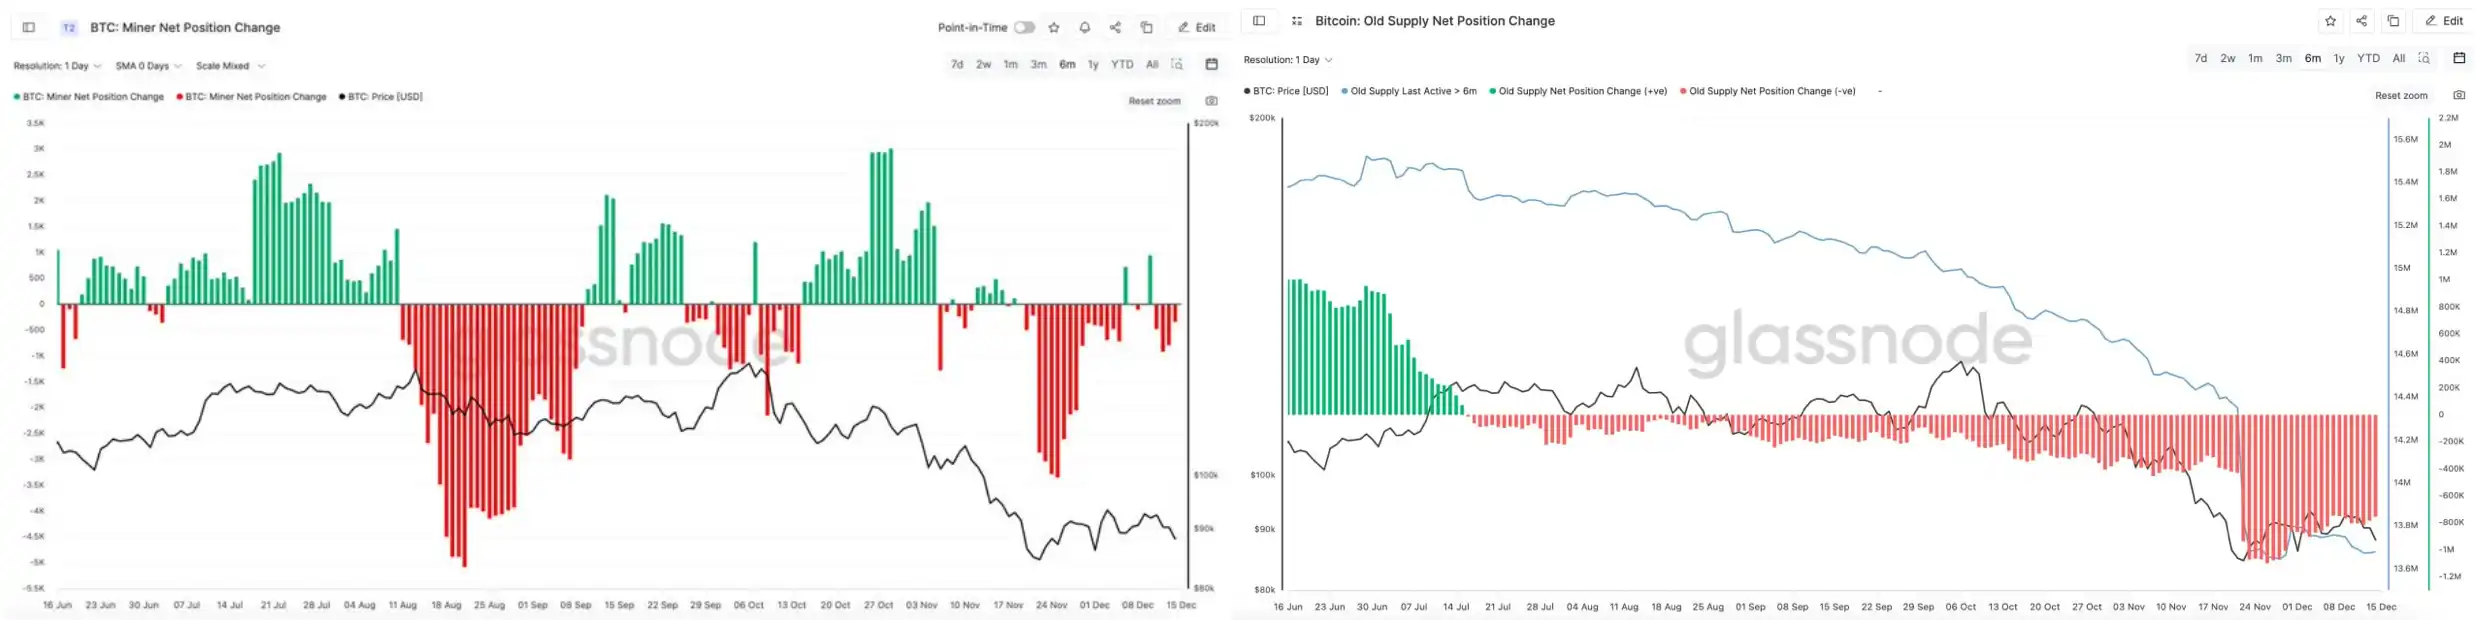
La plateforme de surveillance on-chain, CheckOnChain, a observé une rotation du hashrate de Bitcoin, un phénomène historiquement associé à des périodes de stress pour les mineurs et de pénurie de liquidités. L'analyste on-chain CryptoCondom a souligné : « Un ami m'a demandé si les mineurs et les OG vendaient vraiment leurs BTC. La réponse objective est oui, vous pouvez vérifier les données de Glassnode sur la position nette des mineurs et les avoirs à long terme des OG en BTC. »
Les données de Glassnode montrent que les OG qui n'ont pas bougé leurs BTC depuis 6 mois vendent du Bitcoin depuis plusieurs mois, avec une accélération notable de fin novembre à mi-février.
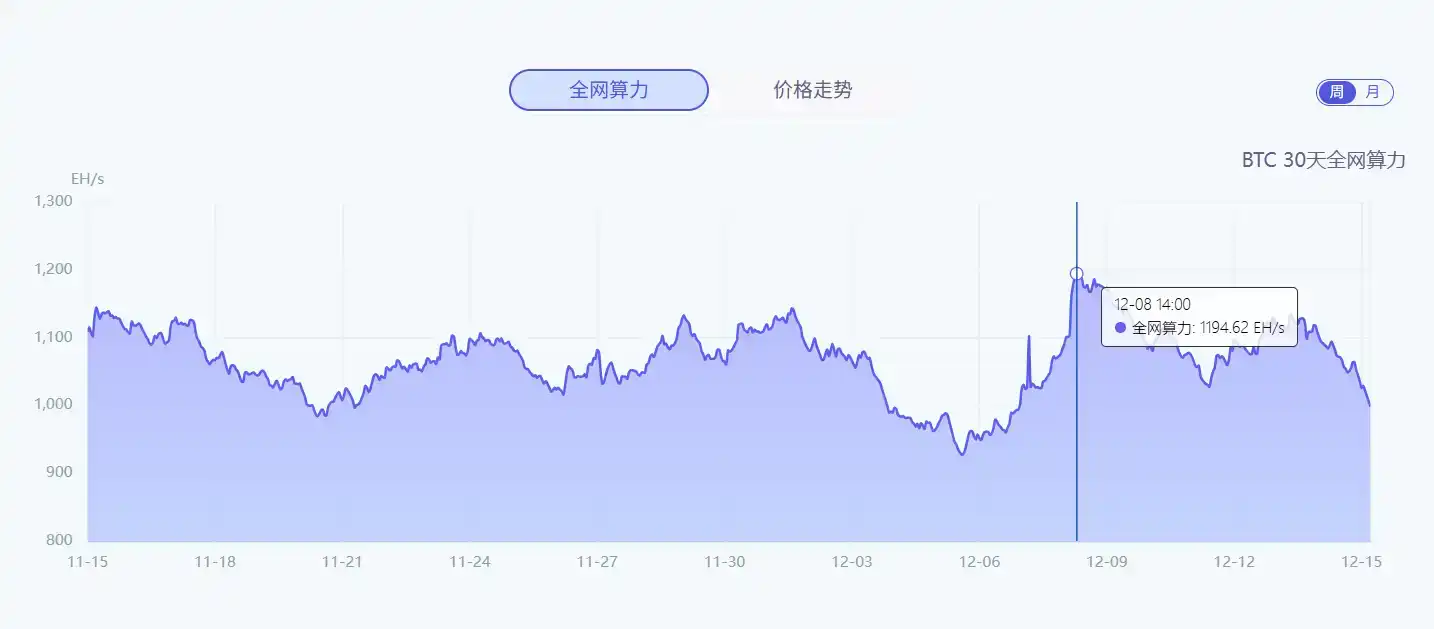
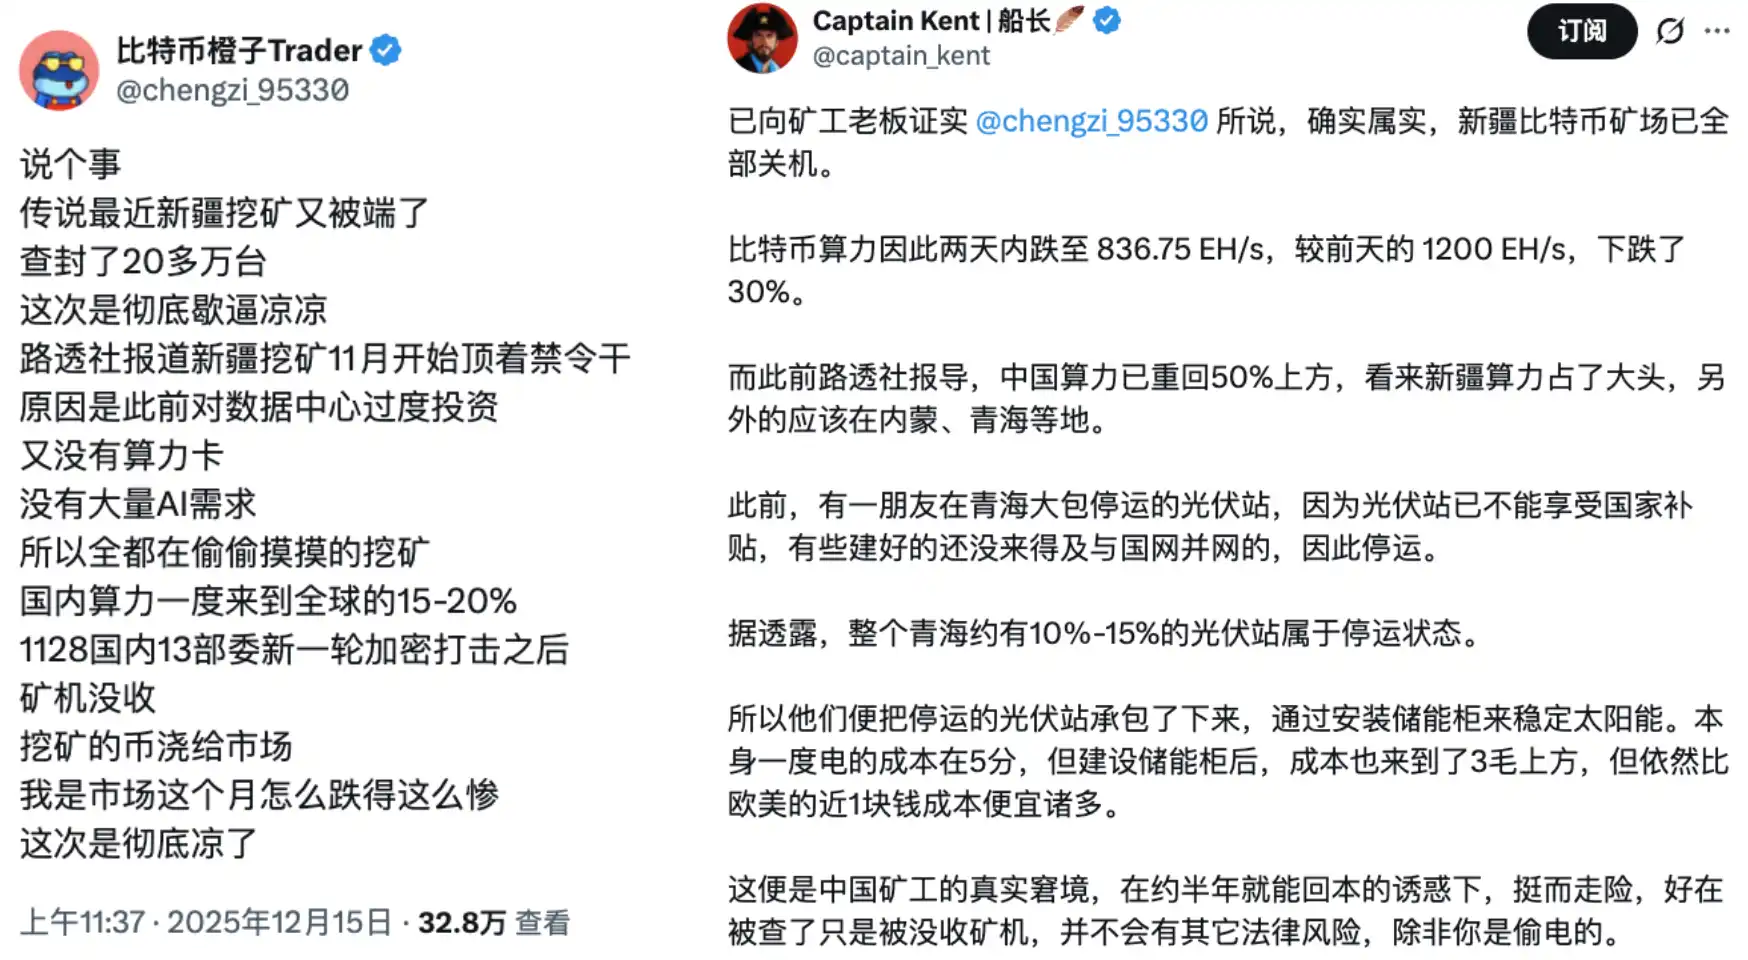
De plus, avec la baisse du hashrate global du réseau Bitcoin, au 15 décembre, selon les données de F2pool, le hashrate du réseau Bitcoin est actuellement de 988,49 EH/s, en baisse de 17,25 % par rapport à la même période la semaine dernière.
Ces données correspondent également aux rumeurs de fond sur la « fermeture progressive des installations minières Bitcoin au Xinjiang ». Kong Jianping, fondateur et président de Nano Labs, a également mentionné la récente baisse du hashrate de Bitcoin. Sur la base d'une moyenne de 250T par machine, au moins 400 000 machines de minage Bitcoin ont été récemment arrêtées.
Dans l'ensemble, cette vague de baisse est influencée par divers facteurs : le mouvement initial de resserrement de la Banque du Japon, qui a déclenché un relâchement du carry trade sur le yen ; la Réserve fédérale, après sa première baisse de taux, n'a pas encore donné de trajectoire claire, poussant le marché à ajuster de manière proactive ses attentes de liquidité pour 2026 ; et au niveau on-chain, le comportement des détenteurs à long terme, des mineurs et des market makers a encore amplifié la sensibilité des prix aux changements de liquidité.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les actions américaines ouvrent en hausse et fluctuent, le yen a rebondi de plus de 1 % en séance, le rendement des bons du Trésor américain à 10 ans dépasse à nouveau 5,22 %, et le prix du pétrole américain a chuté de près de 3 % à un moment donné.
Après la publication de l’indice de confiance des consommateurs américains, le S&P et le Nasdaq sont brièvement passés dans le rouge, tandis que le Dow Jones semble en passe d’enrayer trois séances consécutives de baisse, malgré une quatrième semaine de repli à l’horizon. Meta a reculé, chutant de plus de 3 % en séance. Le rendement des obligations américaines à 10 ans a de nouveau franchi 5,22 %, établissant un record pour la troisième journée consécutive depuis 2007, tandis que le rendement à 30 ans a atteint un sommet inédit depuis 2004. Le yen a grimpé de 1,2 % face au dollar américain lors de la séance, alors que des responsables japonais et américains expriment successivement des inquiétudes sur la faiblesse de la devise japonaise. Les attentes d’une solution diplomatique entre les États-Unis et l’Iran se renforcent, mettant fin à deux jours consécutifs de hausse pour le pétrole.
La volatilité des obligations américaines s'intensifie et tire la sonnette d'alarme ! Hartnett de Bank of America avertit que le risque de désendettement augmente, la hausse des rendements devenant la principale menace pour le marché
Michael Hartnett, stratège de Bank of America, a averti que la volatilité récente du marché obligataire américain augmente le risque d’un désendettement plus large sur les marchés financiers.
Le prix du diesel aux États-Unis a grimpé de 83 % cette année ! Le chef économiste d'Apollo met en garde : la transmission des coûts pourrait rendre l'inflation sous-jacente plus persistante, la Fed ne peut pas l'ignorer.
Torsten Slok, l'économiste en chef d'Apollo Global Management, met en garde que la flambée des prix du diesel aux États-Unis constitue une menace d'inflation potentiellement plus grave que ce que la Réserve fédérale en est actuellement consciente.
Prix des cryptos
Plus


