
WeFi a été nommé "le projet Web3 le plus innovant" lors des Cryptonomist Awards 2025.

Aujourd'hui, WeFi a été nommé « Projet Web3 le plus innovant » lors de la première édition des Cryptonomist Awards organisée par Cryptonomist. Cette initiative reflète l'évolution des perceptions autour de la blockchain et des cryptomonnaies, et constitue une preuve convaincante que le secteur financier reste un domaine en pleine mutation.
À mesure que de plus en plus de consommateurs adoptent les plateformes de paiement en ligne et les cryptomonnaies, ils commencent à percevoir la véritable nature de la banque traditionnelle : une infrastructure conçue pour l'ère pré-numérique, désormais dépassée et incapable de répondre aux besoins de la société moderne. Bien que cette prise de conscience s'accroisse, des malentendus persistants autour des cryptomonnaies et de la finance décentralisée (DeFi) freinent l'adoption par le grand public, qui reste bien en deçà des attentes.
Le prix décerné aujourd'hui reflète le changement de perception du public à l'égard de la blockchain et des cryptomonnaies — une preuve convaincante que le secteur financier demeure un terrain fertile pour l'innovation.
De nombreux consommateurs estiment encore nécessaire de compartimenter leurs fonds : un compte bancaire pour l'épargne et les dépenses courantes, un portefeuille crypto pour la rapidité et l'anonymat, une plateforme d'échange pour la liquidité, etc. À l'approche de 2025, le débat autour de la finance numérique commence enfin à évoluer. Le public est de plus en plus enclin à adopter de nouvelles façons de détenir, de dépenser et d'épargner son argent.
Pour cela, nous devons notamment remercier les stablecoins. Comme leur nom l'indique, les stablecoins sont conçus pour maintenir une valeur stable, indexée sur d'autres actifs comme le dollar américain. Ils sont donc considérés comme beaucoup moins risqués que d'autres cryptomonnaies plus volatiles.
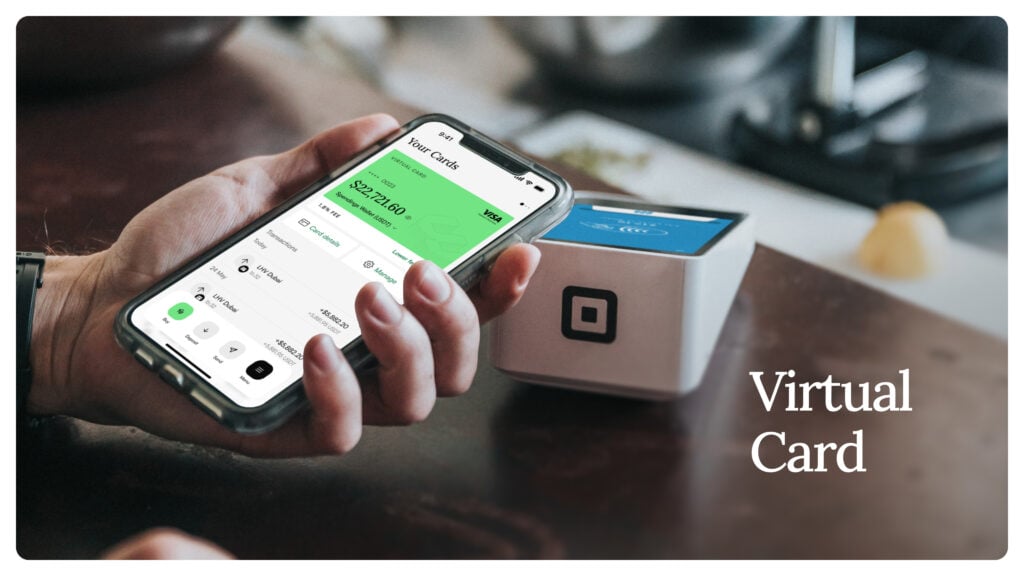
Le deobank de WeFi (abréviation de banque décentralisée on-chain) est la première plateforme bancaire on-chain entièrement conforme et alimentée par des stablecoins. Les utilisateurs déposent de la monnaie fiduciaire comme dans une banque traditionnelle, et peuvent immédiatement retirer l'équivalent en stablecoins via une interface unique, sans passer par une plateforme d'échange ni payer de frais.
L'année du deobank
Le deobank, concept pionnier de WeFi, vise à migrer les services bancaires traditionnels essentiels vers l'infrastructure blockchain, leur conférant ainsi programmabilité et transparence. Les smart contracts de la plateforme permettent aux utilisateurs d'effectuer des dépôts, des prêts, de la garde d'actifs, et de programmer des paiements automatiques pour les factures, l'épargne et les salaires. Les transactions, récompenses et frais de protocole sont tous réglés en jetons WFI.
WeFi a lancé début 2025. Huit mois plus tard, la plateforme dessert plus de 150 000 utilisateurs dans plus de 80 pays. La valeur du jeton WFI est passée de 0,22 $ à 2,68 $, soit une hausse de 1 100 %.
WeFi détient des licences de prestataire de services de paiement au Canada, aux Seychelles, à Hong Kong et dans d'autres juridictions. La valorisation entièrement diluée de l'entreprise atteint 2,68 milliards de dollars, la classant à la 220e place sur CoinMarketCap. WeFi a également obtenu un record du monde Guinness pour le plus grand nombre de spectateurs lors d'un livestream blockchain sur YouTube, lors du sommet Beyond Banking 2025 à Bangkok.
Cette croissance rapide implique de devoir faire face à la fragmentation réglementaire. Les banques décentralisées sont confrontées à des cadres réglementaires incohérents selon les juridictions ; WeFi a dû, et doit encore, obtenir des licences et des enregistrements dans de nombreux pays pour opérer légalement sur chaque marché.
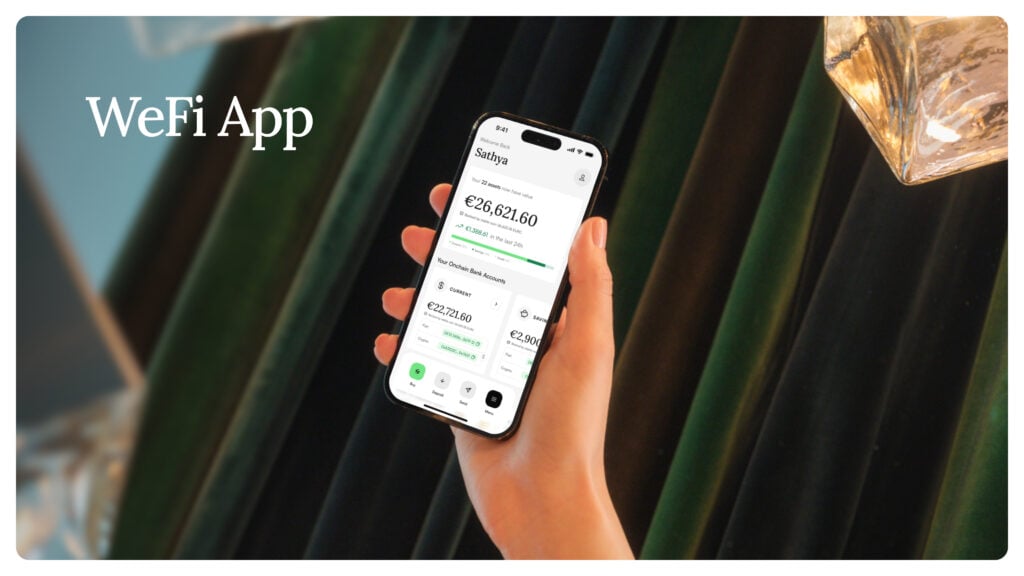
Ce modèle de sécurité résout une faille pratique des portefeuilles non-custodial existants : la perte de la clé privée entraîne la perte définitive des fonds. WeFi adopte un modèle de garde distribuée. Les clés cryptographiques sont partagées entre trois parties : l'utilisateur, WeFi et un prestataire de services tiers indépendant. Si l'utilisateur perd sa part, un mécanisme de récupération sociale permet de restaurer l'accès. Les fonds restent toujours protégés ; le risque de point de défaillance unique disparaît. Les utilisateurs peuvent également transférer tous leurs fonds vers une adresse sous leur contrôle en un clic.
Cependant, WeFi fait face à ces défis avec sérénité et continue de s'attaquer à des problèmes systémiques que beaucoup préfèrent ignorer dans la finance traditionnelle.
Maksym Sakharov, cofondateur et PDG du groupe WeFi, déclare : « Nous ne construisons pas seulement une banque ; nous construisons un mouvement. Notre plateforme bancaire décentralisée incarne une vision de l'avenir — une banque sans frontières, inclusive et véritablement centrée sur l'utilisateur. »
Débanquisation : l'avenir de la finance
La vision de WeFi est simple : créer un modèle bancaire transparent, flexible et véritablement global.
Basé sur l'infrastructure blockchain, WeFi permet aux utilisateurs de détenir, gérer et échanger des actifs en monnaie fiduciaire et en cryptomonnaies sur une plateforme unifiée. Cette banque décentralisée combine les éléments réglementaires des néobanques, la fiabilité des banques traditionnelles et la programmabilité de la blockchain.
Les utilisateurs du deobank peuvent percevoir des intérêts sur leurs dépôts en monnaie fiduciaire et générer des rendements sur les cryptomonnaies et les stablecoins via le prêt, le staking et le yield farming. Les stablecoins permettent des transferts mondiaux en quelques secondes, sans frais de virement traditionnels ni délais de règlement de plusieurs jours.
Le succès rapide des deobanks s'explique par leur capacité à offrir des transactions rapides tout en conservant une interface similaire à celle des banques traditionnelles. Les utilisateurs n'ont pas besoin de penser comme des développeurs natifs DeFi pour profiter des mécanismes DeFi. Sur WeFi, les flux de fonds en monnaie fiduciaire et en stablecoins sont totalement séparés ; il suffit d'accéder à un seul compte pour consulter un solde unifié, et les transactions peuvent s'effectuer aussi bien via les canaux traditionnels que via les stablecoins.
La plateforme qui en résulte est à la fois réglementée (toutes les transactions via la banque décentralisée sont enregistrées sur la blockchain publique) et tournée vers l'avenir, tout en étant accessible à l'échelle mondiale. Par exemple, WeFi souhaite donner accès à... 1,4 milliard de personnes non bancarisées dans le monde à des services bancaires numériques.
Où va la débanquisation
La compréhension du public des termes tels que blockchain et stablecoin s'approfondit, mais l'éducation et la sensibilisation restent essentielles pour accélérer l'adoption par la société dans son ensemble. La croissance fulgurante de WeFi témoigne de l'aspiration du public au changement et offre une feuille de route pour intégrer la finance décentralisée dans la vie quotidienne des consommateurs du monde entier.
Les services bancaires on-chain deviennent de plus en plus similaires aux services bancaires traditionnels, et l'on observe même les banques traditionnelles se précipiter pour adopter des concepts tels que la blockchain, la tokenisation et les smart contracts — des technologies historiquement associées aux cryptomonnaies et à la DeFi.
Les stablecoins et la finance décentralisée (DeFi) sont de plus en plus perçus comme des solutions concrètes aux nombreux problèmes de l'infrastructure traditionnelle, et non plus comme des alternatives marginales. WeFi et d'autres banques décentralisées sont construites sur la blockchain dès le départ, et non comme une fonctionnalité ajoutée a posteriori. C'est un point crucial. Pour les banques traditionnelles, ajouter la tokenisation et les smart contracts revient à reconstruire la tuyauterie tout en maintenant les opérations existantes. Les banques décentralisées, elles, contournent totalement ce problème.
Le prix décerné par Cryptonomist arrive à point nommé. Il n'a fallu que moins d'un an pour que la banque décentralisée passe du concept à 150 000 utilisateurs. En 2026, la poursuite de cette trajectoire dépendra moins de l'efficacité de la technologie elle-même que de la rapidité avec laquelle les consommateurs ordinaires lui feront confiance et accepteront de lui confier la gestion de leurs salaires.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après l'intervention des responsables japonais, Bessent soutient : a discuté avec le ministre japonais des Finances de la « désirabilité » d'un yen fort
Besant a déclaré qu'il a eu une « conversation productive » avec le ministre japonais des finances, Katayama Satuki, vendredi. Les deux parties ont discuté de la « désirabilité d’un yen fort, reflétant les fondamentaux solides de l’économie japonaise », et ont souligné l’importance de maintenir une communication étroite sur le marché des changes. Katayama avait précédemment révélé que lors de la rencontre entre Trump et Sanae Takai plus tôt cette semaine, la faiblesse du yen avait été abordée ; Takai a déclaré que la sous-évaluation du yen posait « un problème ». Les institutions estiment que le risque d’intervention pourrait « plafonner » la baisse du yen.
Les actions américaines ouvrent en hausse et fluctuent, le yen a rebondi de plus de 1 % en séance, le rendement des bons du Trésor américain à 10 ans dépasse à nouveau 5,22 %, et le prix du pétrole américain a chuté de près de 3 % à un moment donné.
Après la publication de l’indice de confiance des consommateurs américains, le S&P et le Nasdaq sont brièvement passés dans le rouge, tandis que le Dow Jones semble en passe d’enrayer trois séances consécutives de baisse, malgré une quatrième semaine de repli à l’horizon. Meta a reculé, chutant de plus de 3 % en séance. Le rendement des obligations américaines à 10 ans a de nouveau franchi 5,22 %, établissant un record pour la troisième journée consécutive depuis 2007, tandis que le rendement à 30 ans a atteint un sommet inédit depuis 2004. Le yen a grimpé de 1,2 % face au dollar américain lors de la séance, alors que des responsables japonais et américains expriment successivement des inquiétudes sur la faiblesse de la devise japonaise. Les attentes d’une solution diplomatique entre les États-Unis et l’Iran se renforcent, mettant fin à deux jours consécutifs de hausse pour le pétrole.
La volatilité des obligations américaines s'intensifie et tire la sonnette d'alarme ! Hartnett de Bank of America avertit que le risque de désendettement augmente, la hausse des rendements devenant la principale menace pour le marché
Michael Hartnett, stratège de Bank of America, a averti que la volatilité récente du marché obligataire américain augmente le risque d’un désendettement plus large sur les marchés financiers.
Le prix du diesel aux États-Unis a grimpé de 83 % cette année ! Le chef économiste d'Apollo met en garde : la transmission des coûts pourrait rendre l'inflation sous-jacente plus persistante, la Fed ne peut pas l'ignorer.
Torsten Slok, l'économiste en chef d'Apollo Global Management, met en garde que la flambée des prix du diesel aux États-Unis constitue une menace d'inflation potentiellement plus grave que ce que la Réserve fédérale en est actuellement consciente.
Prix des cryptos
Plus


