
Albemarle annonce l'arrêt des opérations à l'usine de traitement de Kemerton

Albemarle Corporation ALB a récemment annoncé qu'elle allait mettre à l'arrêt le Train 1, le dernier train encore en fonctionnement de son usine de traitement d'hydroxyde de lithium de Kemerton en Australie-Occidentale, et le placer en mode de maintenance et de surveillance avec effet immédiat. Cette décision fait suite à des mesures prises plus tôt en 2024 pour mettre le Train 2 à l'arrêt pour maintenance et abandonner les plans d'expansion pour les Trains 3 et 4.
L'installation de Kemerton traite la spodumène provenant de la mine de Greenbushes, l'un des meilleurs gisements au monde. Albemarle détient une participation et la moitié des droits d'achat de Greenbushes via une coentreprise. L'usine de Kemerton a été créée pour soutenir le développement d'une chaîne d'approvisionnement en lithium en Australie-Occidentale, en tirant parti de sa technologie de pointe à l'échelle commerciale.
La décision de l'entreprise est le résultat d'efforts continus menés au cours des deux ans et demi passés pour réduire les coûts d'exploitation dans un contexte de volatilité des prix. L'amélioration des prix du lithium est également restée insuffisante pour compenser les défis auxquels sont confrontées les opérations de conversion du lithium extrait de roche dure en Australie occidentale.
L'entreprise s'attend à ce qu'une plus grande flexibilité et davantage d'options profitent à l'EBITDA ajusté à partir du deuxième trimestre 2026. Aucun impact n'est prévu sur les volumes de ventes projetés pour 2026. Les intérêts miniers australiens d'Albemarle, y compris ses participations dans Greenbushes et Wodgina, ainsi que les actifs d'exploration régionaux, resteront également inchangés car ils sont au cœur de la stratégie de l'entreprise.
L'action ALB a progressé de 104,8 % au cours de l'année écoulée, contre une baisse de 13,3 % pour le secteur.
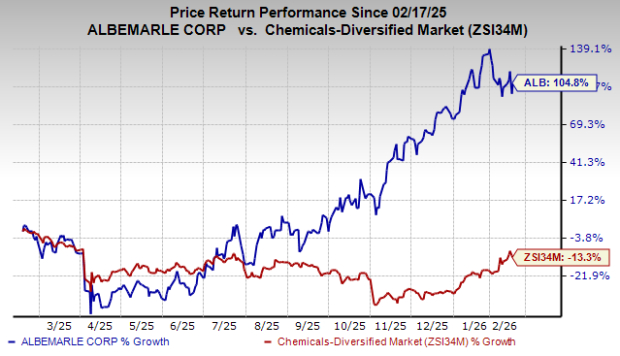
Source de l'image : Zacks Investment Research
Classement Zacks d’ALB & Autres Choix Clés
ALB affiche actuellement un classement Zacks n°1 (Forte Recommandation d’Achat).
Parmi les autres actions les mieux classées dans le secteur des matériaux de base figurent Coeur Mining, Inc. CDE, Fortuna Mining Corp. FSM et Avino Silver & Gold Mines Ltd. ASM.
Alors que CDE et FSM bénéficient chacune actuellement d’un classement Zacks n°1, ASM affiche un classement Zacks n°2 (Achat). Vous pouvez consulter la liste complète des actions classées n°1 aujourd’hui chez Zacks ici.
L’estimation consensuelle Zacks pour le bénéfice 2025 de CDE est fixée à 91 cents par action, indiquant une augmentation de 405,56 % d’une année sur l’autre. Son bénéfice a dépassé l’estimation consensuelle Zacks lors de deux des quatre derniers trimestres, tout en la manquant lors des deux autres, avec une surprise moyenne de 106,61 %. Les actions de CDE ont grimpé de 239,2 % au cours de la dernière année.
L’estimation consensuelle Zacks pour le bénéfice 2025 de FSM est fixée à 73 cents par action, soit une hausse de 58,7 % sur un an. Ses actions ont bondi de 114,6 % au cours de l’année écoulée.
L’estimation consensuelle Zacks pour le bénéfice 2025 de ASM est établie à 17 cents par action, soit une augmentation de 13,33 % sur un an. Les actions d’ASM ont explosé de 614,6 % au cours de l’année passée.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Prix des cryptos
Plus


