
Sous-performant pendant 17 années consécutives ! Quand le super-cycle des matières premières/actions sortira-t-il de son creux historique ?

Depuis 2025, le marché des matières premières a connu une importante phase de hausse ces dernières années. Sous l’effet des droits de douane imposés par Trump sur les minéraux essentiels, des conflits entre les États-Unis et l’Iran, ainsi que de l’expansion de la chaîne industrielle de l’IA, les prix des principales matières premières telles que l’or, l’argent, le cuivre et le pétrole brut se sont globalement renforcés. Pourtant, d’un point de vue relatif et historique, les matières premières restent fortement sous-évaluées par rapport au S&P 500.
Actuellement, le ratio entre l’indice S&P GSCI (retour global sur les matières premières) et l’indice S&P 500 n’est que de 0,74, bien en dessous de la moyenne historique de 3,87. En observant les performances relatives des matières premières et des actions sur dix ans, l’histoire révèle un schéma cyclique clair : de 1969 à 1980, la stagflation et la crise pétrolière ont permis aux matières premières de surpasser durablement les actions ; de 2000 à 2008, l’industrialisation de la Chine et la dépréciation du dollar ont alimenté un nouveau marché haussier pour les ressources. Depuis la crise financière de 2008, les matières premières ont sous-performé les actions pendant 17 années consécutives, une durée qui dépasse la plupart des cycles baissiers précédents. Mis à part le rebond temporaire dû à la pandémie de 2020 et à l’ajustement de l’offre en 2025-2026, les matières premières sont restées sur des niveaux bas par rapport au marché actions.
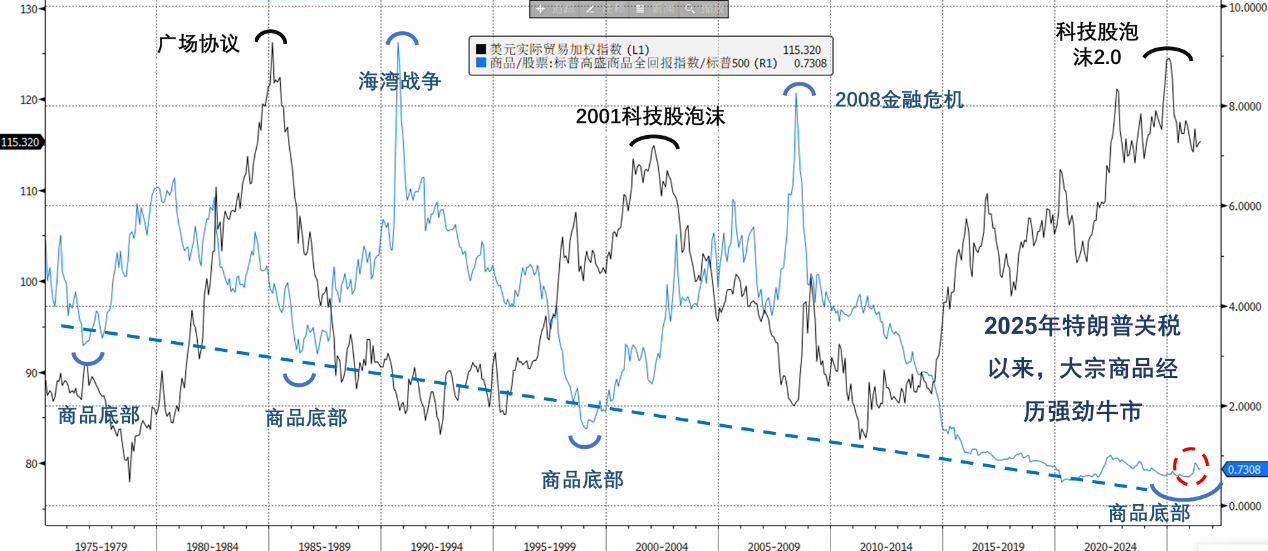
À l’heure actuelle, le pouvoir d’achat réel des matières premières par rapport aux actions américaines est au plus bas depuis 1970, et le rabais des actifs physiques par rapport aux actifs financiers n’a jamais été aussi extrême. Bien que les logiques fondamentales soutenant le super cycle restent solides : un manque chronique d’investissements dans les matières premières, un retard d’investissements ; une offre peu flexible et des capacités minières difficiles à développer rapidement ; une demande structurale forte en métaux industriels liée à l’IA et à la transition énergétique ; ainsi que la position de l’or comme substitut de la confiance dans le dollar – aucun de ces facteurs n’a été significativement affaibli.
La question demeure cependant : la hausse actuelle des matières premières de 2025-2026 marque-t-elle le début d’un marché haussier à long terme, ou s’agit-il d’un rebond temporaire sans fondements solides ? Combien de temps encore les matières premières vont-elles stagner à des niveaux bas par rapport aux actions américaines ?
L’extrême compression change la donne
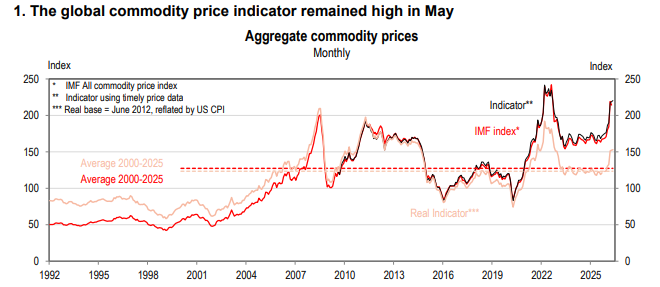
Ce qu’il faut surveiller de près, c’est que la hausse actuelle des matières premières semble davantage résulter d’une compression extrême causée par des interruptions d’offre sévères : la fermeture persistante du détroit d’Hormuz a entraîné le retrait d’environ 14 millions de barils de pétrole brut par jour, d’importants flux de produits raffinés et d’une partie des capacités de production d’aluminium du Moyen-Orient du réseau commercial mondial ; à l’heure où la fourniture énergétique mondiale se resserre, le nationalisme des ressources s’intensifie dans les pays disposant de ressources-clés telles que l’aluminium, le nickel, le lithium, nécessaires à la transition énergétique Le nationalisme des ressources continue de monter. Parallèlement, la demande mondiale ne s’est pas développée au même rythme.
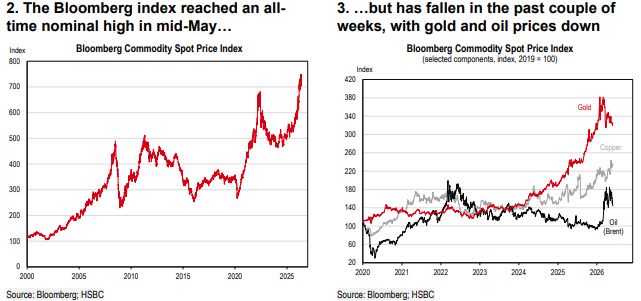
La principale leçon pour les investisseurs est que les matières premières pourraient perdre leur autonomie cyclique et devenir le “pantin” des actions américaines.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Fitness+ rationalise ses activités, l'écran pliable à 1999 dollars et la stratégie IA prennent le relais ! Apple (AAPL.US) prépare une nouvelle phase de croissance explosive
Le catalyseur qui aura plus de poids sur les performances futures est la montée en gamme des produits grâce aux écrans pliables, ainsi que la nouvelle vague de renouvellement des iPhone déclenchée par l’expérience AI exclusive qu’Apple prépare depuis des années.
Prévision du sommet Snapdragon de Qualcomm (QCOM.US) : apparition du double processeur 2nm, validation clé de la diversification de l’IA
Qualcomm prévoit d'organiser son sommet annuel Snapdragon du 22 au 24 septembre, heure locale, à Maui, Hawaï.
Novo Nordisk (NVO.US) lance une feuille de route de pipeline de 23 milliards de dollars, mais le marché n’y croit pas ! Les investisseurs demandent comment renverser la tendance face au vent défavorable
Après avoir été dépassée par Eli Lilly sur le marché de l'obésité, Novo Nordisk n'a pas présenté de plan concret de retour à la rentabilité à son PDG, Mike Doustdal, ce qui a déçu les investisseurs. L'entreprise s'est engagée à lancer plus de cinq nouveaux médicaments majeurs au cours des prochaines années et à réaliser plus de 23 milliards de dollars de nouveaux chiffre d'affaires, mais cette conférence de presse a manqué de détails sur la façon de stimuler la croissance.

25 jours, quatre vols en vue ! Rocket Lab (RKLB.US) accélère le rythme des lancements de fusées et fait avancer son ambition de « création d'une infrastructure IA pour l'espace ».
Après une nouvelle mission réussie, la 97e fusée Electron de Rocket Lab est en place sur la rampe de lancement. Ce vol sera la quatrième mission de Rocket Lab en 25 jours, et également la 18e mission de l'année 2026.
Prix des cryptos
Plus


