
Les chiffres de l'emploi non agricole dépassent largement les attentes, tensions géopolitiques, panique sur le prix de l'or

HiFX le 5 juin—— Une robustesse étouffante : l'emploi non agricole de mai atteint 172 000 dans une envolée spectaculaire, la politique "Higher for Longer" de la Fed semble désormais inévitable.
Bureau of Labor Statistics (BLS) des États-Unis
Les données montrent que,
Dans ce contexte d’envolée sur deux mois, le taux de chômage américain est demeuré stable pour le troisième mois consécutif à son niveau bas de 4,3 %.
Ce rapport, à la fois exhaustif et explosif, envoie un signal clair et indiscutable à la finance : après avoir traversé un creux l’an dernier, le marché du travail américain regagne une dynamique presque brutale,
Une “faible réduction des effectifs” bâtit un rempart solide, l’impact du choc pétrolier géopolitique ne se ressent pas encore
Auparavant, le marché craignait vivement que la guerre Iranienne du 28 février (ayant entraîné une hausse de plus de 40 % de l’essence et 55 % du diesel) et la faillite de Spirit Airlines provoquent un effet domino de licenciements.
Pourtant, les chiffres de mai apportent une réponse négative : les économistes mainstream de Wall Street signalent que le marché du travail américain traverse actuellement un état d’équilibre rare de "basse embauche, faible licenciement” d’une remarquable robustesse :
La vague de licenciements ne s’est pas diffusée :
La moyenne mobile sur quatre semaines des demandes initiales d’allocations chômage reste à des niveaux historiquement bas, indiquant que les entreprises, même face à des coûts énergétiques élevés, préfèrent "accumuler de la main-d’œuvre (Labor Hoarding)".
L’indice de diffusion des embauches (Diffusion Index) s’est sensiblement amélioré : la hausse d’avril a été fortement révisée à +64 000, renversant l’idée que seul le secteur médical tirait le moteur du marché.
En mai, davantage de secteurs cycliques du privé (tels que la construction, l’industrie manufacturière, le commerce et le transport) ont vu leur recrutement rebondir de manière générale, démontrant que l’économie dispose d’un véritable élan endogène, et non d’une dynamique "artificielle".
Salaire et inflation à un niveau élevé, le "pouvoir d’achat réel" en mouvement sous-jacent
Côté salaire, le salaire horaire moyen de mai progresse de 3,4 % sur un an (+0,3 % sur un mois). Bien que ce chiffre ait reculé par rapport aux sommets post-pandémie, il devient pour la Fed une "arme à double tranchant" dans le contexte de forte inflation.
D’un côté,
Mais de l’autre, pour les membres hawkish du FOMC tels que Cook et Loretta Mester de la Fed de Cleveland, alors que les investissements massifs en IA font grimper la demande de puces et de data centers, et la crise géopolitique tire les prix du pétrole, une croissance salariale de 3,4 % risque fortement d’engendrer une résonance avec l’inflation importée, déclenchant le redouté "spirale salaire-inflation" du marché.
L’espace politique s’ouvre entièrement, la Fed hawkish prend le contrôle
Ce rapport sur l’emploi, très supérieur aux attentes, établit indubitablement une tonalité ultra-hawkish pour le prochain FOMC en juin.
Il ne signe pas seulement l’échec absolu de l’option de baisse des taux à court terme, mais pousse aussi le marché vers une posture de "maintien des taux élevés sur une période prolongée (Higher for Longer)".
La résilience économique donne à la Fed un boulevard : la forte croissance de l’emploi confirme que le secteur réel n’a pas été écrasé par les taux élevés.
Cela signifie qu’en s’engageant dans une "guerre d’usure" contre l’inflation importée en provenance du conflit iranien, la Fed dispose d’un espace absolument suffisant pour maintenir les taux élevés plus longtemps sans craindre un ralentissement brutal de l’économie.
La porte cachée d’une relance des hausses de taux s’ouvre : le marché des swaps de Wall Street a immédiatement réévalué la trajectoire des politiques après la publication des données. Certains analystes macro des hedge funds agressifs estiment que, si les données de l’inflation CPI de mai, qui seront révélées la semaine prochaine, poursuivent la hausse du PPI, alors ces données d’emploi "extrêmement enthousiastes" n’apportent plus seulement un soutien au maintien des taux, mais pourraient forcer la Fed à rediscuter d’une nouvelle hausse des taux au second semestre.
Conclusion et perspectives du marché : le bull market de l’or brutalement stoppé par les hawks, la robustesse de l’emploi renverse les positions longues
Ce rapport sur l’emploi, très largement supérieur aux attentes et avec une révision importante des chiffres précédents, coupe directement toute perspective de hausse à court terme pour l’or.
Le "coup de massue" de la hausse des taux réels : la solidité de l’emploi écarte définitivement le rêve d’une baisse imminente des taux par la Fed, le marché des swaps prolonge encore l’anticipation de maintien de taux élevés (Higher for Longer).
Tout cela augmente directement le rendement réel des Treasuries américains (Real Yields) et soutient vigoureusement le dollar, alors que l’or, sans rente, subit une pression de vente intense sur son coût de détention.
Pour les perspectives, l’or s’engage dans un bras de fer extrême entre "prime géopolitique" et "main de fer de la Fed".
Bien que la crise des chaînes d’approvisionnement due à la guerre en Iran et l’inflation de gros (PPI 6 %) fournissent encore un socle résistant à l’inflation pour le cours de l’or, en ce début d’été 2026, tant que ce rapport d’emploi exalté maintient la Fed sur le char de bataille de la lutte contre l’inflation, une épée de Damoclès reste suspendue au-dessus de l’or.
La capacité de réaction des bulls sur l’or dépendra entièrement des données de l’inflation CPI de mai, qui seront dévoilées la semaine prochaine : déclencheront-elles un signal d’alarme ultime sur une possible relance du resserrement monétaire par la Fed ?
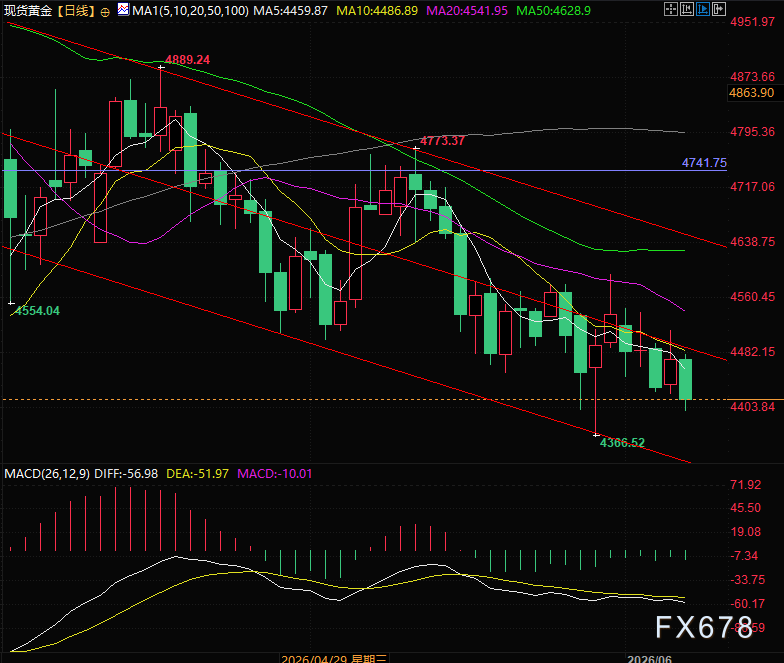
(Graphique journalier de l’or spot, source : Easy HiFX)
À 21h17, heure de Pékin (UTC+8), l’or spot est coté à 4 416 dollars/once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Novo Nordisk (NVO.US) lance une feuille de route de pipeline de 23 milliards de dollars, mais le marché n’y croit pas ! Les investisseurs demandent comment renverser la tendance face au vent défavorable
Après avoir été dépassée par Eli Lilly sur le marché de l'obésité, Novo Nordisk n'a pas présenté de plan concret de retour à la rentabilité à son PDG, Mike Doustdal, ce qui a déçu les investisseurs. L'entreprise s'est engagée à lancer plus de cinq nouveaux médicaments majeurs au cours des prochaines années et à réaliser plus de 23 milliards de dollars de nouveaux chiffre d'affaires, mais cette conférence de presse a manqué de détails sur la façon de stimuler la croissance.

25 jours, quatre vols en vue ! Rocket Lab (RKLB.US) accélère le rythme des lancements de fusées et fait avancer son ambition de « création d'une infrastructure IA pour l'espace ».
Après une nouvelle mission réussie, la 97e fusée Electron de Rocket Lab est en place sur la rampe de lancement. Ce vol sera la quatrième mission de Rocket Lab en 25 jours, et également la 18e mission de l'année 2026.
Le "trou noir de la dette" derrière la montée fulgurante de l’IA : jusqu’à 1 200 milliards de dollars de financement externe nécessaires au cours des cinq prochaines années
La montée fulgurante de l'IA est en train de créer un "trou noir de la dette" sans précédent : selon les calculs de Bank of America, les dépenses d'investissement totales pour la construction de centres de données d'IA atteindront 5 000 milliards de dollars entre 2025 et 2030, tandis que les besoins de financement externe des principaux acteurs du cloud s'élèvent à 1 200 à 1 500 milliards de dollars. Des géants comme Amazon et Meta voient déjà leur flux de trésorerie disponible s'épuiser, tandis que Nvidia et Broadcom jouent discrètement le rôle de "garants implicites" — un pari capitalistique qui redéfinit le marché mondial du crédit vient de commencer.
Prix des cryptos
Plus


