
Le gestionnaire de fonds spéculatifs Gavin Baker : une introduction en bourse exemplaire, SpaceX veut devenir la « Compagnie des Indes orientales de l'ère du système solaire » et réaliser « la plus grande réussite de l'histoire »

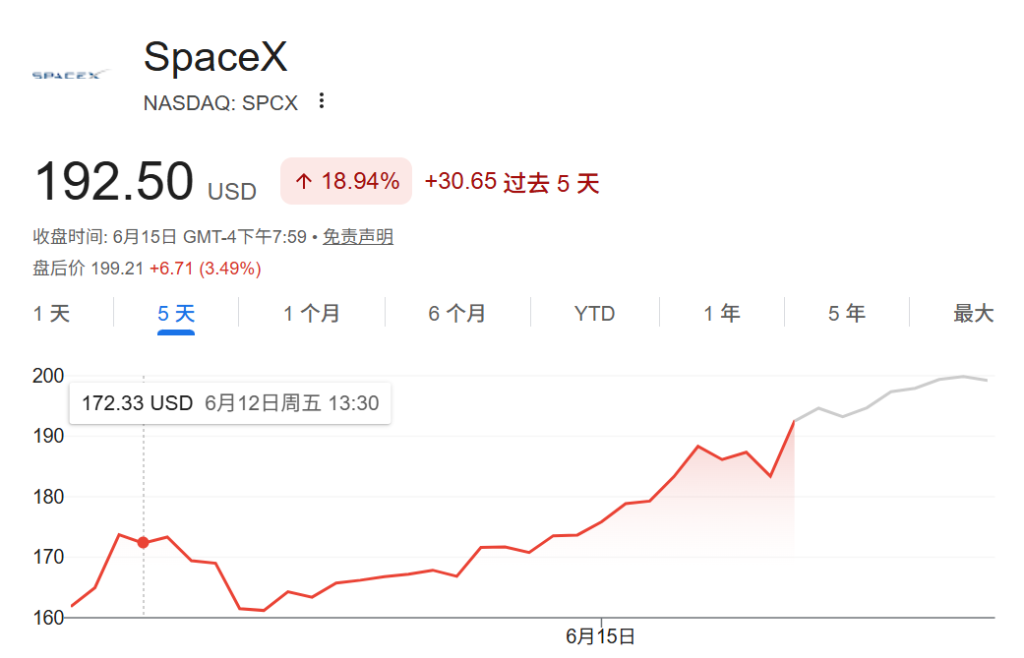
SpaceX a effectué une introduction en bourse quasiment irréprochable, avec une hausse de plus de 30% en deux jours, sans turbulences majeures.
Le célèbre gestionnaire de fonds spéculatifs Gavin Baker estime que cette entreprise ne possède pas seulement des moteurs commerciaux immédiats à portée de main, mais qu'elle pourrait aussi devenir "la société la plus importante de l'histoire humaine" — il compare sa forme ultime à celle de la "British East India Company" à l'ère du système solaire.
L'équipe de souscription de Goldman Sachs et Morgan Stanley a obtenu les louanges de Baker, qui décrit l'exécution comme "parfaite et exemplaire" — tarification précise, aucune valeur excessive laissée sur la table, absence totale de volatilité dramatique après une flambée. Il souligne également que plus de 10 000 employés de SpaceX ont souscrit des actions lors de l'introduction en bourse, et les données du marché montrent que l'essentiel des achats provient d'investisseurs institutionnels, contredisant ainsi le récit médiatique d'une prise de relais par les petits porteurs. La structure offre-demande est donc bien plus solide que ce que le marché anticipait.
Au niveau commercial récent, Baker se concentre sur deux variables clés : la première, la capacité de monétisation rapide de la puissance de calcul des centres de données — selon les données d’Altimeter, lors de sa collaboration avec Google, chaque gigawatt (GW) de puissance de calcul correspond à environ 50 milliards de dollars de revenus, soit une efficacité de monétisation deux à trois fois supérieure à celle des nouveaux acteurs du cloud ; la seconde, l’éditeur de code IA Cursor a déjà pénétré plus de la moitié des entreprises du Fortune 500, montrant une forte traction commerciale. Baker affirme : "L’histoire commerciale de SpaceX n’est pas aussi lointaine que le pensent certains."
Dans une perspective à plus long terme, Baker considère que dès que Starship sera entièrement réutilisable, le coût total de déploiement de puissance de calcul en orbite sera réduit de moitié par rapport aux centres de données terrestres, réécrivant ainsi la logique économique des infrastructures de calcul. Combiné à sa vision de civilisation multi-planétaire avec des villes sur la Lune et Mars, il affirme que SpaceX représente "l'expérience la plus singulière" de sa carrière, et assure que cette entreprise a "de grandes chances de devenir la société la plus importante de toute l’histoire humaine".
Souscription exemplaire : tarification précise, hausse de près de 20% le premier jour
Baker décrit le processus d’exécution de l’IPO de SpaceX comme un modèle à suivre. Une hausse de près de 20% le premier jour, sans turbulence — ni sous-évaluation excessive ni volatilité causée par un déséquilibre offre-demande. Baker estime que la qualité du travail des souscripteurs de Goldman Sachs et Morgan Stanley est exceptionnelle, et que ce processus de découverte des prix reflète le niveau le plus élevé d’exécution professionnelle.
Concernant la manière dont le marché public analysera l’avenir de SpaceX, Baker reconnaît que les résultats trimestriels sont inévitables, mais souligne que le marché public a souvent une tolérance pour les cycles d’investissement en actifs lourds supérieure à ce que l’on imagine.
Il cite les expériences de Tesla et d’Amazon lors du développement d’AWS : ces sociétés ont montré que lors de gros investissements en infrastructures, le marché public fait preuve d’une patience bien supérieure à la plupart des acteurs du capital-risque, avec une vision temporelle étendue. Selon lui, ce principe historique s’applique aussi à SpaceX.
Catalyseurs récents : monétisation du calcul à l’échelle gigawatt et pénétration de Cursor
Baker concentre les moteurs commerciaux à suivre sur les 12 prochains mois autour de deux axes principaux.
Le premier axe est le déploiement rapide et la monétisation de la puissance de calcul des centres de données.
Le PDG de Nvidia, Jensen Huang, a déjà affirmé que SpaceX construit des centres de données plus rapidement que tous ses concurrents.
Selon Altimeter, SpaceX a réservé environ 20% des prochaines puces de l’architecture Rubin de Nvidia, qui, comparées à la génération précédente Blackwell, offrent une meilleure compatibilité plug-and-play et réduisent les délais de construction des centres de données. Baker prévoit aussi que le LPU (Language Processing Unit) de Groq sera intégré dans certains déploiements dans les six à neuf prochains mois, optimisant davantage les latences d’inférence. Il ajoute que déployer rapidement 2 à 4 GW de puissance de calcul pourrait générer un volume de revenus significatif sur l’année à venir.
Le second axe est la pénétration à grande échelle de Cursor dans l’environnement entreprise.
Ce logiciel d’édition de code natif IA a déjà pénétré plus de la moitié des sociétés du Fortune 500. Baker indique qu’après avoir été entraîné sur le cluster Colossus 2, Composer 2.5, via l’apprentissage par renforcement (RL) et les ajustements supervisés (SFT), présente des avantages globaux dominants sur plusieurs métriques d’évaluation. Selon lui, une transition sur un modèle de base plus performant accentuera la valeur commerciale.
Concernant la récupération de puissance de calcul externe versus interne, Baker reste optimiste : SpaceX peut fournir simultanément du calcul à des clients externes comme Anthropic ou Google, car il est confiant dans son propre rythme de déploiement. Il note également que certains contrats externes comportent des clauses de sortie, permettant à SpaceX de récupérer la puissance de calcul pour entraîner ses propres modèles à l’avenir.
Calcul en orbite : bouleverser la logique des coûts des centres de données terrestres
Baker propose un cadre mathématique clair sur l’économie du calcul en orbite, l’un de ses arguments de valeur à long terme les plus convaincants pour SpaceX.
Il expose que le coût global du déploiement d’un GW de calcul au sol s’élève à environ 60 milliards de dollars, répartis entre 25 milliards pour l’infrastructure électrique et de refroidissement, et 35 milliards pour les GPU, CPU, commutateurs et mémoires à haute bande passante.
En orbite, il n’y a pas les coûts élevés d’accès à l’électricité et au refroidissement terrestre, seulement ceux des équipements informatiques et du lancement. Baker estime que si Starship devient totalement réutilisable, le coût de lancement massif de calcul en orbite s’élève à environ 5 milliards de dollars, ramenant le coût global à 30 milliards — soit la moitié du coût terrestre.
Il ajoute que les coûts d’électricité et de refroidissement des centres de données terrestres continuent d’augmenter avec l’inflation, tandis que l’orbite n’est pas soumise à cette contrainte, accentuant le différentiel sur le temps. Selon Baker, la terre ordinaire n’est pas au cœur de la chaîne de valeur du calcul, seules les propriétés ayant accès direct aux centrales nucléaires sont une exception, mais ces actifs sont très rares.
Structure offre-demande solide : possession d’actions par les employés, construction institutionnelle dominante
Baker estime que les craintes du marché concernant une pression de vente massives à la suite de la cotation de SpaceX sont exagérées, la structure offre-demande étant en fait bien plus robuste.
Il souligne qu’au-delà de 10 000 employés de SpaceX ont souscrit des actions lors de cette IPO, avec une forte volonté de conservation. Plus important encore, SpaceX offre tous les six mois à ses employés et ses investisseurs précoces la possibilité de participer à une offre de rachat officielle pour obtenir de la liquidité. Ceux qui souhaitaient vendre ont pu le faire lors de précédents cycles, laissant essentiellement une base d’actionnaires à long terme, plutôt que des fonds à court terme cherchant le déblocage.
Baker ajoute que selon ses données internes, l’essentiel des achats post-IPO provient d’investisseurs institutionnels, contredisant le récit d’une prise de relais exclusive par les petits porteurs. Il valorise positivement les petits investisseurs, estimant qu’ils ont surperformé la plupart des fonds professionnels ces trois dernières années et demie. "Petit porteur", selon lui, n’est pas un terme péjoratif.
Pari ultime : "compagnie des Indes orientales à l’ère du système solaire"
Baker ne cache pas son engagement profond et sa conviction extrême envers SpaceX, qu’il place au sommet de ses investissements de carrière.
Il a détenu, au nom du fonds, 15% des actions Nvidia lorsque la valorisation était sous 2 milliards de dollars, et 10% de Tesla à la même valorisation. Mais il affirme que SpaceX est "l’expérience la plus exceptionnelle" — "Je pense qu’elle pourrait devenir la société la plus importante et la plus emblématique de l’histoire humaine, sans exception, et peut-être même sans ce 'exception'. "
Son raisonnement final repose sur plusieurs jalons potentiels, désormais de plus en plus clairs : Starlink connecte à très faible coût écoles et hôpitaux des pays à faibles revenus ; une fois que Starship sera totalement réutilisable, le calcul en orbite deviendra économiquement supérieur aux déploiements terrestres ; si SpaceX établit finalement des villes humaines sur la lune et Mars, elle évoluera en une "British East India Company" à l’échelle du système solaire.
Baker admet que l’atteinte de cette destination requiert encore de surmonter "d’énormes obstacles d’ingénierie et de physique", mais il pense qu’il y a de grandes chances d’en voir une partie significative de son vivant. Il recommande particulièrement aux investisseurs d’emmener leurs enfants voir les lancements de fusée lourde autour des bases de Boca Chica au Texas ou de Vandenberg en Californie — "Le bruit et la chaleur intense, bien plus impressionnants qu’à l’écran, donnent une réelle sensation de ce que l’espèce humaine peut accomplir en termes de miracle."
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le "trou noir de la dette" derrière la montée fulgurante de l’IA : jusqu’à 1 200 milliards de dollars de financement externe nécessaires au cours des cinq prochaines années
La montée fulgurante de l'IA est en train de créer un "trou noir de la dette" sans précédent : selon les calculs de Bank of America, les dépenses d'investissement totales pour la construction de centres de données d'IA atteindront 5 000 milliards de dollars entre 2025 et 2030, tandis que les besoins de financement externe des principaux acteurs du cloud s'élèvent à 1 200 à 1 500 milliards de dollars. Des géants comme Amazon et Meta voient déjà leur flux de trésorerie disponible s'épuiser, tandis que Nvidia et Broadcom jouent discrètement le rôle de "garants implicites" — un pari capitalistique qui redéfinit le marché mondial du crédit vient de commencer.
L’analyste fait une prédiction audacieuse : Le profit de Micron (MU.US) pour l’exercice 2027 pourrait dépasser celui de Microsoft (MSFT.US), le prix du stockage devenant le facteur décisif.
Micron (MU.US) pourrait réaliser un bénéfice net de 35 milliards de dollars en un trimestre, sa rentabilité pourrait-elle dépasser celle de Microsoft (MSFT.US) ?
Les signes avant-coureurs de l'effondrement du marché boursier américain de 2018 et 2022 réapparaissent-ils ? Alors que la largeur du marché se détériore, la politique de resserrement de la Fed et l'offre de bons du Trésor américain se heurtent ensemble ; une crise de liquidité pourrait être imminente.
Les pressions de liquidité ne se manifestent peut-être pas encore à la surface du marché, mais alors que la largeur du marché des actions et des obligations continue de se détériorer, ces pressions s'accumulent progressivement en interne.
Intel s’associe à AUO pour développer l’emballage avancé Micro LED, visant le marché de l’intégration CPO et de la puissance de calcul à haute densité
Selon les rapports, Intel a obtenu un nouveau brevet, étant le premier à intégrer la technologie Micro LED dans des substrats en verre pour réaliser une fusion approfondie entre l’optoélectronique et les matériaux. Afin de dépasser les goulets d'étranglement liés à l'interconnexion pour l’IA et de capter les commandes déléguées à TSMC CoWoS, la société aurait formé une alliance stratégique avec AUO, réputée pour sa maîtrise du procédé de fabrication du verre. Si cette collaboration se concrétise, elle aidera Intel à établir un avantage différencié dans le secteur de l’emballage de la puissance de calcul pour l’IA, tout en ouvrant à AUO la voie vers une transformation clé, passant des panneaux d’affichage à l’emballage avancé à haute valeur ajoutée.
Prix des cryptos
Plus


