
Quelle est la logique sous-jacente des achats d’or par les banques centrales ? Triple jeu entre niveau de détention, risque géopolitique et cycle du dollar

Forex.cn, 16 juin—— Au cours des quatre dernières années, l'accumulation d'or par les banques centrales mondiales est entrée dans une phase accélérée, avec une augmentation nette annuelle d'environ 1 000 tonnes, soit le double de la moyenne annuelle de 500 tonnes observée au cours de la décennie précédente. L’Association mondiale de l’or en a ainsi conclu que l’appétit d’achat des banques centrales pour l’or reste fort, atteignant des records en termes de volume et de volonté — mais est-ce vraiment le cas ?
En 2026, l’Association mondiale de l’or et YouGov ont mené une enquête spéciale (du 5 février au 19 mai), avec 76 questionnaires valides atteignant le plus haut taux de participation des neuf dernières années, couvrant les principales économies avancées et les pays émergents et en développement (EMDE), garantissant une grande représentativité.
À noter, une majorité des réponses sont survenues après l’éclatement du conflit au Moyen-Orient, reflet réel de la pensée des banques centrales face à la montée des risques géopolitiques dans leur allocation d’actifs.
L’enquête indique que l’optimisme des banques centrales envers l’or se renforce : 89% des institutions interrogées anticipent une poursuite de la tendance haussière des réserves officielles d’or mondiales au cours des 12 prochains mois.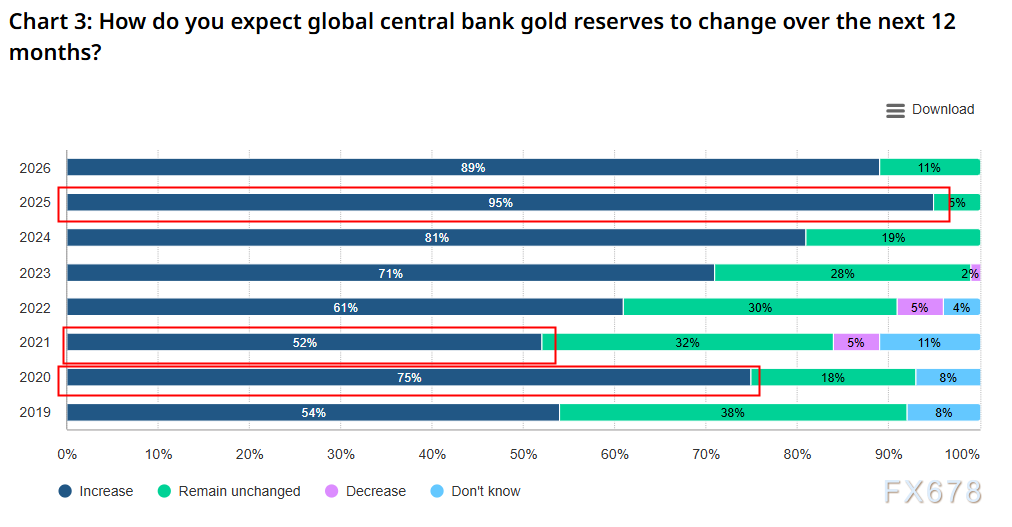
(Prévisions des banques centrales quant à l’augmentation ou à la diminution de l’or, source : Association mondiale de l’or)
45% des institutions prévoient d’augmenter leurs réserves au cours de la même période, un record historique
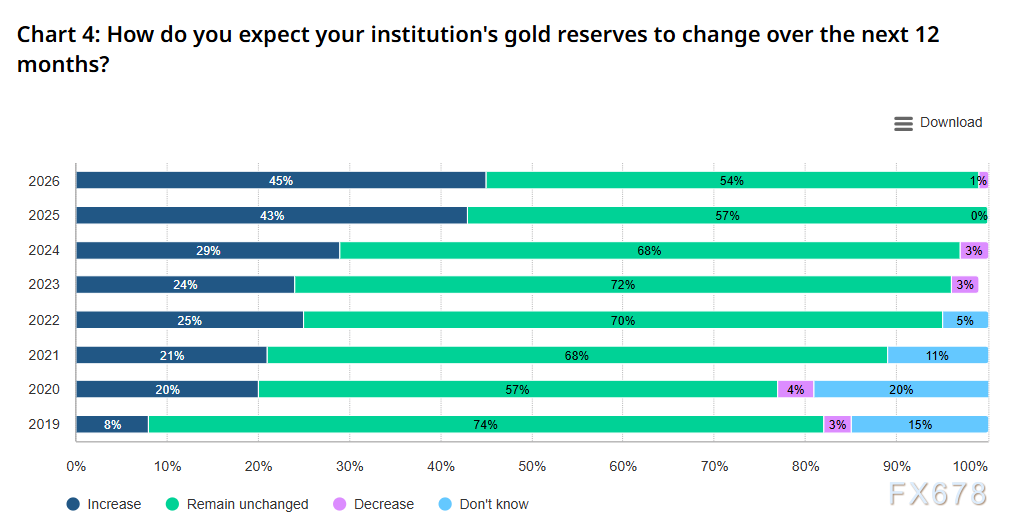
(Prévisions des banques centrales concernant l’augmentation ou la réduction de l’or institutionnel, source : Association mondiale de l’or)
Evolution de la structure des réserves : la part du dollar diminue, celle de l’or augmente
La diversification des actifs devient le mot-clé central de la gestion des réserves des banques centrales.
74% des banques centrales interrogées estiment que la part du dollar dans les réserves mondiales de change diminuera au cours des cinq prochaines années, alors que la proportion d’euros, de renminbis et d’autres monnaies non américaines restera stable, et seule la part de l’or continuera à croître.
Cette tendance fait consensus tant chez les banques centrales des économies avancées que des EMDE, confirmant un ajustement progressif du système monétaire mondial de réserves.
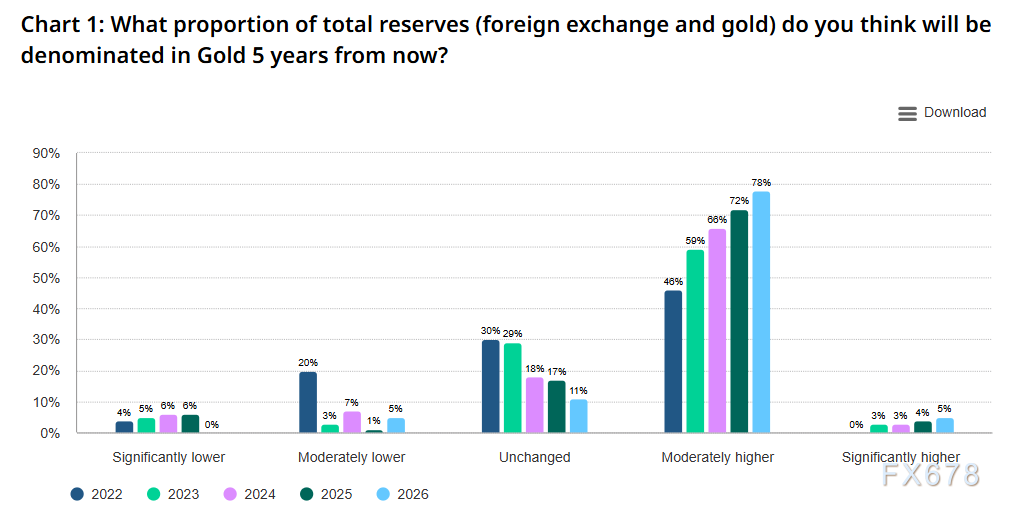
(Prévisions des banques centrales concernant la part de l’or dans leurs réserves dans les cinq prochaines années, source : Association mondiale de l’or)
D’un point de vue long terme, 84% des institutions interrogées pensent que dans cinq ans, la proportion de l’or dans le total des réserves va augmenter modérément ou significativement, soit une hausse par rapport aux 76% de l’année précédente.
Si le dollar reste la principale monnaie de réserve, les données du Fonds monétaire international montrent que sa part est engagée dans une baisse lente et durable. L’or, en tant qu’« actif non crédit », devient le choix principal des banques centrales pour couvrir les risques du système monétaire.
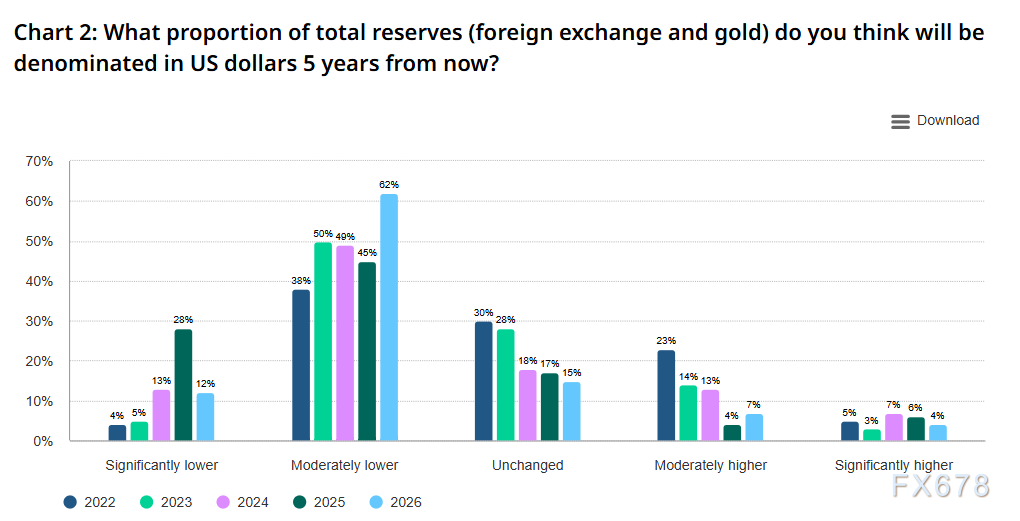
(Prévisions des banques centrales concernant la part de réserves en USD dans les cinq prochaines années, source : Association mondiale de l’or)
Logique de l’allocation et stratégie opérationnelle : sécurité, diversification, couverture
La logique centrale de l’allocation d’or des banques centrales s’articule autour de trois axes principaux : 90% des institutions interrogées reconnaissent la valeur de couverture de l’or en période de crise (un record en neuf ans d’enquête), 84% apprécient sa capacité de conservation à long terme, et 83% valident ses vertus de diversification de portefeuille.
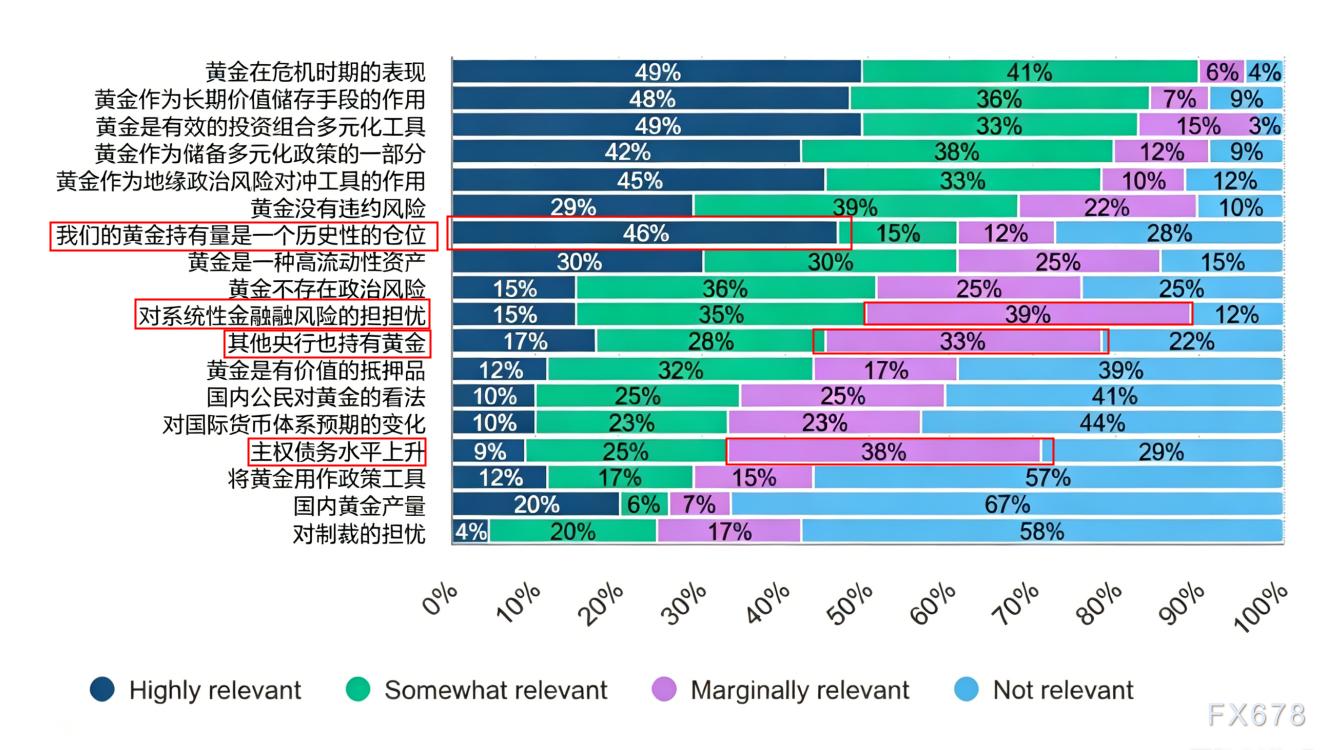
(Principaux facteurs influençant l’allocation en or selon les banques centrales, source : Association mondiale de l’or)
La couverture du risque géopolitique devient un moteur clé supplémentaire : 85% des EMDE mettent ce facteur en avant, contre seulement 56% dans les économies avancées, reflétant les différences de risques selon les économies. L’illustration donne une idée générale.
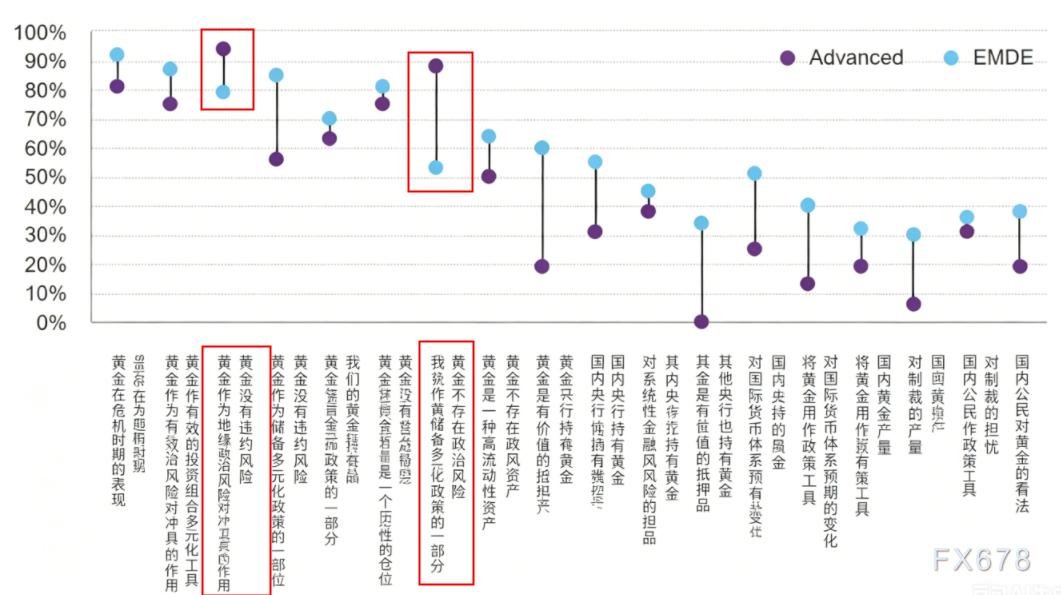
(Différences d’importance accordée aux facteurs de détention d’or entre économies avancées et EMDE, source : Association mondiale de l’or)
Sur le plan opérationnel, les lingots d’or à livraison agréée de Londres restent la référence : 62% des institutions interrogées les considèrent comme l’actif prioritaire à acheter, et 93% détiennent de l’or selon cette norme.
Du côté des sources de financement, la moitié des banques centrales achètent de l’or dans leur pays via leur propre monnaie, et 38% choisissent de vendre des actifs existants pour acquérir de l’or.
La stratégie d’entreposage s’oriente vers une diversification accrue : la Banque d’Angleterre conserve sa place de premier choix avec 57% des banques centrales y stockant leur or, mais 49% optent pour un stockage local, 9% ont augmenté leur capacité domestique au cours des 12 derniers mois, 10% ont développé une stratégie de stockage multiple à l’étranger (contre seulement 2% l’an passé), et davantage de banques centrales prévoient de poursuivre ces ajustements à l’avenir.
En outre, 37% des banques centrales se sont engagées dans une gestion active de leurs réserves d’or, avec des objectifs recentrés sur « l’augmentation des rendements » (85%) et « la couverture des risques extrêmes » (42%), ce dernier taux ayant presque doublé par rapport à l’année précédente, ce qui traduit une évolution vers une gestion plus fine des actifs en or par les banques centrales.
Conclusion : la valeur stratégique de l’or monte d’un cran
Les données de l’enquête 2026 illustrent clairement la diversité et le professionnalisme de la perception des banques centrales mondiales à propos de l’or.
Dans le contexte d’enchevêtrement de conflits géopolitiques, de pressions inflationnistes et de volatilité des taux d’intérêt, la sécurité accrue, la liquidité suffisante et la stabilité en termes de préservation et d’augmentation de valeur font de l’or un instrument parfaitement aligné sur les objectifs centraux de la gestion des réserves des banques centrales.
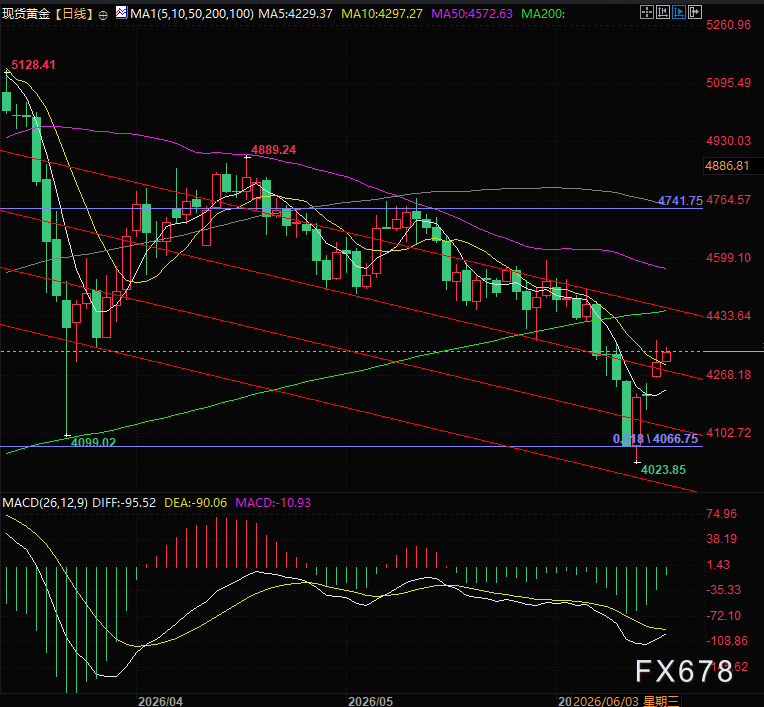
(Graphique journalier de l’or spot, source : Forex.cn)
Fuseau horaire GMT+8, 19h57 : l’or spot s’affiche à 4 338 US$/once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le "trou noir de la dette" derrière la montée fulgurante de l’IA : jusqu’à 1 200 milliards de dollars de financement externe nécessaires au cours des cinq prochaines années
La montée fulgurante de l'IA est en train de créer un "trou noir de la dette" sans précédent : selon les calculs de Bank of America, les dépenses d'investissement totales pour la construction de centres de données d'IA atteindront 5 000 milliards de dollars entre 2025 et 2030, tandis que les besoins de financement externe des principaux acteurs du cloud s'élèvent à 1 200 à 1 500 milliards de dollars. Des géants comme Amazon et Meta voient déjà leur flux de trésorerie disponible s'épuiser, tandis que Nvidia et Broadcom jouent discrètement le rôle de "garants implicites" — un pari capitalistique qui redéfinit le marché mondial du crédit vient de commencer.
L’analyste fait une prédiction audacieuse : Le profit de Micron (MU.US) pour l’exercice 2027 pourrait dépasser celui de Microsoft (MSFT.US), le prix du stockage devenant le facteur décisif.
Micron (MU.US) pourrait réaliser un bénéfice net de 35 milliards de dollars en un trimestre, sa rentabilité pourrait-elle dépasser celle de Microsoft (MSFT.US) ?
Les signes avant-coureurs de l'effondrement du marché boursier américain de 2018 et 2022 réapparaissent-ils ? Alors que la largeur du marché se détériore, la politique de resserrement de la Fed et l'offre de bons du Trésor américain se heurtent ensemble ; une crise de liquidité pourrait être imminente.
Les pressions de liquidité ne se manifestent peut-être pas encore à la surface du marché, mais alors que la largeur du marché des actions et des obligations continue de se détériorer, ces pressions s'accumulent progressivement en interne.
Intel s’associe à AUO pour développer l’emballage avancé Micro LED, visant le marché de l’intégration CPO et de la puissance de calcul à haute densité
Selon les rapports, Intel a obtenu un nouveau brevet, étant le premier à intégrer la technologie Micro LED dans des substrats en verre pour réaliser une fusion approfondie entre l’optoélectronique et les matériaux. Afin de dépasser les goulets d'étranglement liés à l'interconnexion pour l’IA et de capter les commandes déléguées à TSMC CoWoS, la société aurait formé une alliance stratégique avec AUO, réputée pour sa maîtrise du procédé de fabrication du verre. Si cette collaboration se concrétise, elle aidera Intel à établir un avantage différencié dans le secteur de l’emballage de la puissance de calcul pour l’IA, tout en ouvrant à AUO la voie vers une transformation clé, passant des panneaux d’affichage à l’emballage avancé à haute valeur ajoutée.
Prix des cryptos
Plus


