
Les « trois grands risques » planant sur le marché : la position ambiguë de Waller, la réglementation « militarisée » de l’IA, et la plus grande vague d’émissions d’actions de l’histoire de Wall Street

Le 16 juin, le journaliste et stratège de Bloomberg, Jan-Patrick Barnert, a publié un article d'analyse approfondie. Le titre de l'article est direct et incisif — « Après l'accord iranien, trois facteurs pourraient bouleverser la fête sur les marchés ». La thèse principale est : la dissipation des risques géopolitiques n’est qu’un “exercice facile”, le vrai défi reste à venir sur les marchés.
Barnert souligne d’un œil averti que, bien que le nuage géopolitique au Moyen-Orient semble se dissiper, Wall Street devrait éviter toute fête prématurée. Il avertit les investisseurs : à mesure que le marché détourne son attention des conflits lointains, les véritables risques internes pour les actions américaines commencent à émerger.
Alors, quels sont les facteurs qui menacent l’actuelle tendance haussière ? L’article identifie clairement trois grands points faibles auxquels les marchés doivent faire face une fois le risque d’une guerre au Moyen-Orient écarté.
Premièrement, l’incertitude politique que pourrait apporter Kevin Warsh, futur président de la Fed ; deuxièmement, l’intervention disruptive de Washington dans le trading sur l’intelligence artificielle (AI), ce que Barnert appelle une “régulation armée” ; et enfin, l’arrivée imminente de la plus grande vague d’émissions d’actions de l’histoire des marchés américains.
Même si les États-Unis et l’Iran devraient signer un accord de paix temporaire le 19 juin, la réouverture totale du détroit d'Hormuz devient probable, et le prix du Brent a déjà effacé près de 80% de l’envolée causée par le déclenchement de la guerre. Mais cela ne représente qu’une “résolution des problèmes faciles”. Barnert met en garde : la hausse actuelle du marché repose avant tout sur des “flux techniques” dus au débouclage des positions short, non sur une véritable conviction haussière. Dès que ces trois risques internes se manifesteront simultanément, un marché sans confiance réelle marchera sur la corde raide.
Manque de conviction sur les marchés : vrai bull market ou simple réajustement technique ?
Avant d’aborder les trois grandes crises, il faut se demander : la base actuelle du marché haussier américain est-elle réellement solide ? La réponse est peut-être pessimiste.
Barnert indique dans son article que la configuration des marchés cet été repose principalement sur des flux techniques, plutôt que sur une conviction profonde des investisseurs. C’est comme un château majestueux construit sur du sable — impressionnant en apparence, mais dont les fondations sont fragiles.
Pour appuyer cette analyse, l’article cite l’expertise de Brian Garrett, spécialiste des produits dérivés chez Goldman Sachs. Garrett déclare :
« Les rachats de positions short au niveau macro ont déjà donné le ton précoce pour l’été 2026, les positions de couverture surchargées ont été liquidées, et le marché cherche sa confiance et sa direction. »
Il ajoute que les traders scrutent activement les nouvelles opportunités ; la fameuse stratégie AI, jadis en tête, chute désormais au bas du classement sur le court terme, tandis que des stratégies plus défensives et diversifiées s’en sortent mieux.
Les données révèlent davantage la réalité cachée sous le capot. Garrett note que, malgré quatre semaines consécutives d'achat d'actifs risqués US par les hedge funds, cela vise principalement à réduire les positions short, non à augmenter le portefeuille d’Alpha.
« Sur le total net des achats chez les principaux brokers mondiaux, le ratio entre rachats de positions short et achats longs atteint 4,7 contre 1. »
Autrement dit, la hausse du marché provient principalement du débouclage des positions baissières, non d’une confiance dominante chez les bullish. Un marché soutenu par des rachats de positions short est indéniablement sur une glace fragile.
Première intervention de Warsh : le nouveau patron de la Fed, faucon ou colombe ?
Le prochain test majeur pour le marché est la première réunion du FOMC menée par Kevin Warsh, nouveau président de la Fed, les 16-17 juin. Warsh a longtemps critiqué publiquement la communication de la Fed et a clairement laissé entendre qu’il envisage une “transformation institutionnelle”.
Mais pourquoi l’arrivée de Warsh met-elle le marché sous pression ? Parce que le contexte macro auquel il fait face est sévère. Pour le moment, l’inflation américaine reste tenace, et les prix de l’énergie se comportent comme des jokers imprévisibles. Pire, les investisseurs misent massivement sur une hausse des taux par la Fed d'ici décembre.
Dans ce contexte complexe, Warsh doit faire preuve d’une réelle indépendance lors de sa première apparition, tout en étant scruté à chaque mot par la Maison Blanche qui a soutenu sa nomination.
Si Warsh adopte une posture plus “faucon” (préférant resserrer la politique monétaire pour lutter contre l’inflation), cela viendra doucher la reprise fragile des marchés. Trouver le juste équilibre entre combattre l’inflation et rassurer les marchés sera son plus grand défi.
Régulation armée de l’AI : les risques politiques s’intensifient sur les technologiques
Le second facteur menaçant la fête sur les marchés est l’intervention musclée de Washington sur le secteur AI.
L’article mentionne que le Département du commerce des États-Unis a ordonné vendredi à la société d’AI Anthropic d’interdire l’accès de ses modèles Claude Fable 5 et Mythos 5 aux ressortissants étrangers. Pour s’y conformer, la société a tout simplement fermé ces deux plateformes à tout le monde.
Cet acte est un jalon. Auparavant, les restrictions de Washington portaient sur les puces pour entraîner l’AI ; cette fois, c’est une interdiction directe sur les modèles eux-mêmes.
C’est comme si, autrefois, on limitait l’achat de moteurs pour automobiles, et maintenant, on interdit carrément de conduire la voiture. Cette approche déplace la question de “qui est en tête de la course à l’AI de pointe” de l’arène technologique vers un terrain profondément politique.
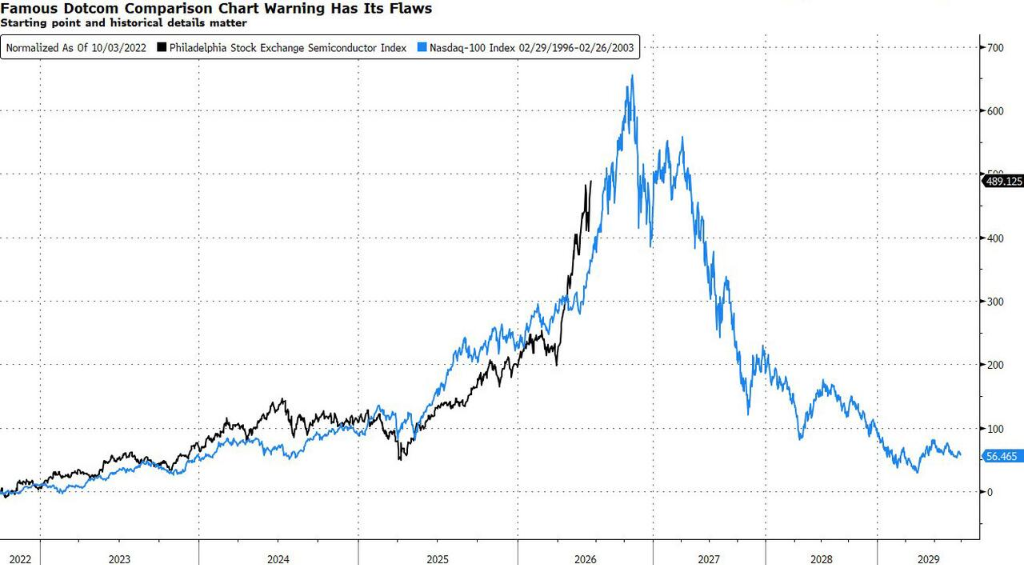
Les investisseurs sont désorientés : comment donc évaluer financièrement cette montée en gamme politique ? L’article propose même une comparaison instructive entre l’évolution du Nasdaq de 1996 à 2003, et celle depuis 2022 de l’indice des semi-conducteurs de Philadelphie (SOX).
Les deux courbes présentent une hausse étonnamment similaire. Mais la question demeure : les valeurs des semi-conducteurs vont-elles rejouer l’épisode de double excès de l’ère de la bulle internet ? Si un décret gouvernemental peut à tout moment bloquer l'accès à un modèle AI, les perspectives de profit des techs deviennent encore plus incertaines.
La plus grande vague d’émissions d’actions : le marché peut-il digérer cette offre massive ?
Enfin, la pression la plus directe émane d’un véritable “tsunami” du côté de l’offre d’actions.
L’article signale que SpaceX a fixé son prix à 135 dollars et commencé à trader le 12 juin, son valorisation atteignant un incroyable 1 770 milliards de dollars environ. Il s’agit de la plus grande IPO jamais réalisée, trois fois plus importante que le précédent record.
En apparence, cela donne du souffle au marché, attestant de sa vitalité. Mais la donnée préoccupante : SpaceX à elle seule a levé plus d’argent que la totalité des IPO américaines prévues en 2024 et 2025. Sans parler des géants technologiques comme Anthropic et OpenAI qui attendent encore leur tour.
La vraie question n’est pas la brillance du premier jour de ces sociétés phares, mais la capacité du marché à absorber un volume aussi colossal d’actions neuves dans les prochains mois. Peter Tchir, directeur de stratégie macro chez Academy Securities, commente :
« En ce qui concerne la performance long terme du marché, le diable se cache dans les détails, et la dynamique des géants de l’IPO sera un moteur central pour les indices. »
Le calme avant la tempête
Barnert propose, en conclusion, deux scénarios clairs, avec une logique fluide.
Le scénario optimiste : si le relais technique des rachats de positions short trouve un successeur véritable parmi les acheteurs alpha, le phénomène de diffusion du trading pourra reposer sur un soutien réel, et l’offre phénoménale d’actions sera absorbée de façon ordonnée. Alors le marché pourrait progresser lentement mais sûrement, et la détente géopolitique apportée par l’accord iranien deviendra le “premier domino positif”.
Le scénario pessimiste : si la confiance manque toujours, si Warsh adopte un ton agressif, et si le leadership dans l’AI reste brouillé par la politique, alors le mur d’offre record heurtera de plein front un marché qui n’a résolu que ses problèmes simples, laissant l’essentiel toujours en suspens.
Pour revenir à l’argument central : l’accord iranien est une bonne nouvelle, mais il ne résout que la question la plus facile. Ce qui déterminera vraiment la direction des marchés, ce sont les signaux de politique de Warsh, le degré de politisation de la régulation AI, et la capacité à absorber la plus grande vague d’émissions d’actions de l’histoire.
L’impact potentiel de ces trois pressions est loin d’être négligeable. Un basculement faucon de Warsh pourrait revaloriser toute la courbe des taux ; l'« arme » de la régulation AI pourrait changer à la racine la logique des valorisations techs ; et une pénurie de liquidités face à la vague d’émissions pourrait provoquer une chaîne de réévaluations boursières.
La situation du marché aujourd’hui ressemble à celle d’un patient ayant réussi le dépistage médical — tout semble correct à première vue, mais l’épreuve de stress n’a pas encore commencé.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le "trou noir de la dette" derrière la montée fulgurante de l’IA : jusqu’à 1 200 milliards de dollars de financement externe nécessaires au cours des cinq prochaines années
La montée fulgurante de l'IA est en train de créer un "trou noir de la dette" sans précédent : selon les calculs de Bank of America, les dépenses d'investissement totales pour la construction de centres de données d'IA atteindront 5 000 milliards de dollars entre 2025 et 2030, tandis que les besoins de financement externe des principaux acteurs du cloud s'élèvent à 1 200 à 1 500 milliards de dollars. Des géants comme Amazon et Meta voient déjà leur flux de trésorerie disponible s'épuiser, tandis que Nvidia et Broadcom jouent discrètement le rôle de "garants implicites" — un pari capitalistique qui redéfinit le marché mondial du crédit vient de commencer.
L’analyste fait une prédiction audacieuse : Le profit de Micron (MU.US) pour l’exercice 2027 pourrait dépasser celui de Microsoft (MSFT.US), le prix du stockage devenant le facteur décisif.
Micron (MU.US) pourrait réaliser un bénéfice net de 35 milliards de dollars en un trimestre, sa rentabilité pourrait-elle dépasser celle de Microsoft (MSFT.US) ?
Les signes avant-coureurs de l'effondrement du marché boursier américain de 2018 et 2022 réapparaissent-ils ? Alors que la largeur du marché se détériore, la politique de resserrement de la Fed et l'offre de bons du Trésor américain se heurtent ensemble ; une crise de liquidité pourrait être imminente.
Les pressions de liquidité ne se manifestent peut-être pas encore à la surface du marché, mais alors que la largeur du marché des actions et des obligations continue de se détériorer, ces pressions s'accumulent progressivement en interne.
Intel s’associe à AUO pour développer l’emballage avancé Micro LED, visant le marché de l’intégration CPO et de la puissance de calcul à haute densité
Selon les rapports, Intel a obtenu un nouveau brevet, étant le premier à intégrer la technologie Micro LED dans des substrats en verre pour réaliser une fusion approfondie entre l’optoélectronique et les matériaux. Afin de dépasser les goulets d'étranglement liés à l'interconnexion pour l’IA et de capter les commandes déléguées à TSMC CoWoS, la société aurait formé une alliance stratégique avec AUO, réputée pour sa maîtrise du procédé de fabrication du verre. Si cette collaboration se concrétise, elle aidera Intel à établir un avantage différencié dans le secteur de l’emballage de la puissance de calcul pour l’IA, tout en ouvrant à AUO la voie vers une transformation clé, passant des panneaux d’affichage à l’emballage avancé à haute valeur ajoutée.
Prix des cryptos
Plus


