
Emploi solide et signaux clairs : le rapport NFP peut-il faire décoller l'indice dollar américain ?

Morning FX
1. Fondamentaux : la dynamique américaine s'affirme tandis que l'Europe s'affaiblit
Cette semaine est cruciale avec la publication des données sur l'emploi aux États-Unis, et la Maison Blanche semble impatiente de montrer ses résultats : lundi soir, Hassett a déclaré que "les indicateurs montrent que le rapport sur l’emploi sera de nouveau solide", et mardi soir, Bessent a indiqué que "si les données sur l’emploi de juin sont très fortes, cela ne serait pas surprenant", annonçant directement au marché la robustesse du marché de l’emploi américain. Peut-être à cause de cette anticipation, le marché est resté quasiment insensible aux données JOLTS de mardi, qui ont dépassé les attentes, et aux données ADP de mercredi, qui ont déçu.
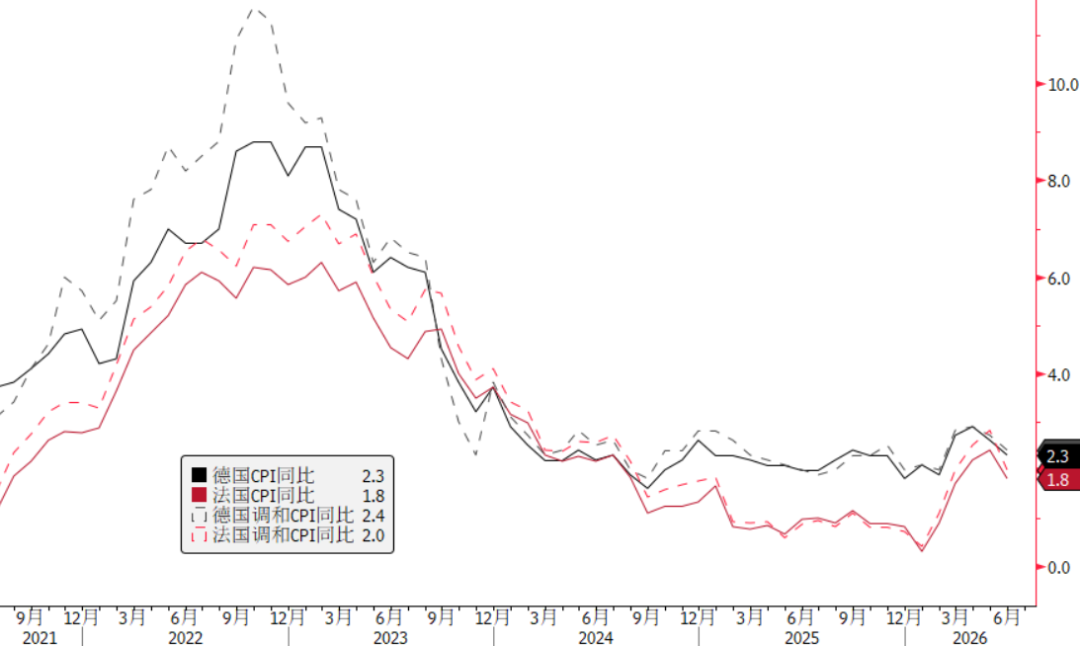
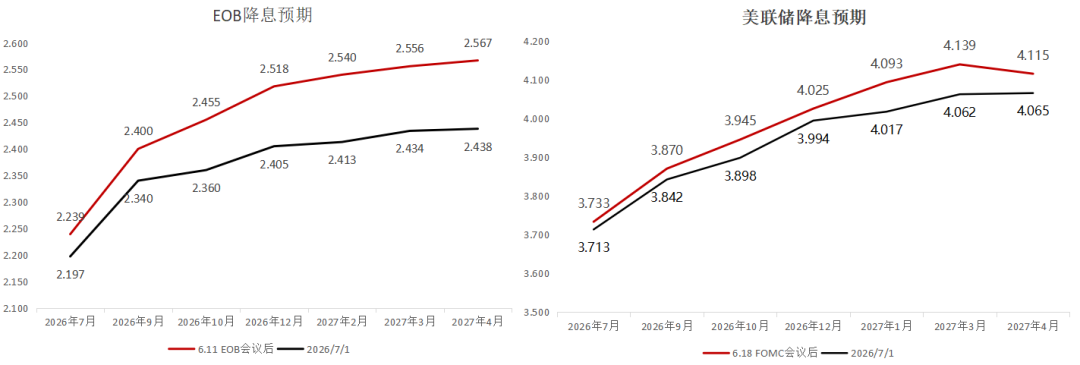
De l’autre côté, en Europe, le climat n’est pas optimiste. Les indices CPI de l’Allemagne et de la France publiés mardi, ainsi que le CPI de la zone euro publié hier, ont tous été inférieurs aux attentes. L’impact de la baisse des prix du pétrole en juin s’est rapidement manifesté, et les anticipations de hausse des taux par la Banque centrale européenne pour cette année ont reculé de 37 points de base après la réunion du 11 juin à 22 points de base.
2. La reprise du dollar manque de vigueur, quels sont les doutes du marché?
Comme nous l’avons indiqué lors du regroupement massif des longs sur le dollar, actuellement la position longue sur le dollar est relativement saturée. Pour que l’indice du dollar continue de progresser, il faudrait une volonté d’acheter du dollar plus forte que durant la dernière décennie. De ce point de vue, l’indice du dollar restera probablement en dessous du niveau de résistance à 102. Mais si une rupture à 102 a lieu et que les positions longues se multiplient encore davantage, il pourrait y avoir une forte accélération à la hausse.
La baisse du CPI en Europe pourrait ne pas être un cas isolé. Suite à la chute des prix du pétrole en juin, il est possible que les CPI mondiaux aient déjà franchi leur pic et entrent maintenant en déclin. Si le même scénario se produit lors de la publication du CPI américain le 14 juillet, la baisse des taux du dollar et la convergence avec les taux hors États-Unis pourraient entraîner un repli de l’indice du dollar.
3. Les chiffres de l’emploi non agricole permettront-ils à l’indice du dollar de dépasser 102?
Scénario 1 (20 %) : Les données de l’emploi non agricole dépassent largement les attentes, surtout si les salaires sont également supérieurs aux prévisions. Ce serait le cas le plus favorable pour faire monter les taux sur le dollar et son indice. Toutefois, l’effet d’anticipation de la Maison Blanche a déjà relevé le seuil psychologique du marché. Il faudrait que le nombre de nouveaux emplois non agricoles dépasse 200 000 (prévision : 110 000), un taux de chômage stable ou en baisse, et une augmentation des salaires mensuels supérieure à 0,4 %, pour déclencher une cassure à la hausse.
Scénario 2 (70 %) : Les données de l’emploi ne dépassent que légèrement les attentes ou sont conformes aux prévisions. Le marché ne réagira pas fortement, et l’indice du dollar continuera d’évoluer sous 102.
Scénario 3 (10 %) : Les données de l’emploi non agricole sont décevantes. Étant donné que Hassett et Bessent ont tous les deux affirmé qu’il n’y aurait pas de mauvaises surprises, la probabilité de ce scénario est très faible. Mais s’il se concrétisait, cela signifierait que l’économie américaine n’est pas aussi solide que prévu et que la crédibilité des responsables de la Maison Blanche serait remise en cause, ce qui pourrait affaiblir la confiance dans le dollar et faire descendre l’indice près de 100.
【Pronostics concernant les emplois américains de juin】
Objectif du pronostic : le nombre de nouveaux emplois non agricoles aux États-Unis en juin (prévu par le marché : 110 000, précédente valeur : 172 000). Écrivez votre estimation dans la section commentaires, les 5 personnes dont le chiffre sera le plus proche recevra un t-shirt Morning FX en édition limitée, les places 6 à 10 recevront un sac en toile de collection. Dépêchez-vous de poster votre réponse dans les commentaires !
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le Japon va-t-il intervenir à nouveau ? La Banque centrale du Japon aurait étudié les taux de change, le yen réduit ses pertes
Selon des médias japonais, le yen a réduit de moitié ses pertes intrajournalières face au dollar après que la Banque du Japon a interrogé les acteurs du marché sur le niveau du taux de change. La hausse des taux décidée vendredi par la Banque du Japon n’a pas réussi à soutenir la monnaie, et le vote de deux membres du comité contre la hausse a semé le doute sur la trajectoire future du resserrement monétaire.
JPMorgan : la part des livraisons de puces personnalisées dépassera celle des GPU en 2027, la "discrétion" de la chaîne d’approvisionnement des TPU de Broadcom ne signifie pas que les commandes sont douteuses
JPMorgan prévoit qu'en 2027, la part des expéditions d'ASIC/XPU atteindra 54 %, dépassant celle des GPU, faisant des puces personnalisées une source majeure de croissance pour la puissance de calcul dédiée à l'IA. Broadcom et Google ont conclu un accord de cinq ans sur les TPU couvrant la période de 2026 à 2031 ; bien que la transparence sur la chaîne d'approvisionnement soit limitée, cela ne remet pas en question les commandes, la visibilité des revenus restant forte. Dans la même période, la demande en équipements pour wafers et en stockage augmente parallèlement, soutenant la continuité du cycle des semi-conducteurs.
La baisse des actions américaines en septembre n'est pas encore terminée ? Le stratège de Citadel avertit : il y a encore une pression à la baisse avant la fin du mois, mais un retournement pourrait avoir lieu en octobre.
Le stratège de Citadel Securities, Rubner, a indiqué que lors du « Triple witching day » vendredi dernier sur les marchés américains, 7 000 milliards de dollars d'options arrivaient à échéance. Les stratégies quantitatives disposent encore d'un potentiel de vente, tandis que la période de silence sur les rachats d'actions et le rééquilibrage de fin de trimestre des fonds de pension favorisent la domination des vendeurs à découvert jusqu'à la fin du mois. Cependant, le recul marqué de l'enthousiasme autour du trading d'IA, les vents saisonniers favorables du quatrième trimestre, la saison des résultats et la reprise des rachats d'actions s'ajoutent pour soutenir une perspective positive sur le marché au quatrième trimestre.
Prix des cryptos
Plus


