
La Réserve fédérale envoie un signal accommodant : dernières stratégies d’allocation pour les actions américaines, l’or et les obligations à court terme

Fxstreet, le 7 juillet—— Williams a de nouveau tenu des propos accommodants.
Il a reconnu que le niveau général de l'inflation reste élevé, mais le repli des prix de l'énergie représente un avantage notable, et il prévoit une nouvelle baisse de ces prix au cours des prochains mois, ce qui devrait contribuer à ralentir l'inflation globale ; l'effet de soutien des tarifs sur les prix semble avoir atteint son sommet, et la pression à la hausse sur les prix devrait progressivement se desserrer.
Du côté des fondamentaux, le marché du travail reste stable et l'économie américaine peut maintenir une croissance régulière ; la vague d'investissements dans l'industrie AI va continuer et l’expansion industrielle soutiendra durablement l’économie. Sur le plan de la politique monétaire, Williams estime que la fourchette actuelle des taux d’intérêt est appropriée et que la politique monétaire en place est suffisante pour réaliser les deux objectifs de stabilité des prix et de plein emploi.
Simultanément, sous la contrainte de multiples incertitudes sur le marché, il n’est pas opportun pour la Fed d’offrir des perspectives à long terme trop claires,
Points de vue sur l’allocation des institutions
Le géant mondial de la gestion d’actifs BlackRock a présenté ses perspectives pour la mi-2026, affirmant que l’économie mondiale entre dans un cycle de rareté ; l’expansion de l’investissement industriel accentue les contraintes d’approvisionnement au niveau amont pour de nombreuses catégories, ce qui conduit à trois axes d’investissement majeurs : croissance rare, revenu durable et rupture de la classification traditionnelle des actifs. Il préconise une recherche active d’opportunités dans les secteurs rares, avec une orientation majeure vers les actions américaines.
Combiné aux déclarations accommodantes récentes de Williams de la Fed, l'environnement macro marqué par une baisse de l'inflation, une stabilité économique et une politique monétaire non resserrée favorise simultanément les actions américaines, les actifs à revenu fixe de courte durée, les métaux précieux, et autres classes d'actifs, les opportunités structurelles dans différentes catégories deviennent plus nettes ; on peut donc construire un portefeuille diversifié suivant tant les indices macro que ceux des institutions.
Les marchés ont déjà anticipé les bénéfices à long terme de la croissance sectorielle ; l’indice S&P 500 a enregistré une forte hausse au cours du trimestre précédent, avec sa meilleure performance depuis six ans.
Il n’est pas vital de s’exposer de façon radicale aux actifs technologiques ; il suffit d’allouer modérément aux matériels en amont, sans s’aventurer dans des thèmes d’application en aval survalorisés.
La logique fondamentale des résultats des actions américaines est très solide : les profits du S&P 500 devraient croître de 23% en glissement annuel au deuxième trimestre, soit sept trimestres consécutifs de hausse à deux chiffres.
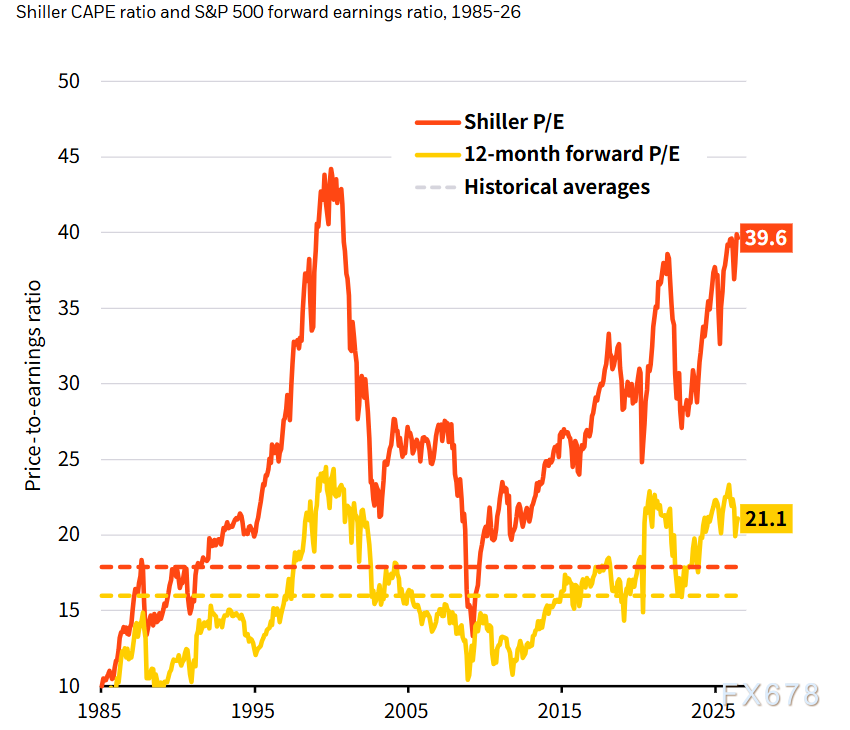
(Croissance anticipée et valorisation progressent ensemble, absorbant une partie de la bulle de valorisation)
À l’inverse, l’Europe, le Royaume-Uni et le Japon manquent de secteurs dynamiques pour soutenir leur croissance, leur élasticité est insuffisante et ils conviennent seulement à une allocation neutre.
Environnement macro : les propos accommodants de Williams élargissent la gamme d’actifs favorisés
Williams estime que la baisse continue des prix de l’énergie entraînera une diminution de l’inflation, l’impact des tarifs sur les prix a atteint son pic et la pression de l'inflation s'atténue progressivement ; dans le même temps, l’emploi reste stable, l’économie tourne de manière régulière et les investissements industriels soutiennent l’économie réelle.
La politique monétaire est actuellement adaptée aux objectifs, et dans un contexte d’incertitude, la Fed n’émettra pas de guidage ferme sur un resserrement ; la probabilité d’une forte hausse des taux a sensiblement diminué.
Deuxièmement, les obligations de courte/moyenne durée, la baisse de l’inflation et la détente des anticipations de hausse de taux réduisent la pression sur la hausse des taux ; la sensibilité aux taux reste élevée pour les obligations de longue durée, mais le rendement/risk des obligations courtes/moyennes est supérieur ;
Troisièmement, les métaux précieux comme l’or : avec la baisse attendue des taux réels, l’incertitude géopolitique mondiale et la demande de couverture monétaire, la valeur de l’or monte, pouvant contrer la volatilité boursière et renforcer la fonction de couverture du portefeuille.
Deux axes d'investissement complémentaires et stratégies de répartition par classe d'actifs
La priorité va aux obligations souveraines de courte/moyenne durée de la zone euro, tout en allouant aux prêts publics et privés générant des flux de trésorerie stables ; il faut éviter les obligations de longue durée à la volatilité extrême, car le risque de fluctuation des taux et l’effet de couverture sont faibles.
Le marché du crédit nécessite une sélection minutieuse ; seuls les actifs avec des flux de trésorerie clairs, une protection de créance complète et une haute valeur de recouvrement sont retenus, on évite les actifs à faible fondamentaux.
La division classique entre actions, obligations et assets alternatifs ne correspond plus à la réalité du marché ; il faut d’abord déterminer les thèmes industriels et les expositions aux risques, puis choisir les instruments adaptés. Les actifs d’infrastructure sont typiques : ils répondent aux besoins industriels tout en offrant des flux de trésorerie stables sur le long terme et une double propriété croissance/rendement ; Les métaux précieux comme l’or, distincts du cycle traditionnel actions-obligations, sont d’excellents outils de couverture inter-cycle.
La structure tactique par catégorie est claire : surpondérer les actions américaines, maintenir une position neutre sur actions européennes, britanniques et japonaises, diversifier modérément sans surpondérer la technologie ; en revenu fixe, chercher obligations gouvernementales courte et moyenne durée ; en crédit, sélectionner avec rigueur des actifs de qualité ; en alternatifs, allouer modestement à l’or et infrastructures pour couvrir la volatilité du portefeuille.
Conclusion
En combinant le cadre d’investissement rare de BlackRock pour mi-2026 et les récents propos accommodants de Williams à la Fed, la logique centrale du marché converge : le secteur rare soutient la résilience des profits des actions américaines, les anticipations accommodantes liées à la baisse de l’inflation et la fin du cycle de hausse des taux favorisent simultanément obligations courtes et métaux précieux, et le marché se concentre sur des opportunités structurelles – il n’y a pas de hausse généralisée ou de chute systémique.
La clé est une allocation équilibrée des actifs croissance, revenu fixe et couverture : avec les actions américaines en pilier d’équité, les obligations courtes en base pour flux de trésorerie stable et l’or comme couverture des risques extrêmes ; sélection active, abandon des surpondérations sectorielles et de l’allocation passive simple et équilibrée.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Turquie adopte une approche multidimensionnelle d’urgence pour « éteindre l’incendie » : liquidation de fonds de près de 20 milliards de dollars, arrestation de hauts dirigeants et interdiction des échanges
Le ministre turc des Finances affirme que le risque est "temporaire et contrôlable". Les autorités de régulation vont liquider plus de cent fonds gérés par sept sociétés de gestion d'actifs, impliquant plus de 350 000 investisseurs ; 38 personnes font l'objet de poursuites pénales et d'une interdiction de transaction pour une durée de deux ans. Plusieurs cadres de grandes institutions financières ont été arrêtés, détenus ou frappés d'une interdiction de quitter le pays. La banque centrale a augmenté le volume du financement par pensions, assoupli les exigences de capital pour les banques, et relevé la limite d'emprunt sur le marché monétaire interbancaire à dix fois le niveau précédent. L'indice bancaire turc a bondi de plus de 9 % jeudi, tandis que de nombreuses petites et moyennes valeurs restent en baisse.
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Que faut-il acheter après une hausse des taux d'intérêt de la Fed ? Historiquement, l'énergie et la technologie dominent le marché boursier américain, tandis que l'immobilier est à la traîne. Goldman Sachs : la vitesse des hausses de taux détermine les performances du marché actions américain.
Performance des actions américaines 12 mois après la première hausse des taux par la Fed : selon Jefferies, le secteur de l'énergie affiche le meilleur rendement moyen avec 22,4 %, suivi par la technologie de l'information avec 15,4 %. Selon Charles Schwab, l'immobilier affiche une sous-performance de 4,3 % par rapport au S&P 500, soit la plus mauvaise performance parmi les 11 secteurs. Goldman Sachs indique que la rapidité des hausses de taux est la variable clé affectant le marché actions américain. Actuellement, si le rendement des bons du Trésor américain à 10 ans augmente de 50 points de base en un mois, cela exercerait une pression qualifiée de « relèvement rapide des taux d'intérêt ».
Prix des cryptos
Plus


