
Le marché des changes commence à se différencier

Morning FX
La polarisation en K est un terme très en vogue cette année, utilisé pour décrire la structure économique initialement déséquilibrée créée par la vague de la révolution de l’IA. D’énormes dépenses en capital stimulent l’optimisme, tous les secteurs liés à l’IA prospèrent, tandis que l’économie traditionnelle devient de plus en plus languissante, les revenus réels des ménages baissent et la répartition des richesses se creuse.
En cette seconde moitié d’année, le marché des changes présente également des traits de divergence. D’une part, il y a une divergence sur le point de vue à moyen terme du dollar, d’autre part, une logique diversifiée au sein des marchés émergents.
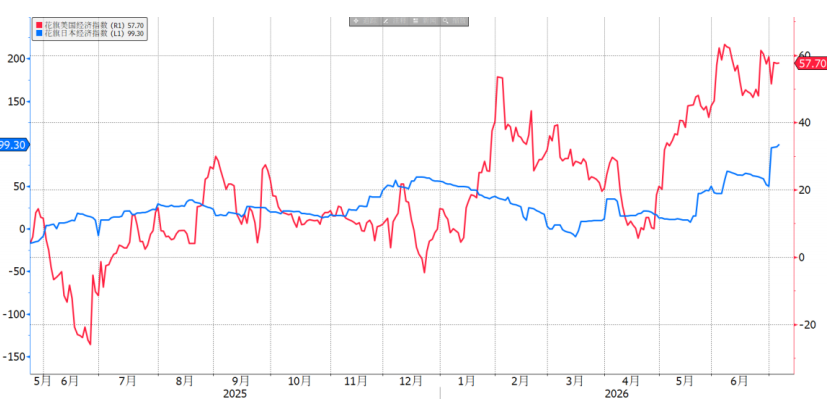
Illustration : L’indice d’incidents économiques aux États-Unis se redresse après mai
I. De la faiblesse à la force du dollar
Depuis juin, la perception du marché concernant le dollar a changé, passant d’une vision baissière à long terme à une position haussière à moyen terme. Cela se traduit non seulement dans les positions, mais aussi dans le sentiment des prix et dans le discours public.
Les positions longues sur le dollar ont atteint leur plus haut niveau depuis cinq ans, notamment après la réunion FOMC de juin, où l’accumulation s’est accélérée. Même si les chiffres de l’emploi de juin étaient en dessous des attentes, avec une révision à la baisse importante de la valeur précédente, la force de rebond des devises non-dollar n’a duré qu’une journée. L’indice du dollar était même plus élevé qu’avant la période de clôture des positions. Le report des anticipations de hausse des taux n’a pas déclenché de dynamique baissière.
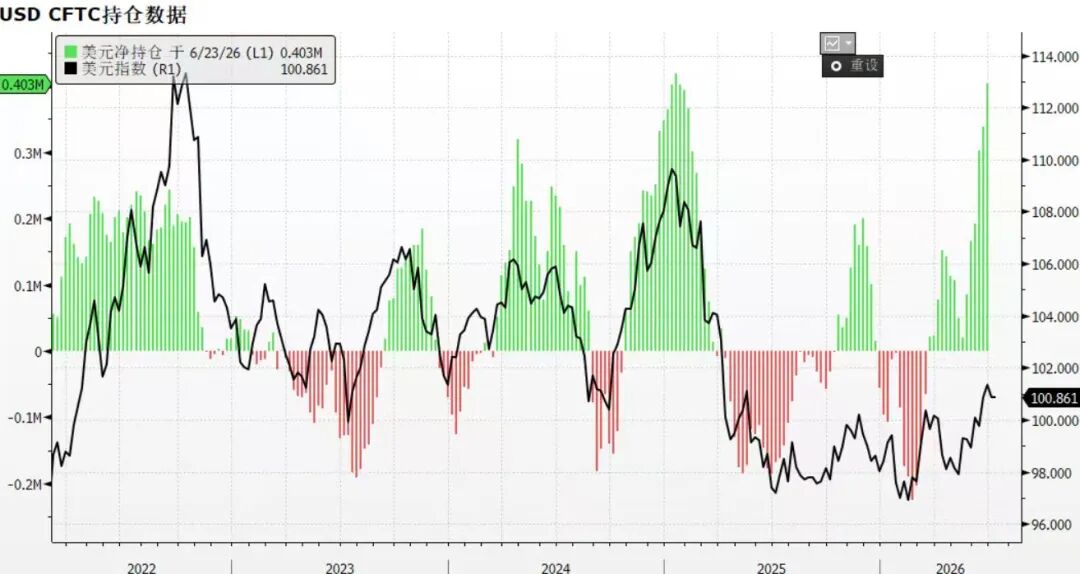
Illustration : Rebond saisonnier des positions sur le dollar
Les grandes banques d’investissement ne discutent plus de la dédollarisation, ce qui était le thème principal de toute l’année. Trump a renoncé à exercer une pression politique, les préoccupations sur l’indépendance de la Fed se sont dissipées ; la prospérité de l’IA met en avant l’avantage américain ; alors que l’Europe envisage de ralentir la hausse des taux, la Fed se montre de façon inattendue plus agressive. Ces trois facteurs ont mis fin aux appels en faveur d’une diversification des actifs américains, avec des capitaux revenant d’Europe et du Japon.
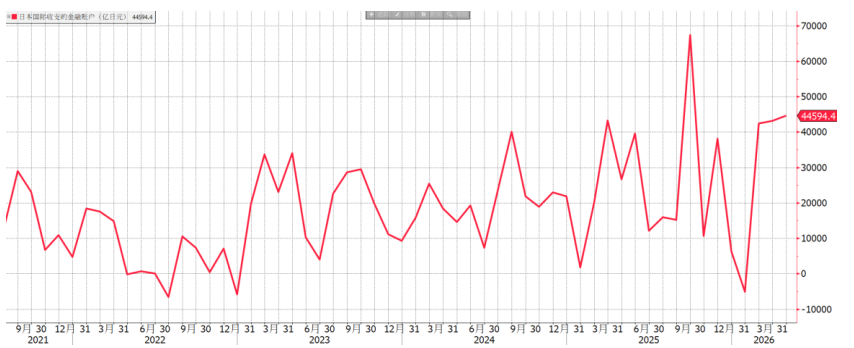
Illustration : Flux d'investissement extérieur japonais
II. Logiques divergentes des devises des marchés émergents
La corrélation entre les devises des marchés émergents diminue. Prenons l’exemple des devises asiatiques : le Renminbi bénéficie d’un excédent du compte courant distinct, formant une situation de double force avec le dollar et portant l’indice d’un panier de devises à un nouveau sommet. Le yen et le won ont une faible volonté de conversion, ce qui, en raison de l’exode de capitaux, les amène à se déprécier continuellement. Le premier souffre d’une pression de la dette qui pousse le USDJPY à la hausse jusqu’à l’intervention, tandis que le second connaît un cycle où la hausse du marché des actions entraîne des ventes étrangères, la dépréciation du won et des ventes additionnelles.
La séparation entre devises à taux élevé et taux faible est également très marquée. Au premier semestre, les monnaies à taux élevé ont nettement surpassé celles à taux faible, même si les écarts de taux se sont réduits, cela n’a pas affecté l’entrée résolue des fonds de carry trade.
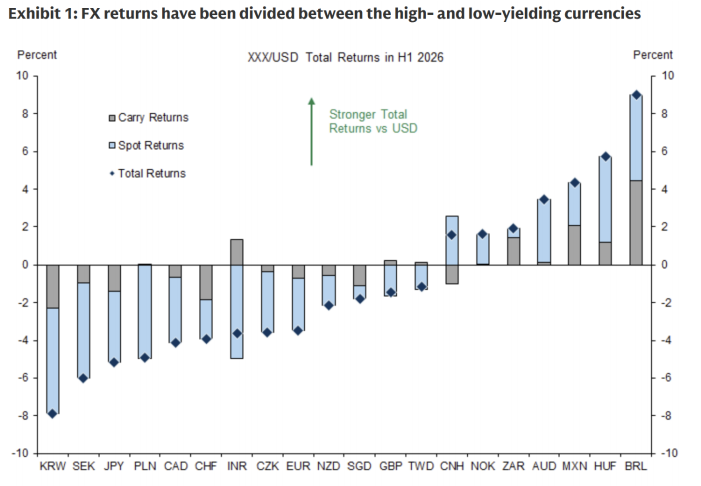
Illustration : Les monnaies à taux élevé surperforment nettement celles à taux faible
III. Résumé
(1) Changement de perception sur le dollar, la logique de dédollarisation à long terme vacille, et une vision haussière à moyen terme s’impose.
(2) Il existe aussi une polarisation en K sur le marché des changes émergents, les facteurs macro perdent leur efficacité. Parmi les trois devises asiatiques, seul le Renminbi s’apprécie individuellement, tandis que les monnaies à taux élevé continuent de surperformer celles à taux faible.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Turquie adopte une approche multidimensionnelle d’urgence pour « éteindre l’incendie » : liquidation de fonds de près de 20 milliards de dollars, arrestation de hauts dirigeants et interdiction des échanges
Le ministre turc des Finances affirme que le risque est "temporaire et contrôlable". Les autorités de régulation vont liquider plus de cent fonds gérés par sept sociétés de gestion d'actifs, impliquant plus de 350 000 investisseurs ; 38 personnes font l'objet de poursuites pénales et d'une interdiction de transaction pour une durée de deux ans. Plusieurs cadres de grandes institutions financières ont été arrêtés, détenus ou frappés d'une interdiction de quitter le pays. La banque centrale a augmenté le volume du financement par pensions, assoupli les exigences de capital pour les banques, et relevé la limite d'emprunt sur le marché monétaire interbancaire à dix fois le niveau précédent. L'indice bancaire turc a bondi de plus de 9 % jeudi, tandis que de nombreuses petites et moyennes valeurs restent en baisse.
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Que faut-il acheter après une hausse des taux d'intérêt de la Fed ? Historiquement, l'énergie et la technologie dominent le marché boursier américain, tandis que l'immobilier est à la traîne. Goldman Sachs : la vitesse des hausses de taux détermine les performances du marché actions américain.
Performance des actions américaines 12 mois après la première hausse des taux par la Fed : selon Jefferies, le secteur de l'énergie affiche le meilleur rendement moyen avec 22,4 %, suivi par la technologie de l'information avec 15,4 %. Selon Charles Schwab, l'immobilier affiche une sous-performance de 4,3 % par rapport au S&P 500, soit la plus mauvaise performance parmi les 11 secteurs. Goldman Sachs indique que la rapidité des hausses de taux est la variable clé affectant le marché actions américain. Actuellement, si le rendement des bons du Trésor américain à 10 ans augmente de 50 points de base en un mois, cela exercerait une pression qualifiée de « relèvement rapide des taux d'intérêt ».
Prix des cryptos
Plus


