
18 milliards de dollars fuient l'or ! Trois années de marché haussier se terminent, mais le « véritable marché baissier » ne s’est pas encore manifesté

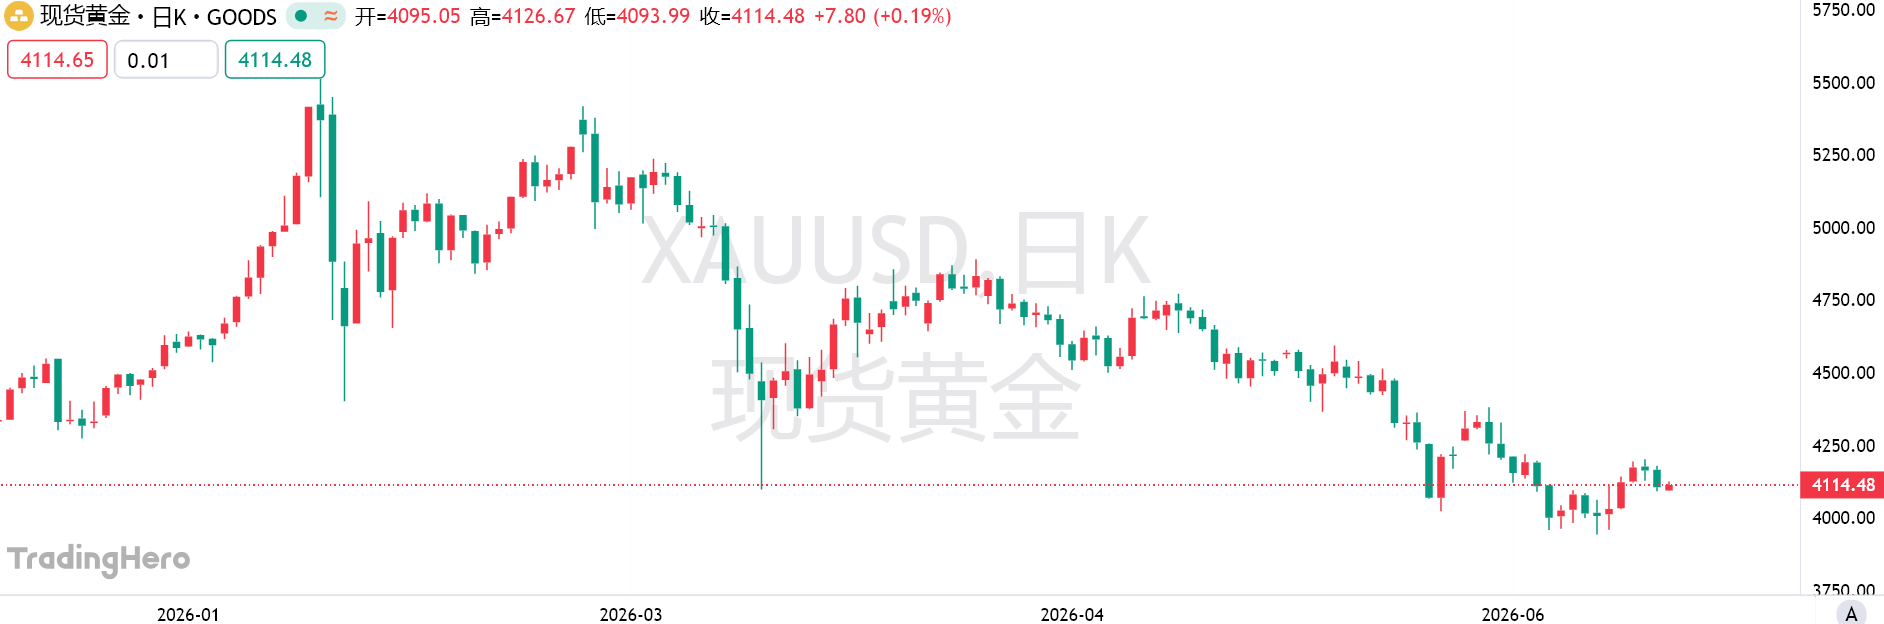
Après avoir traversé son pire mois depuis près de vingt ans, le prix de l'or est repassé au-dessus de 4 000 dollars l'once la semaine dernière. Les investisseurs ont réduit leurs paris sur une hausse des taux et sur la vigueur du dollar, ce qui a atténué la pression de vente à court terme.
Cela ne signifie pas que le marché ait confirmé un point bas. Une vague de prises de bénéfices sur l'or a mis fin à un marché haussier de trois ans, mais il n'y a actuellement pas de signes suffisants indiquant que les investisseurs ouvrent massivement des positions vendeuses, misant sur une nouvelle baisse du prix de l'or.
Depuis que le prix de l'or a atteint un niveau historique de près de 5 600 dollars l'once en janvier, les investisseurs ont retiré près de 18 milliards de dollars des ETF adossés à l'or, suivis par Bloomberg. Cette fuite des capitaux a accéléré la chute brutale du prix de l'or le mois dernier, entraînant l'or dans une zone de marché baissier, avec de multiples ruptures sous les 4 000 dollars l'once.
Des marchés à terme aux marchés de détail de Shanghai et New York, les liquidations de positions longues sont en cours. De nombreux investisseurs restent optimistes quant aux perspectives à long terme de l'or, mais ils surveillent l'évolution du sentiment pour voir s'il continuera à se dégrader et à peser davantage sur le prix de l'or.
Pour déterminer si le marché de l'or est réellement devenu baissier, il faut observer plusieurs catégories de capitaux clés : les investisseurs en ETF, les traders à court terme du marché à terme de New York, les banques centrales, ainsi que les institutions et gestionnaires de fonds auparavant fermement haussiers sur l'or.
Les sorties de capitaux des ETF font pression sur le prix de l'or
Les ETF adossés à l'or physique constituent l'un des principaux canaux permettant aux investisseurs particuliers et institutionnels d'obtenir une exposition à l'or. Les flux entrants et sortants sont également considérés comme un indicateur important de l'attrait relatif de l'or par rapport à d'autres actifs.
Depuis le déclenchement de la guerre en Iran, les ventes des investisseurs en ETF ont clairement pesé sur le prix de l'or. Cette vague de ventes a conduit l'or à enregistrer en juin la plus forte baisse mensuelle depuis près de vingt ans.
L'or profite généralement des périodes de turbulences géopolitiques, mais ce conflit ayant fait grimper les prix du pétrole, il a suscité des préoccupations accrues en matière d'inflation et de taux d'intérêt. Alors que les investisseurs se préparent à une hausse des taux, les sorties de capitaux des ETF s'accélèrent, car la hausse des taux réduit l'attrait de l'or par rapport aux actifs générant des intérêts, tels que les obligations américaines.
Les analystes de JP Morgan ont indiqué dans un rapport que les investisseurs en ETF sont généralement très sensibles à l'évolution des coûts d'emprunt. En l'absence de demande importante ailleurs, ils sont devenus la "force marginale de fixation du prix de l'or".
JP Morgan prévoit actuellement une sortie d'environ 50 tonnes de l'ETF mondial sur l'or cette année. La précédente prévision était un afflux d'environ 400 tonnes, ce qui signifie qu'un changement de jugement important est survenu.
L'équipe d'analystes de JP Morgan, dirigée par Greg Shearer, affirme maintenir une perspective haussière à long terme. Cependant, "l'environnement macroéconomique et des taux pourrait continuer à maintenir le prix de l'or dans une fourchette basse au cours des prochains trimestres".
Les achats des banques centrales restent un facteur clé
La demande des banques centrales est depuis longtemps un moteur important de la hausse de l'or sur de nombreuses années. Au début de la guerre en Iran, les banques centrales de pays tels que la Turquie, la Russie et l'Azerbaïdjan ont été signalées comme réduisant leurs positions sur l'or, ce qui a affecté le sentiment du marché.
Ces réductions ont forcé les investisseurs à réévaluer un risque : la possibilité que les banques centrales puissent vendre de l'or plus largement. Toutefois, les dernières estimations du secteur montrent que les banques centrales ont en fait accéléré leurs achats d'or au premier trimestre.
Les données des enquêtes indiquent également que les banques centrales restent désireuses d'augmenter davantage leurs réserves d'or. En tant que l'un des plus grands acheteurs souverains mondiaux, la Banque centrale chinoise a augmenté ses réserves d'or pendant 20 mois consécutifs.
Chris Louney, stratège matières premières chez RBC, déclare : "Je pense que la manière dont les banques centrales réfléchissent à leurs réserves d'or est cohérente. Si vous voulez promouvoir la dédollarisation et la diversification des actifs, l'or, en tant qu'actif de réserve de longue date intégré au système monétaire mondial, s'impose naturellement."
Les positions vendeuses sur le marché à terme restent faibles
Certains flux de capitaux sur le marché de l'or sont difficiles à tracer, y compris le marché OTC de Londres, qui constitue le centre mondial du secteur. En comparaison, les positions des fonds sur le marché à terme de New York sont déclarées aux autorités de régulation et sont donc plus faciles à observer.
Les données du marché à terme de New York montrent que les positions vendeuses détenues par les investisseurs institutionnels restent proches des niveaux historiquement bas. La pression de vente qui a fait baisser le prix de l'or provient en réalité principalement des liquidations de positions longues.
Bart Melek, responsable de la stratégie matières premières chez TD Securities, déclare que si l'environnement macroéconomique devait se détériorer, les fonds quantitatifs à rotation rapide et autres investisseurs spéculatifs auraient encore de la marge pour augmenter leurs positions vendeuses.
Les pressions macro évoquées incluent notamment une vigueur persistante du dollar et des rendements élevés, ou une inflation qui inciterait la Fed à maintenir une position de fermeté.
La plupart des transactions sur le marché de New York sont dominées par les advisors en trading de matières premières (CTA), un type d'investisseurs à court terme. Ils préfèrent opérer sur des bases techniques plutôt que sur les fondamentaux tels que l'offre et la demande.
Melek indique que l'analyse de TD Securities montre que, pendant la majeure partie de l'année écoulée, ces investisseurs ont réalisé des prises de bénéfices sur leurs positions longues. Mais en regardant les positions nettes, ils n'ont commencé à devenir légèrement baissiers que ces dernières semaines.
"La plupart du recul de l'or semble provenir des liquidations de positions longues, plutôt que d'un accroissement de l'exposition vendeuse," déclare-t-il, "il y a actuellement peu de positions vendeuses, donc il reste encore beaucoup de marge, que ce soit pour en ajouter ou pour continuer à réduire les longues."
Acheter de l'or était depuis des années un consensus sur Wall Street. Au cours des dernières semaines, des banques telles qu'UBS, Goldman Sachs et Deutsche Bank ont déjà abaissé leurs prévisions pour l'or.
Malgré tout, les analystes estiment en majorité que la logique d'un marché haussier à long terme sur l'or n'a pas disparu. Peu d'entre eux se précipitent à affirmer que le prix de l'or a atteint son point bas.
Nicky Shiels, responsable de la stratégie métaux chez MKS Pamp SA, déclare que le marché est passé de "la frénésie à la phase de liquidation". Elle indique que la prochaine hausse du prix de l'or pourrait nécessiter un affaiblissement du dollar à court terme et le retour en force de thèmes structurels comme la dépréciation monétaire.
Alexandre Carrier, du DNCA Invest Strategic Resource Fund, a toujours sous-pondéré les métaux précieux par rapport à d'autres catégories d'actifs. Suite à la baisse du prix de l'or, il envisage d'acheter.
"Avec des perspectives de taux d'intérêt plus claires et un dollar qui cesse de se renforcer, il est très probable que nous augmenterons nos positions," dit-il.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La Fed ajoute une nouvelle pression en augmentant les taux d'intérêt : les taux hypothécaires américains grimpent pour la quatrième semaine consécutive, approchant les 7 %. La reprise du marché immobilier pourrait être encore retardée.
Les données publiées jeudi par Freddie Mac montrent qu'au 17 septembre, le taux d'intérêt moyen des prêts hypothécaires à taux fixe sur 30 ans aux États-Unis est monté à 6,95 %, contre 6,76 % la semaine précédente. Il s'agit de la quatrième semaine consécutive d'augmentation et du niveau le plus élevé depuis janvier 2025.
Actions américaines de la nuit | Les demandes hebdomadaires d'allocation chômage aux États-Unis ont baissé de manière inattendue, les trois principaux indices ont clôturé en hausse, Intel (INTC.US) a augmenté de plus de 7,6%.
À la clôture, l'indice Dow Jones a augmenté de 316,14 points, soit une hausse de 0,61 %, à 51 778,04 points ; l'indice S&P 500 a progressé de 85,91 points, soit une hausse de 1,14 %, à 7 637,72 points ; l'indice composite Nasdaq a gagné 439,87 points, soit une hausse de 1,69 %, à 26 418,30 points.
La Turquie adopte une approche multidimensionnelle d’urgence pour « éteindre l’incendie » : liquidation de fonds de près de 20 milliards de dollars, arrestation de hauts dirigeants et interdiction des échanges
Le ministre turc des Finances affirme que le risque est "temporaire et contrôlable". Les autorités de régulation vont liquider plus de cent fonds gérés par sept sociétés de gestion d'actifs, impliquant plus de 350 000 investisseurs ; 38 personnes font l'objet de poursuites pénales et d'une interdiction de transaction pour une durée de deux ans. Plusieurs cadres de grandes institutions financières ont été arrêtés, détenus ou frappés d'une interdiction de quitter le pays. La banque centrale a augmenté le volume du financement par pensions, assoupli les exigences de capital pour les banques, et relevé la limite d'emprunt sur le marché monétaire interbancaire à dix fois le niveau précédent. L'indice bancaire turc a bondi de plus de 9 % jeudi, tandis que de nombreuses petites et moyennes valeurs restent en baisse.
Jensen Huang : Les ventes de puces Nvidia l'année prochaine seront deux fois supérieures à celles de cette année, il n'est pas possible de réguler l'IA comme on régule les réseaux sociaux
Jensen Huang s'oppose à la transposition des réglementations des réseaux sociaux à l'IA, car les réseaux sociaux sont des produits, tandis que l'IA est une technologie de base qui soutient d'autres technologies et produits. Selon lui, la régulation devrait s'appliquer aux produits, et non à la technologie elle-même. Il souligne l'importance des tests rigoureux et affirme que si le produit n'est pas suffisamment sûr, sa sortie doit être reportée : « la sécurité de l'IA est d'une importance cruciale ».
Prix des cryptos
Plus


