
La "tragédie" de la liquidité des métaux précieux

Depuis le début de cette année, la tendance des métaux précieux s’est nettement affaiblie. Récemment, après avoir franchi la moyenne annuelle à la baisse, on observe une accélération du déclin. Avec mes collègues du marché, nous avons tenté d’expliquer les fluctuations temporaires des métaux précieux par des facteurs tels que l’achat d’or par les banques centrales, la rupture et le retour du système de crédit du dollar américain.
Certes, ces facteurs justifient partiellement les tendances temporaires des métaux précieux. Cependant, je suis aussi conscient que leur pouvoir explicatif sur l’affaiblissement de la tendance des métaux précieux reste limité. Par conséquent, dans cet article, j’essaie de partager mon interprétation de la dynamique des métaux précieux sous l’angle de la liquidité.
En élargissant la perspective à l’échelle intermédiaire, par exemple sur les deux dernières années, la tendance des métaux précieux présente une forte corrélation avec l’écart de taux entre les obligations américaines à 10 ans et à 2 ans. La pente plate ou abrupte de la courbe des taux américain reflète l’attitude du marché concernant l’assouplissement ou le resserrement de la politique monétaire. Réguler les taux d’intérêt à court terme et les écarts sert à encourager ou contraindre l’expansion du crédit et l’effet de levier sur le marché, ce qui constitue la logique fondamentale de la régulation monétaire.
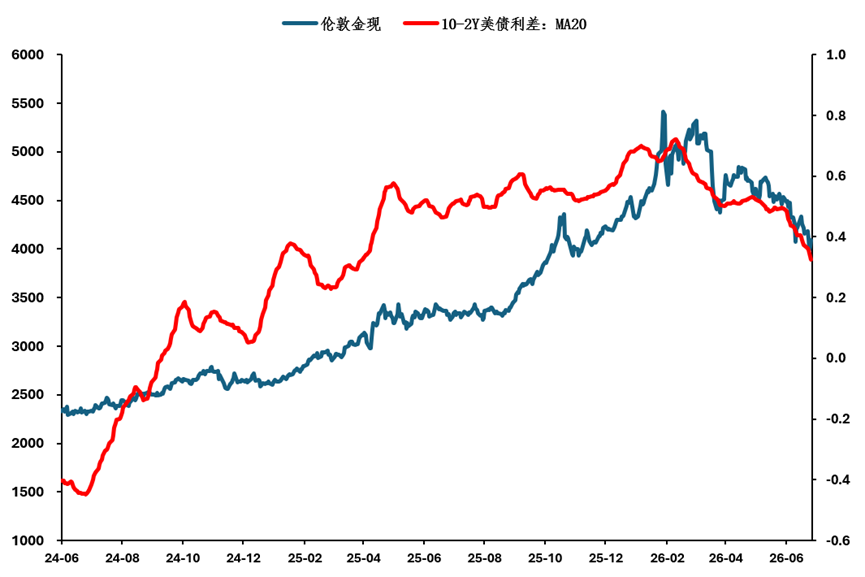
Si l’on regarde en arrière, depuis le début de l’année, sous l’effet de l’amélioration du marché du travail américain, du resserrement des déclarations conciliantes des membres de la Fed, ainsi que du changement de nomination à la présidence de la Fed, de Milan à Walsh, la courbe de taux américaine est passée d’une pente abrupte à un aplatissement, ce qui a effectivement marqué le point de retournement de la tendance des métaux précieux.
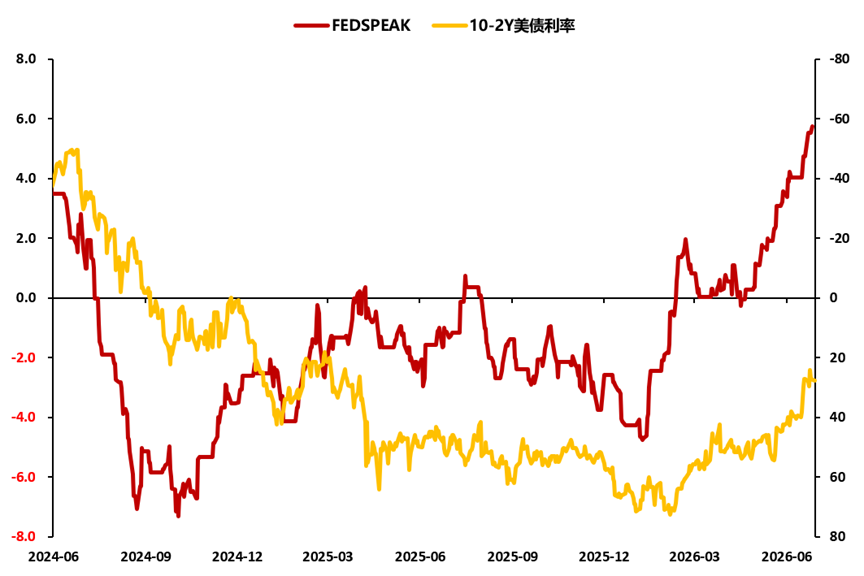
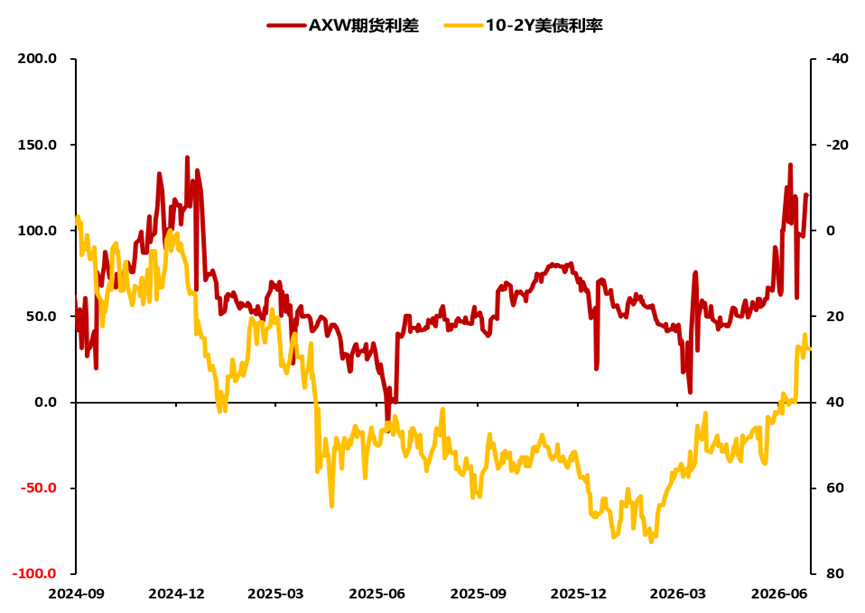
Mais je pense également que l'angle de la politique monétaire ne suffit pas à expliquer pleinement l’influence de la liquidité sur les métaux précieux, notamment la baisse accélérée des métaux précieux au deuxième trimestre suite au conflit iranien.Cependant, en considérant des pistes de trading macroéconomiques plus larges, la force explicative s’en trouve significativement renforcée.
À mon sens, les deux axes macroéconomiques les plus importants du deuxième trimestre sont, d’une part, le changement de cap de la politique monétaire de la Fed et le récit du dollar fort, et d’autre part, la performance indépendante des actions du secteur des technologies “hard”.
Certains acteurs du marché n’ont peut-être pas remarqué que, derrière la performance indépendante du secteur des technologies “hard”, dans les principaux marchés mondiaux,le niveau d’effet de levier financier est rapidement monté à un niveau historiquement élevé. Cela signifie que la liquidité globale déjà resserrée s’est retrouvée encore plus absorbée et comprimée par le levier sur les actions, ce qui a provoqué une fuite massive de capitaux hors des autres classes d’actifs macro, à l’exception du secteur des technologies “hard”.
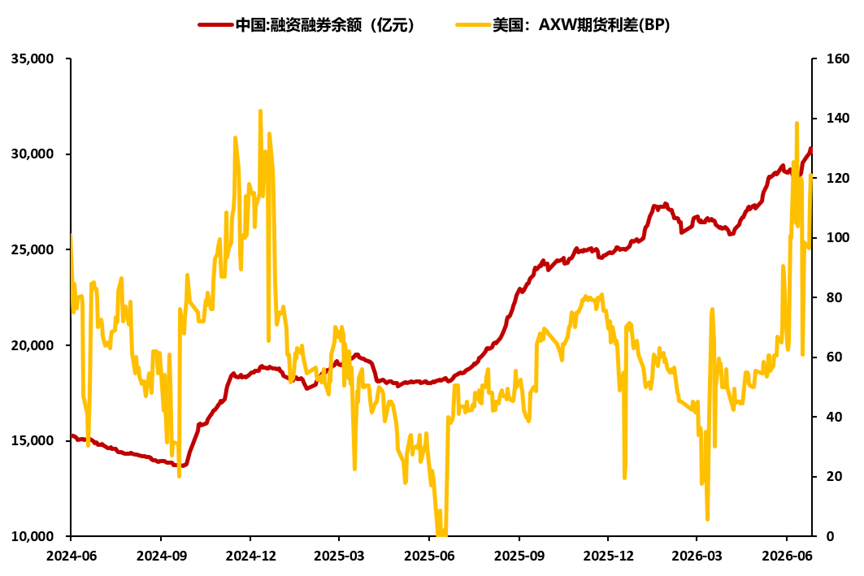
Les attributs financiers sont le facteur déterminant des tendances des métaux précieux, surtout pour l’argent, dont la fluctuation est davantage dictée par la spéculation, le facteur de liquidité compressée gagne nettement en importance. Par extension, la faiblesse relative de la conjoncture explique aussi raisonnablement le repli rapide du Hang Seng Tech Index et de plusieurs valeurs traditionnelles dans la double pression de Davis.
Le phénomène de compression de liquidité va-t-il perdurer ? À mon avis, la cause principale réside dans l’absorption du levier par la situation indépendante des technologies “hard”, la politique monétaire est secondaire. À l’heure actuelle, les dépenses en capital dans l’IA restent en forte expansion et sont peu sensibles aux taux d’intérêt élevés ; à moyen terme, le levier technologique pourrait ne pas avoir atteint son sommet. De plus, l’effet richesse généré par la hausse des actions pourrait entraîner une pression inflationniste temporaire, limitant l’espace d’assouplissement des banques centrales.
Par conséquent, selon moi, la “blessure” de la liquidité des métaux précieux risque de se prolonger.
BFC Conversations
À vos côtés en 2026
N'hésitez pas à nous laisser un message en arrière-plan
pour échanger avec nous
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

La « Renaissance du CPU » est en cours ! Arm (ARM.US) est plus confiante dans la réalisation de sa prévision de 2 milliards de dollars, les agents d’IA déclenchent une vague massive de demande pour les CPUs
Le PDG d’Arm Holdings a déclaré mercredi qu’il est de plus en plus confiant que la société de conception de puces pourra garantir un approvisionnement suffisant pour répondre à une demande client de 2 milliards de dollars, voire davantage.

Prix des cryptos
Plus


