
Franc suisse : l'aura de valeur refuge s'estompe

La « monnaie la plus forte au monde », le franc suisse, fait face à quelques difficultés récemment.
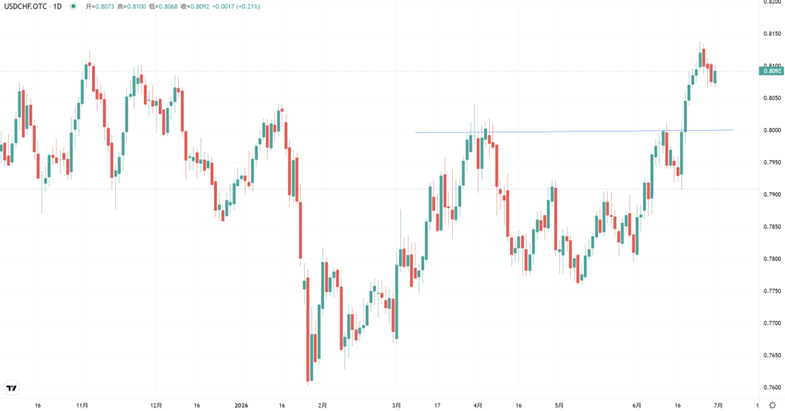
En janvier, l’USDCHF est tombé sous 0,78, établissant un nouveau plus bas sur 11 ans, alors que le Moyen-Orient était en proie à des conflits et que les flux mondiaux de fonds de couverture se dirigeaient vers le franc suisse. La Banque nationale suisse ne faisait pas face à l’inflation ni à la croissance, mais à un « problème de bonheur » : sa monnaie était trop forte.
En juin, la situation s’est toutefois inversée. Le 18 juin, l’USDCHF s’est envolé au-delà du seuil psychologique de 0,80, atteignant un pic à 0,8016, puis oscillant entre 0,80 et 0,81. En cinq mois seulement, le franc suisse a perdu près de 3% face au dollar américain.
Évolution récente de l’USDCHF
Qu’est-ce qui s’est passé ? Selon moi, trois principaux moteurs sont en jeu :
Premièrement, le reflux systématique de la demande de refuge. Guerre entre les États-Unis et l’Iran, blocus du détroit d’Hormuz, flambée du prix du pétrole, tout cela a poussé les capitaux dans le franc suisse, véritable « refuge ultime ». Cependant, après l’accord de cessez-le-feu en avril, la réouverture du détroit d’Hormuz et la chute rapide du pétrole depuis ses sommets, le fondement de la logique de refuge a été ébranlé. Les capitaux se retirent des actifs refuges, et le franc suisse est le premier touché.
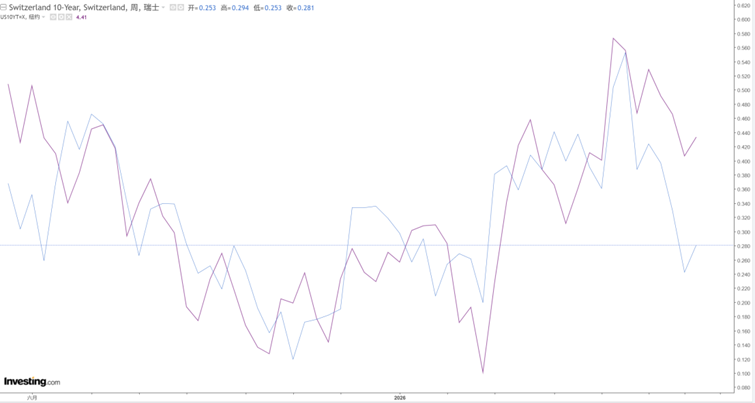
Deuxièmement, le désavantage du différentiel de taux s’accentue. Le 18 juin, la Fed a maintenu ses taux à 3,50%-3,75 %, et la première conférence du nouveau président Wosh a renforcé les anticipations « hawkish » de « Higher for Longer ». Le même jour, la Banque nationale suisse a maintenu son taux directeur à 0 %, le différentiel entre la Suisse et les États-Unis dépassant 350 points de base – détenir du franc suisse coûte donc très cher en opportunités. Lorsque le sentiment de refuge disparaît, les fonds spéculatifs se tournent naturellement vers les monnaies à haut rendement.
Obligations suisses à 10 ans (bleu) VS obligations américaines à 10 ans (violet)
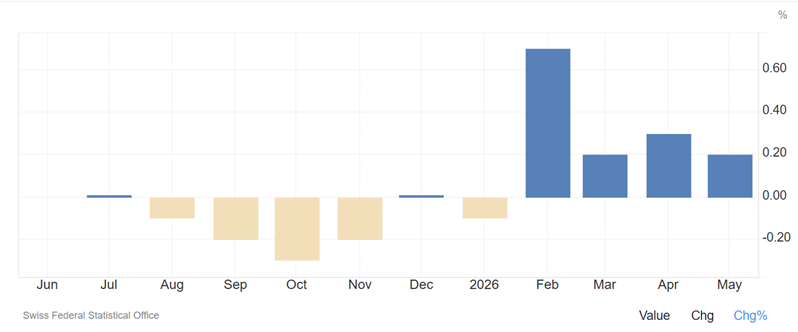
Troisièmement, inquiétudes internes concernant l’économie suisse. En mai, l’IPC n’a augmenté que de 0,2 %, l’inflation reste loin du plafond de 2% de la BNS, et il y a même une légère menace de déflation. En juin, la BNS a ancré ses prévisions d’inflation pour 2026-2027 à 0,6 % – en d’autres termes, elle n’a aucun motif de relever ses taux à moyen terme, et elle n’exclut pas de laisser le franc s’affaiblir si cela survient. La croissance du PIB attendue n’est que de 1 % : la « bonne élève » suisse traverse une période de stagnation.
Évolution de l’IPC suisse sur un an
Le franc suisse va-t-il continuer à s’affaiblir ? Selon moi, ce n’est pas évident.
La BNS a rarement souligné dans sa déclaration de juin qu’elle « renforcerait son intervention sur le marché des devises si nécessaire » ; le marché considère en général la zone 0,7780-0,7800 comme la ligne rouge implicite de la banque centrale. C’est un « plafond » (pour le franc), mais aussi un « plancher » (pour l’USDCHF). Plusieurs institutions fixent le nouvel objectif court terme entre 0,82 et 0,825 ; si les données américaines restent solides, ce niveau pourrait être atteint.
À moyen terme, il faut rester prudent car les caractéristiques refuge du franc suisse ne se sont jamais éteintes, elles sont simplement en « sommeil ». En cas de détérioration géopolitique, le franc peut à tout moment redevenir la destination privilégiée des capitaux. De plus, l’excédent courant de la Suisse, sa faible dette publique et sa stabilité politique restent des facteurs structurels favorables.
Pour les entreprises ayant des besoins d’achat ou de vente de francs suisses, ma recommandation est la suivante : l’USDCHF se situe actuellement à un niveau élevé sur l’année, c’est donc une fenêtre favorable pour les achats à terme ; à l’inverse, ceux qui doivent convertir des revenus en francs suisses vers du dollar ou du renminbi n’ont pas besoin d’agir dans la précipitation, ils peuvent attendre un meilleur taux de change ou lisser leurs opérations pour atténuer la volatilité.
En résumé :
1. Les principaux moteurs du récent affaiblissement du franc suisse sont le reflux des capitaux de refuge, un différentiel de taux de plus de 350 points avec les États-Unis et la divergence entre politique américaine « hawkish » et suisse « dovish » ;
2. L’USDCHF a franchi le seuil de 0,80 ; à court terme, l’objectif se situe entre 0,82 et 0,825, mais la « ligne rouge » d’intervention implicite de la BNS à 0,7780-0,7800 limite l’espace de dépréciation du franc ;
3. Le caractère refuge du franc suisse est en « sommeil », pas « disparu » ; il pourrait à tout moment se réveiller face à des risques géopolitiques ou de récession. Les entreprises devraient gérer leur risque de change en fonction de leur situation de paiement ou d’encaissement.
BFC Forex Talks
À vos côtés en 2026
Votre message est le bienvenu
Échangez avec nous
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les entreprises japonaises critiquent rarement la faiblesse du yen ! Les fluctuations du taux de change sont « nuisibles », la dépréciation du yen pourrait provoquer le chaos sur les marchés financiers.
Les dirigeants d'entreprises japonaises appellent unanimement à un renforcement du yen, y compris ceux dont les sociétés bénéficient actuellement de la faiblesse du yen.

Goldman Sachs revoit ses prévisions après le signal faucon de la Fed : une nouvelle hausse de 25 points de base attendue en octobre
La logique centrale de Goldman Sachs pour inclure une hausse des taux en octobre dans son scénario de référence repose sur le fait que la Fed a qualifié cette hausse comme une mesure visant à soutenir un "retour plus rapide" à l'objectif de 2 %, et qu’il est plus naturel de procéder à des hausses lors de réunions consécutives plutôt que par intermittence. Cependant, Goldman Sachs estime que des hausses supplémentaires au-delà de deux ne constituent pas le scénario de base, principalement parce que ses propres prévisions d’inflation sont inférieures à la médiane des membres de la Fed.
Morgan Stanley : L’emballage avancé chinois atteindra 100 milliards en 2029, les fabricants d’équipements surpassent les usines d'emballage et de test, première recommandation : ACM Research (ACMR.US)
Morgan Stanley a publié un rapport indiquant que l'emballage avancé en Chine reste une voie de croissance à long terme stimulée par l'IA, mais qu'il existe une divergence entre la croissance du secteur et celle des bénéfices des entreprises de test et d'emballage.

La « Renaissance du CPU » est en cours ! Arm (ARM.US) est plus confiante dans la réalisation de sa prévision de 2 milliards de dollars, les agents d’IA déclenchent une vague massive de demande pour les CPUs
Le PDG d’Arm Holdings a déclaré mercredi qu’il est de plus en plus confiant que la société de conception de puces pourra garantir un approvisionnement suffisant pour répondre à une demande client de 2 milliards de dollars, voire davantage.

Prix des cryptos
Plus


