
Goldman Sachs : Une alerte précise sur la forte chute des actions momentum américaines, est-ce le bon moment pour acheter à bas prix ?

Le panier d’actions à forte bêta et à momentum de Goldman Sachs (GSPRHIMO) a chuté de 18% au cours des deux derniers jours de bourse, enregistrant la plus forte baisse sur deux jours depuis 2020.
Goldman Sachs estime que cette chute brutale n’est pas déclenchée par un événement isolé, mais résulte de la combinaison d’une baisse soudaine de la liquidité, d’une prise de positions excessive et de facteurs saisonniers.
Il est encore plus remarquable que quelques heures avant la chute, Goldman Sachs avait déjà publié un rapport mettant en garde le marché contre un possible ajustement du facteur momentum en juillet.
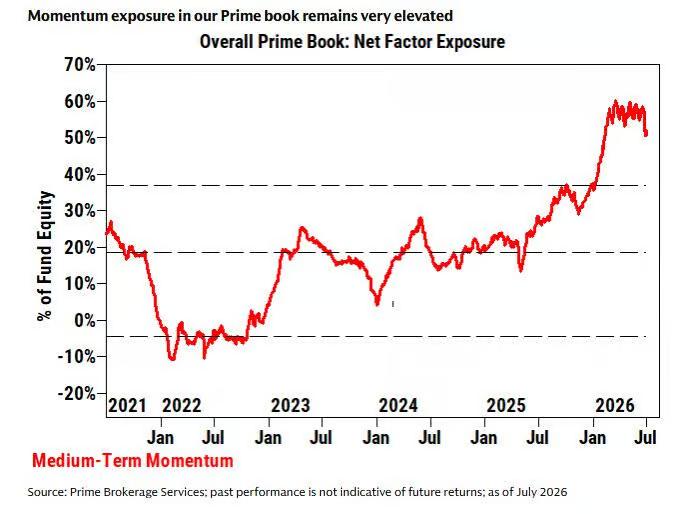
Malgré la chute actuelle, offrant aux traders de court terme des opportunités de rebond tactique, Goldman Sachs avertit également :Les transactions momentum restent extrêmement surchargées, et si le processus de deleveraging se poursuit, la baisse à venir pourrait même doubler par rapport à celle observée actuellement.
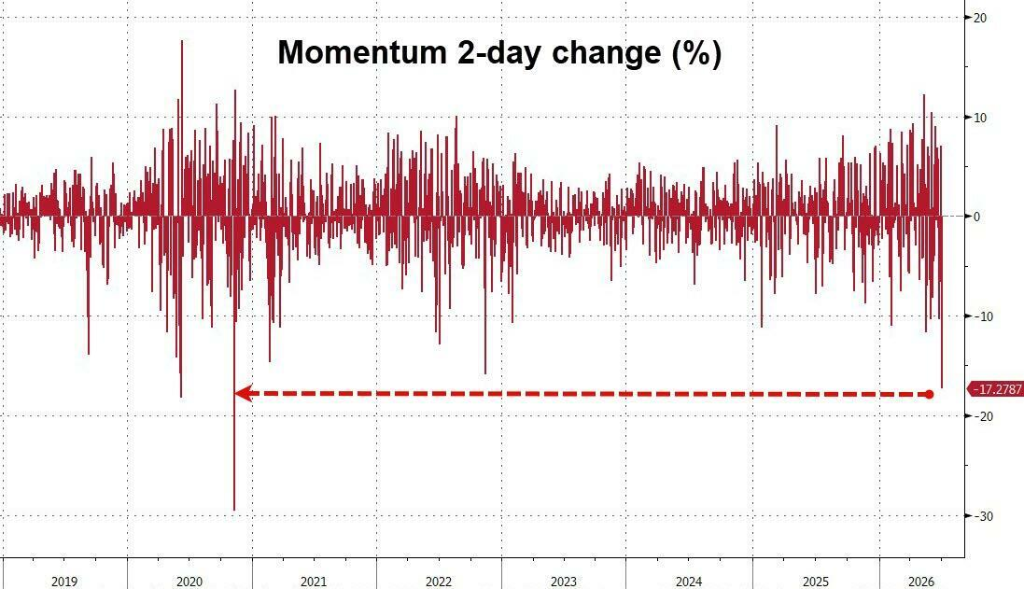
Dans l’ensemble, Goldman Sachs estime que le marché n’en est qu’au tout début du deleveraging des stratégies momentum ; l’évolution future dépendra de deux variables clés :
- La capacité du marché à retrouver sa liquidité ;
- La rapidité avec laquelle le sentiment des investisseurs pourra se rétablir.
Pourquoi cette chute soudaine ?
Le stratégiste de Goldman Sachs Guillaume Soria déclare que cette correction n’a pas été causée par un seul catalyseur mais par plusieurs facteurs négatifs combinés.
Les principales raisons sont les suivantes :
Premièrement, la réalisation massive de profits.
Au premier semestre 2026, les stratégies momentum ont été particulièrement performantes, permettant aux investisseurs d’accumuler d’importants gains latents ; au moindre signe d’incertitude, la pression de prise de profits a été rapidement libérée.
Deuxièmement, une chute brutale de la liquidité avant l’Independence Day aux États-Unis.
Les volumes de transactions sont habituellement faibles avant les vacances, et toute vente importante peut accentuer la volatilité du marché.
Troisièmement, la volatilité des facteurs explose.
Selon Goldman Sachs, actuellement la volatilité des facteurs est à sonplus haut niveau depuis cinq ans, ce qui pousse les fonds quantitatifs à réduire activement leur exposition au risque.
Quatrièmement, le rééquilibrage trimestriel des portefeuilles institutionnels.
Une grande quantité de fonds ont rééquilibré leurs positions à la fin du trimestre, accélérant ainsi la sortie des capitaux.
Selon les données de StockWe.com, toutes ces raisons cumulées ont mené à l’une des corrections les plus marquées récemment pour les stratégies momentum à beta élevé.
À quel point l’ajustement est-il sévère ?
Les données montrent :
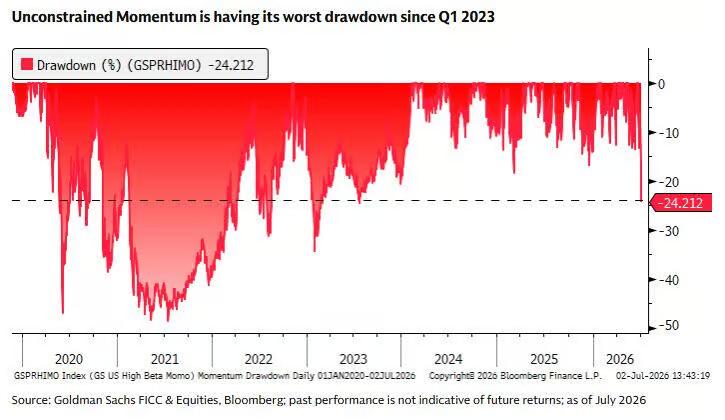
- Le facteur momentum a reculé de 24%
- enregistrant ainsi la plus forte baisse depuis le premier trimestre 2023
- alors qu’en moyenne, le recul historique est d’environ 12%
Autrement dit,
La baisse actuelle est déjà deux fois supérieure à la moyenne historique.
Cependant, en ce qui concerne la durée de l’ajustement :
- La durée moyenne historique est d’environ 24 jours
- La correction actuelle ne dure que 10 jours
Autrement dit,
Si l’on s’en tient à l’expérience historique, cette correction pourrait ne pas être terminée.
Ce n'est pas seulement un problème américain, mais un phénomène global synchronisé
Goldman Sachs observe également que le retrait des capitaux momentum présente clairement une caractéristique de linkage global.
Par exemple :
Le marché boursier sud-coréen a connu une sortie nette de capitaux étrangers d’un niveau record ;
Dans le même temps, les fonds institutionnels locaux sont entrés activement, compensant la pression de vente des fonds étrangers.
Cela signifie que,
Les fonds quantitatifs à l’échelle mondiale réduisent l’exposition au risque de manière synchronisée et non en raison d’un événement isolé sur marché spécifique.
Goldman Sachs : Les opportunités de rebond à court terme commencent à émerger
Malgré la correction sévère du marché, le département de trading de Goldman Sachs reste relativement optimiste.
Ils ont constaté :
Depuis 2026, la stratégie momentum à beta élevé a déjà connu plusieurs épisodes de
"plus de 10% de baisse en deux jours"
et a presque toujours vu des rebonds d’intensité variable par la suite.
Ainsi, Goldman Sachs estime que :
La baisse actuelle ressemble davantage à un ajustement technique dû à unmanque de liquidité et à la léthargie des transactions estivales,
plutôt qu’à une modification fondamentale de la tendance à long terme.
Selon les données historiques,
surtoutaprès que la Réserve Fédérale entre en cycle accommodant,
l’achat à la baisse lors de chutes importantes des actions momentum
accroît généralement considérablement le taux de réussite à long terme.
Ainsi, Goldman Sachs estime que
le marché présente déjà des bases pour un **rebond tactique (Tactical Rebound)**.
Mais le véritable risque demeure
Mais Goldman Sachs souligne également,
qu’il est encore trop tôt pour parler de fin de risque.
Le risque majeur provient de :
① Les positions restent extrêmement surchargées
Bien que le marché ait déjà fortement chuté,
les positions sur les transactions momentum sont encore à un niveau historiquement élevé.
Cela signifie :
Si davantage de fonds continuent à deleverager,
les ventes pourraient à nouveau se concentrer et provoquer une nouvelle baisse.
Goldman Sachs estime : Dans les cas extrêmes, le recul maximal du facteur momentum pourrait atteindre 50%.
Autrement dit,
par rapport à la baisse actuelle d’environ 24%,
il y a théoriquement encore quasi deux fois plus de potentiel de baisse.
② La pression de prise de profits sur l’AI trading subsiste
À ce jour,
le facteur momentum a gagné cette année environ 27%.
Une grande partie de ces gains provient des actions liées à l’AI.
Si la logique d’investissement sur l’AI évolue,
les gains latents accumulés cette année pourraient continuer à être réalisés.
En d’autres termes,
le plus grand facteur d’incertitude sur le marché reste l’AI.
Meta provoque des inquiétudes sur les dépenses d’investissement en AI
Goldman Sachs note particulièrement que
récemment, Meta Platforms a réorienté une partie de sa stratégie vers le Cloud Services, ce qui a amené certains investisseurs à se demander :
Les énormes dépenses en capital (CapEx) liées à l’AI permettront-elles réellement d’obtenir un retour sur investissement suffisant à l’avenir ?
Cette inquiétude rappelle fortement les changements de sentiment lors des précédents ajustements sur le thème AI.
Cependant, à ce stade, le département de trading de Goldman Sachs estime :
La logique d’investissement à long terme sur l’AI n’a pas encore fondamentalement changé.
Ainsi,
cela ne suffit pas pour soutenir une baisse systémique plus profonde et durable du marché.
Analyse par le site des investisseurs US : comment interpréter ce rapport ?
Ce rapport transmet un signal assez subtil :
À court terme :
- Après une chute continue des actions momentum, il existe effectivement une opportunité de rebond technique ;
- D’après les statistiques historiques, un rebond intervient souvent après un coup dur très rapide.
Mais à moyen et long terme :
- Les transactions momentum sont toujours trop surchargées ;
- Le processus de deleveraging pourrait ne pas être terminé ;
- L’AI demeure le principal fil conducteur du marché ; mais si les anticipations sur les dépenses ou sur les profits de l’AI sont révisées à la baisse, les gains accumulés cette année pourraient continuer à être réalisés.
Goldman Sachs n’affirme donc pas que "le risque est terminé", mais estime que le marché est actuellement dans une phase oùdeleveraging et réparation du sentiment coexistent. Les investisseurs à court terme peuvent surveiller le rebond technique après une chute excessive, mais ceux à moyen et long terme devront attentivement observer l’amélioration de la liquidité, l’avancement du deleveraging des fonds, et s’il y a un réel changement structurel dans la logique de l’industrie AI.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La course à l’armement des centres de données s’étend aux infrastructures électriques : Amazon signe un contrat stratégique de 8 milliards de dollars sur sept ans avec Generac
Amazon a signé un accord d'approvisionnement en générateurs avec Generac d'une valeur maximale de 8 milliards de dollars sur une période de sept ans. La première commande de 2,4 milliards de dollars sera livrée en 2027 et 2028, avec des bons de souscription renforçant l'engagement d'achat à long terme. Les analystes prévoient que cet accord augmentera la certitude des bénéfices futurs de Generac et démontre que l'expansion des centres de données d'IA transfère la demande des puces et serveurs vers les équipements de génération d'électricité et les infrastructures énergétiques.
La Banque d'Angleterre maintient ses taux d'intérêt inchangés, la réduction du bilan dépasse les attentes
La Banque d'Angleterre a annoncé jeudi qu'elle maintenait le taux d'intérêt de référence à 3,75 %, conformément aux attentes générales du marché.
Prix des cryptos
Plus


