
La flambée des rendements à long terme freine le prix de l’or, qui retourne à une phase de fluctuation dans une fourchette.

Huitong Finance, le 19 août —— Les rendements des obligations à long terme des principales économies mondiales augmentent rapidement, le rendement des Treasuries américaines à 30 ans ayant atteint environ 5,33%, un sommet depuis 2007, ce qui pèse sur l'or, un actif sans rendement. Parallèlement, le prix du pétrole brut reste élevé, le coût de l'énergie pourrait à nouveau renforcer les anticipations d'inflation. Cependant, l'inflation et les données de ventes au détail récentes aux États-Unis sont faibles, ce qui a nettement refroidi les attentes de nouvelles hausses de taux par la Fed, la faiblesse du dollar offrant toujours un soutien au prix de l'or. À court terme, l'or fait face à un double jeu entre la hausse des rendements et l'amélioration des attentes de politique monétaire.
Le prix international de l'or s'est maintenu près de 4 350 dollars l'once lors de la séance asiatique de mercredi, après un repli depuis le pic temporaire d'environ 4 450 dollars atteint début juin. Lors de la dernière séance, l'or a subi une forte pression de vente, la principale raison n'étant pas une baisse de la demande de couverture, mais un ajustement brutal du marché obligataire mondial, le coût du financement à long terme grimpant rapidement et réduisant ainsi l'attractivité relative de l'or en tant qu'actif non rémunérateur. Le 18 août, l'or au comptant a chuté jusqu'à environ 4 365 dollars, soit une baisse intrajournalière d'environ 1,1%.
La hausse des rendements s'est désormais étendue, passant d'un facteur de marché isolé à l'ensemble du marché obligataire mondial. Le rendement des Treasuries américaines à 30 ans a brièvement atteint environ 5,33%, le plus haut niveau depuis 2007, tandis que le rendement à 10 ans a également grimpé à environ 4,74%. Dans le même temps, le rendement des obligations japonaises à 10 ans a atteint environ 2,95%, le niveau le plus élevé en près de 30 ans, et les rendements à long terme des obligations allemandes et françaises demeurent eux aussi à des sommets plurianuels.
D'après la valorisation du marché, la rapide montée des rendements longs ne signifie pas nécessairement que les investisseurs parient à nouveau sur un fort relèvement des taux des banques centrales. Le marché accorde aujourd'hui plus d'attention à la taille du financement public, au risque d'inflation à long terme, au prix de l'énergie et à l'augmentation de l'offre obligataire mondiale. En d'autres termes, le marché obligataire exige une prime de terme plus élevée, exerçant ainsi une pression sur l'or différente du mécanisme classique d'« une hausse du rendement réel pèse sur l'or ». Si les rendements longs continuent de grimper, même sans hausse évidente des taux directeurs à court terme, l'or pourrait toujours être affecté par une nouvelle allocation des capitaux.
Le marché de l'énergie amplifie cette complexité. Récemment, les prix du pétrole brut sont restés élevés ; le Brent a frôlé les 91 dollars le baril le 18 août, et le WTI est monté à environ 85 dollars. Cette hausse des prix de l'énergie pourrait raviver les craintes d'inflation et inciter les investisseurs obligataires à exiger encore plus de rendement, formant ainsi une chaîne de transmission « hausse des prix du pétrole—anticipations d'inflation renforcées—hausse des rendements obligataires—pression à court terme sur l'or ».
Cependant, tous les facteurs ne sont pas négatifs pour l'or à l'heure actuelle. Les données récentes d'inflation et de ventes au détail aux États-Unis étant faibles, les paris sur un nouveau durcissement de la Fed se sont nettement refroidis. Des attentes de taux plus bas profitent généralement à la faiblesse du dollar et améliorent l'environnement d'évaluation de l'or. Le consensus du marché pour la réunion de septembre s'oriente désormais davantage vers un maintien des taux, contre une hausse attendue précédemment, ce qui signifie que le cœur du dilemme de l'or bascule progressivement de « Faut-il poursuivre les hausses de taux ? » à « Jusqu'où les rendements longs peuvent-ils encore grimper ? ».
Par ailleurs, les risques géopolitiques continuent de soutenir l'or à la base. Le fonctionnement des voies maritimes énergétiques reste sous haute surveillance, alors que le nombre de navires commerciaux transitant par des routes maritimes clés demeure bas. En cas de persistance des problèmes d'approvisionnement, le prix du pétrole pourrait rester élevé, accentuant ainsi les pressions inflationnistes mondiales. Or, concernant l'or, l'effet de la hausse des prix pétroliers est double : d'une part, la demande en couverture et contre l'inflation soutient l'or ; de l'autre, si cette hausse accroît le coût réel de financement et les rendements obligataires, elle risque à court terme de peser sur l'or. Ainsi, la future évolution du métal jaune dépendra probablement de laquelle de ces deux forces dominera.
Sur le plan des flux financiers, la demande pour l'or évolue également de manière structurelle. Certains établissements estiment que les investisseurs voient désormais l'or d'abord comme un outil de couverture directe du risque d'inflation, et non plus simplement comme un pari sur un retour du relâchement monétaire global. Cela signifie que même avec des rendements obligataires élevés, tant que le risque d'inflation est jugé persistant, l'or conserve sa valeur d'allocation. Il convient d’être attentif toutefois : si les rendements réels continuent de grimper sans que les anticipations d'inflation ne suivent, l’avantage de coût de détention de l’or se réduira sensiblement.
Sur le plan technique, la structure en données journalières de l’or demeure dans un état de correction temporaire. Après un pic à environ 4 450 dollars, le métal précieux reteste actuellement la zone au-dessus de 4 300 dollars, avec une dynamique haussière de court terme affaiblie. Le prix reste sous la moyenne mobile de 100 jours près de 4 385 dollars, ce qui signifie que la tendance haussière de moyen terme n’est pas encore confirmée ; néanmoins, le cours de l’or évolue toujours juste au-dessus de la bande médiane de Bollinger à 20 jours, suggérant un ajustement dans une tendance haussière, plutôt qu’une véritable rupture à moyen terme. L’indice de force relative journalier reste proche de la zone forte, sans surachat ou survente marqué pour l’instant.
À la hausse, il convient de surveiller en priorité la zone des 4 385 dollars, correspondant à la moyenne mobile de 100 jours, un niveau technique clé pour juger si la correction en cours peut s’achever. Si l’or parvient à se stabiliser à nouveau au-dessus de ce seuil et franchit la barre de 4 450 dollars, cela ouvrirait potentiellement la voie à un nouveau test de la zone des 4 500 dollars voire au-delà. À la baisse, la première zone de support se situe autour de 4 210 dollars, soit la bande médiane de Bollinger à 20 jours, secteur que les acheteurs de court terme doivent absolument défendre. En cas de rupture effective de ce niveau, la correction pourrait s’accentuer, avec un retour possible sur la zone du bas de canal autour de 3 900—3 920 dollars.
À l’échelle 4 heures, l’or reste faible dans un schéma de consolidation après repli depuis les sommets, cherchant à plusieurs reprises un support proche de 4 350 dollars. Si le métal parvient à reprendre la zone 4 380—4 400 dollars, la pression vendeuse commencerait à diminuer, et le prix pourrait à nouveau tester les 4 450 dollars ; à l’inverse, si le rebond est limité sous 4 380 dollars et que le seuil psychologique des 4 300 dollars cède, la correction à court terme pourrait se prolonger vers 4 250 dollars ou même 4 210 dollars environ. Côté technique, la dynamique à court terme décélère nettement par rapport à la période précédente mais n’est pas entrée en survente extrême, la stratégie actuelle consiste donc à surveiller la confirmation de franchissement de points clés plutôt que de juger la tendance sur une seule séance baissière.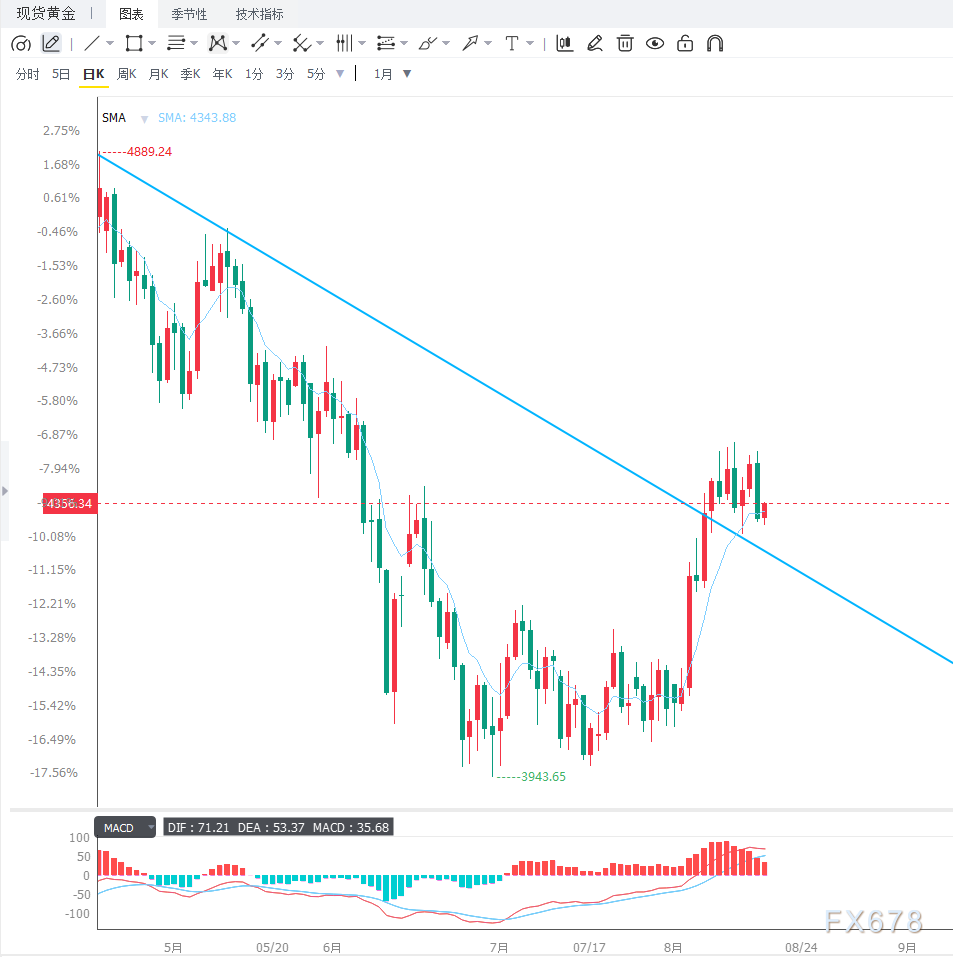
Actuellement, l’or évolue dans une phase marquée par la flambée des rendements longs, le risque d’inflation énergétique et le refroidissement des attentes vis-à-vis de la politique de la Fed. À court terme, un rendement de Treasuries à 30 ans autour de 5,3% représente une nette pression ; si le prix de l’or ne repasse pas au-dessus de 4 385 dollars, le risque de correction demeure important. À moyen terme néanmoins, l’ajustement des attentes de politique monétaire américaine, conjugué à la persistance des besoins en couverture contre l’inflation et des risques, continue d’offrir un socle fondamental à l’or. Le marché devra surveiller de près les rendements réels des Treasuries américaines, l’évolution du dollar, les prix pétroliers et les signaux de la Fed. Si les rendements se replient et que le dollar s’affaiblit dans le même temps, l’or pourrait repartir à la hausse ; en cas de nouveaux sommets des rendements, la pression de correction s’accentuerait pour le métal jaune.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Les grandes institutions de Wall Street restent optimistes sur les actions américaines malgré la pression des prix du pétrole, des obligations à long terme et des hausses de taux ; Yardeni minimise les inquiétudes concernant le ralentissement de l'IA
La plupart des stratèges de Wall Street estiment toujours que tant que le rythme des hausses des taux d'intérêt reste maîtrisé, que les bénéfices des entreprises sont solides et que l'inflation ne se détache pas, le marché haussier des actions américaines devrait se poursuivre.

Prix des cryptos
Plus


