
Webull : enfin, le marché baissier est devenu haussier

Les résultats du deuxième trimestre de Webull sont sortis, voici quelques mots rapides de Dolphin.
1. Enfin une Alpha qui sort du lot
Tout d'abord, Webull n'a jamais démontré une forte capacité Alpha, restant toujours très corrélé avec la performance du marché américain. Ce n'est que lors de ce dernier trimestre que la société a délivré une surperformance relative au marché.
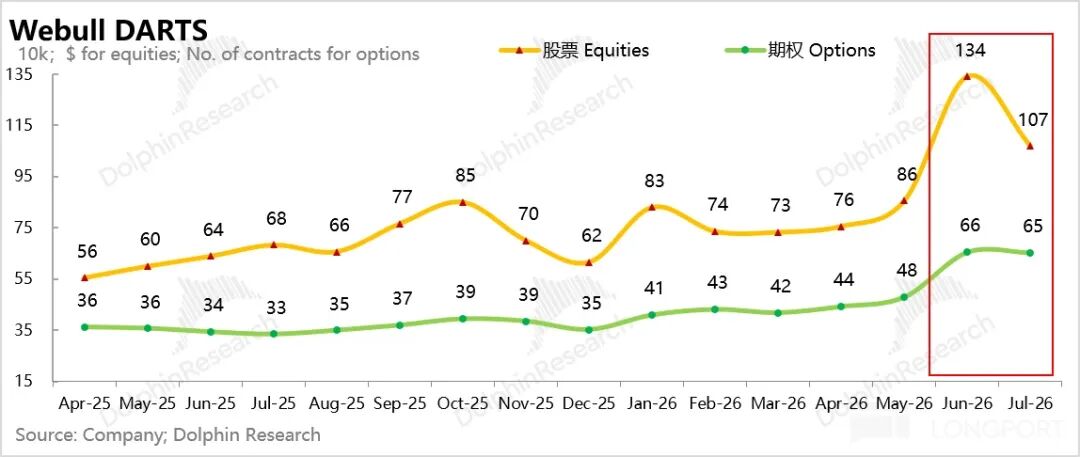
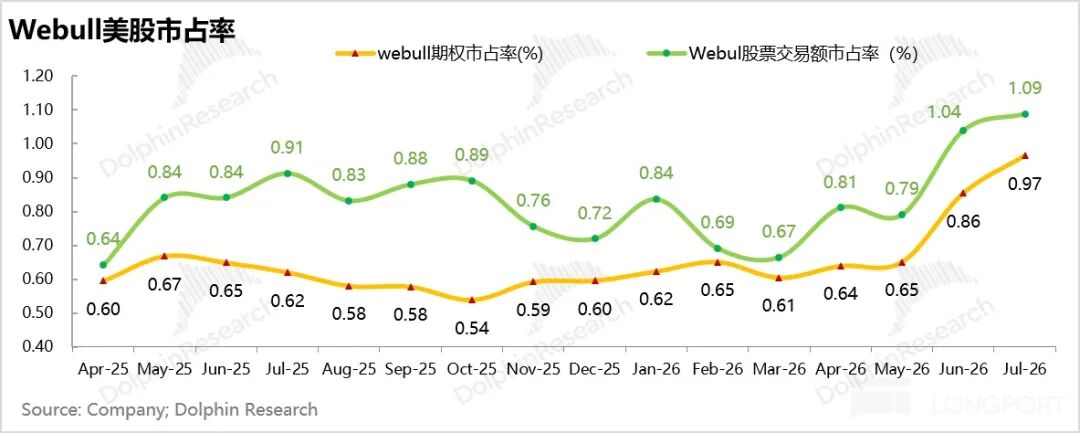
Le premier graphique ci-dessous montre le nombre moyen quotidien de transactions sur actions et options chez Webull : une nette augmentation en juin et juillet. Évidemment, le marché était porteur en juin, mais même lors du repli de juillet, la résilience est restée forte. Par ailleurs, les produits d’options, générant plus de revenus par ordre, voient leur part de marché grimper encore plus vite que les actions (graphique deux).
2. Cette Alpha peut-elle être maintenue ?
Depuis son introduction en bourse, Webull a suivi de près les tendances du marché sans réelle capacité Alpha. Soudain, elle accapare des parts de marché sur les transactions d’actions US et d’options. Qu’est-ce qui a changé ?
D’après Dolphin, en recoupant les dates des appels entreprises et les hausses de parts de marché, cela coïncide principalement avec l’assouplissement des restrictions de la règle PDT. Voici les détails :
A : Qu’est-ce que la règle PDT ? Quels changements ?
PDT = Pattern Day Trader (Opérateur Intraday à modèle)
1) Ancienne règle
1. Sur un compte sur marge, effectuer 4 allers-retours journaliers ou plus sur 5 jours consécutifs valait une étiquette PDT.
2. Une fois ainsi étiqueté, le compte doit maintenir au moins 25 000 $ en fonds propres ; sinon, il est limité à trois transactions journalières tous les cinq jours, toute infraction entraînant un gel de 90 jours.
3. Beaucoup d'utilisateurs ouvraient des comptes chez différents courtiers pour contourner ces restrictions et augmenter le nombre possible de trades journaliers.
2) Chronologie de la réforme
1. En septembre 2025, le conseil d'administration de FINRA adopte un plan de remplacement total, soumis à la SEC le 29 décembre,
2. Mise en consultation publique dans le Federal Register le 14 janvier 2026.
3. Fin de la consultation le 4 février 2026, plus de 100 commentaires reçus, tous favorables sauf un ; Schwab, Robinhood, E*TRADE, SIFMA compris.
4. Approbation accélérée par la SEC le 14 avril 2026. Le 20 avril, FINRA publie l’avis réglementaire 26-10, entrée en vigueur le 4 juin.
6. Les courtiers ont 18 mois (jusqu’au 20 octobre 2027) pour mettre à jour leurs systèmes progressivement.
3) Quelles sont les nouvelles règles ?
La réforme vise spécifiquement les instruments typiques de l’intraday moderne tels que les 0DTE (Zero Days To Expiration), absents à la création de la règle en 2001. Le nouveau cadre remplace le comptage du nombre de trades par une surveillance du risque en temps réel :
a) Le statut PDT est supprimé, le comptage disparaît et le seuil de 25 000 $ est aboli.
b) Les comptes sur marge admissibles avec plus de 2 000 $ (minimum légal pour comptes à effet de levier) ;
c) Chaque courtier fixe sa propre capacité d'achat intraday selon la position et les exigences de marge courante. Deux approches sont possibles :
- Surveillance en temps réel des écarts de marge (blocage direct des trades augmentant le déficit intraday) ; ou
- Une vérification unique en fin de journée.
Ce nouveau cadre favorise le trading actif, surtout pour les petits comptes et les adeptes de 0DTE. De tels produits consomment structurellement des trades intraday. Pour Webull, dont l’AUM moyen par client est inférieur à 5000$, c’est quasi du sur-mesure.
L’entreprise a salué les avantages réglementaires dès le 15 avril environ, promettant l’adaptation immédiate en cas d’approbation par la SEC.
La forte hausse des transactions options et actions coïncide presque parfaitement avec l’application des nouvelles règles en juin, tandis qu’en juillet, le volume de contrats d’options n’a pas baissé malgré la dégradation du marché.
B : Webull peut-il maintenir ce gain de part de marché sur les actions US ?
La nouvelle règle PDT représente une croissance structurelle pour la société :
Premièrement, les utilisateurs auparavant bloqués pour non-conformité PDT sont réautorisés (plus d’un million de comptes actifs en dépôt fermés ces six dernières années), avec une action de relance menée par Webull ;
Deuxièmement, en consolidant leurs comptes auprès de différents courtiers, davantage d’utilisateurs viennent trader sur Webull. Cependant, les transferts concernent plus souvent du cash que des portefeuilles, ce qui rend difficile d’évaluer la migration totale, excepté via les nouveaux dépôts.
La société estime que la réforme PDT devrait générer structurellement +20% de volume de transactions, mais ce chiffre semble aujourd’hui conservateur. De plus, le volume d’options en juillet quasi égal à juin, marché haussier, et la tendance d’août reste similaire à juin, meilleure que juillet. Les volumes ne reviendront pas au niveau des anciennes règles.
C’est un gain structurel, sur ce point Dolphin est d’accord. Mais la vraie question après ce bond structurel : Webull entrera-t-il dans une phase de progression durable de part de marché, ou reviendra-t-on à une période de stagnation ?
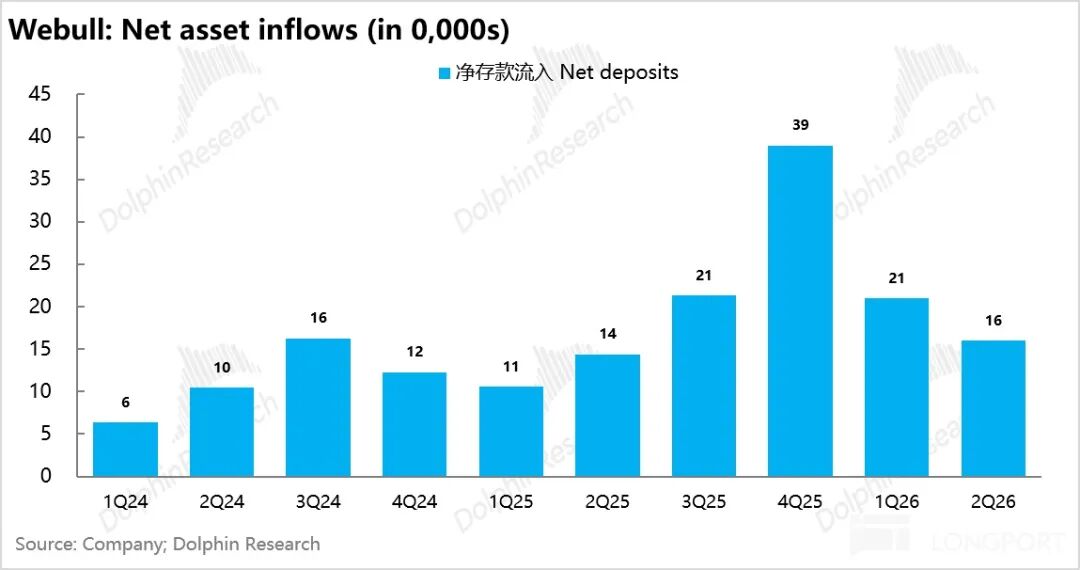
Actuellement, au niveau de l’acquisition et de l’apport de fonds, Dolphin ne voit rien de clair. Pour accroître durablement la part de marché, il faut une arrivée régulière d’utilisateurs de taille et des flux entrants nets. Contrairement à Robinhood, Webull se montre plat sur ces deux métriques.
Au T2, seulement 20 000 nouveaux utilisateurs avec actifs, et les dépôts nets n’atteignent "que" 1,6 milliard de dollars malgré le marché euphorique, sans record.
Faut-il s’attendre à un trafic PDT créant un phénomène viral et un nouvel afflux ? Pas évident pour le moment.
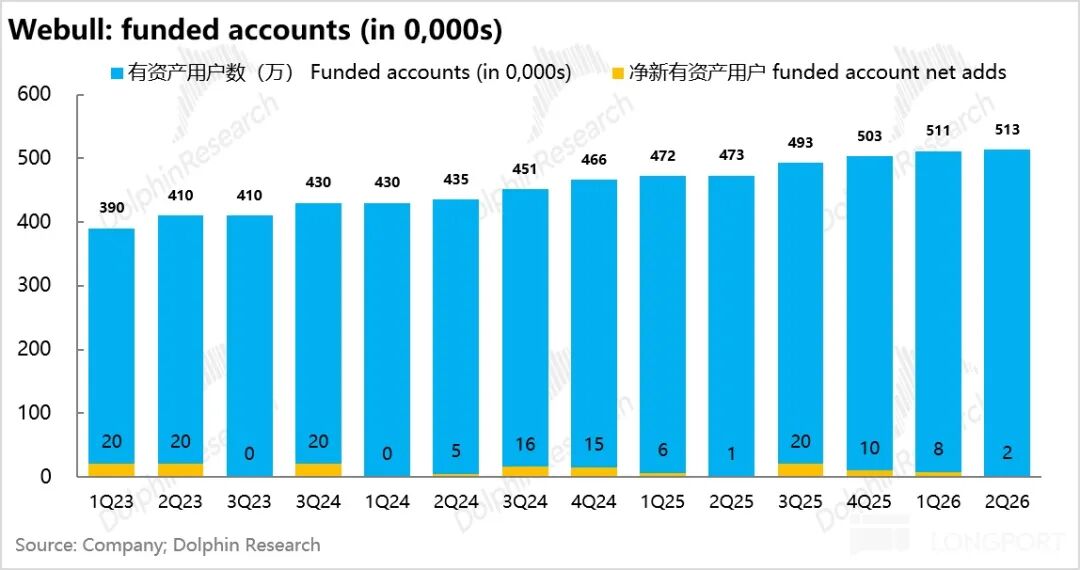
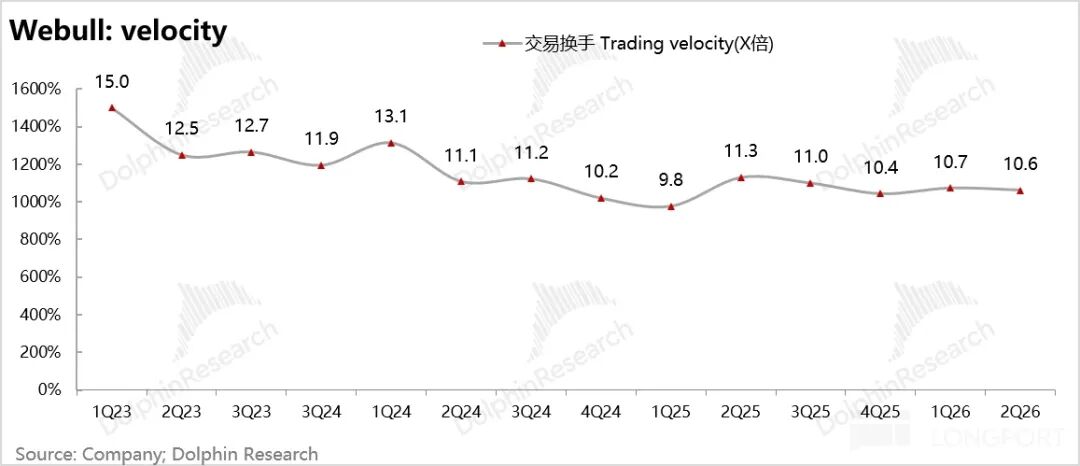
Même le taux d’activité de trading au T2 n’a pas vraiment évolué, stable à un turnover de 10,6 fois.
3. Le vrai modèle cash-cow lancé ?
Par le passé, l’impossibilité de stabiliser la part de marché, voire une légère érosion, empêchait Webull d'accroître ses revenus et de dépasser le seuil de rentabilité. Ce trimestre, grâce au boom des transactions, la rentabilité atteint enfin une certaine échelle.
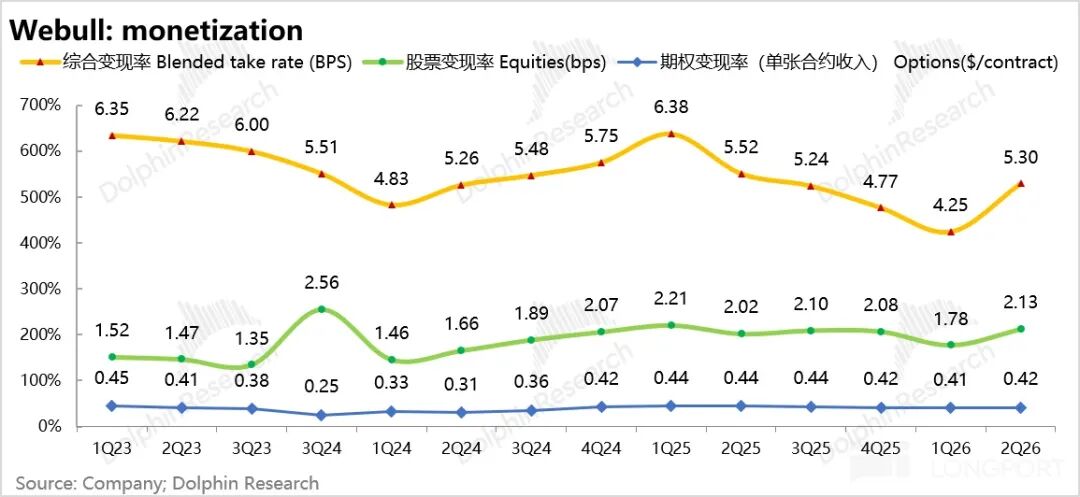
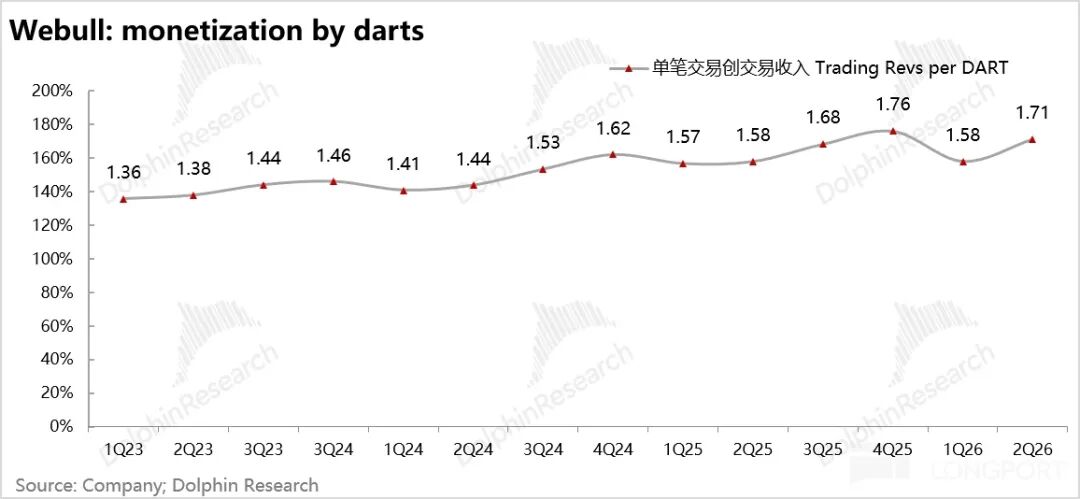
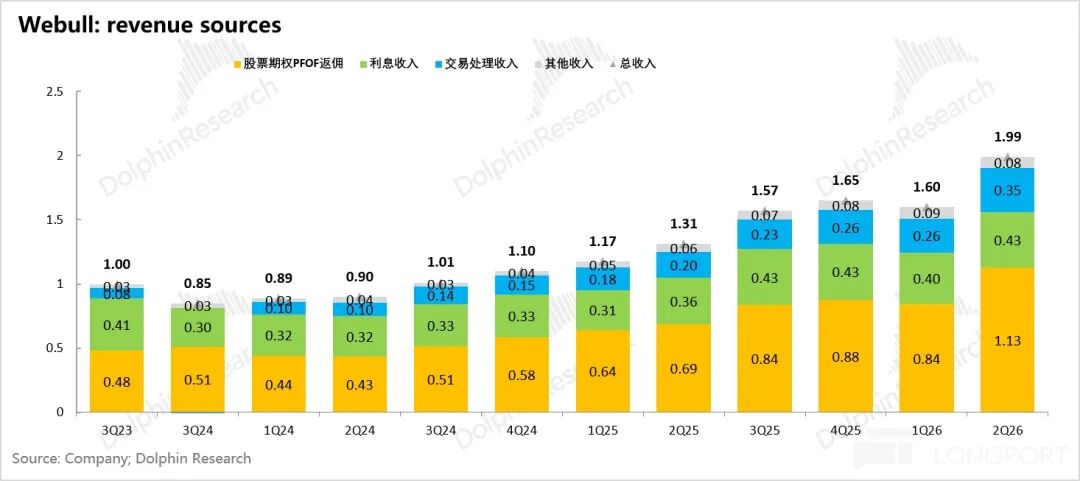
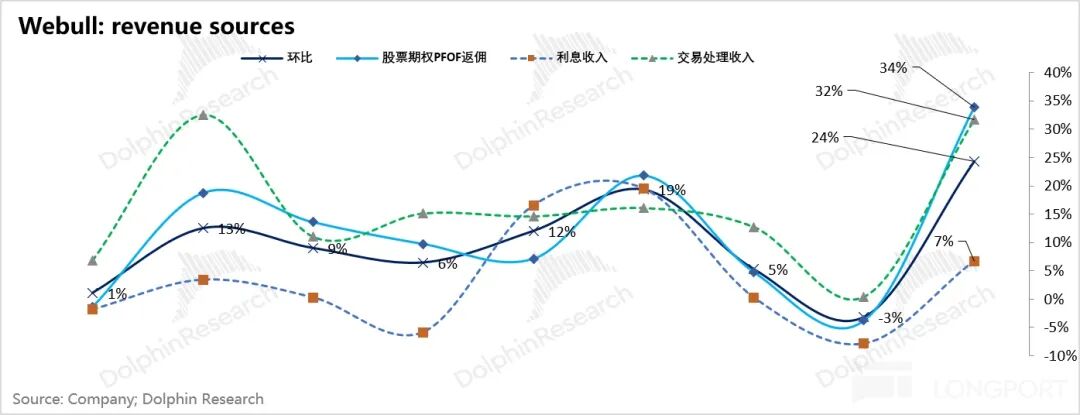
Autre info notable du rapport : le taux de monétisation progresse légèrement, notamment celui sur le flux actions, passant de 0.0178% à 0.0213% par dollar traité, et le revenu DART unitaire atteint 1,71$, deuxième plus haut niveau depuis l’IPO.
En outre, la réforme PDT a aussi gonflé le solde de crédit de la société, de 800 M$ en mai à 1 milliard, mais le revenu lié au crédit n’a guère augmenté, à peine +1M$ sur le trimestre, ce qui suggère que l'essentiel reflète un financement sans intérêt pour l'activité intraday liée à la nouvelle règle PDT.
Au T2, le revenu total atteint 199 M$, en hausse de 24% séquentiellement.
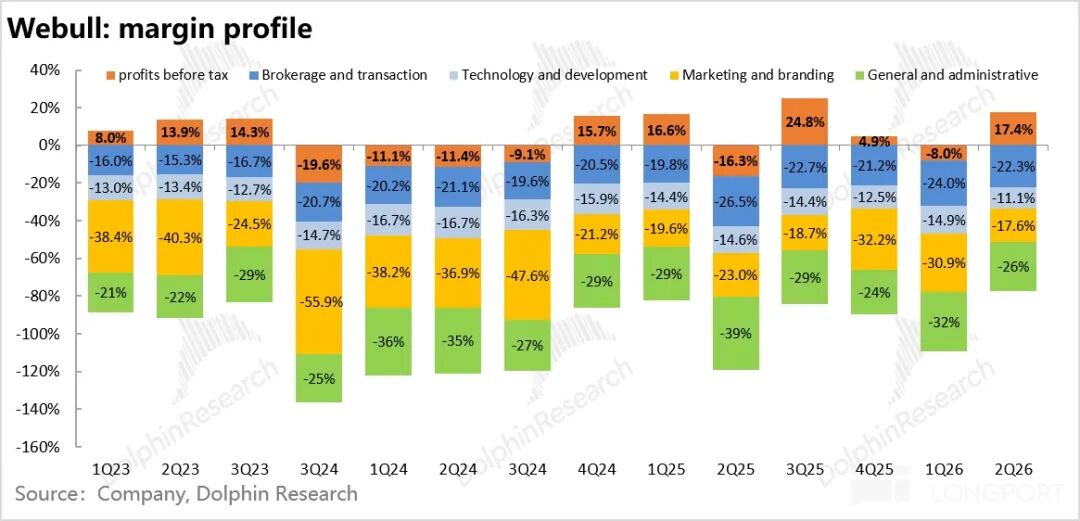
Mais les dépenses diminuent de 5,5% séquentiellement, principalement du fait d’une chute de 29% des frais marketing. Cela s’explique par les incentives liés au transfert de comptes, nombreux l’année passée et qui apparaissaient en charges étalées, affectant le trimestre précédent plus que le présent.
Désormais, l’impact des amortissements marketing diminuera, les frais refléteront mieux les dépenses courantes, et seront plus contrôlables.
Mais dans la structure de coûts, les frais administratifs restent élevés, sans doute pour préparer le développement à l’international.
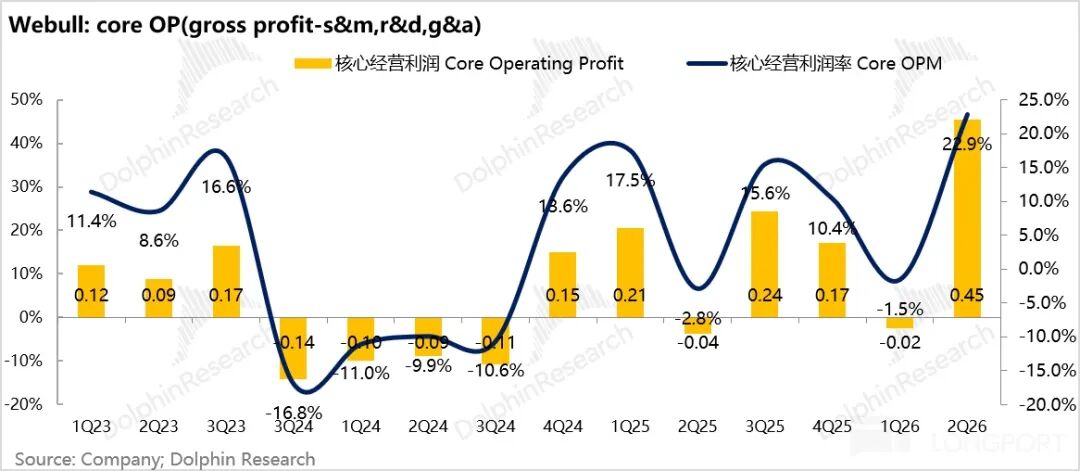
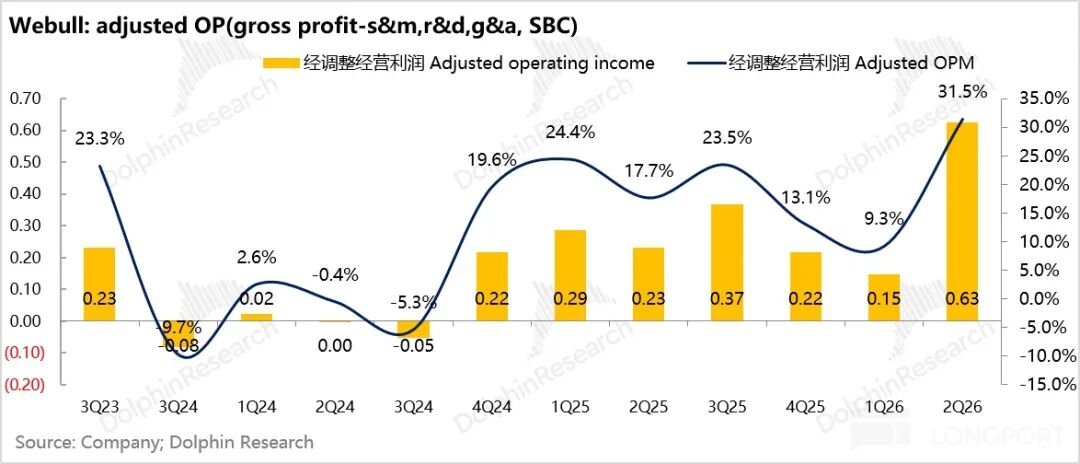
Ainsi, le résultat opérationnel coeur (revenus - coût - trois frais, hors autres gains/pertes nets) a atteint 45 millions USD au T2, soit 22% de marge.
Retraité des frais non-cash d’incentives options, le résultat opérationnel ajusté grimpe à 63 millions USD, marge de 31,5%.
- FIN -
L’article n’a pas été simple à écrire, cliquez sur “Partager” pour me soutenir~
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Au moment où Anthropic avance l’idée d’un « ralentissement de l’IA », la commercialisation de l’IA s’accélère ! De la recherche de modèles au conseil financier, les bénéfices des agents intelligents de l’IA se concrétisent de plus en plus rapidement.
Anthropic poursuit simultanément la gouvernance des risques liés à l'IA de pointe et la commercialisation des applications d'IA pour les entreprises, rivalisant avec OpenAI et d'autres concurrents majeurs dans la monétisation de l'IA.

Alors que les actions des fabricants de puces plongent, les titres des "logiciels de cybersécurité" s’envolent sur toute la ligne, CrowdStrike et Palo Alto Networks atteignent de nouveaux sommets.
CrowdStrike a bondi de 13,8 % en une seule journée, atteignant un nouveau sommet historique, tandis que Palo Alto Networks a augmenté de 13 %. L’ETF sur les logiciels a surpassé celui sur les semi-conducteurs de plus de 10 points de pourcentage en une séance, marquant l’écart le plus important de l’histoire. Selon l’analyse, quel que soit le rythme de développement de l’IA, la demande en matière de sécurité ne fait qu’augmenter. Les capitaux se déplacent plus rapidement du matériel de puissance de calcul vers les logiciels de sécurité, les domaines spécialisés tels que la gestion d'identité et la gouvernance des données étant les premiers à en bénéficier.
Altman peut attendre, mais Masayoshi Son ne peut pas : OpenAI ne sera pas coté en bourse cette année, et le déficit de 20 milliards de dollars de SoftBank expose une fragilité de crédit.
Le report de l’introduction en bourse d’OpenAI place son principal actionnaire externe, SoftBank, dans une situation de liquidité difficile. Cette semaine, SoftBank organise un roadshow à New York et prévoit d’émettre des obligations d’une valeur comprise entre 10 et 20 milliards de dollars afin de rembourser un prêt relais de 40 milliards de dollars contracté précédemment pour augmenter son investissement dans OpenAI. Selon Bloomberg, le déficit de financement de SoftBank atteint au moins 20 milliards de dollars, le rendement de ses obligations en dollars dépassant déjà 8,5 %, un niveau proche de la catégorie spéculative.
Prix des cryptos
Plus


