
BCA : La bulle de l’IA n’a pas encore éclaté, comment expliquer les 10 000 milliards de dollars annuels ?

Beaucoup d'investisseurs pensent que l'intelligence artificielle finira par se retrouver dans une bulle.
Mais ils sont tout aussi convaincus de pouvoir sortir à temps avant que la bulle n'éclate.
Dans son rapport macro global du 19 août, BCA Research décrit ainsi le sentiment actuel des investisseurs face à l’enthousiasme IA : « Donnez-moi la tempérance, mais pas tout de suite ». Tout le monde sait que les risques s’accumulent, pourtant personne ne veut quitter la table trop tôt.
Le problème, c'est que le marché ne permettra jamais à tout le monde de sortir en même temps. Chaque vente nécessite un acheteur. Lorsque la tendance se retournera vraiment, certains n'auront pas le temps de partir.
Wall Street parie sur un avenir presque parfait
Actuellement, la rentabilité des entreprises américaines est déjà à un niveau historique, mais les analystes de Wall Street s'attendent encore à ce que la croissance des bénéfices continue d'atteindre de nouveaux records au cours des trois à cinq prochaines années.
Cela signifie que les entreprises technologiques doivent non seulement maintenir les marges de profit actuelles élevées, mais aussi générer des revenus totalement inédits pour atteindre les attentes de croissance déjà intégrées dans leurs valorisations.
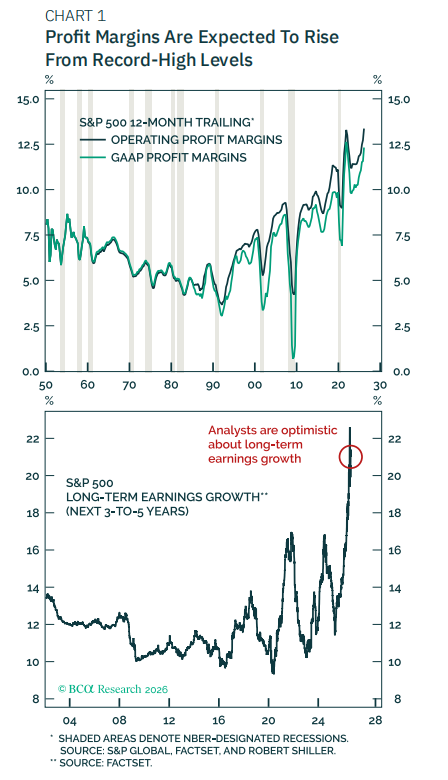
Légende : Les marges bénéficiaires des entreprises américaines sont déjà à un niveau historique, les analystes continuent pourtant de prévoir une croissance rapide des bénéfices sur le long terme.
Dans ce contexte, la dépense en capital des centres de données IA est particulièrement surveillée.
BCA estime que d'ici 2027, les dépenses annuelles en capital des grandes entreprises de cloud computing pourraient atteindre 1 000 milliards de dollars, la majorité étant liée à l’IA.
La question est la suivante : après avoir investi autant, quel niveau de revenus faudrait-il pour justifier ces investissements et obtenir un retour raisonnable ?
Mille milliards de dollars de capex, combien de revenus faut-il pour soutenir cela ?
BCA a réalisé un test de résistance.
En supposant que les grandes entreprises de cloud maintiennent un capex de 1 000 milliards de dollars par an, avec un taux de dépréciation global des équipements de 13 %, à l’équilibre de long terme :
- La valeur brute des actifs atteindrait environ 7 700 milliards de dollars ;
- La valeur nette, après amortissements, serait d’environ 3 850 milliards de dollars ;
- Pour un rendement de 30% du capital investi avant impôt, il faudrait générer environ 1,15 milliard de dollars de résultat d’exploitation (EBIT) par an ;
- Après réintégration des amortissements, il faudrait environ 2,15 milliards de dollars d’EBITDA annuels.
La clé dépend alors du niveau de marge de ces entreprises.
Si la marge d’EBITDA atteint les 50 % attendus par Wall Street, il leur faudra générer environ 4,3 milliards de dollars de revenus chaque année.
Si la marge redescend à 30 %, niveau plus courant ces dernières années, les revenus nécessaires montent à environ 7,2 milliards de dollars.
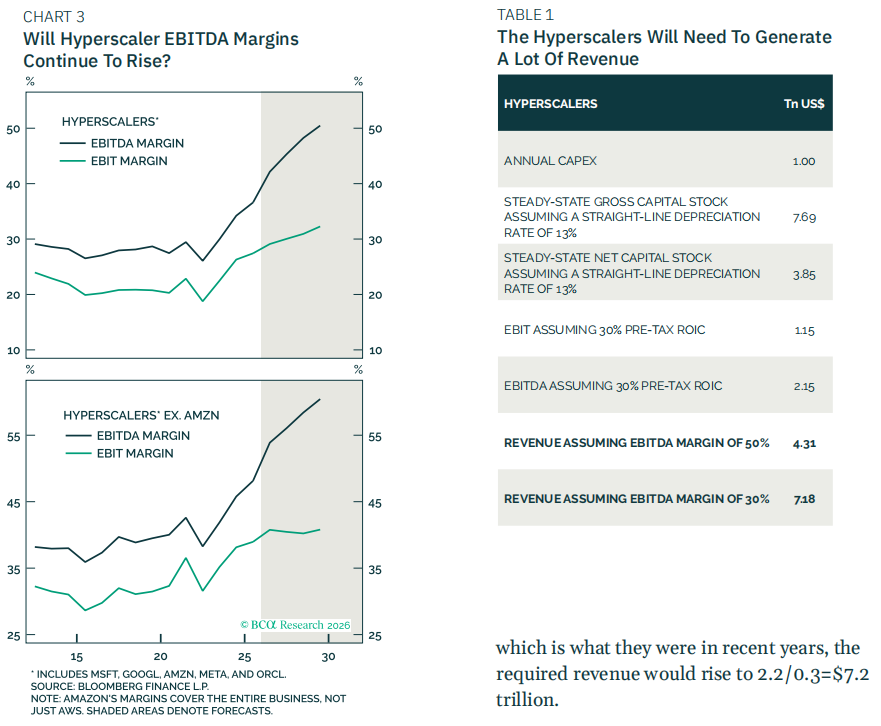
Légende : Volume de revenus nécessaire pour les grandes entreprises de cloud computing selon différents niveaux de marge.
De plus, ce calcul n’inclut pas les nouvelles entreprises de cloud, les sociétés d’IA chinoises, SpaceX ou d’autres acteurs construisant de l’infrastructure IA.
En prenant tout l’écosystème IA, BCA estime que l’IA pourrait devoir générer 10 000 milliards de dollars de revenus annuels pour que la vague d’investissement actuelle ait du sens.
À quoi cela correspond-il ?
Le total annuel mondial de dépenses en aliments et restauration s'élève à environ 10 000 milliards de dollars, idem pour les dépenses de santé. À titre de comparaison, le marché mondial actuel des logiciels ne représente qu’environ 1,4 trillion de dollars.
Il faut souligner que les 10 000 milliards de dollars ne sont pas une prévision de revenus IA pour l’an prochain, mais le résultat du test de résistance : si les capex actuelles se poursuivent, et si les investisseurs exigent un retour suffisant, la monétisation de l’IA devra alors atteindre une ampleur extraordinaire.
Si le calcul est si difficile, pourquoi la bulle n’a-t-elle pas encore éclaté ?
Car les chiffres actuels n'affichent pas encore de signe clair de déclin brutal.
Certains indicateurs continuent même de soutenir la tendance :
- Les prix de location des GPU haute performance continuent d’augmenter ;
- Les tarifs spot et sous contrats des mémoires continuent de grimper ;
- Le taux d’adoption de l’IA en entreprise continue de croître ;
- Les dépenses liées à l’IA n’ont pas encore connu de baisse perceptible.
Ces faits montrent que l’offre de puissance de calcul reste tendue, la capacité des centres de données n'a pas encore dépassé la demande.
En parallèle, des signaux alarmants apparaissent :
- Les prix des modèles IA et des tokens sont en baisse continue ;
- Le flux de trésorerie disponible des grandes entreprises cloud est déjà négatif ;
- Les spreads de crédit sur les obligations corporate des valeurs techno d’investissement commencent à dépasser ceux d'autres secteurs ;
- L'infrastructure IA dépend de plus en plus de financements externes, et plus seulement des flux de trésorerie internes des entreprises.
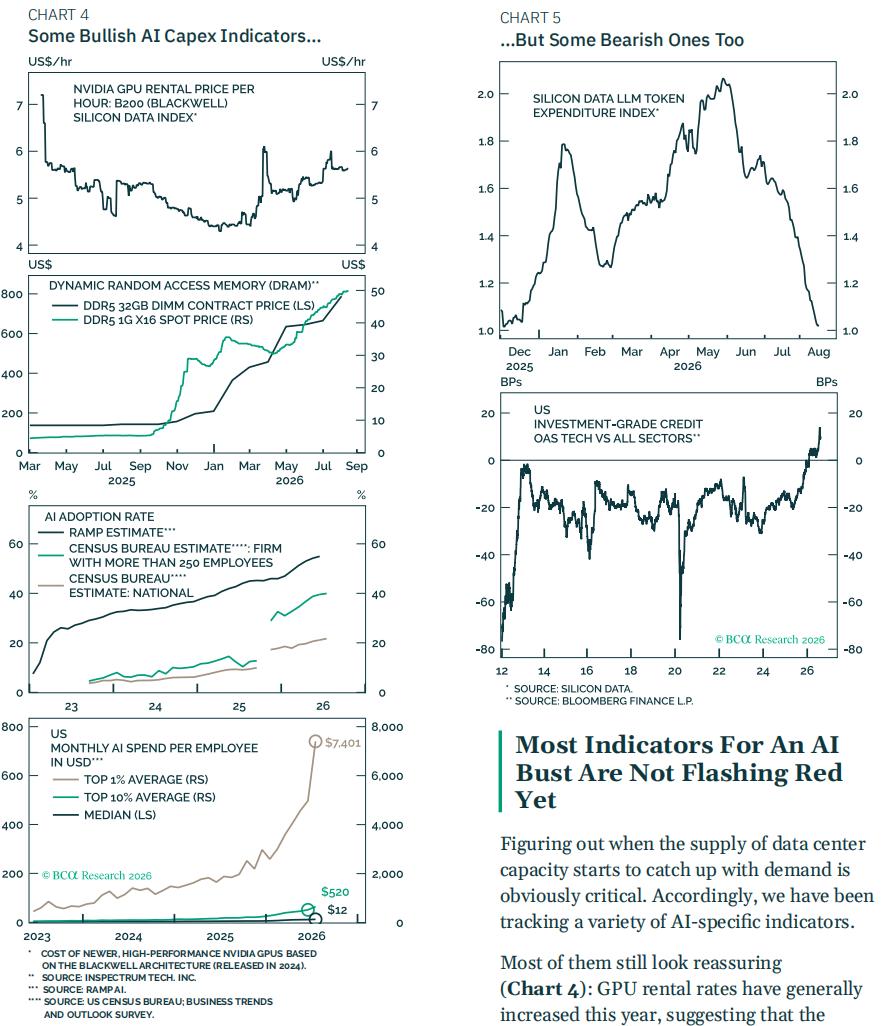
Légende : La pénurie de puissance de calcul continue de soutenir l’investissement IA, mais les signaux de prix, de cashflow et de financement montrent une tension croissante.
Cela suggère que nous sommes sans doute entrés dans la seconde moitié du cycle d'euphorie IA, sans en voir encore la fin.
BCA ne recommande donc pas de se retourner complètement à la baisse sur les actions :
Neutre sur trois mois, sous-pondération légère sur douze mois.
Le modèle estime que la performance du S&P 500 dans les prochains mois sera inférieure à la moyenne historique, mais restera positive, plus dans un scénario de consolidation que de bear market immédiat.
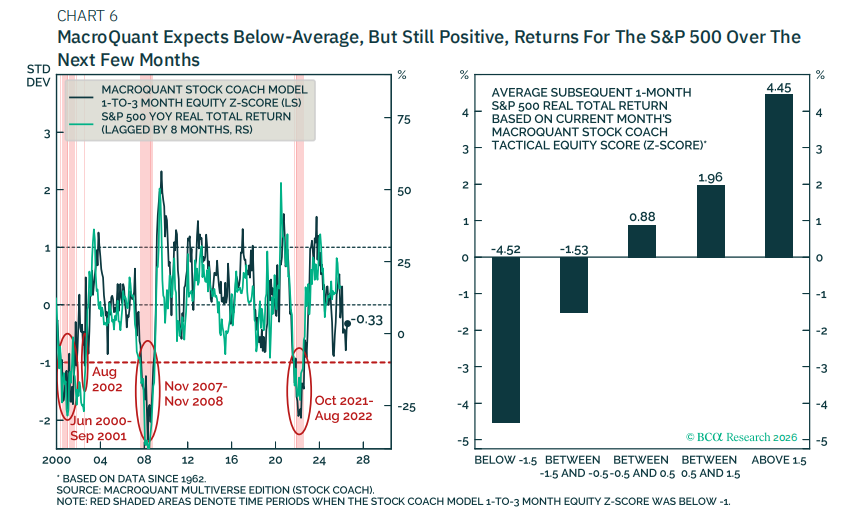
Légende : Selon le modèle BCA, le S&P 500 rapportera moins que la moyenne dans les prochains mois, sans tomber dans le négatif à court terme.
L’IA devra prouver sa valeur par la productivité
Le retour sur investissement des capex dépend fondamentalement de la valeur réelle générée par l’IA.
Si l’IA améliore fortement la productivité, réduit les coûts des entreprises et crée de nouveaux produits et services, alors la croissance des revenus futurs pourra absorber les investissements actuels massifs.
Mais pour l’instant, les preuves sont limitées.
Au deuxième trimestre, la productivité américaine a progressé de 2,2% sur un an, contre une moyenne de 2,0% sur la décennie précédente. En d’autres termes, l’application massive de l’IA n’a pas encore provoqué de saut marqué de productivité.
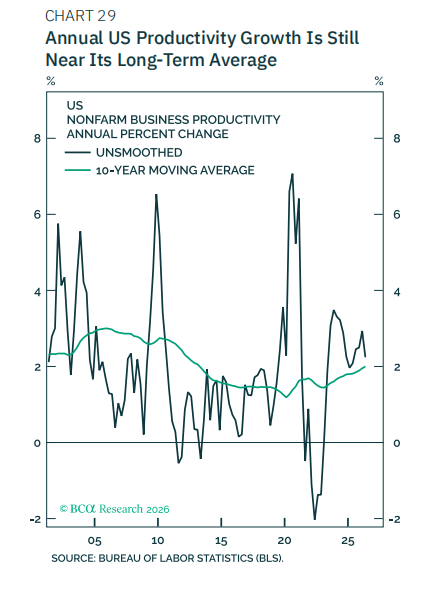
Légende : La croissance de la productivité américaine reste proche de la moyenne décennale, sans accélération due à l’IA pour l’instant.
C’est sans doute le véritable indicateur pour évaluer la réalité de la tendance IA à l’avenir.
Les investisseurs ne doivent pas seulement regarder les ventes de puces ou le nombre de data centers, mais continuer à observer :
- Si le prix de location des GPU commence à baisser ;
- Si la liberté de cashflow des grandes sociétés techno se redresse ;
- Si la baisse des prix des services IA s’accompagne d’une croissance rapide de la demande ;
- Si la productivité macro dépasse vraiment la moyenne de long terme.
Conclusion
La bulle de l’IA n’a pas encore éclaté car l’offre de puissance de calcul reste insuffisante, l’adoption en entreprise continue de monter et les investissements n’ont pas ralenti. À court terme, les actions liées à l’IA pourraient même poursuivre leur hausse.
Mais il y a une différence fondamentale entre « le marché reste haussier » et « le modèle économique est déjà assuré ».
La vraie question n’est plus de savoir si l’IA est utile, mais de savoir si elle peut générer rapidement assez de revenus et de cash flow pour soutenir des capex parmi les plus élevés de l’histoire économique.
Que la bulle n’ait pas encore éclaté ne signifie pas que l’équation économique est résolue.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L'art de l'investissement "hors norme" à l'ère du nouveau Bucky

Chevron (CVX.US) explore une nouvelle voie pour contrer les interruptions d'approvisionnement au Moyen-Orient : vise l'Argentine et la Méditerranée pour stimuler la croissance mondiale du LNG, cherche à conclure un accord avec l'Inde.
Chevron vise l’Argentine et la région méditerranéenne pour stimuler la croissance mondiale du gaz naturel liquéfié et prévoit de conclure un accord avec l’Inde.

La pression sur les prix de l'énergie et des aliments s'accentue, ce qui pourrait entraîner un rebond de l'inflation ! La Banque d'Angleterre pourrait avoir du mal à rester "calme", tandis que les paris sur une hausse des taux sur le marché augmentent rapidement.
La pression à la hausse sur les prix de l'énergie causée par la guerre non résolue au Moyen-Orient devient de plus en plus forte. De nouveaux risques se profilent également à l'horizon, ce qui pourrait maintenir l'inflation au-dessus de l'objectif de 2 % de la Banque d'Angleterre pendant la majeure partie de l'année prochaine.

Le médicament contre le cancer du sein Etcamah d'AstraZeneca (AZN.US) échoue à l'essai clinique de phase III, ce qui pourrait entraîner une baisse des ventes de plusieurs milliards de dollars
John Murphy, analyst chez Bloomberg Intelligence, indique que l'échec de l'essai du médicament contre le cancer du sein par AstraZeneca pourrait réduire les ventes de 2,6 à 3,8 milliards de dollars en 2035.

Prix des cryptos
Plus


