
La tempête des prix du pétrole frappe le secteur aérien ! Ryanair, la plus grande compagnie aérienne à bas coût d’Europe, avertit : le kérosène pourrait atteindre 140 dollars cet hiver, la capacité sera réduite pour préserver les profits

Le choc énergétique s'accélère du marché des matières premières vers l'économie réelle, et le secteur aérien en ressent la pression en premier.
Mercredi, selon des rapports, la plus grande compagnie aérienne low-cost d'Europe, Ryanair, a annoncé une réduction de sa capacité hivernale et a averti que si le prix du carburant d'aviation continuait d'augmenter, le secteur aérien européen ferait face à une pression sur les coûts encore plus forte, avec une possible "hausse substantielle" des prix des billets pour les vols court-courriers en Europe l'année prochaine.
Ryanair a indiqué que l'entreprise avait couvert environ 80 % de ses besoins en carburant d’aviation au moyen de couvertures, ce qui en fait l'une des compagnies aériennes avec le taux de couverture le plus élevé du secteur. Toutefois, elle reste exposée à un prix du carburant non couvert équivalent à 140 dollars le baril. Dans un contexte de prix élevés du pétrole, la compagnie a choisi de réduire volontairement ses vols hivernaux afin de diminuer ses coûts en carburant, une mesure censée générer des économies de 70 à 100 millions d’euros (soit environ 81 à 116 millions de dollars).
Cette décision envoie un signal plus notable : lorsque les compagnies aériennes ont déjà sécurisé la majeure partie de leur coût en carburant, mais doivent encore réduire leur capacité pour préserver leur rentabilité, cela signifie que le choc des prix de l'énergie n'est plus un simple sujet de négociation sur les marchés des matières premières, mais commence à impacter les décisions opérationnelles des entreprises.
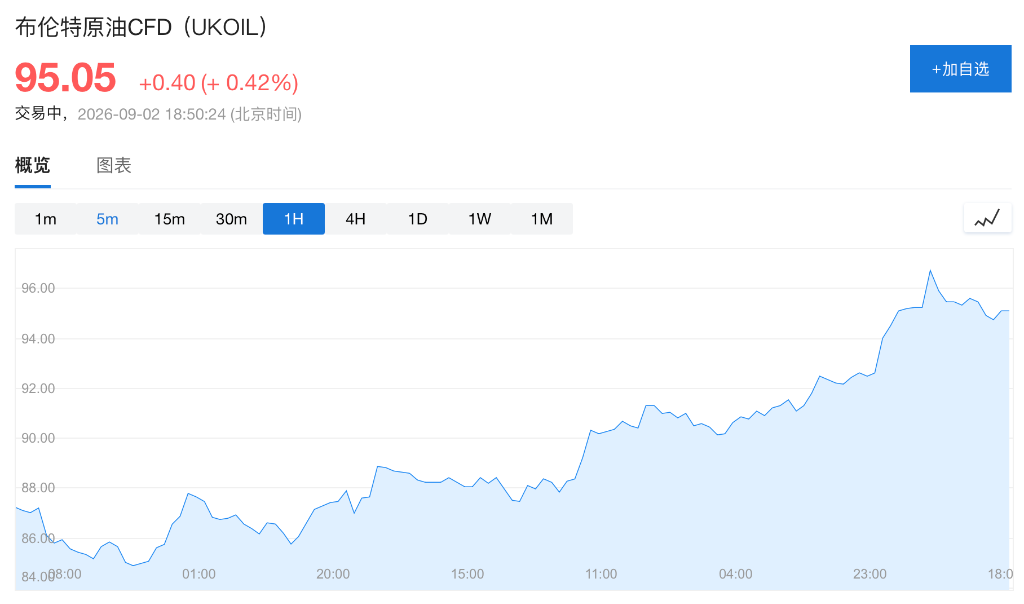
Par ailleurs, la pression que subit le secteur aérien ne provient pas uniquement de la hausse des prix du pétrole brut. La situation instable du détroit d'Ormuz fait simultanément monter les prix de l'essence, du diesel, du carburant d’aviation ainsi que du gaz naturel européen, rendant difficile pour les entreprises d’atténuer la pression sur les coûts simplement grâce à une éventuelle baisse du prix du pétrole brut. Le Brent reste actuellement autour de 95 dollars le baril, avec une hausse cumulative de plus de 55 % depuis le début de l'année.
La flambée du prix du carburant d’aviation, même avec une forte couverture, n’épargne pas totalement
La décision de Ryanair de réduire sa capacité illustre de manière concrète la transmission des prix de l’énergie vers la rentabilité du secteur aérien.
La société a déjà verrouillé environ 80 % de ses besoins en carburant d’aviation grâce à des opérations de couverture, mais la partie restante demeure exposée à des prix élevés. Plutôt que de maintenir l’ensemble de ses vols alors que le coût du carburant est élevé, Ryanair préfère réduire ses capacités pour préserver marges et rentabilité.
Jeff Currie, conseiller principal du groupe Carlyle et analyste réputé du marché des matières premières, avait déjà averti que le marché tend à sous-estimer la pression pesant sur les produits raffinés. Le 18 août, lors d’une interview, il a déclaré que l'attention du marché ne devrait pas se limiter au prix du pétrole brut, car les consommateurs utilisent réellement l'essence, le diesel et le kérosène d’aviation, et que la situation de l'offre et de la demande pour ces produits raffinés est "beaucoup plus préoccupante".
Cela signifie qu’une éventuelle baisse future du prix du pétrole brut ne garantira pas nécessairement une baisse simultanée de la pression sur les coûts du secteur aérien.
Instabilité dans le détroit d’Ormuz : le choc énergétique se propage du brut aux produits raffinés
La situation dans le détroit d’Ormuz demeure le principal facteur de cette flambée des prix de l’énergie. Les négociations concernant le passage dans le détroit ont échoué à plusieurs reprises, et les attentes du marché d’une détente rapide sont continuellement déçues.
Rich Privorotsky, responsable du trading One Delta chez Goldman Sachs, a signalé mardi dans sa note quotidienne adressée aux clients qu’à chaque bond du prix du pétrole, des actions d’intervention, de médiation diplomatique ou d'autres efforts de désescalade suivaient traditionnellement. Mais récemment, la situation a évolué : les États-Unis ont mené des frappes contre des cibles iraniennes alors que les prix du pétrole étaient déjà en hausse et pendant les périodes de trading, intensifiant ainsi l’inquiétude du marché.
Fait plus préoccupant encore, la perturbation ne se limite plus au pétrole brut. Privorotsky précise que même si les États-Unis prennent ensuite des mesures pour apaiser la situation, le pétrole brut ne représente qu’une partie du problème, car les prix du gasoil, du naphta, du diesel et du gaz naturel européen ont tous dépassé des seuils critiques.
Pour les compagnies aériennes, cela signifie que ce n’est pas uniquement le Brent qu’il faut surveiller, mais bien la pression persistante sur les marchés du raffinage et des produits dérivés, qui exercent une pression supplémentaire sur le prix du carburant d’aviation.
Stocks stratégiques américains faibles, marge de manœuvre politique limitée
La hausse continue des prix du pétrole accentue également la pression sur le gouvernement américain.
Mardi, le secrétaire américain à l’énergie, Chris Wright, a déclaré qu’environ 17 millions de barils de pétrole ont encore transité par le détroit d’Ormuz lundi, un niveau qui n’a pas significativement diminué par rapport à la moyenne quotidienne d’environ 20 millions de barils avant la crise. Cependant, Privorotsky estime que ce chiffre reste très contesté.
La secrétaire au Trésor, Bessant, a quant à elle indiqué qu’avec les pipelines terrestres contournant progressivement le détroit d’Ormuz, ce dernier pourrait perdre toute importance dans les deux prochaines années.
À court terme cependant, la marge de manœuvre du gouvernement américain pour intervenir sur les marchés reste limitée. Les réserves stratégiques de pétrole des États-Unis sont actuellement tombées à environ 286 millions de barils, bien en deçà de la capacité maximale d’environ 730 millions et proches de la zone de sécurité opérationnelle estimée par le marché à 250 à 300 millions de barils.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Prix des cryptos
Plus


