
Goldman Sachs est optimiste sur l'or à 4 900 dollars d'ici la fin de l'année : la couverture via produits dérivés pourrait jouer le rôle "d'amplificateur", le prix de l'or pourrait grimper encore plus haut

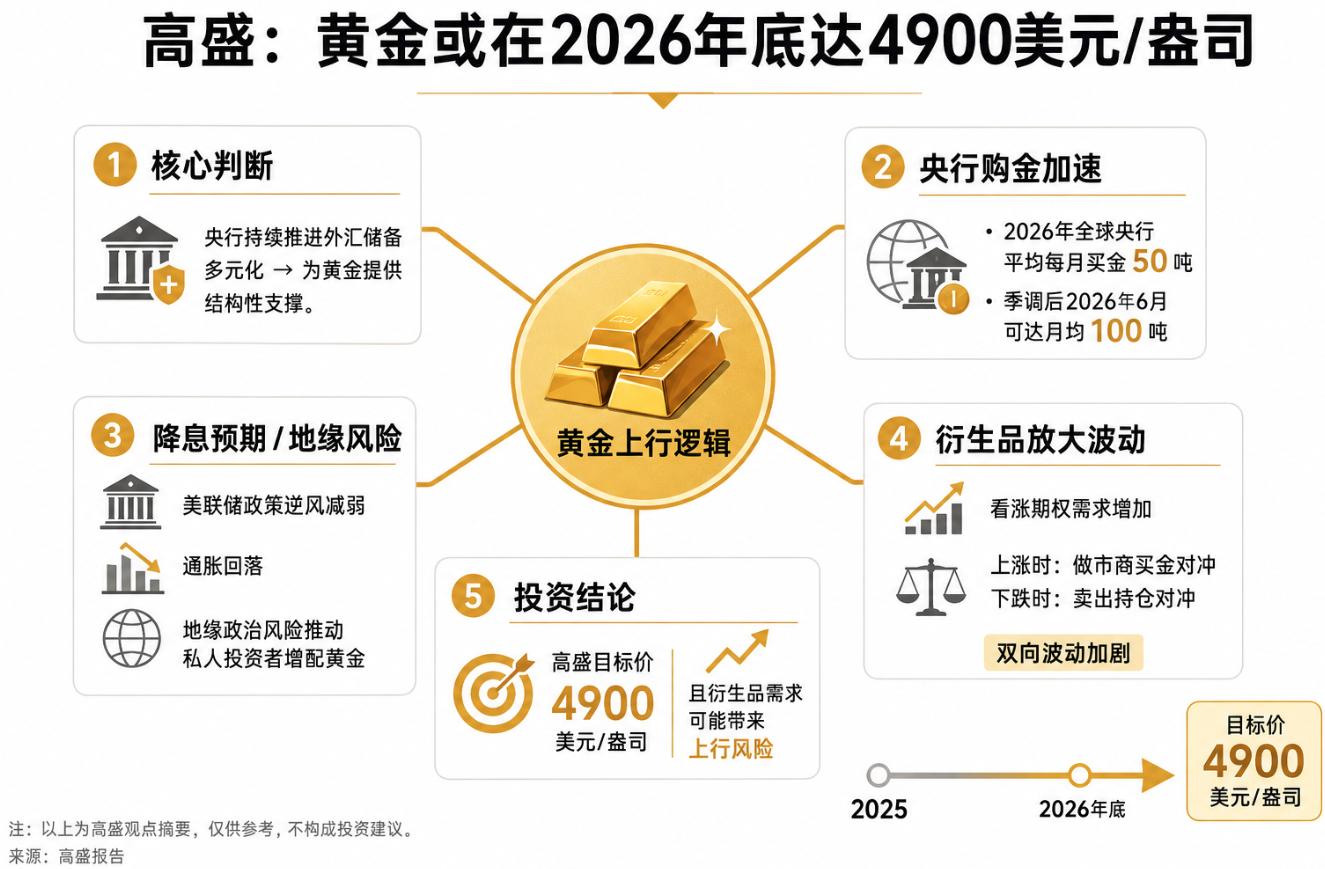
Le département de recherche de Goldman Sachs Research prévoit que la diversification continue des réserves de change par les banques centrales continuera d’apporter un soutien structurel à l’or, le prix de l’or pouvant atteindre 4 900 dollars l’once d’ici la fin 2026.
Les analystes de Goldman Sachs Research, Lina Thomas et Daan Struyven, déclarent : « Nous prévoyons que l’or poursuivra sa récente tendance haussière au second semestre 2026, même si l’augmentation de l’utilisation de certains produits dérivés adossés à l’or pourrait accentuer la volatilité des prix. »
Les achats d’or des banques centrales s’accélèrent
Goldman Sachs considère la demande des banques centrales comme un pilier clé de la hausse à long terme du prix de l’or. Selon cette institution, l’augmentation des réserves d’or par les banques centrales n’est pas un phénomène temporaire, mais bien un ajustement structurel des réserves sur plusieurs années.
Thomas et Struyven soulignent : « Nous considérons en permanence les niveaux élevés d’accumulation d’or par les banques centrales comme une tendance qui s’étend sur plusieurs années, ce que confirment les données récentes — les banques centrales diversifient leurs réserves pour se prémunir contre les risques géopolitiques et financiers. »
Goldman Sachs prévoit qu’en 2026, les banques centrales mondiales achèteront en moyenne 50 tonnes d’or par mois, soit bien plus que la moyenne mensuelle de 17 tonnes observée avant 2022.
Le modèle de prévision en temps réel des activités des banques centrales élaboré par Goldman Sachs Research indique, après ajustement saisonnier sur trois mois, que la vitesse d’achat souverain atteindra en juin 2026 100 tonnes par mois, contre 66 tonnes le mois précèdent.
Les attentes de baisse des taux réduisent aussi la pression sur l’or
Les anticipations de politique monétaire de la Fed constituent également un facteur de reprise récente de la demande en or. Goldman Sachs indique qu’avec la baisse des attentes de relèvement des taux de la Fed en 2026, la demande d’or jusqu’alors atone de certains investisseurs repart à la hausse.
Les analystes de Goldman Sachs écrivent : « Nous pensons que les vents contraires liés à la Fed vont continuer de s’atténuer, car nos économistes estiment que la tendance désinflationniste poussera la Fed à maintenir ses taux inchangés cette année. »
Goldman Sachs considère également que la part de l’or dans les portefeuilles des investisseurs privés reste faible, ce qui signifie que le potentiel d’augmentation de la demande d’allocation n’a pas encore été pleinement exploité.
Thomas et Struyven observent : « La proportion d’or dans les portefeuilles privés demeure basse, et les développements géopolitiques récents — notamment les tensions en Iran et de manière plus large — sont susceptibles d’accélérer la tendance à la diversification des banques centrales vers les investisseurs privés, en partie parce que ces facteurs mettent sous pression les perspectives de soutenabilité budgétaire occidentale. »
Cela signifie que, si les risques géopolitiques continuent d’inciter les investisseurs privés à revoir leurs allocations, la demande d’or pourrait encore augmenter et offrir au prix de l’or un potentiel de dépassement de l’objectif actuel de Goldman Sachs de 4 900 dollars l’once d’ici fin 2026.
Les options sur l’or pourraient amplifier les mouvements de prix
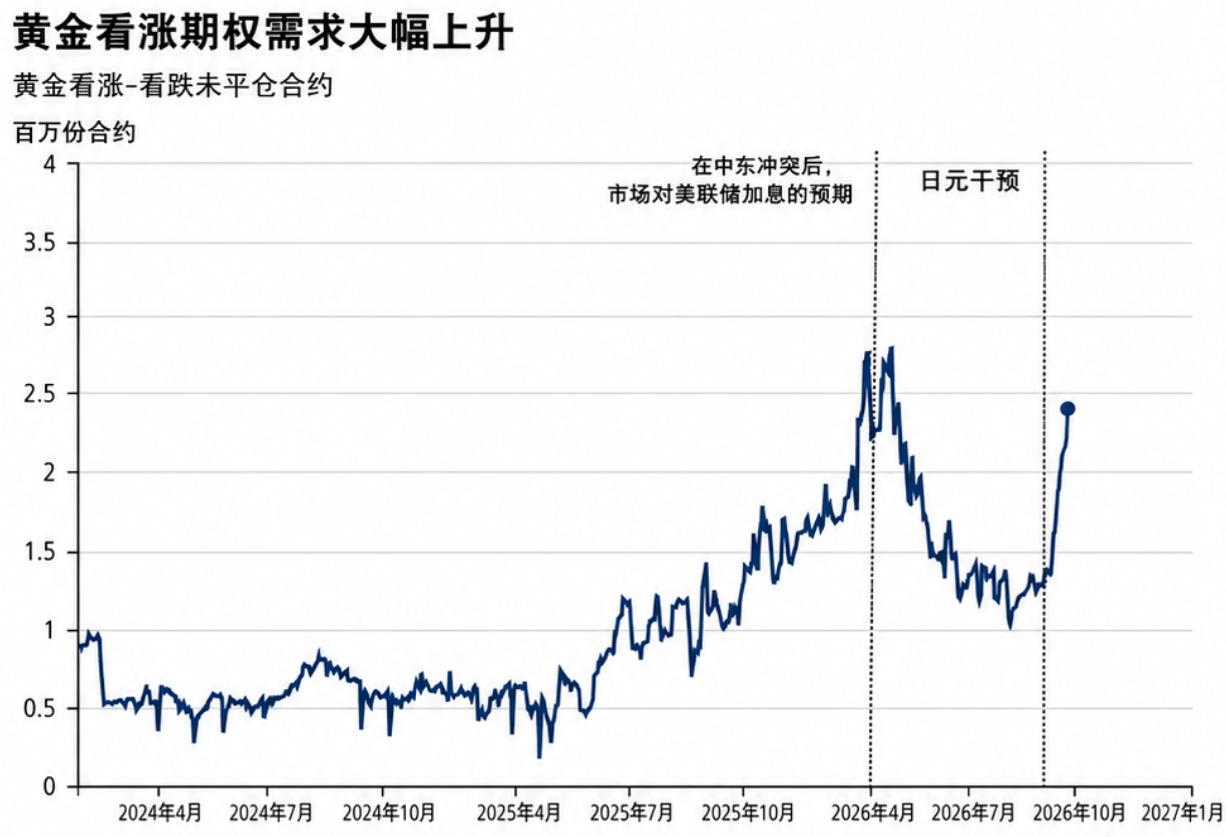
Un autre changement en cours sur le marché de l’or provient des instruments dérivés. Goldman Sachs note que la demande des investisseurs pour des options call sur l’or est en hausse, en partie dans le but d’utiliser ces instruments pour se couvrir contre de profonds changements de politique gouvernementale pouvant impacter leurs portefeuilles.
Le mécanisme de couverture du marché des options pourrait renforcer la volatilité des prix de l’or. Lorsque le prix de l’or progresse et se rapproche de certains prix d’exercice des options call, les market makers ayant vendu ces options peuvent être amenés à acheter de l’or pour se couvrir contre leur propre position courte.
Le rapport de Goldman Sachs souligne : « À mesure que le prix de l’or monte et atteint certains prix d’exercice cruciaux des options call, les market makers qui ont vendu ces options sont obligés d’acheter de l’or pour neutraliser leurs positions courtes, ce qui accélère la hausse. »
Le même mécanisme pourrait jouer lors d’une baisse. Le rapport précise : « À l’inverse, si le prix de l’or baisse, les market makers pourraient devoir solder leurs positions en or pour fermer leurs positions, amplifiant ainsi le recul des prix. »
Ainsi, la demande de produits dérivés ne se traduit pas simplement par un surcroît de demande d’or : elle peut créer un effet amplificateur : lors d’une hausse, les rachats de couverture intensifient la tendance, et lors d’une baisse, les ventes de couverture accentuent la pression à la baisse des prix.
L’objectif actuel de Goldman Sachs de 4 900 dollars l’once n’intègre pas cette forte demande de couverture via les produits dérivés sur l’or. L’institution considère que cet élément accroît le risque de voir le prix de l’or dépasser cet objectif, tout en impliquant une volatilité future « encore plus forte dans les deux sens » pour le marché de l’or.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Anthropic lance plusieurs outils d'IA lors de la journée de présentation de son IPO, s'attaquant directement au marché des solutions bureautiques d'entreprise et défiant Microsoft Office
Anthropic a lancé Claude Meetings, une fonctionnalité permettant à Claude de rejoindre en temps réel des visioconférences Google Meet en tant que participant, passant du rôle de simple rapporteur à celui de collaborateur en temps réel ; des tableaux blancs collaboratifs (Claude Whiteboards) et des feuilles de calcul pouvant être créées et modifiées par l’IA (Claude Sheets) sont désormais disponibles ; le produit d’analyse de données Claude Data a été officiellement lancé, intégrant les données d’entreprise avec des applications tierces. Le cours de l’action Microsoft a accentué sa baisse, chutant à un moment de plus de 3 %.

Anthropic vise un objectif de 35% de marge opérationnelle à long terme lors de sa présentation, les fondateurs prévoient une introduction en bourse pour encaisser 1,75 milliard, Goldman Sachs estime un chiffre d'affaires de 685 milliards en 2030.
Lors d'une présentation vidéo, les cadres d'Anthropic ont révélé que la société estime pouvoir atteindre à long terme une marge opérationnelle ajustée de 35 % ou plus, bien supérieure aux 15 % enregistrés au troisième trimestre de cette année. Selon le prospectus, les sept cofondateurs prévoient chacun de vendre près de 3,38 millions d'actions de la société ; au prix médian de l'introduction en bourse, cela représente environ 250 millions de dollars pour chaque cofondateur, tout en conservant environ 18 milliards de dollars en actions chacun. Goldman Sachs estime que d'ici 2030, le chiffre d'affaires annuel d'Anthropic sera presque 150 fois celui de l'année dernière, avec 586 milliards de dollars provenant des clients professionnels et 100 milliards de dollars des clients particuliers.

La fixation du prix de l'IPO d'Anthropic approche : Goldman Sachs prévoit un chiffre d'affaires de 685 milliards en 2030, les 7 fondateurs encaisseront 1,75 milliard de dollars lors de l'IPO.
Goldman Sachs prévoit que les revenus d'Anthropic passeront de 4,6 milliards de dollars en 2025 à 685 milliards de dollars en 2030, soit une croissance de plus de 130 fois, mais le flux de trésorerie disponible ne deviendra positif qu'en 2030. La valorisation lors de l'IPO est d'environ 1,4 billion de dollars. Les sept cofondateurs ont encaissé ensemble 1,75 milliard de dollars, chacun vendant pour environ 250 millions de dollars d'actions, ce qui représente environ 1,5 % de leurs participations. Les analystes estiment que le ratio d'encaissement est faible et ne suffit pas à ébranler la confiance des investisseurs.
Prix des cryptos
Plus


