
Ce soir, le grand test des emplois non agricoles aux États-Unis : «bonne nouvelle» ou «mauvaise nouvelle» !

Le rapport sur l'emploi non agricole des États-Unis pour le mois d'août sera publié ce soir. Wall Street s'attend à une légère reprise du rapport sur la croissance de l'emploi par rapport à la valeur négative de juillet, mais la logique du marché a déjà discrètement changé : pour les investisseurs, de bonnes données ne sont pas nécessairement une bonne chose, tandis qu'un mauvais rapport sur l'emploi ne signifie pas forcément la catastrophe. Le cœur du jeu de données réside dans la future trajectoire de hausse des taux de la Fed.
Le consensus du marché prévoit 55 000 nouveaux emplois non agricoles en août, rebondissant par rapport à la baisse de 23 000 en juillet, avec un taux de chômage attendu stable à 4,1 % et une augmentation mensuelle moyenne des salaires attendue à 0,3 %. Goldman Sachs adopte une position plus prudente, prévoyant seulement 40 000 nouveaux emplois, légèrement en dessous du consensus. Selon l'équipe de renseignement de marché de JP Morgan, le président de la Fed, Warsh, a clairement indiqué lors de la réunion annuelle de Jackson Hole que l'économie actuelle est en situation de plein emploi, l'inflation demeure élevée, ce qui signifie que les données sur l’emploi non agricole opèrent selon une logique de "bonne nouvelle égale mauvaise nouvelle" — un emploi solide entraînera une hausse des rendements obligataires et pèsera sur les actions américaines.
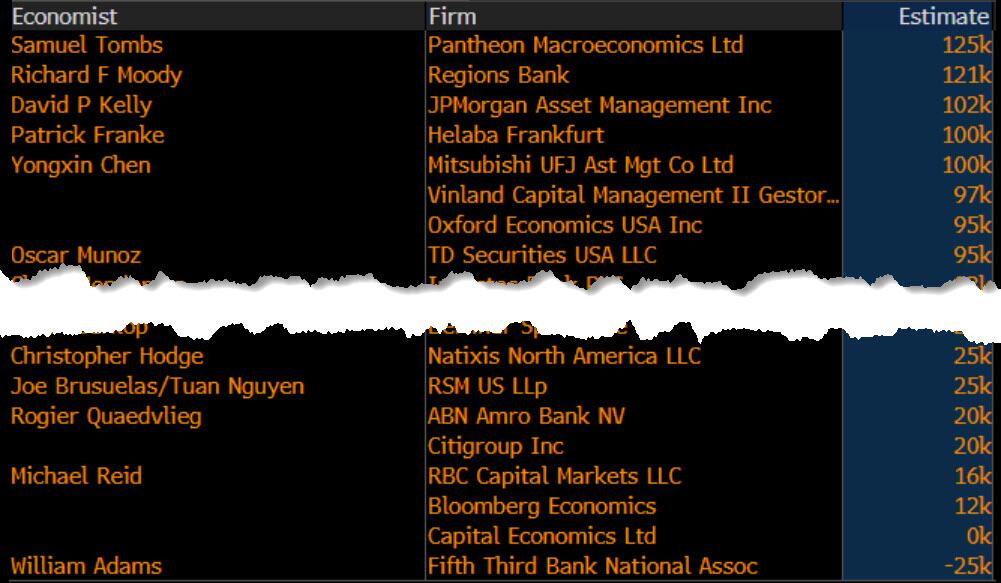
En termes d’impact sur le marché, JP Morgan estime que, dans le contexte actuel de politique monétaire, les données CPI de la semaine prochaine auront plus d'impact sur la réunion de la Fed du 16 septembre que le rapport sur l’emploi non agricole publié aujourd’hui. Selon JP Morgan, la volatilité implicite à la journée de l’option S&P 500 arrivant à échéance le 4 septembre est d'environ 1,1 %. Selon Anna Wong, économiste en chef de Bloomberg, si l'emploi non agricole en août est à nouveau négatif, "dans l’histoire moderne de la Fed, il n'y a aucun précédent d’une hausse de taux après deux mois consécutifs de contraction de l'emploi non agricole".
Prévisions de données : signaux mixtes, anticipation confuse
Les indicateurs avancés du marché de l'emploi en août présentent des divergences manifestes, rendant les prévisions plus difficiles que d'habitude.
En août, l’emploi dans le secteur privé selon ADP n'a augmenté que de 38 000, le rythme le plus lent depuis janvier de cette année, en dessous du consensus de 47 000, soit le plus grand écart négatif récent.
Selon les statistiques publiques de la main-d'œuvre de Revelio, l’économie dans son ensemble n’a créé que 36 500 emplois en août, un ralentissement notable par rapport aux 79 200 de juillet. Le nombre de nouvelles demandes d’allocations chômage est monté à 207 000 durant la période de l’enquête BLS, contre 189 000 en juillet. L'indicateur d'emploi alternatif suivi par Goldman Sachs affiche une moyenne de 31 000, en dessous des 65 000 de juillet. Par ailleurs, le rapport Challenger indique que les employeurs ont annoncé 52 900 suppressions de postes en août, contre 33 400 en juillet, soit une nette augmentation.
Cependant, les licenciements restent globalement contenus — le cumul des licenciements selon Challenger sur les huit premiers mois de 2026 est d’environ 530 000, le plus bas pour la même période depuis 2022 ; les projets d’embauche sont, quant à eux, les plus élevés depuis 2023.
La moyenne mensuelle des demandes d’allocations initiales est de 204 000, en dessous des 210 000 de juillet, tandis que le taux de licenciement JOLTS recule de 0,1 point à 1,0 %. Par ailleurs, sur les deux derniers mois, les emplois dans les loisirs et l'hôtellerie ont diminué de 83 000, et les emplois dans l'éducation des gouvernements locaux de 61 000, laissant la place à un rebond de normalisation.
Les données sur les offres d'emploi (JOLTS, Indeed et LinkUp combinés) sont globalement stables en juillet, sans tendance marquée récemment.
Les signaux des enquêtes auprès des entreprises sont également mélangés : l’index d’emploi manufacturier ISM a légèrement baissé à 51,2, restant en expansion mais à un rythme ralenti ; l’index d’emploi des services ISM a légèrement augmenté à 47,8, représentant un deuxième mois consécutif en zone de contraction ; les sous-indices emploi dans les PMI manufacturier et services S&P Global se sont améliorés, le second enregistrant même la croissance la plus rapide depuis 18 mois.
Expiration du Statut de Protection Temporaire : risque baissier potentiel
Les analystes mettent en avant un facteur politique susceptible de faire mécaniquement baisser les chiffres de l’emploi — environ 300 000 migrants (principalement d’origine haïtienne) ont vu leur Statut de Protection Temporaire expirer fin juillet, ce qui met fin à leur autorisation de travailler aux États-Unis.
Selon les estimations de Barclays, environ 200 000 d'entre eux étaient encore comptabilisés comme actifs lors de l’enquête sur l'emploi de juillet, mais on estime qu’environ 25 000 ne seront plus présents dans les statistiques d’août, les employeurs cessant de les inclure sur les listes de paie. Au fil de l’examen des qualifications du reste du groupe, cette pression baissière persistera dans les mois à venir. Certains ont déposé une demande d’asile avant la date butoir et, dans certains cas, ont obtenu une approbation avant l’expiration de leur statut, conservant ainsi leur droit au travail ; d’autres peuvent temporairement encore figurer sur les listes de paie, car leurs employeurs n’ont pas finalisé la vérification de leur droit au travail.
Selon l’analyse d’Anna Wong de Bloomberg, la probabilité d’une deuxième contraction consécutive de l’emploi non agricole en août est significative, vu l’ensemble de ces facteurs.
Révision annuelle de référence : les données sur l’emploi sont sous-estimées
Contexte important pour la publication des données : il faut aussi tenir compte des estimations de révision annuelle de référence du BLS publiées en août.
La révision montre qu’à fin mars 2026, l’emploi total hors ajustement saisonnier est inférieur de 79 000 aux estimations antérieures, soit une baisse de seulement 0,1 %. Cette révision est bien inférieure à celle de l’an dernier, qui portait sur 911 000 pour la période de référence mars 2025.
En examinant en détail, l’emploi du secteur privé a été révisé à la baisse de 178 000, ce qui ramène la croissance mensuelle moyenne à 24 000 au lieu de 38 000. Par secteur, le commerce de détail a subi la plus forte baisse (-154 600), tandis que le transport et l’entreposage sont en hausse (+135 100), et le secteur public a progressé de 99 000 postes malgré une réduction dans la fonction publique fédérale. Les données révisées finales seront intégrées officiellement au rapport sur l’emploi de février 2027.
Trajectoire de la politique de la Fed : après l'emploi, le CPI sera déterminant
Sur le plan de la politique de la Fed, les analystes sont plutôt unanimes : des données sur l’emploi non agricole en ligne avec les attentes et une stabilité du taux de chômage correspondraient à l’idée que "le marché du travail se refroidit sans se dégrader rapidement", ce qui permettrait aux décideurs de continuer à se concentrer sur l’objectif d’inflation.
Le seul scénario susceptible de modifier cette logique serait un recul marqué de l'emploi non agricole. Anna Wong souligne clairement : si le chiffre d’août est à nouveau négatif, "dans l’histoire moderne de la Fed, il n’existe pas de cas où la Fed a poursuivi une hausse de taux après deux baisses consécutives, ce qui suspendrait immédiatement toute attente de relèvement de taux sur le marché".
Du point de vue du marché, JP Morgan considère qu'avec seulement un rapport sur l’emploi et un autre sur le CPI avant la réunion du 16 septembre, ce dernier est plus décisif. Des chiffres forts sur l’emploi pousseraient les rendements obligataires à la hausse et, par le mécanisme d’auto-renforcement "plus d’emplois → plus de consommation → plus d’embauches", pèseraient sur les marchés actions. Cela est d’autant plus à surveiller que Warsh a déjà signalé à Jackson Hole que des conditions financières trop accommodantes seraient risquées.
JP Morgan définit la "zone Boucles d’Or" pour une création de 30 000 à 70 000 emplois ; dans cette fourchette, le marché resterait plutôt calme.
Si le chiffre dépasse 100 000, la bourse américaine sera sous pression
D’après JP Morgan, voici la réaction du marché attendue pour différents intervalles de données :
Si le chiffre dépasse 100 000, la bourse américaine sera sous forte pression, le rendement du Treasury à 10 ans grimpera et les marchés intégreront de façon plus marquée une hausse de taux en septembre ; pour un chiffre entre 70 000 et 100 000, la bourse sera légèrement sous pression, avec une hausse modérée des rendements ; de 30 000 à 70 000, on reste dans la "zone Boucles d’Or", réaction neutre ; sous 30 000 ou avec une valeur négative, les taux courts chuteront rapidement, mais la contraction pourrait générer des craintes de "stagflation" et rendre très complexe l'anticipation de la politique monétaire de la Fed.
Goldman Sachs s’attend à une hausse mensuelle des salaires moyens de 0,4 %, au-dessus du consensus de 0,3 %, estimant que les effets favorables du calendrier soutiendront une dynamique salariale forte. L’indicateur de suivi des salaires de Goldman Sachs montre une croissance annualisée de 2,8 % au deuxième trimestre, et de 3,6 % en glissement annuel, encore en dessous des 4 % jugés compatibles avec l’objectif d’inflation à 2 %.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Combien de demande pour CPO l’Ultra Rubin de Nvidia va-t-il générer ? Bernstein : La valeur optique par pod multipliée par cinq
Bernstein estime que l’architecture Rubin Ultra de Nvidia entraînera une forte augmentation de la demande en optique co-packagée (CPO) et en fibres optiques. Le contenu optique par Pod passera de 1 million à 5,4 millions de dollars, ce qui fera grimper la taille du marché de l’écosystème optique de Nvidia à 46,8 milliards de dollars en 2028 (soit une croissance annuelle de 91%). Bien que le secteur soit confronté à des goulots d’étranglement dans l’approvisionnement en substrats InP, les perspectives restent favorables, et l’institution réitère sa recommandation de surperformance pour Lumentum, Coherent et Ciena.

La UBS mise sur des options sur l'or au troisième trimestre et investit massivement dans les valeurs technologiques, tout en prenant position sur SK Hynix (SKHY.US).
UBS Group (UBS.US) a soumis son rapport de portefeuille du troisième trimestre (13F) couvrant la période jusqu’au 30 septembre 2026.

Prix des cryptos
Plus


