
La patience du marché obligataire s'épuise progressivement, le rendement des obligations américaines à 10 ans approchant la barre des 5 %.

Le rendement des bons du Trésor américain à 10 ans approche le seuil des 5 %, la pression de hausse sur les taux longs continue d’augmenter, et les inquiétudes des marchés concernant les risques fiscaux et monétaires américains s’intensifient davantage.
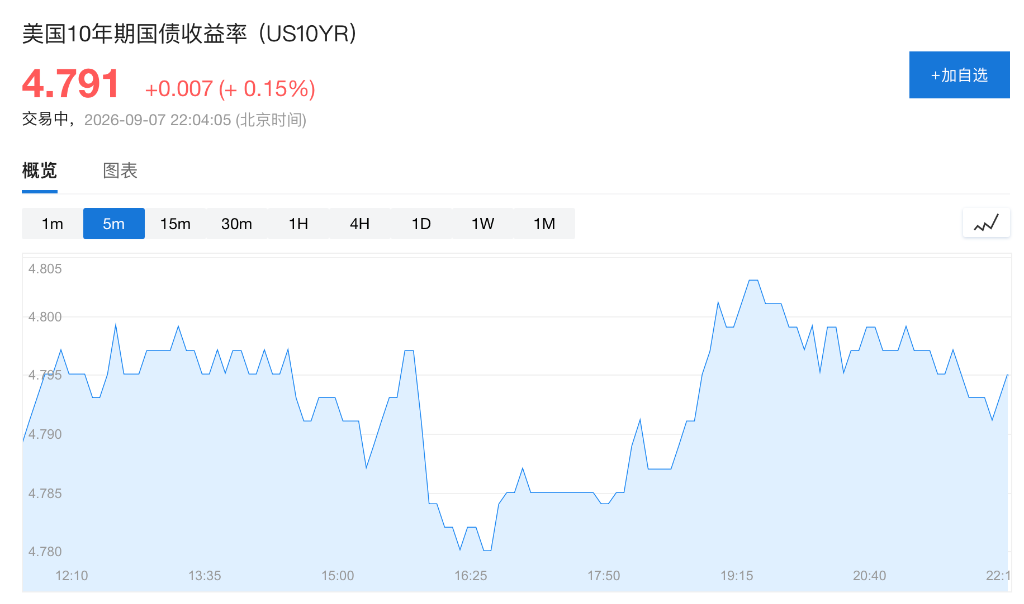
Lors de la séance de lundi, le rendement du Treasury à 10 ans s’établissait à 4,791 %, contre 4,78 % vendredi dernier. Depuis que la Fed a entamé une baisse des taux en novembre dernier, alors que les pressions inflationnistes demeuraient élevées, le rendement à 10 ans a progressé d’environ 80 points de base. Parallèlement, le rendement des bons du Trésor à 30 ans a déjà franchi le seuil des 5 %, atteignant 5,24 % vendredi dernier, un sommet inédit depuis près de 20 ans.
La secrétaire au Trésor, Janet Yellen, a tenté à plusieurs reprises de contenir la hausse des taux longs, mais les effets restent limités. Alors que l’offre de dette publique américaine continue d’augmenter, le marché exige des rendements plus élevés pour attirer les acheteurs marginaux, et la hausse persistante des taux longs accroît les coûts de financement du gouvernement et exerce une pression sur la valorisation des actifs à risque comme les actions ou le crédit.
En termes de facteurs moteurs, les taux longs actuels subissent la triple pression de l’inflation persistante, d’une politique monétaire relativement accommodante et d’un déficit budgétaire en expansion. L’enjeu n’est plus seulement de savoir si le rendement à 10 ans franchira les 5 %, mais plutôt si le seuil des 5 % ne sera qu’un pic temporaire ou alors un nouveau niveau pivot pour les taux.
Une triple pression fait monter les taux longs
La hausse actuelle du rendement des Treasuries à 10 ans ne s’explique pas par un seul facteur, mais résulte bien d’une combinaison d’inflation, de politique monétaire et de l’offre de dette.
D’une part, l’inflation américaine n’est pas encore réellement revenue à l’objectif de 2 %, pourtant la Fed a réduit ses taux deux fois de suite en novembre et décembre derniers, maintenant des conditions financières toujours relativement souples hors immobilier. Le marché craint par conséquent que, si la politique monétaire reste aussi flexible, l’inflation se maintienne plus longtemps et que les obligations longues nécessitent des rendements plus élevés pour compenser ce risque.
D’autre part, la politique budgétaire américaine n’a pas connu de véritable resserrement, les baisses d’impôts et l’augmentation des dépenses se poursuivant. Dans ce contexte de déficit croissant, le gouvernement doit émettre davantage de dette. Lorsque l’offre supplémentaire croît de façon continue sans être intégralement absorbée par la demande, les rendements doivent augmenter pour attirer plus de capitaux.
Actuellement, le rendement à 10 ans dépasse d’environ 115 points de base le taux effectif des Fed funds. Ce différentiel important reflète déjà les inquiétudes du marché vis-à-vis de l’inflation à long terme, du déficit budgétaire et de la soutenabilité de la dette.
5 % ne sont pas insurmontables, la véritable pression vient de la taille de la dette
Historiquement, un rendement à 10 ans de 5 % ne signifie pas que l’économie américaine ne peut plus supporter ce niveau.
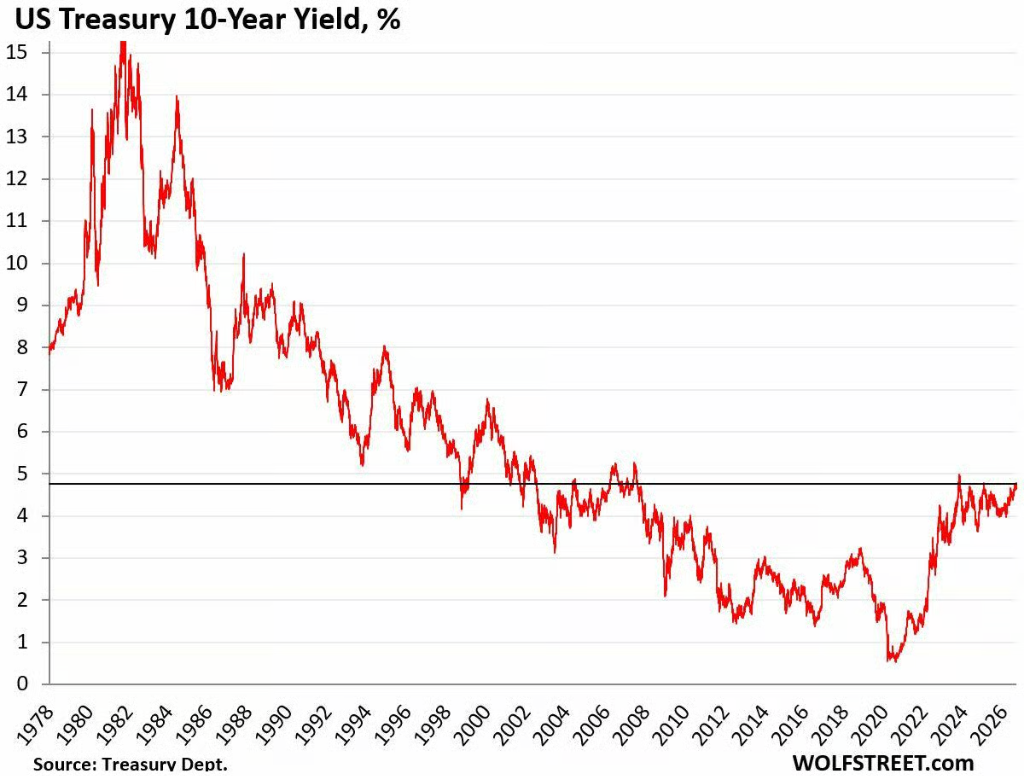
Avant le lancement du quantitative easing en 2008, le rendement des Treasuries à 10 ans est resté au-dessus de 5 % durant plusieurs décennies, avoisinant même les 15 % à son plus haut. Pendant la bulle internet, il oscillait aussi principalement entre 5 % et 8 %, alors que l’économie américaine maintenait une forte croissance.
Ce qui change vraiment aujourd’hui, c’est la taille de la dette. L’encours de la dette publique américaine atteint désormais environ 40 000 milliards de dollars, de sorte que même une légère hausse des rendements alourdit progressivement la charge d’intérêts du gouvernement lors des refinancements successifs, aggravant encore la pression fiscale.
Entre 2002 et 2006, le rendement à 10 ans était brièvement tombé sous les 5 % alors que la Fed maintenait un taux directeur à 1 % durablement, l’immobilier gonflant alors la bulle. Après la crise financière de 2008 et l’arrivée de l’assouplissement quantitatif, le rendement à 10 ans est tombé sous les 4 %.
Ainsi, 5 % n’est pas en soi un niveau insupportable pour l’économie ; la vraie question est de savoir si, face à une dette d’environ 40 000 milliards de dollars, les marchés accepteront encore de financer la dette grandissante du gouvernement américain en dessous de 5 %.
Le « moment des 5 % » de 2023 va-t-il se reproduire ?
Le marché se demande désormais, si le rendement à 10 ans franchit la barre des 5 %, si la configuration de 2023 se reproduira.
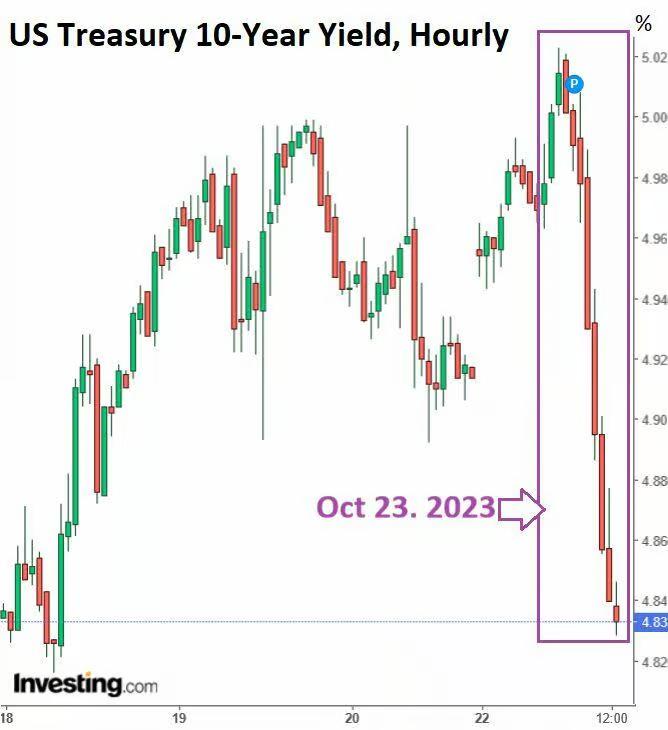
Le 23 octobre 2023, le rendement à 10 ans avait momentanément dépassé les 5 % en séance, grimpant jusqu’à 5,02 %. Ce seuil avait toutefois déclenché d’importants achats, entraînant une chute de 19 points de base à 4,83 % dans la journée, et un reflux continu les deux mois suivants.
Cette fois, le contexte pourrait être différent. À l’approche du seuil de 5 %, de nouveaux capitaux de long terme pourraient certes se repositionner, exerçant une pression baissière temporaire sur les rendements ; mais si le déficit fiscal continue d’augmenter, l’offre de dettes de progresser et la Fed de maintenir une politique relativement souple, alors 5 % pourrait cesser d’être un seuil de résistance pour devenir progressivement la nouvelle norme.
La maturité à 30 ans envoie déjà un signal similaire. Son rendement a atteint 5,24 % vendredi dernier, un sommet de près de 20 ans, sans voir de reflux brutal similaire à celui d’octobre 2023 lorsque les 5 % avaient été brièvement dépassés.
La politique budgétaire et monétaire décidera si le seuil des 5 % tient
La capacité du rendement à 10 ans à se stabiliser autour de 5 % dépendra in fine de l’évolution de la politique budgétaire et monétaire américaine.
Côté fiscal, si les politiques de baisses d’impôts et de hausses de dépenses continuent, le déficit et l’offre de dette seront difficiles à réduire rapidement ; côté monétaire, si la Fed maintien une politique souple alors que l’inflation n’est pas totalement contrôlée, la confiance du marché dans la capacité à juguler l’inflation pourrait s’affaiblir, et les obligations longues devront alors afficher des rendements plus élevés pour attirer les investisseurs.
Plus important encore, l’élargissement du déficit budgétaire se traduit par une hausse de l’offre d’obligations, alors qu’une politique monétaire accommodante renforce les craintes d’inflation à long terme, ces deux facteurs conjugués alimentant la prime de terme ; l’ampleur de la dette accentue quant à elle l’impact de la remontée des taux sur les finances publiques.
Par conséquent, tant que le déficit budgétaire, la taille de la dette et le risque d’inflation ne changent pas fondamentalement, la progression du rendement des Treasuries à 10 ans vers 5 % voire plus n’aura probablement rien d’un choc temporaire, mais correspondra à un processus de redéfinition structurelle du niveau pivot des taux américains à long terme.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Amazon développe secrètement une base de données mondiale de produits pour contrer les agents d'achat IA et protéger ses revenus publicitaires
Amazon avance avec le projet baptisé "World Product Graph", qui vise à répertorier les données de tous les produits en vente dans le monde, qu'ils soient ou non commercialisés sur sa plateforme. L'objectif est de lancer ce projet en octobre 2027 afin de s'imposer comme un point d'entrée clé pour les recherches liées au shopping, de combler son retard par rapport à Google dans la phase de recherche de produits, et de contrer l'impact des agents d'achat IA comme Meta Muse sur le trafic et les revenus publicitaires. Amazon affirme que le document est obsolète, mais reconnaît s'engager à améliorer l'exhaustivité de son catalogue de produits.

Nvidia atteint sa plus faible valorisation en 14 ans ! Tom Lee, "grand optimiste", appelle à acheter au creux ; les investisseurs individuels achètent de plus en plus alors que le titre baisse, mais Wall Street est divisé.
Après l'ouverture jeudi, les investisseurs individuels ont acheté Nvidia à contre-courant, avec un montant net d'achat atteignant 111 millions de dollars en une demi-heure, établissant un record sur cette période. Des investisseurs comme Tom Lee ont publiquement exprimé leur soutien, tandis que les institutions s'attendent à des commandes programmées jusqu'en 2028, une forte croissance des revenus et des opportunités liées à la baisse de la valorisation. Parallèlement, des institutions telles que Bernstein et Goldman Sachs sont devenues plus prudentes quant aux perspectives de Nvidia, la succession du management après le départ de Jensen Huang et le leadership technologique étant les principaux sujets d'inquiétude.

De SpaceX à Anthropic, le marché adopte de nouvelles stratégies face à la cotation des géants
Le marché développe des stratégies pour faire face à l’introduction en bourse des géants, en se concentrant sur les anticipations d’intégration dans les indices : les nouvelles régulations autorisent l’inclusion des IPO ultra-massives dans les six principaux indices en seulement 15 jours, ce qui déclenche des achats massifs de fonds passifs et amène les investisseurs à se positionner à l’avance tout en amplifiant la demande grâce à des opérations de couverture via options. Cependant, le flottant d’Anthropic n’est que d’environ 6 %, et la possibilité pour les employés de vendre leurs actions dès le premier jour, ainsi que l’absence de période de lock-up pour les actions privées, pourrait exercer une pression sur l’offre ; tandis que les arbitragistes d’indices profitent d’une opportunité rare.

Prix des cryptos
Plus


