
【US Stocks Meme】rIREN : Après le démontage des machines de minage, le cloud IA va commencer l'inspection
 2026/09/08 08:14
- AI Cloud : matériel brut + cloud managé. Clients : Microsoft, NVIDIA, ainsi que Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield, etc., et aussi un gros contrat pluriannuel non divulgué avec un front lab de référence.
- Clusters Horizon (Childress, Texas) : Quatre phases d'environ 50 MW chacune en refroidissement liquide, soit 200 MW IT au total, attachées au contrat cloud Microsoft sur 5 ans / 9,7 milliards $. Horizon 1 livré et accepté par Microsoft le 13 août, certification concurrente NVIDIA GB300 NVL72 Exemplar Cloud. Phases 2-4 prévues pour le Q4.
- Contrat cloud NVIDIA : environ 3,4 milliards $ / 5 ans, soit 700 millions d'ARR essentiellement en 2027 (Childress ~60MW Blackwell à air); coopération sur jusqu'à 5 GW d'infrastructure alignée NVIDIA DSX.
- Couche logicielle : Acquisition de Mirantis terminée le 4 août, renforçant les capacités cloud managé et d’orchestration.
- Pipeline électrique : environ 5 GW connectés au réseau (Childress/Sweetwater au Texas, Kiowa en Oklahoma, Colombie-Britannique au Canada, Bundey en Australie, Badajoz en Espagne, etc.). Objectifs : livrer un total de 0,3 GW IT d'ici 2026, 0,8 GW IT en 2027 (soit, selon la société, 480 MW bruts en 2026, 1,2 GW bruts en 2027).
- Mining Bitcoin (sortie en cours) : Au 30 juin, encore environ 23,2 EH/s, ~380 MW. Au T4 FY26, pour la première fois, les revenus AI Cloud ( 70,5 millions) dépassent ceux du minage ( 66,7 millions).
- Chiffre d'affaires FY26 : 707 millions (année précédente : 501 millions) ; AI Cloud 128,8 millions (année précédente : 16,4 millions, x8) ; minage 578,2 millions.
- Chiffre affaires T4 : 137,2 millions, EBITDA ajusté 19,2 millions. Perte nette T4 : 684 millions ; perte nette annuelle FY26 : 703 millions, principalement due à la sortie des machines et dépréciations non cash (environ 639 millions sur l'année, T4 comprenant 450 millions). EBITDA ajusté annuel : 246 millions.
- ARR d’exploitation d’environ 1 milliard ; ARR contrat capacité 2026 d’environ 4 milliards (hors contrat NVIDIA de ~700 millions prévu pour 2027).
- Financements GPU : relié à Microsoft, environ 3,65 milliards classés investissement, taux combiné environ 6 % ; autre financement équipements d’environ 2,8 milliards (dont Blue Owl / PIMCO pour 2,4 milliards, taux fixe environ 9 %).
- Trésorerie + financements GPU engagés + avances clients = environ 14 milliards : c’est la puissance de feu disponible, pas le cash en caisse.
- Les tarifs montent : le management affirme que les contrats triennaux récents sont à plus de 20 millions $ / MW IT, les nouvelles discussions approchent 25 millions $ / MW.
- Capacité 2026 quasiment entièrement vendue. L’entreprise se mue d’« exploitation minière verte » vers « système d’exploitation AI cloud détenu ».
- Déjà arrivé : Contrat Microsoft 9,7 Md$, NVIDIA cloud 3,4 Md$ + Exemplar, réception Horizon 1, finalisation Mirantis, projection de l’ARR contrat 2026 à ~4 Md$, calendrier de sortie minage fixé fin d’année.
- Fenêtre actuelle (septembre) : debug Horizon 2, construction phases 3-4, nouveaux acomptes clients et pricing MW, mise hors ligne des capacités minières – ce sont les seuls jalons « durs » à même de faire bouger la valorisation avant les prochains résultats.
- Prochains résultats vers le 5 novembre après bourse (Q1 FY27, fin de trimestre 30/9 ; CA attendu 240-290 millions, EPS encore négatif possible). Ce sera la première « copie » sur la transformation de l’ARR de 1 à 4 milliards.
- CIFR, CORZ, NBIS sont aussi sur l’infrastructure du calcul, et leur volatilité est corrélée, mais il ne faut pas surpondérer deux titres similaires.
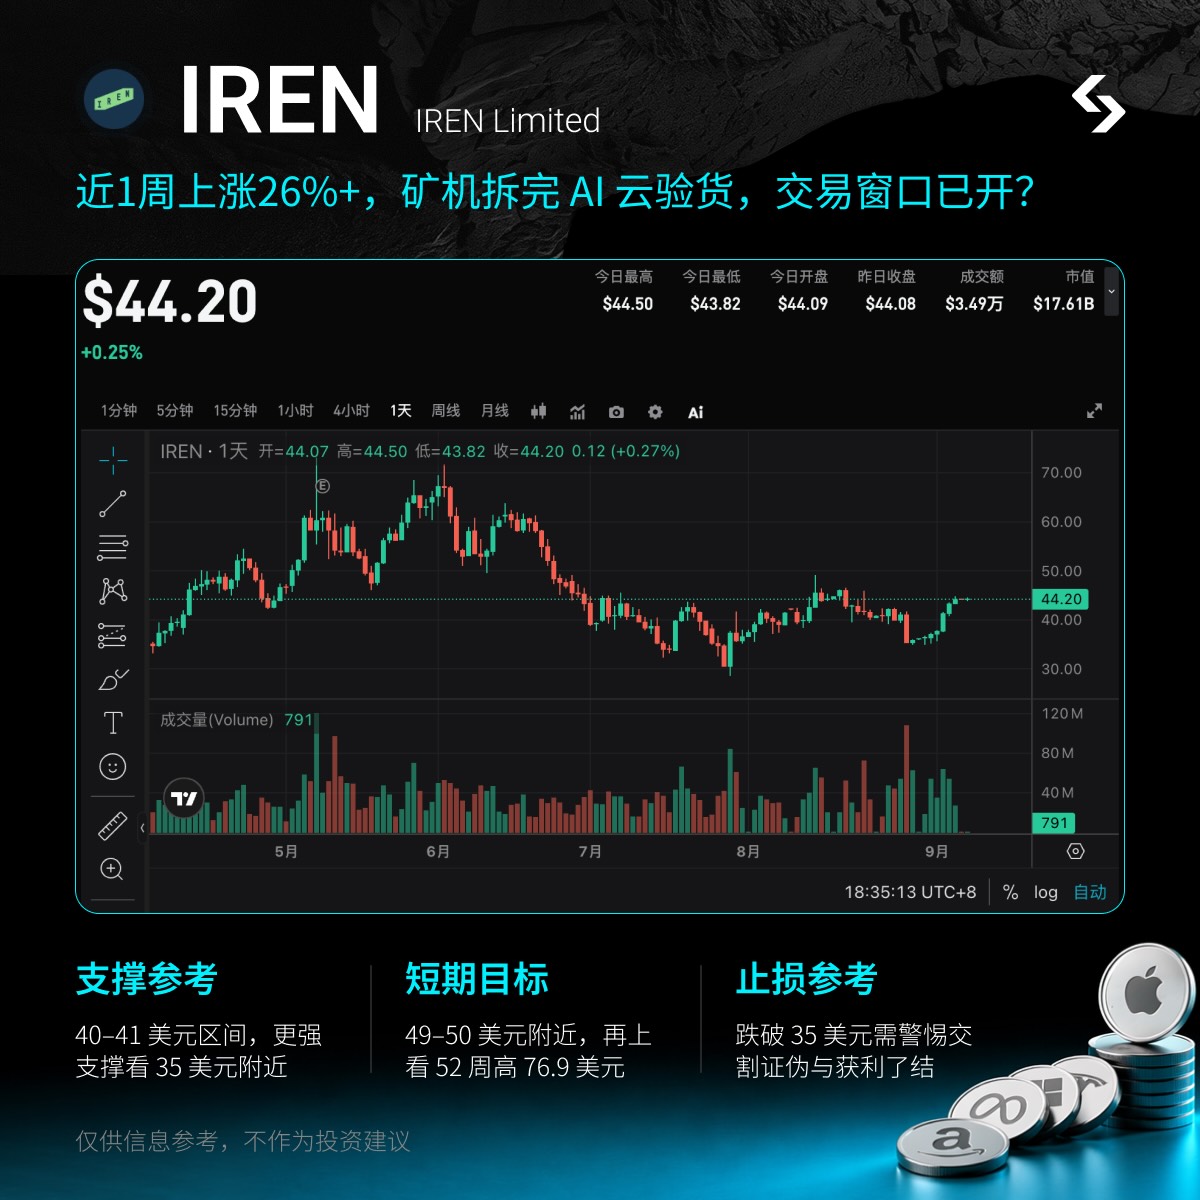
- Supports clés : 40–41 $ (plateforme post-rapport annuel/proche MM50) ; support plus ferme à 35 $ (creux du 28 août à 34,81), puis 29 $ (creux du 29 juillet à 28,93).
- Cible court terme : s’installer au-dessus de 49–50 $ (plus haut séance du 13 août à 49,19) ; cible suivante le sommet 52 semaines 77 – à viser si l’ARR opérationnelle monte franchement.
- Stop recommandé : cassure confirmée sous 35 $, signalerait un reflux du sentiment et un échec de l'exécution, inutile d’insister sur le « pipeline 5 GW ».
- Se positionner à tout moment : inutile d’attendre Wall Street, capturez la volatilité entre les séances et overnight.
- Suivi prix : adossé à l’actif US, vous pouvez trader dès la sortie de toute news / information de livraison.
- Event trading : pas besoin d’attendre la réouverture US pour des catalyseurs Horizon / réception client.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs viennent de reconstruire leur position longue sur la technologie, mais le support clé du Nasdaq commence déjà à s'affaiblir.
L'indice Nasdaq 100 s'approche de la limite inférieure de sa zone de fluctuation de plusieurs mois ; les contrats à terme ont franchi la ligne de tendance haussière et la moyenne mobile à 100 jours, montrant un affaiblissement technique. Les fonds spéculatifs ont massivement acheté des actions technologiques récemment, et leur concentration de positions accentue les risques de baisse. Les controverses sur la sécurité de l'IA et les risques d'approvisionnement énergétique constituent des catalyseurs doubles. Si le support clé est perdu alors que la peur du marché demeure faible, la volatilité pourrait être réévaluée.
Le rendement des obligations américaines à 10 ans dépasse 5 % ! L’« oracle » avertit : la vague de ventes n’est pas terminée
Steven Barrow, directeur de la stratégie G10 chez Standard Bank, qui avait été le premier à prédire une hausse de 5 % en février de cette année, a relevé sa prévision pour le rendement des obligations américaines à 10 ans à 5,2 % d'ici la fin de l'année, et prévoit qu'il atteindra 5,3 % au premier trimestre 2027. Il souligne que la pression sur les chaînes d'approvisionnement, le changement climatique et les restrictions de la politique migratoire américaine sur l'offre de main-d'œuvre deviennent plus fortes qu'auparavant. L'indice du dollar américain a enregistré une hausse quotidienne maximale de 0,6 %, laissant entrevoir sa meilleure performance quotidienne depuis le 17 juin.
Promouvoir à contre-courant dans la tempête du « ralentissement de l'IA » ? Selon les rumeurs, Kioxia prévoit une introduction en bourse aux États-Unis pour lever au moins 10 milliards de dollars.
Il est rapporté que Kioxia envisage de lever 10 milliards de dollars en s'inscrivant aux États-Unis.

La construction de la puissance de calcul IA passe de la « pénurie d’électricité » à la « pénurie de talents » : la montée de la modularité offre de nouvelles opportunités à Schneider, Vertiv et Eaton
Bernstein a récemment publié un rapport de recherche indiquant que, dans le contexte de l'expansion rapide des capacités de calcul de l’IA, la principale contrainte au développement des centres de données est en train de changer.

Prix des cryptos
Plus


