
Goldman Sachs déclare : le marché haussier de l'or n'est pas terminé, 4000 dollars est une zone d'accumulation lors des replis

FX168 Finance le 8 septembre—— En ce qui concerne l'opération, Kim propose une stratégie très précise : profiter de la fenêtre de volatilité causée par la publication des données macroéconomiques cette semaine et, avant la réunion du FOMC de septembre, acheter par tranches et détenir lorsque le prix de l'or revient autour de 4000 dollars/l'once.
Le prix de l'or a reculé d'environ 20 % par rapport à son sommet historique de janvier de cette année, ce qui a suscité des voix sur le marché affirmant que le "bull market" touchait à sa fin. Mais Goldman Sachs n'est pas du même avis. Tony Kim, responsable mondial du trading des métaux chez Goldman Sachs, a clairement indiqué lors du podcast officiel de la société que le repli actuel n'est qu'un "prolongement de la consolidation" et non la fin du bull market. Ses mots reflètent une position très claire : Goldman Sachs reste optimiste envers l'or et recommande aux investisseurs de considérer le retour du prix de l'or autour de 4000 dollars/l'once comme une zone idéale pour établir des positions longues par paliers. Cette déclaration intervient alors que, après une correction brutale, le prix de l'or a montré en août des signes évidents de stabilisation, et que le marché est à la veille de deux événements majeurs : la publication des données CPI américaines cette semaine et la réunion du FOMC de la Fed en septembre.
Concernant les raisons de ce recul du prix de l'or, Kim avance deux explications précises qui se superposent et pèsent sur le marché. La première raison est l'incertitude politique due au changement de président de la FED. Les tendances politiques de Walsh, le nouveau président de la FED, sont incertaines, le marché tâtonne encore pour comprendre sa "fonction de réaction" — c'est-à-dire, face à différentes données d'inflation, si ce nouveau président serait enclin à augmenter, baisser les taux, ou rester inactif. Combiné aux commentaires publics récents du gouvernement Trump concernant la politique de la Fed, l'ensemble du système de tarification des taux d'intérêt est en suspension, ce qui fait que les actifs non productifs d'intérêts comme l'or en font naturellement les frais. Le deuxième facteur est le débordement des chocs géopolitiques. Les tensions entre l'Iran et les États-Unis ont perturbé les marchés de l'énergie, des produits agricoles et des métaux, ce qui non seulement a modifié les attentes en matière de trajectoire de l'inflation, mais a aussi interrompu les flux de réserves qui affluaient normalement vers les métaux précieux en Asie. Kim révèle que, sous cet impact, la plupart des institutions clientes de Goldman Sachs ont réduit leurs positions en or, mais parmi tous ces mouvements de capitaux, seule la demande d'achat des banques centrales n'a jamais vacillé — c'est l'argument principal de Goldman Sachs pour affirmer que le bull market n'est pas terminé.
La fondation du bull market : les banques centrales achètent un tiers de l'offre supplémentaire
Ce raisonnement s’appuie sur une logique offre-demande claire et vérifiable. Kim souligne que l’offre mondiale d’or issu des mines est d’environ 3 500 tonnes par an, alors que les achats annuels des banques centrales sont passés de 400 à 500 tonnes avant le conflit Russie-Ukraine (l’épisode de gel des réserves russes étant le tournant) à désormais 1 000 à 1 100 tonnes, soit plus du double. En d’autres termes, les banques centrales absorbent à elles seules près d’un tiers de la nouvelle production minière annuelle, laissant fortement moins de métal disponible pour la consommation de bijoux, les ETF or et l’investissement physique. Cette configuration implique une inférence cruciale : puisque l’offre additionnelle distribuable sur le marché est moins importante, le seuil d’investissement supplémentaire nécessaire pour faire s’envoler le cours de l’or devient de facto plus bas. Tant que la dynamique structurelle d’achat des banques centrales ne s’inverse pas, les fondations du bull market restent solides.
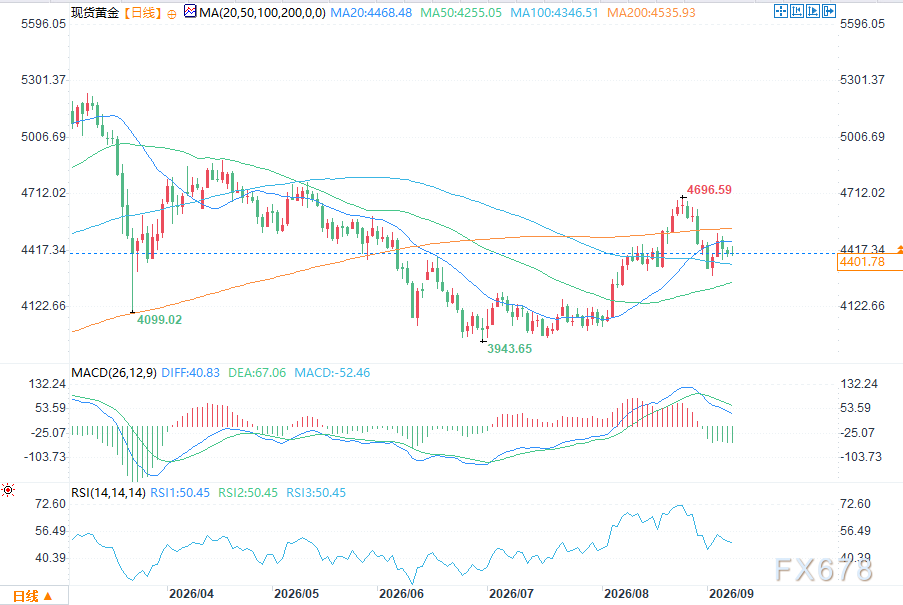
(Graphique de l’or spot quotidien - Source : FX168 Finance)
Kim reconnaît cependant ouvertement le point faible de cette tendance : la demande physique asiatique. L’Asie a toujours été un pilier de la consommation de bijoux en or et des achats des banques centrales, mais la demande s'avère nettement atone cette année. En cause, le conflit irano-américain qui perturbe la formation de réserves de change via l’excédent commercial régional. Des pays comme l’Inde, notamment, préfèrent affecter leurs précieuses devises à la défense du taux de change et à la sécurité énergétique plutôt qu’à l’achat d’or ; de plus, il est à noter que l’Inde a même introduit récemment des politiques pour restreindre activement la consommation d’or. Selon Kim, la reprise durable de ces flux financiers dépendra de la normalisation des marchés énergétiques du Moyen-Orient sur une période prolongée, et il est peu probable que cela devienne un nouveau moteur d’augmentation à court terme.
Comparé à l’or, Kim se montre bien plus prudent sur l’argent. Il rappelle aux clients qu’il ne faut pas confondre les deux métaux. Dans la structure du marché de l’argent, la demande d’investissement ne représente qu’environ un cinquième de la demande totale, le reste provenant majoritairement de son usage industriel, et il n’y a pas d'achat systématique de la part des banques centrales comme pour l’or. Cela signifie que la découverte des prix de l’argent dépend davantage du sentiment des particuliers, des primes sur le physique et de la spéculation, rendant la fourchette de prix d’équilibre potentielle très large — Kim estime que, selon la dynamique des flux, le prix de nettoyage du marché de l’argent pourrait se situer à tout niveau entre 50 et 100 dollars l’once. Pour résumer sa logique : l’investissement dans l’or est guidé par les fondamentaux, tandis que l’argent agit plutôt comme un ticket de loterie à haut bêta, dominé par les mouvements de foule des investisseurs particuliers, et les deux jouent des rôles totalement différents.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Amazon développe secrètement une base de données mondiale de produits pour contrer les agents d'achat IA et protéger ses revenus publicitaires
Amazon avance avec le projet baptisé "World Product Graph", qui vise à répertorier les données de tous les produits en vente dans le monde, qu'ils soient ou non commercialisés sur sa plateforme. L'objectif est de lancer ce projet en octobre 2027 afin de s'imposer comme un point d'entrée clé pour les recherches liées au shopping, de combler son retard par rapport à Google dans la phase de recherche de produits, et de contrer l'impact des agents d'achat IA comme Meta Muse sur le trafic et les revenus publicitaires. Amazon affirme que le document est obsolète, mais reconnaît s'engager à améliorer l'exhaustivité de son catalogue de produits.

Nvidia atteint sa plus faible valorisation en 14 ans ! Tom Lee, "grand optimiste", appelle à acheter au creux ; les investisseurs individuels achètent de plus en plus alors que le titre baisse, mais Wall Street est divisé.
Après l'ouverture jeudi, les investisseurs individuels ont acheté Nvidia à contre-courant, avec un montant net d'achat atteignant 111 millions de dollars en une demi-heure, établissant un record sur cette période. Des investisseurs comme Tom Lee ont publiquement exprimé leur soutien, tandis que les institutions s'attendent à des commandes programmées jusqu'en 2028, une forte croissance des revenus et des opportunités liées à la baisse de la valorisation. Parallèlement, des institutions telles que Bernstein et Goldman Sachs sont devenues plus prudentes quant aux perspectives de Nvidia, la succession du management après le départ de Jensen Huang et le leadership technologique étant les principaux sujets d'inquiétude.

De SpaceX à Anthropic, le marché adopte de nouvelles stratégies face à la cotation des géants
Le marché développe des stratégies pour faire face à l’introduction en bourse des géants, en se concentrant sur les anticipations d’intégration dans les indices : les nouvelles régulations autorisent l’inclusion des IPO ultra-massives dans les six principaux indices en seulement 15 jours, ce qui déclenche des achats massifs de fonds passifs et amène les investisseurs à se positionner à l’avance tout en amplifiant la demande grâce à des opérations de couverture via options. Cependant, le flottant d’Anthropic n’est que d’environ 6 %, et la possibilité pour les employés de vendre leurs actions dès le premier jour, ainsi que l’absence de période de lock-up pour les actions privées, pourrait exercer une pression sur l’offre ; tandis que les arbitragistes d’indices profitent d’une opportunité rare.

Prix des cryptos
Plus


