
De la publication du CPI à la flambée des taux d'intérêt : analyse des causes de la baisse de l'or

HuixTong (15 septembre)—— De multiples facteurs font grimper le taux d'intérêt réel des obligations américaines, l'or reste sous pression, et le point d'inflexion du marché dépend de près des données américaines
Mardi (15 septembre), lors des sessions asiatique et européenne, l'or au comptant continue de reculer, se négociant actuellement à 4276 dollars, en baisse de 0,52%.
Récemment, les taux d'intérêt réels ont continué de grimper fortement. On s'attendait à une brève baisse suite à la publication du CPI, mais finalement, après une légère chute intrajournalière, ils ont fortement rebondi, dépassant même le rebond du taux nominal représenté par le rendement des obligations américaines à 10 ans.
Selon la formule, le taux nominal = taux réel + attentes d'inflation + prime de risque d'inflation (IRP). En général, on regroupe attentes d'inflation et prime de risque d’inflation sous le terme générique d'attentes d'inflation, mais dans cette configuration de marché favorable, il est nécessaire de les dissocier pour mieux comprendre la situation ; le jour de la publication du CPI, seul le sous-élément IRP était concerné par le mouvement à la baisse.
Cette baisse du taux nominal ce jour-là était due à l'effondrement rapide de l’IRP, car le marché considérait que, bien que l'inflation ait été légèrement supérieure aux attentes, les craintes d’une forte détérioration s’étaient dissipées ; cependant, c’est la montée endogène du taux réel qui a finalement fait grimper le taux général, expliquant également la récente baisse du prix de l’or.
Résilience de l'inflation : la période de maintien des taux élevés s'allonge
L’inflation américaine n’a pas dégénéré, mais sa diminution est beaucoup plus lente que prévu par le marché, l'inflation des services de base et des loyers affichant une forte rigidité à la baisse.
En l’absence de baisse de l’inflation, la Fed ne dispose pas de marge pour réduire rapidement ses taux, ce qui oblige le marché à revaloriser en permanence la durée du "maintien des taux élevés", voire à considérer la possibilité d'une nouvelle hausse.
Dans l'analyse des taux, le taux réel équivaut au taux nominal moins les attentes d’inflation. La rigidité de l’inflation maintient les attentes élevées, et l’impossibilité de baisser le taux nominal a pour effet combiné d’augmenter le taux d'intérêt réel, faisant grimper le rendement des TIPS (Treasury Inflation-Protected Securities).
Il s'agit là du moteur fondamental et durable de l'actuelle remontée du taux réel.
Résilience des fondamentaux économiques : le taux d'intérêt réel d'équilibre est en hausse
L’économie américaine n’est pas entrée en récession, la consommation et l’emploi restent d’une solidité inattendue, l’économie est donc capable de supporter un environnement de taux élevés.
Dans le cadre du modèle classique de Fisher, le taux d'intérêt réel est le véritable rendement du capital physique, déterminé par l’équilibre entre l’offre d’épargne et la demande d’investissement : une demande économique forte, une volonté d'investissement élevée des entreprises, et un taux de rendement élevé du capital entraînent une augmentation naturelle du coût réel de l'argent, faisant mécaniquement grimper le taux d'intérêt réel d’équilibre.
Le marché ne fixe plus le prix de la "Fed obligée de baisser rapidement ses taux pour sauver l’économie". Cette disparition des anticipations d'assouplissement a encore fait progresser les attentes de taux directeurs à long terme, et, conjuguée à la résistance de l'inflation, soutien la hausse du taux réel central.
C’est parce que l’économie supporte les taux élevés, et non à cause de hausses de taux qui sapent l’économie, que les taux peuvent rester élevés : telle est la toile de fond structurelle de cette hausse actuelle.
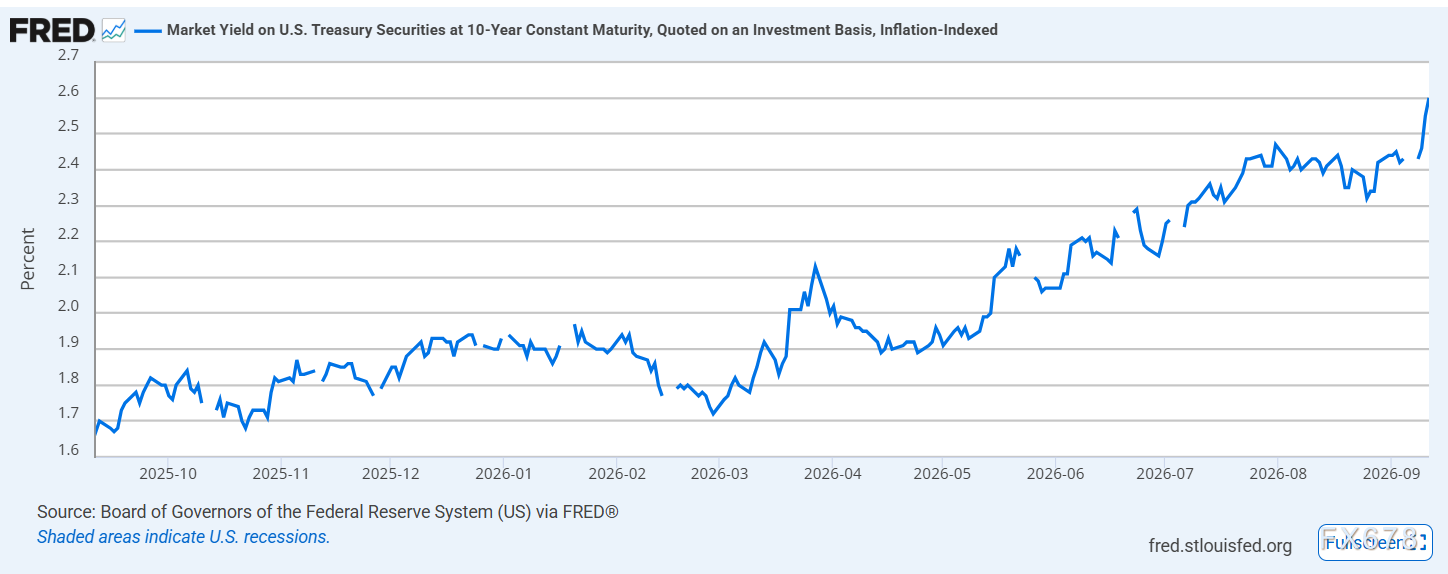
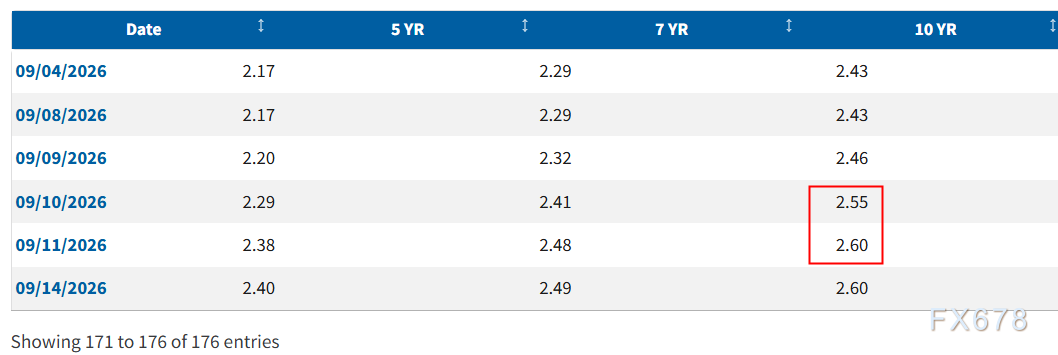
(Aperçu du rendement des TIPS à 10 ans, source : Fed)
En comparant avec le rendement des obligations américaines à 10 ans, on remarque qu'après la publication du CPI, le rendement des obligations d’État à 10 ans a augmenté de 0,12 pb, mais les TIPS ont gagné 0,5 pb – la force principale venant de l’IRP, qui, suite à la dissipation des craintes inflationnistes extrêmes, a chuté de 0,48 pb.
Volatilité persistante du prix du pétrole : elle renforce les anticipations de taux élevés
La volatilité internationale du prix du pétrole demeure un facteur de perturbation du côté de l'offre, difficile à ignorer derrière la rigidité inflationniste actuelle.
Les conflits géopolitiques, le déséquilibre global entre offre et demande, et d'autres facteurs interdépendants empêchent une baisse durable du prix du pétrole, qui continue même de rebondir dans des zones clés.
En tant que matière première de base la plus essentielle, la progression des prix du pétrole se répercute sur l'inflation finale via les coûts de transport, les matières premières chimiques, et la consommation, créant une pression inflationniste importée.
Selon le schéma d’analyse des taux, la volatilité du pétrole a un effet double sur les taux d'intérêt réels.
D'une part, la hausse répétée du pétrole accroît les incertitudes sur le reflux de l’inflation, ce qui maintient, voire rehausse, les attentes d'inflation, rendant plus difficile pour la Fed d’entamer rapidement un cycle de baisse des taux ; d'autre part, le pétrole représente un choc du côté de l'offre, alimentant une inflation des coûts plutôt qu'une inflation tirée par la demande. Cette pression de type "stagflation" conduit la Fed à privilégier la lutte contre l’inflation par rapport à la croissance, allongeant ainsi la période de taux élevés et accroissant le taux réel.
Dans le même temps, l'incertitude sur le pétrole peut aussi, par intermittence, élever la prime de risque d’inflation (IRP).
Lorsque le marché craint que la hausse persistante du pétrole n’engendre un second effet inflationniste, l’IRP monte, de sorte que le rendement nominal des obligations américaines bénéficie en plus de la hausse du taux réel d’une compensation du risque d’inflation. Ajoutez à cela la pression sur les primes de terme provoquée par l’offre de dette publique, et la pression haussière sur les taux longs s’aggrave – faisant du bond des obligations d’État à 10 ans à travers le monde l’un des principaux facteurs en jeu.
Pression sur l’offre de dette américaine : la prime de terme grimpe, les attentes de soutien politique sont déçues
Le déficit fédéral américain reste élevé, le Trésor émet massivement de la dette à long terme, suscitant des craintes d'excès d’offre de titres longs. Les investisseurs exigent donc une prime de terme plus importante pour absorber la dette longue, ce qui relève, côté offre, les rendements nominaux des bons du Trésor.
En même temps, le marché se montre généralement pessimiste quant à l’effet du programme de rachat de dettes du Trésor.
Près de la moitié des gestionnaires de fonds estiment que le rachat aura peu d’effet sur les rendements, et près d’un tiers pense même qu’il les fera monter. La déception sur la politique de soutien retire ainsi le "coussin de sécurité" du marché obligataire : les prix des longues maturités deviennent plus fragiles, et en cas de ventes massives, cela peut impulser une flambée rapide des rendements par effet de rétroaction négative.
Résumé et analyse technique :
L’or est un actif sans rendement d’échéance longue, dont la valorisation dépend fortement du taux d’intérêt réel, facteur d’actualisation clef.
La hausse du taux réel accroît le coût d’opportunité de la détention d’or, diminuant la valeur actuelle des flux de trésorerie futurs (nuls) de l’or, qui se retrouve mécaniquement sous pression.
L’ascension actuelle du taux réel bénéficie de plusieurs soutiens structurels : rigidité inflationniste prolongeant la période de taux élevés, résilience économique relevant le taux d’intérêt réel d’équilibre, volatilité du pétrole nourrissant les anticipations inflationnistes du côté de l'offre, et pression de l’offre de dette accroissant les primes de terme.
Ensemble, ces forces constituent un solide fondement à l’élévation du taux réel central, loin de n’être qu’un simple mouvement temporaire dicté par les émotions du marché.
Le bref rebond du prix de l’or provoqué par le repli de l’IRP n’est, en essence, que l’expression éphémère d’une atténuation du risque extrême ; la force de ce mouvement reste limitée et ne saurait lutter contre la pression continue de la hausse structurelle du taux réel sur l’or.
Ainsi, tant que le taux réel central ne montre pas de point d’inversion net, il sera difficile pour l’or de renverser fondamentalement sa tendance à la pression baissière à moyen terme.
Cet article aborde le sujet principalement sous l'angle des taux d'intérêt, mais le prix de l'or ne se limite pas à eux. Les achats des banques centrales, les effets de change/dépréciation du dollar, ou encore la demande de couverture, constituent également des forces de demande indépendantes, susceptibles, par moments, de compenser temporairement la pression des taux réels. En raison du cadre d’analyse de cet article, ces facteurs ne sont pas développés ici et seront traités ultérieurement.
Technique : l’or au comptant consolide actuellement sur des niveaux bas, trouvant un appui sur la ligne de cou d’un petit head and shoulders. Il s’est formé une figure de sommet de petite amplitude. Cependant, ce genre de formation à bas niveau peut s’avérer être un piège pour les vendeurs, les acheteurs n’ont donc pas à paniquer outre mesure.
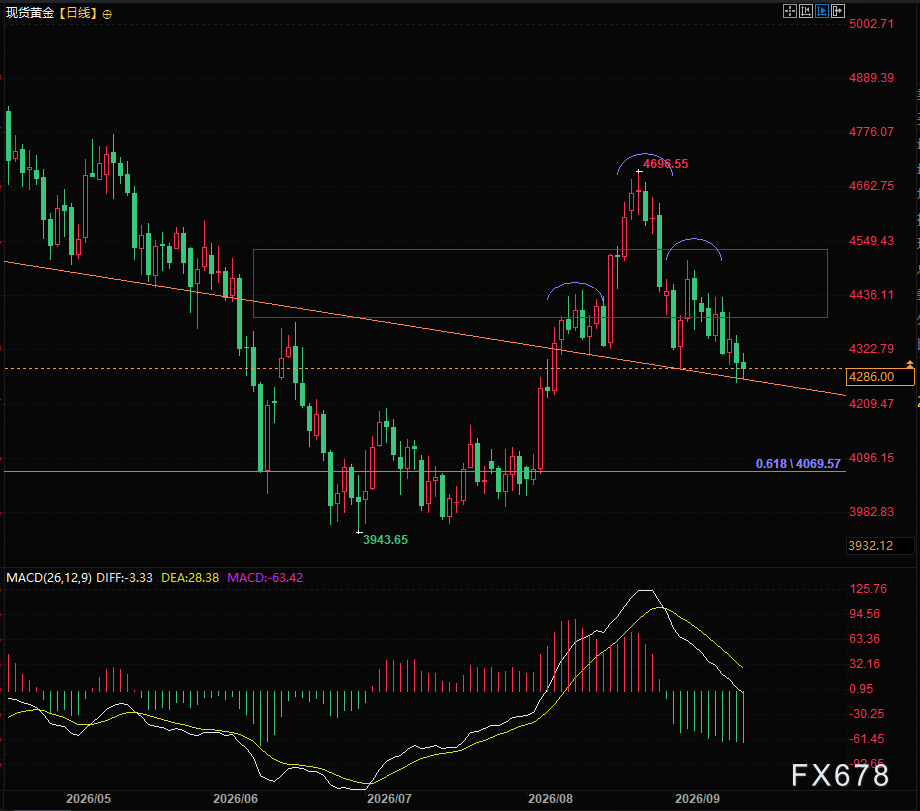
(Graphique journalier or au comptant, source : YiHuiTong)
Fuseau horaire GMT+8, 21:22, or au comptant à 4285,99
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer


Prévision des actions américaines | Les trois principaux indices à terme baissent, le rendement des obligations du Trésor américain à 10 ans dépasse 5 %, les actions liées aux crypto-monnaies reculent avant l'ouverture
Le 15 septembre (mardi), avant l’ouverture du marché américain, les contrats à terme sur les trois principaux indices boursiers américains ont chuté.

Le calme avant la tempête ? La volatilité de la livre sterling approche des niveaux record : le budget se rapproche, Wells Fargo avertit d’un manque grave de couverture
Le marché des options sur la livre sterling est "anormalement calme" : la volatilité implicite approche des niveaux historiquement bas. Wells Fargo alerte que les investisseurs sous-estiment l'impact potentiel du budget, et recommande de vendre la livre sterling pour acheter l'euro.

Prix des cryptos
Plus


