
Un cadre pour comprendre le marché des pensions du Trésor américain, par la Réserve fédérale de New York

Note : Ceci est un article publié sur le site officiel de la Federal Reserve Bank of New York le 1er septembre 2026, intitulé « Un cadre pour comprendre le marché américain des prises en pension sur les bons du Trésor » (A Framework for Understanding the U.S. Treasury Repo Market), écrit par deux auteurs : Rubi Renovato, responsable de l'équipe de marché à la Fed de New York, et Sophia Lansell, analyste de cette même équipe de marché à la Fed de New York.
Le marché des prises en pension au jour le jour sur les bons du Trésor américains a connu une croissance remarquable, le volume des transactions de base du Secured Overnight Financing Rate (SOFR) étant passé d’environ 1 000 milliards de dollars au début de 2022 à 3 000 milliards de dollars aujourd’hui. Parallèlement, cette composante clé du système financier est devenue de plus en plus complexe, de nouveaux segments ayant été introduits à mesure que les participants du marché adoptaient la compensation centrale. Cet article expose un cadre simplifié pour comprendre la mécanique complexe et l’évolution des flux de capitaux de ce marché. Ce concept, appelé le cadre des segments clientèles (the Client Segments Framework), aide le trading desk de la Fed de New York (the Desk, ci-après « le desk ») à surveiller le marché des prises en pension — un marché crucial pour la transmission de la politique monétaire — et à informer les parties prenantes clés de l’état du marché.
Contexte
Le marché des prises en pension facilite la liquidité et la transformation des échéances sur le marché du financement en dollars et constitue un canal clé pour la mise en œuvre de la politique monétaire de la Fed. Une opération de repo s’apparente à un prêt garanti : une partie vend des titres à une contrepartie avec l’engagement de les racheter ultérieurement. Bien que ce concept semble simple, les mécanismes opérationnels du marché impliquent divers processus de règlement et des types de participants variés, ce qui peut occulter la dynamique sous-jacente.
Le cadre des segments clientèles utilise la direction des flux de trésorerie pour illustrer le rôle des participants au marché, tout en mettant en avant la position centrale des courtiers-dealers en tant qu’intermédiaires majeurs du marché. Le terme « client » est décrit du point de vue des courtiers, qui font face à des contreparties telles que les fonds monétaires et les hedge funds, qui ne peuvent pas négocier directement entre eux. Ces relations apparaissent clairement dans une analyse de réseau, comme le montre la figure 1. Celle-ci présente le marché des prises en pension sous forme de réseau étoilé, où le rôle d’intermédiaire des courtiers est primordial et la dépendance du marché envers eux soulignée. En conséquence, le marché des repos peut être divisé en trois segments : Client-à-Dealer (C2D), Interdealer, et Dealer-à-Client (D2C).
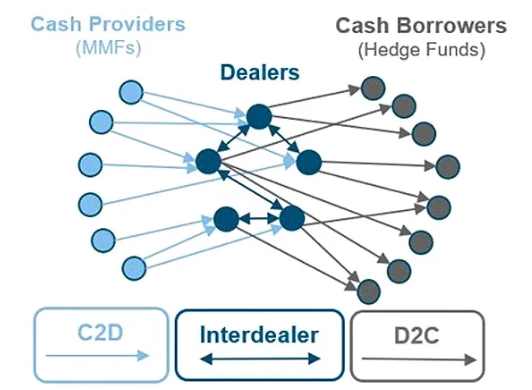
Figure 1 : Schéma du réseau du marché américain des prises en pension sur bons du Trésor
Note : Les flèches montrent la direction des flux de trésorerie lors du règlement ; ces flux s’inversent à l’échéance.
Source : Federal Reserve Bank of New York
Le cadre
Le segment Client-à-Dealer (C2D) reflète l’emprunt de liquidités par les dealers auprès des clients, dont la majorité sont des fonds monétaires (MMF), ce qui représente la source principale de financement du marché. Comme ces bailleurs de fonds privilégient la sécurité et la liquidité, les dealers à la meilleure notation y dominent la collecte de fonds. En conséquence, les taux dans ce segment sont relativement bas, proches du Tri-Party General Collateral Rate (TGCR). Ces activités s’effectuent généralement sur les plateformes tripartites et via le service de compensation clientèle de la Fixed Income Clearing Corporation (FICC).
Le segment interdealer reflète la redistribution de la liquidité entre courtiers, qui constitue la principale source de financement pour ceux ayant une moins bonne notation et n’ayant pas accès aux MMF. Les dealers mieux notés, tels que les Primary Dealers, y accèdent aussi pour des besoins imprévus. De ce fait, les taux interdealer présentent une volatilité intrajournalière supérieure et se situent généralement au-dessus de ceux du segment C2D. C’est le segment le plus réduit et il fonctionne entièrement sous compensation centrale de la FICC.
Le segment Dealer-à-Client (D2C) correspond aux prêts consentis par les dealers aux comptes à effet de levier, principalement des hedge funds utilisant des stratégies de « relative value » sur les bons du Trésor. Parce que le risque associé à ces fonds est plus élevé, le coût du financement y est le plus important des trois segments. Le 75e centile du SOFR sert généralement de substitut pour représenter le taux du segment D2C. Pour financer ces prêts, les dealers empruntent dans les deux autres segments et captent le spread d’intermédiation. Ce segment comprend les activités de repo bilatéraux non compensés de façon centrale1 ainsi que l’activité du service de compensation clientèle de la FICC.2
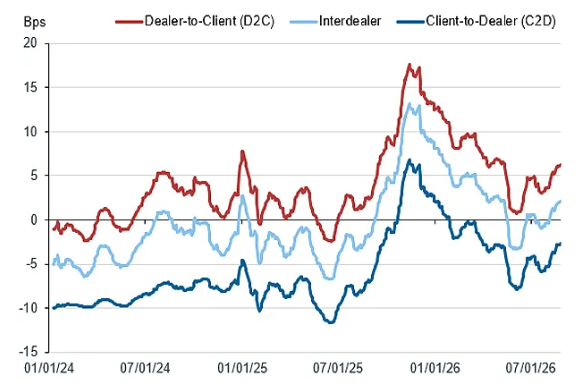
Figure 2 : Taux médians pondérés par le volume, par segment clientèle
Écart mobile sur 20 jours par rapport à l’IORB
Source : Office of Financial Research (OFR) du US Treasury, Bank of New York (BNY), calculs du trading desk
Applications
Grâce au cadre des segments clientèles, le desk peut communiquer plus efficacement sur les évolutions du marché auprès des parties prenantes et surveiller la transmission de la politique monétaire. Cette approche permet de comprendre l’éventail des taux de prise en pension auxquels font face les différents types de participants.
Un usage clé de cette perspective enrichie consiste à évaluer l’efficacité des outils du desk pour la politique monétaire. Par exemple, lorsque la dynamique du marché pousse le TGCR au-delà de la fourchette cible de la Fed sur le taux des fonds fédéraux3, ce cadre aide à identifier quels types de participants opèrent dans la plage haute des taux.
Le cadre des segments clientèles améliore aussi la surveillance du marché par le desk, surtout lorsque la volatilité sur le coût des prises en pension augmente. À l’occasion des « reporting days »4, par exemple, lorsque les dealers réduisent leurs activités d’intermédiation pour des raisons de bilan, les taux de tous les segments augmentent, mais dans des proportions différentes (voir figure 3). De concert avec d’autres indicateurs du marché, le cadre montre que les écarts de spread d’intermédiation élargissent à ces dates à cause de la hausse du coût du capital. Cela aide à comprendre d’où provient la tension sur les taux et comment elle se propage sur le marché. Même si, dans la pratique, les intervenants mesurent l’écart en soustrayant le 25e centile du SOFR au 75e centile, l’écart D2C-C2D donne une lecture plus fiable par la séparation plus nette entre prêteurs et emprunteurs.
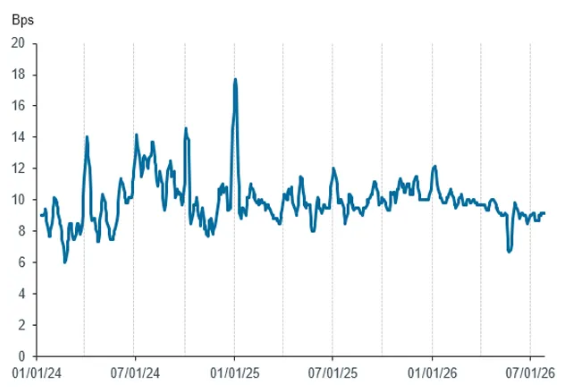
Figure 3 : Spread d’intermédiation sur les repos (D2C-C2D), moyenne mobile sur 5 jours
Note : Les lignes repères signalent les clôtures de fin de trimestre.
Source : Office of Financial Research (OFR) du US Treasury, Bank of New York (BNY), calculs du trading desk
Résilience face aux évolutions futures
La valeur fondamentale du cadre des segments clientèles est de refléter le marché des repos tel qu’il est vraiment — un ensemble de segments distincts où interviennent différents acteurs — plutôt que de seulement analyser un taux de référence global comme le SOFR, conçu comme barre d’évaluation générale. Cette perspective plus granulaire permet au desk de mieux saisir et expliquer la dynamique du marché des repos, favorisant ainsi un débat plus précis sur le contrôle des taux et l’efficacité de la transmission de la politique monétaire. Ce cadre aide aussi le desk à évaluer l’efficacité des outils actuels, à proposer des ajustements si nécessaire, et à communiquer de façon intégrée alors que la structure du marché évolue. À l’avenir, ce cadre saura s’adapter aux grands changements attendus avec l’obligation de compensation centrale sur les repos sur les bons du Trésor américains. Avec l’arrivée de nouveaux produits et de contreparties centrales, ce cadre deviendra un outil de surveillance encore plus essentiel dans un environnement en mutation rapide.
Notes :
1. Bien que la majorité du volume des repos bilatéraux non compensés (NCCBR) se situe dans le segment D2C, d’autres segments en comprennent également une petite partie.
2. Les figures 2 et 3 présentent uniquement l’activité de prises en pension américaines overnight, au jour du règlement, sur les segments tripartites non compensés et repos compensés. Elles n’incluent pas le segment bilatéral non compensé, pour lequel nous ne disposons pas de données, alors qu’une grande partie du segment Dealer-à-Client y est probablement enregistrée.
3. Le taux cible de la politique monétaire de la Fed est le taux effectif sur les fonds fédéraux (EFFR), mais le desk surveille des taux repo plus larges car ils impactent le marché des fed funds, dont les principaux prêteurs — les Federal Home Loan Banks (FHLBs) — sont présents dans les deux marchés.
4. Les reporting days correspondent à la clôture des périodes comptables mensuelles ou trimestrielles, lors desquelles les banques rapportent des indicateurs financiers et réglementaires clés et gèrent activement leur bilan.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Suivi de JPMorgan sur la situation d'approvisionnement d'Apple (AAPL.US) : la demande pour la série iPhone 18 Pro est forte, les délais de livraison s'allongent rapidement
JPMorgan a publié un rapport indiquant que lors de la deuxième semaine de suivi de l'approvisionnement des produits Apple, le délai de livraison a encore été prolongé, avec une augmentation moyenne de quatre jours pour la série iPhone 18 Pro.
Après Meta, Google (GOOGL.US) s'appuie sur le nucléaire : financement de l'extension de deux centrales nucléaires d'environ 96 mégawatts.
Google financera l'amélioration de la capacité de production de deux centrales nucléaires en Géorgie.
Prévision des nouvelles actions américaines | WODO.US se lance à la conquête du Nasdaq : la logistique intégrée représente près de 96 % mais les revenus ont chuté de 17,9 %
Wodetong fournit principalement des solutions logistiques transfrontalières à ses clients en intégrant des ressources telles que l'aviation, le transport maritime, le dédouanement, l'entreposage et la livraison finale à l'étranger.
Prix des cryptos
Plus


