
【Marché boursier américain meme】rS : doublement depuis le point bas ! Les commandes de sécurité AI s'accélèrent, une opportunité de trading arrive ?
 2026/09/22 07:26
- Pourquoi s'intéresser actuellement à rS ? Quelle histoire raconte le marché ?
- Aperçu des fondamentaux
- Produits clés et activités :
- Plateforme Singularity : AI-EDR / XDR, système unifié de sécurité de l’endpoint au cloud.
- Purple AI : investigation et remédiation par agent, réduisant l’analyse de plusieurs heures à quelques minutes. Selon les estimations d’IDC 2025 sur 8 clients, le ROI sur trois ans atteint 338 %.
- Prompt Security : gestion de l’IA fantôme, injection de prompts, droits Agent / MCP, pour permettre aux entreprises d’« utiliser l’IA en toute sécurité ».
- Wayfinder Frontier AI Services : défense managée combinant humain + modèles avancés, intégration de OpenAI GPT-5.6-Cyber depuis le 3/09.
- SentinelOne Flex : abonnement flexible à la demande, dépasse déjà 10 % de l’ARR total après un an de lancement.
- Sécurité des données et du cloud : les solutions hors endpoint représentent désormais plus de 50 % de l’ARR total.
- Données financières et opérationnelles clés :
- Capitalisation entre 7,8–8,3 milliards USD ; prix actuel entre 23,80–23,85 ; fourchette sur 52 semaines 11,81–24,26, soit -2 % du plus haut.
- T2 FY2027 (au 31/07, publié le 27/08 après séance) : revenu 292 M$, +21 % sur un an, au-dessus des prévisions.
- ARR 1,218 Md$ (+22 %), nouvel ARR net trimestriel de 56 M$, record sur un T2.
- Marge opérationnelle non-GAAP d’environ 10 %, amélioration de 820 points de base sur un an ; BPA non-GAAP à 0,08 $, doublement sur un an.
- Obligations de performance restantes (RPO) à 1,7 Md$, +45 % sur un an.
- 1 715 clients avec un ARR supérieur à 100 000 $, +13 % sur un an ; le NRR de ce segment s’améliore pour un troisième trimestre d’affilée.
- L’ARR Sécurité IA (Purple AI + Prompt) multiplié par trois sur un an, la société vise à en faire une activité ARR de plus de 100 M$.
- Trésorerie et investissements : 813 M$, aucune dette à intérêt.
- Guidance FY2027 relevée : revenus de 1,202–1,207 Md$ (+20 % env.), profit opérationnel non-GAAP de 124–128 M$ (marge d’env. 10 %).
- Guidance T3 : revenus 309–311 M$, bénéfice opérationnel 38–40 M$ (marge d’env. 13 %).
- Environ 18,23 millions d’actions short, soit 5,4% du flottant, couvrant 2 jours ; détention institutionnelle entre 85 % et 90 %. La volatilité découle du sujet et des résultats, pas d’un squeeze.
- Catalyseurs récents :
- 27/08 : T2 supérieur aux attentes et guidance annuelle de revenus et profit opérationnel réhaussée.
- 03/09 : Wayfinder intègre OpenAI Daybreak/GPT-5.6-Cyber, ouvrant de nouvelles analyses de risques sur le code et évaluation des compromissions.
- 10/09 : Goldman Sachs Communacopia : management présente la sécurité agentique.
- 16-19/09 : conférence de renseignement LABScon organisée par SentinelOne, autour des enjeux d’attaque/défense IA.
- 14/09 : +14,5 % sur la journée avec près de 16,3 millions d’actions échangées, soit le double de la moyenne sur 3 mois ; 21/09 : nouvelle clôture positive, au-dessus de toutes les moyennes mobiles court/moyen terme.
- Cible de prix vendeurs : Susquehanna 28 $, Wedbush 25 $ ; consensus autour de 24,4 $, haut à 28 $.
- Analyse de l'écart d'anticipation
- Niveaux techniques clés à surveiller
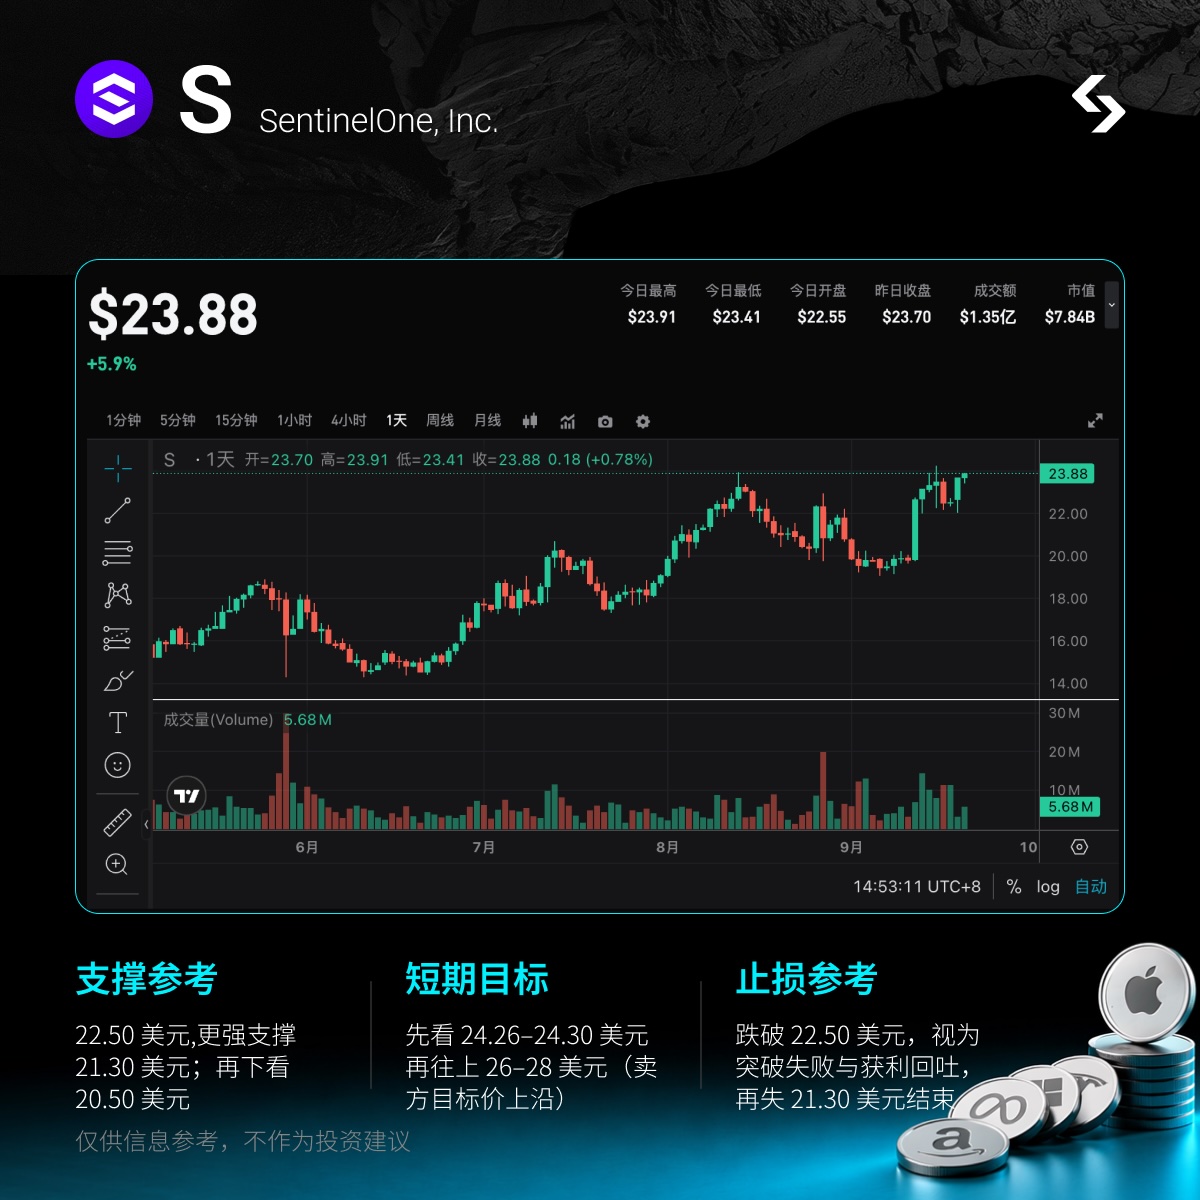
- Remarque : Proche des sommets, il convient de traiter ce titre comme une position de trading tactique et non core. Évitez la concentration avec rCRWD / rZS / rPANW.
- Mise en garde sur les risques
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La valorisation atteint son niveau le plus bas depuis dix ans ! Jensen Huang affirme que Nvidia est « la première action de croissance et de valeur au monde », mais les investisseurs ne semblent pas convaincus.
Le ratio cours/bénéfice de Nvidia est déjà tombé en dessous de 17, soit environ la moitié de son niveau de 2025. Bien que le chiffre d'affaires et le bénéfice net prévus pour l'exercice 2027 devraient augmenter respectivement de 90% et 99%, le cours de l'action de l'entreprise n'a progressé que d'environ 20% cette année, bien en deçà de l'indice des semi-conducteurs de Philadelphie. Parallèlement, la marge brute devrait passer de 75% au deuxième trimestre à moins de 72% au quatrième trimestre, la hausse des coûts de la mémoire et la pression continue des puces développées en interne par les clients restant des défis. De plus, la question de savoir si les dépenses d'investissement en IA peuvent se poursuivre devient un facteur clé pour que le marché réévalue sa valorisation.
Les attentes de bénéfices dans le secteur du luxe sont "trop optimistes" ! Plusieurs grandes banques deviennent pessimistes en un mois, les actions du luxe se dirigent vers leur pire année depuis 2008
RBC a abaissé la note de LVMH et Burberry à « en ligne avec le marché », affirmant que les attentes de rentabilité du secteur du luxe sont trop optimistes ; ce secteur a déjà chuté de 15 % cette année, sa pire performance depuis 2008.


Prix des cryptos
Plus


