
Les rendements des obligations américaines continuent de peser sur le prix de l’or, déclenchant une vague d’autonomie des ressources en or dans plusieurs pays asiatiques.

汇通网 5 octobre —— Sous la pression d'un dollar fort et des rendements élevés des obligations américaines, le prix de l'or a chuté brusquement depuis son sommet proche de 4700 dollars le 25 août, avec une nouvelle baisse la semaine dernière. Cependant, des achats continus au-dessus du seuil des 4000 dollars assurent un support du marché. Les données décevantes sur l'emploi non agricole aux États-Unis n'ont pas permis de stimuler les prix de l'or. Parallèlement, de nombreux pays asiatiques accélèrent la localisation de leurs ressources en or, tandis que les grandes puissances d’Asie, Singapour, Hong Kong et d'autres régions, perfectionnent leurs réserves d’or et les infrastructures connexes. D’un point de vue technique, si l’or reste au-dessus de 4000 dollars, il pourrait se stabiliser et rebondir. En cas de rupture de ce seuil, le risque de chute s’accentuerait.
Sous la pression d’un dollar fort et de taux d’intérêt élevés aux États-Unis, la tendance de l’or subit des pressions, mais la persistance des achats indique que les vendeurs ne contrôlent pas totalement le marché. La baisse enregistrée depuis les récents sommets a ralenti, restant bloquée autour de 4100 dollars.
La semaine dernière, l’or au comptant a reculé de 3,40 %, concluant à 4140,31 dollars l’once vendredi, soit une baisse de 0,88 % sur la journée, tandis que la chute mensuelle de septembre atteint 6,55 %.
Le dollar et les rendements obligataires américains comme principaux obstacles
L’or étant un actif sans rendement, un dollar fort et des rendements élevés sur les obligations américaines constituent les deux principaux facteurs de pression sur les prix. La semaine dernière, l’indice du dollar a progressé d’environ 1 % et le taux des obligations américaines à 10 ans a temporairement franchi 5,25 %. Bien que le dollar et les rendements aient légèrement reculé vendredi, l’or n’a pas bénéficié d’un soutien notable, même suite à la faiblesse des chiffres de l’emploi, les investisseurs restant globalement prudents.
Le 25 août, le prix de l’or a brièvement atteint 4700 dollars avant de se retourner et de décliner jusqu’à la zone de 4100 dollars. Cependant, il est difficile pour les vendeurs de poursuivre la chute sous les 4000 dollars, des achats se manifestant constamment à ce niveau, ce qui signifie que les acheteurs restent actifs lors de cette correction. Si l’or perce de manière significative sous 4000 dollars, il y aura davantage de potentiel de baisse ; dans le cas contraire, si les prix consolident au-dessus de ce support, une reprise pourrait être envisagée.
Les dernières données américaines sur l’emploi non agricole montrent que seulement 29 000 emplois ont été créés en septembre, avec une hausse annuelle des salaires ramenée à 3,0 %. Théoriquement, une telle faiblesse réduirait la pression sur la Fed pour relever ses taux, renforçant l’attrait de l’or face aux actifs rémunérateurs, mais l’or a tout de même clôturé en baisse, témoignant de la forte pression exercée par le dollar et le marché obligataire. Pour une reprise significative, il faudra que le dollar et le rendement réel replient ensemble.
L’Asie favorise la localisation des ressources aurifères
Alors que le prix de l’or atteint des niveaux historiques, de nombreux pays asiatiques cherchent à exploiter la valeur de leur production nationale et accélèrent le développement autonome de leurs ressources. L’Indonésie prévoit d’imposer une taxe à l’exportation sur l’or brut et semi-fini, avec un taux fixé entre 7,5 % et 15 % en fonction du cours international, dans le but d’encourager le raffinage local.
La Corée du Sud a relancé son programme d’achat d’or physique, collaborant avec ses raffineries nationales pour acquérir les réserves destinées initialement à l’exportation et étoffer ses propres stocks, réduisant ainsi sa dépendance au marché international.
Les grandes puissances asiatiques continuent d’augmenter leurs réserves officielles d’or, considérant ce métal comme une ressource stratégique, et s’emploient à renforcer la gestion de leur chaîne d’approvisionnement locale.
Singapour et Hong Kong élargissent également leurs infrastructures aurifères : Singapour construit un système de stockage de l’or pour sa banque centrale, tandis que Hong Kong met en place un projet pilote de compensation de l’or local. De telles initiatives bénéficieront durablement à la demande d’or physique et accroîtront l’autonomie régionale de l’offre.
Perspectives techniques du marché de l’or
Après une forte progression en août, le prix de l’or a buté près de 4700 dollars avant de refluer, un signal de prudence. Tant que l’or reste au-dessus de 4000 dollars, la structure haussière de long terme se maintient, et le marché a désormais formé une nouvelle zone de support sous 4300 dollars.
Le marché de l’or se trouve aujourd’hui dans une impasse entre acheteurs et vendeurs : d’un côté, la demande solide des grandes économies asiatiques et l’afflux de capitaux de couverture ; de l’autre, les risques induits par des prix du pétrole élevés, un dollar fort et la possibilité d’un resserrement monétaire par la Fed. Avant tout assouplissement de la politique monétaire, atteindre à nouveau les 4700 dollars serait difficile pour l’or.
Conclusion
En synthèse, tant que le dollar et le rendement des obligations américaines restent élevés, le prix de l’or demeure exposé à un risque baissier, mais la force des achats au-dessus du palier des 4000 dollars ne doit pas être sous-estimée. Si ce niveau est maintenu, une stabilisation et un rebond du marché sont envisageables ; dans le cas d'une cassure nette, la configuration technique serait compromise et un nouveau cycle de baisse accélérée pourrait débuter.
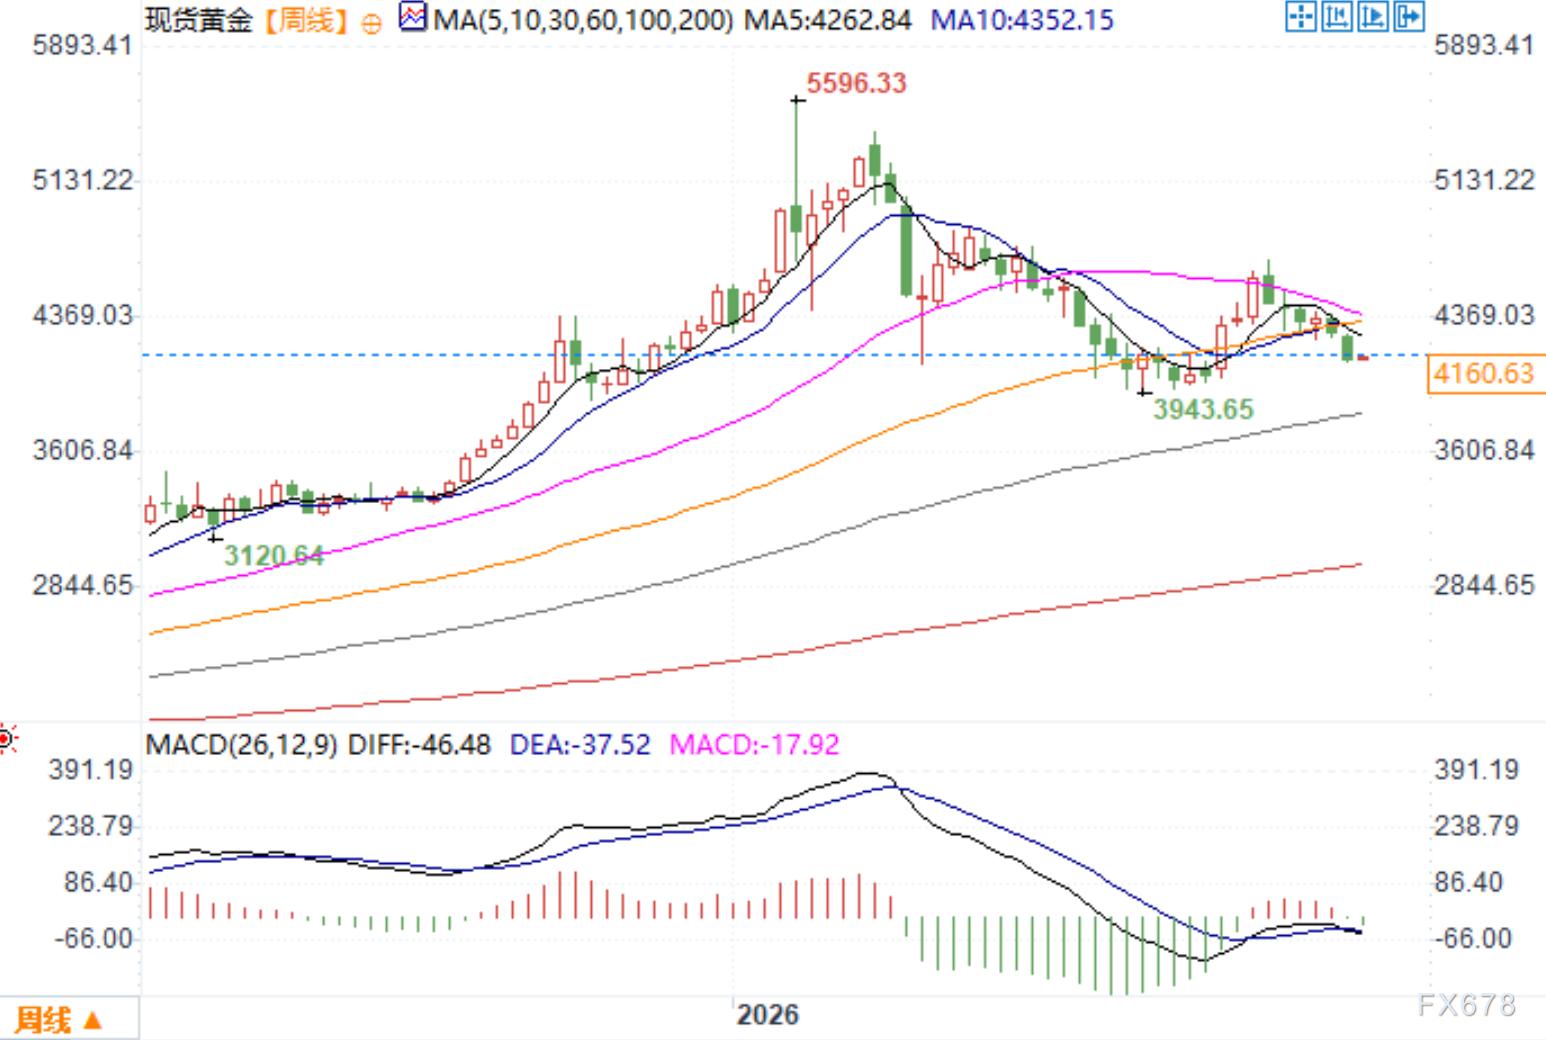
Graphique hebdomadaire du cours de l’or au comptant, source : Yihuicai
Fuseau horaire UTC+8, 5 octobre, 10h25, cours de l’or au comptant à 4160,63 dollars/once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
"Le rendement élevé des obligations américaines et le dollar fort mettent à l’épreuve les marchés émergents"
Morgan Stanley estime que la hausse cumulée des rendements des obligations américaines d’environ 90 points de base, conjuguée au renforcement du dollar, a porté la sensibilité des marchés émergents aux chocs extérieurs de 25% à un niveau historique de 55%-60%. Actuellement, l’écart de taux souverain est d’environ 200 points de base et le coussin de valorisation s’est épuisé ; le décalage entre les flux entrants sur les obligations en monnaie locale et leur rendement est le plus important depuis 2013. La prévision de référence indique que les rendements seront faibles, mais qu’il n’y aura pas de ventes désordonnées ; il convient de couvrir particulièrement le rand sud-africain et le peso mexicain. Le résultat des élections au Brésil pourrait s’avérer un facteur déterminant.
Le vice-gouverneur de la Banque centrale du Japon : la demande en IA influence le taux d'intérêt neutre, mais l'impact reste incertain
Shinichi Uchida, le vice-gouverneur de la Banque du Japon, a déclaré que l’intelligence artificielle (IA) stimule une demande croissante, ce qui accentue les pressions inflationnistes et entraîne une hausse des taux d’intérêt à long terme, tandis que son impact pourrait également affecter davantage le taux d’intérêt neutre.
Prix des cryptos
Plus


