
Faits marquants du rapport financier du premier trimestre de l’exercice 2027 de Western Digital : le chiffre d’affaires a augmenté de 55 % en glissement annuel, le Non-GAAP EPS dépasse largement les attentes, les prévisions pour le deuxième trimestre sont nettement supérieures aux attentes du marché, le dividende trimestriel est augmenté de 17 %, mais le cours de l’action chute fortement après la publication des résultats.
 2026/10/23 03:37
🔥 Radar des tendances des actions US désormais en ligne! 3 grandes thématiques actions américaines + 6 valeurs sélectionnées + 7 calendriers d’événements majeurs : quelles opportunités sur le marché US cette semaine ? Cliquez ici pour visualiser en un graphique 22 axes de trading→
Points Clés
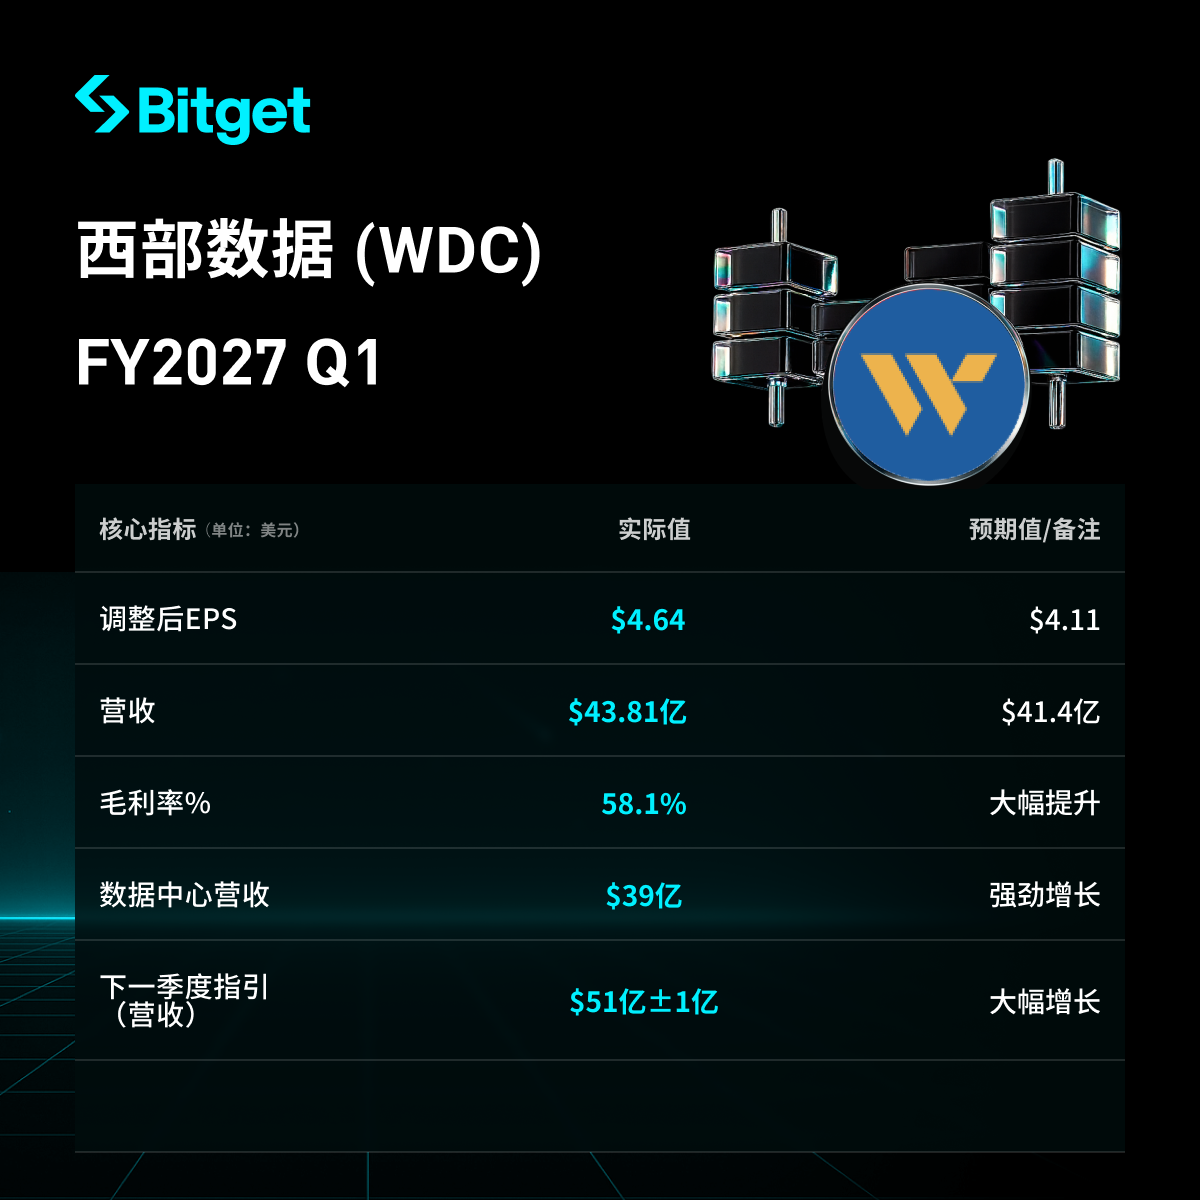
Western Digital (WDC) a publié le 22 octobre 2026 son rapport financier pour le premier trimestre de l’exercice 2027, couvrant la période jusqu’au 2 octobre 2026. Les revenus de l’entreprise ont atteint 4,381 milliards de dollars, soit une progression de 55 % sur un an. Le bénéfice par action dilué Non-GAAP (EPS) s’établit à 4,64 dollars, en hausse de 161 % sur un an. Ces deux indicateurs dépassent largement les attentes du marché (revenus attendus à 4,14 milliards de dollars, EPS autour de 4,11 dollars). La marge brute et la marge opérationnelle se sont significativement élargies, le flux de trésorerie libre est solide et le dividende trimestriel a été relevé de 17 %. Les perspectives pour le T2 (revenus médian de 5,1 milliards de dollars, EPS Non-GAAP médian à 5,80 dollars) surpassent également les anticipations des analystes. Les performances sont portées par une demande persistante en stockage de données (notamment liée au cloud et à l’IA) et une amélioration des prix des produits. Néanmoins, malgré des résultats supérieurs aux attentes, le cours de l’action a chuté de plus de 6–7 % dans les échanges après-clôture et de nuit, reflétant les inquiétudes du marché concernant une rotation plus large des titres liés à l’IA.
Analyse détaillée
1. Performance globale des revenus et bénéfices
- Revenus trimestriels : 4,381 milliards de dollars, en hausse de 17 % sur le trimestre précédent (3,747 milliards USD), et en hausse de 55 % sur un an (2,818 milliards USD l’année précédente), dépassant le consensus du marché établit à 4,14 milliards de dollars.
- EPS dilué GAAP : 4,63 dollars, en hausse de 51 % (3,07 USD sur la même période l'an dernier) ; EPS dilué Non-GAAP : 4,64 dollars, en hausse de 161 % (1,78 USD l’an passé), là aussi au-dessus du consensus d’environ 4,11 dollars.
- Marge brute GAAP : 57,8 % (hausse de 1430 points de base sur un an, +370 points de base sur le trimestre) ; marge brute Non-GAAP : 58,1 % (hausse de 1420 pb annuels, +370 pb séquentiels).
- Bénéfice opérationnel GAAP : 2,046 milliards de dollars, avec une marge opérationnelle de 46,7 % (+1860 pb sur un an) ; bénéfice opérationnel Non-GAAP : 2,153 milliards USD, marge opérationnelle de 49,1 % (+1870 pb sur un an).
- Flux de trésorerie opérationnel : 1,604 milliard USD (presque doublé par rapport à 672 millions USD il y a un an) ; investissements : 227 millions USD ; flux de trésorerie libre : 1,377 milliard USD.
- Trésorerie et équivalents de fin de trimestre : 1,314 milliard USD (en baisse par rapport à 1,579 milliard le trimestre précédent), principalement en raison d’un rachat d’actions de 1 milliard USD environ et du règlement de 570 millions USD d’obligations convertibles.
- Bénéfice net GAAP : 1,779 milliard USD ; bénéfice net Non-GAAP : 1,779 milliard USD. Remarque : le T4 FY26 affichait un EPS dilué GAAP de 8,21 USD, impacté par un gain ponctuel lié à Sandisk, non comparable avec ce trimestre.
| Revenus (Millions USD) | 4,381 | 3,747 | 2,818 | +17% | +55% |
| Marge brute Non-GAAP | 58.1% | 54.4% | 43.9% | +370pbs | +1420pbs |
| Marge opér. Non-GAAP | 49.1% | 44.2% | 30.4% | +490pbs | +1870pbs |
| EPS Non-GAAP dilué | $4.64 | $3.56 | $1.78 | +30% | +161% |
2. Performance du Cloud (activité principale)
- Revenus du cloud : 3,9 milliards de dollars, représentant 88 % du chiffre d’affaires total, en hausse de 54 % en glissement annuel.
- Facteurs clés : demande soutenue pour les disques durs nearline haute capacité, portée par l’expansion du cloud, l’entraînement et l’inférence de modèles IA, les charges de travail AI Agent, ainsi que l’élargissement de la base clients vers les acteurs NeoCloud et les laboratoires avancés d’IA ; orientation du portefeuille produits vers des capacités supérieures (y compris les volumes initiaux de la dernière plateforme ePMR) ; environnement de prix amélioré (prix moyen par To en hausse d’environ 28 % sur un an).
- Livraisons trimestrielles : 248 EB (exaoctets), en hausse de 22 % sur un an et 8 % sur le trimestre. Selon le CFO, la forte croissance de la capacité et l’amélioration du mix prix ont soutenu la surperformance financière.
3. Performance des autres segments d’activité
- Chiffre d’affaires client : 320 millions USD, +119 % sur un an.
- Chiffre d’affaires grand public : 193 millions USD, +19 % sur un an.
- L’ensemble est porté par la demande en stockage de données et la progression des prix, mais le cloud reste largement dominant (88 % du CA total).
4. Dépenses d’investissement, retour aux actionnaires et plans d’avenir
- Dépenses d’investissement T1 : 227 millions de dollars ; flux de trésorerie libre : 1,377 milliard de dollars.
- Retour aux actionnaires : rachat d’actions pour environ 1 milliard de dollars, dividende compris ; au total environ 1,1 milliard de dollars restitué aux actionnaires.
- Dividende trimestriel en hausse de 17 % à 0,175 dollar par action (annualisé à 0,70 dollar), soit un rendement de 0,2 % sur la base du cours de clôture de jeudi à 354,19 dollars ; sera payé le 17 décembre 2026 aux actionnaires enregistrés au 4 décembre 2026. Le CEO Irving Tan précise que cela reflète la confiance dans les activités de la société et l’engagement de restitution du capital aux actionnaires.
- Investissements futurs : concentration sur les produits à densité supérieure et la fabrication HAMR ; CapEx sur 5 ans attendu entre 4 et 6 % du chiffre d’affaires, environ au-dessus de cette fourchette pendant deux ans (dans les têtes de lecture, techniques média et automatisation industrielle) ; pas d’augmentation de la capacité de production en volume mais élévation de densité surfacique ; la plateforme ePMR 40 To devrait représenter près de 30 % des livraisons nearline au T2 et environ 50 % au T3 ; la qualification et la fabrication de masse HAMR progressent comme prévu pour une production de masse au 1er semestre 2027. Face à la hausse des coûts d’intrants (DRAM/NAND), ingénierie de valeur pour réduire le coût au To.
5. Perspectives T2 de l’exercice 2027
- Revenus : entre 5,0 et 5,2 milliards de dollars (médiane 5,1 milliards), croissance annuelle attendue entre 66 et 72 % (médiane ~69 %).
- Marge brute Non-GAAP : 60–61 % (médiane 60,5 %).
- EPS dilué Non-GAAP : 5,60–6,00 dollars (médiane 5,80 dollars).
- Dépenses opérationnelles : 400–410 millions USD ; charges d’intérêts et autres d’environ 15 millions USD ; taux d’imposition effectif de 17 % ; nombre d’actions diluées médian de 380 millions.
- Par rapport au consensus : les analystes tablaient sur 4,57 milliards USD de revenus et un EPS de 4,84 USD ; les objectifs de WDC sont très supérieurs. Kris Sennesael, CFO, indique que la médiane attendue vise 5,1 milliards USD de CA, une marge brute Non-GAAP de 60,5 % et un EPS Non-GAAP de 5,80 USD.
| Revenus | 5,1 milliards USD (5,0–5,2) | ~4,57 milliards USD | Bien supérieur |
| Non-GAAP EPS | 5,80 USD (5,60–6,00) | ~4,84 USD | Bien supérieur |
| Marge brute Non-GAAP | 60,5 % (60–61 %) | — | — |
6. Contexte de marché et préoccupations des investisseurs
- Point clé : bien que l’infrastructure IA stimule fortement la demande de stockage de données, avec en prime une amélioration des prix et une montée en puissance des produits à forte capacité qui tirent à la fois les résultats et les prévisions vers le haut, le marché reste prudent sur la soutenabilité des dépenses d’investissement dans l’IA et les valorisations du secteur.
- Défis de marché : la visibilité de la demande se prolonge jusqu’en 2030–2031 (pour les sept principaux clients), mais l’offre reste relativement contrainte ; la transformation technologique (accélération ePMR, avance sur HAMR) et l’élargissement de la clientèle (NeoCloud, laboratoires IA en pointe) assurent un soutien, tout en restant exposés aux pressions sur les coûts des intrants.
- Réaction des investisseurs : après publication, l’action a perdu plus de 6,3 % après clôture, approchant 7 % en séance nocturne ; cours de clôture de jeudi : 354,19 USD (après une hausse éphémère intrajournalière suivie d’un repli rapide). Le secteur global a été marqué par une rotation des valeurs IA (en partie après les annonces de CAPEX d’autres techs), bien que les fondamentaux de WDC soient solides, avec hausse du dividende et stratégie de retour du capital.
Avertissement : Le contenu de cet article est fourni à titre d’information et ne constitue en aucun cas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nvidia réduit la taille des garanties pour ses clients

La « surprise » du marché cette semaine : la hausse simultanée des rendements des obligations américaines et des actions technologiques
Le stratège de Nomura Securities, Matsuzawa, estime que la hausse des actions technologiques américaines est davantage une correction technique et que le marché n’a pas restauré la confiance dans les investissements en IA. Les attentes de hausse des taux de la Fed ont fortement augmenté, la probabilité implicite d’une hausse des taux en décembre atteignant 111 %. Si les responsables accommodants ne parviennent pas à corriger les anticipations de resserrement excessif, la pression de financement sur les entreprises technologiques refera surface et il sera difficile pour les actions et les obligations de continuer à augmenter ensemble.

Les actions de sociétés de puces viennent d’enregistrer leur plus forte hausse hebdomadaire depuis avril, mais les fonds spéculatifs en profitent à nouveau pour vendre lors des pics.
Face à un rebond hebdomadaire de 2,5 %, à un ratio long/court sur les valeurs technologiques atteignant un niveau historiquement bas et à la position la plus légère depuis cinq ans, les hedge funds continuent de miser sur la baisse de davantage d'actions. Ce signal inhabituel est en train de devenir la principale incertitude quant à la capacité du marché à poursuivre sa hausse.

Récupération réussie du vaisseau Starship supérieur, première “préhension baguette” de SpaceX sur un vaisseau, selon les analystes : l’étape la plus cruciale pour soutenir une valorisation de mille milliards
SpaceX a, pour la première fois, utilisé le bras mécanique de la tour de lancement pour attraper le vaisseau Starship dans les airs, créant ainsi un précédent dans l’histoire spatiale pour la récupération en mode tour de vaisseau orbital retourné. Selon les analystes de Bernstein, cette initiative constitue une étape clé pour soutenir l’évaluation de SpaceX à plusieurs milliers de milliards de dollars : la réutilisation complète réduira considérablement les coûts d’accès à l’orbite, améliorant directement l’efficacité du déploiement de Starlink ainsi que le plafond commercial. Morgan Stanley avertit que le marché sous-estime la valeur de cette mission, qui réduira significativement les risques d’exécution liés à la réutilisation commerciale et à l’expansion de la puissance de calcul spatiale dédiée à l’IA.

Prix des cryptos
Plus


