
Analyste : La forte baisse du prix de l’or la semaine dernière est principalement une perturbation au niveau des transactions et n’a pas changé les fondamentaux à long terme de l’or.

Faisant suite à un rapport de Huithong le 26 octobre—— La semaine dernière, l'or a subi une forte vague de ventes depuis début juin, le prix au comptant de l'or ayant reculé de 3,99 % sur la semaine. Bien que les rendements des bons du Trésor américain à 10 ans aient diminué, la pression de liquidité et les ordres stop-loss techniques ont dominé le marché. De nombreux analystes estiment que cette baisse est davantage due à des perturbations liées aux transactions et n'a pas inversé les fondamentaux à long terme de l'or. Les marchés se concentrent cette semaine sur les réunions de politique monétaire de plusieurs banques centrales dont la Réserve fédérale, où les attentes en matière de politique, la force du dollar américain et la situation au Moyen-Orient continueront de comprimer les cours de l'or ; certaines institutions prévoient tout de même un rebond technique ou une vigueur de fin d'année pour l’or.
À l'approche du week-end, le prix international de l’or a cassé un seuil clé, le marché subissant une pression évidente, et même si le rendement des bons du Trésor américain à 10 ans est repassé sous les 5 %, l'or n'a pas réussi à stopper sa chute. Plusieurs analystes du marché expliquent la logique derrière cette vague de vente de l'or depuis les perspectives techniques, de liquidité, la politique de la Fed et la géopolitique, et des divergences se dessinent quant à la trajectoire future entre les institutions.
Double pression de l'inflation et de la liquidité, l’or subit sa plus forte vague de ventes depuis six semaines
L'inflation persistante pèse sur la dynamique haussière de l’or, la rigidité de l’inflation forçant la Fed à entamer un cycle de resserrement et entraînant la hausse des taux et des rendements réels, ce qui augmente le coût d'opportunité de la détention de l’or, qui ne génère pas de rendement. Jeudi dernier, les flux se sont dirigés vers les obligations américaines à long terme pour se protéger, les rendements des obligations à 10 ans ont baissé, ce qui aurait dû théoriquement profiter à l’or, mais ce sont la pression technique et la pression de liquidité inter-actifs qui ont dominé. L'or au comptant a perdu 3,99 % sur la semaine — sa plus forte baisse depuis début juin, les ventes étant principalement concentrées sur jeudi dernier.
Ole Hansen, directeur de la stratégie sur les matières premières chez Saxo Bank, déclare : « Il est clair que le marché oppose actuellement les traders techniques à court terme aux investisseurs longs, les capitaux à court terme profitant de la baisse pour vendre à découvert, tandis que la demande sous-jacente à long terme reste solide. » Il ajoute que les inquiétudes quant à une crise de liquidité amplifient les ventes, le prix ayant déclenché de nombreux ordres de stop-loss après avoir franchi les 4065 dollars, le prochain support clé se situant à 3970 dollars. Il mentionne également que les positions spéculatives pourraient avoir atteint des niveaux extrêmes, ouvrant la voie à une reprise technique rapide de l’or.
Divergence des opinions institutionnelles, la plupart des analystes ne voient pas de retournement baissier
Roukaya Ibrahim, directrice principale de la stratégie sur les matières premières chez BCA Research, indique que la baisse de l'or la semaine dernière a été décevante, mais ne signifie pas le début d'une nouvelle tendance baissière profonde. Selon elle, la chute de jeudi dernier est due à un événement particulier : un resserrement généralisé de la liquidité inter-actifs sur le marché, et non à un changement fondamental des bases de l’or ; la panique près des supports majeurs a amplifié la baisse.
Ibrahim ajoute que, malgré les vents contraires macroéconomiques, l'or fait preuve de résilience. Cette chute a amené l’or en zone de survente, l’écart par rapport à la moyenne mobile à 200 jours étant revenu à son niveau de fin juillet, époque à laquelle une reprise avait suivi un point bas local. Cependant, le renforcement du dollar et une inflation persistante limiteront l’ampleur du rebond, si bien qu’elle anticipe une consolidation latérale de l'or, peu propice à une forte hausse ou à une chute durable.
Neil Welsh, responsable des métaux chez Britannia Global Markets, partage l’avis que cette baisse n’est liée qu’à une évolution de la structure des transactions et n’a pas modifié la logique d’investissement à long terme sur l’or. Il prévient que, si les marchés d’actions corrigeaient davantage et que les investisseurs étaient forcés de liquider leurs positions pour couvrir des appels de marge, cela pourrait entraîner une nouvelle pression de vente sur l’or ; toutefois, de nombreux fonds restent haussiers et l’achat d’or par les banques centrales offre un soutien structurel au prix.
La trajectoire de la politique de la Fed, variable clé lors de la semaine des banques centrales
Rob Haworth, stratège principal en investissement chez Bank of America Wealth Management, considère que le cycle de resserrement de la Fed continuera de soutenir le dollar américain et de peser sur l’or. Il déclare : « La Fed reste résolue dans sa lutte contre l’inflation, mais n’adoptera pas de hausses agressives. »
Le marché s’attend à ce que la Fed ne relève pas ses taux lors de sa réunion cette semaine, mais garde ouverte l’option d’une hausse en décembre. Les économistes de la banque anticipent de nouvelles hausses en décembre et en mars prochain. Cette voie de resserrement progressif, même si les rendements des obligations américaines n’augmentent plus nettement, continuerait de soutenir le dollar et de limiter la progression de l’or. Cette semaine, outre la Fed, la Banque du Canada, la Banque centrale européenne et la Banque du Japon tiendront elles aussi leurs réunions de politique monétaire, augmentant la volatilité potentielle sur les marchés financiers mondiaux.
La situation au Moyen-Orient influence la liquidité, un rebond de fin d'année reste possible
Simon-Peter Massabni, responsable du développement commercial chez XS, indique que pour soulager la pression baissière sur l’or, il faudra parvenir à une stabilité durable au Moyen-Orient pour éviter de nouveaux chocs à répétition pour les marchés énergétiques. Les tensions géopolitiques régionales accroissent non seulement l’inflation américaine et les rendements des obligations américaines, mais assèchent aussi la liquidité du Moyen-Orient et d'Asie, une situation qui ne devrait pas s’améliorer à court terme.
Ole Hansen ajoute que l'accumulation continue des positions vendeuses nettes des hedge funds pourrait au contraire préparer une reprise rapide de l’or ; mais le métal jaune devra dépasser les 4230 dollars pour confirmer la fin de la correction actuelle. Après l'échéance des contrats à terme de fin novembre et décembre, la pression sur les positions et la liquidité pourrait se relâcher, offrant ainsi une opportunité de reprise à l’approche de la fin d’année, soutenue par la diversification des portefeuilles, les risques budgétaires et géopolitiques.
Conclusion
À court terme, la panique de liquidité et les anticipations de politique monétaire restrictive de la Fed dominent l’évolution du prix de l’or, mais la plupart des institutions restent optimistes sur les déterminants de long terme. Avec la conjonction de facteurs macroéconomiques et géopolitiques, l’or devrait évoluer à court terme dans une phase de consolidation, l’orientation définitive dépendra des signaux des banques centrales et de nouveaux développements au Moyen-Orient.
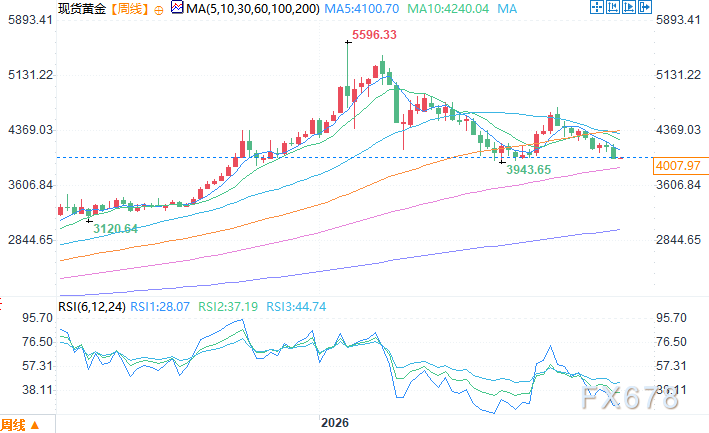
Graphique hebdomadaire de l’or au comptant Source : Yihuithong
Fuseau GMT +8, 26 octobre, 11:36 - l’or au comptant cote à 4011,97 USD/l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le modèle open source avec des pondérations a absorbé 72 % de part en un an : Morgan Stanley avertit que les bénéfices logiciels profitent uniquement aux entreprises maîtrisant les flux de travail complexes.
La part des modèles de poids open source est passée de 22 % à 72 % en un an. Morgan Stanley affirme que les bénéfices des logiciels ne sont pas universels et que la valeur affluera vers les entreprises ayant les barrières d'entrée les plus élevées et maîtrisant les flux de travail complexes.
La logique de la valeur refuge de l’or a changé ! Morgan Stanley : l’or ne sera pas forcément utile en cas de chute brutale des marchés boursiers, mais il peut couvrir une crise des obligations américaines.
Morgan Stanley indique que le mythe de l'or comme couverture contre le marché boursier est terminé. Depuis 2020, lors de ventes massives extrêmes sur les marchés d'actions, l'or non seulement ne protège pas les portefeuilles, mais amplifie même les pertes ; cependant, lors des ventes violentes sur les obligations d’État américaines, sa valeur de tampon devient de plus en plus évidente. L'or est en train d’évoluer d’un simple outil de trading de taux d’intérêt vers une arme principale contre les risques budgétaires et de crédit souverain. Les achats d’or par les banques centrales atteignent des niveaux records, les flux nets trimestriels dans les ETF sont les plus élevés de l’histoire, et la demande structurelle redéfinit la logique des prix de l’or. Morgan Stanley vise un objectif à 5 000 dollars l’once en 2027.
Prix des cryptos
Plus


