
Le stratège : Le prix de l'or manque de dynamique haussière à court terme, mais sa valeur à long terme demeure.

Huitong Finance, 27 octobre—— Au début de l'année, le prix au comptant de l'or s'est approché du sommet de 5 600 dollars l'once ; au second semestre, la situation instable au Moyen-Orient a rendu le marché plus prudent. Rob Haworth, stratège principal en investissement pour la gestion de patrimoine chez Bank of America, estime que la persistance du conflit pousse les banques centrales à privilégier la sécurité énergétique, ralentissant ainsi le rythme d'achat d'or. De plus, la hausse progressive des taux de la Fed, la force du dollar et la faible demande physique des deux grandes économies asiatiques limitent à court terme le potentiel de hausse du cours de l'or. Ce n'est qu'avec l'apaisement du conflit, la stabilisation du marché de l'énergie et la reprise des achats par les banques centrales que l'or pourrait enfin rebondir durablement.
Au début de l'année, les achats continus d'or par les banques centrales ont permis au prix au comptant de l'or de frôler les 5 600 dollars l'once, faisant de l'or une des principales thématiques d'investissement du marché. Mais, au deuxième semestre 2026, l'incertitude persistante au Moyen-Orient a rendu le marché plus prudent envers l'or. Rob Haworth, stratège principal en investissement pour la gestion de patrimoine chez Bank of America, analyse les différents facteurs qui pèsent actuellement sur l'or et les conditions nécessaires à un éventuel rebond.
Le recentrage des banques centrales prive l'or de son soutien clé à l'achat
Haworth déclare que, pour que l'or repasse au-dessus de 5 000 dollars l'once, il faudrait d'abord que le conflit en Iran prenne fin et que le marché mondial de l'énergie retrouve une certaine normalité, pour que les banques centrales réorientent leurs stratégies vers la diversification des réserves. La valeur d’investissement de l’or sur le long terme n’a pas disparu, mais à l’heure actuelle, les banques centrales cherchent en priorité à garantir la stabilité économique et la sécurité énergétique, sans continuer à augmenter leurs achats d’or.
Il affirme : « Tant que le conflit persiste, le marché de l'or risque fort de rester sous pression. » L'engouement des banques centrales pour l'achat d'or, qui avait auparavant soutenu le cours, s’est essoufflé. Face à la flambée des prix de l'énergie et de l’alimentation, les capitaux sont redirigés vers la gestion des risques liés à l'approvisionnement énergétique, ce qui ralentit le rythme de diversification des réserves. Dès fin mars, il avait déjà souligné que l'accroissement des réserves d'or n’était plus une priorité pour de nombreux pays.
Des facteurs traditionnels maintiennent la pression, la logique refuge est perturbée
Désormais, le prix de l’or est à nouveau gouverné par des fondamentaux comme les taux réels et le dollar. La hausse des rendements du Trésor américain, la vigueur du dollar et la demande de liquidité réduisent l'attrait traditionnel de l'or comme valeur refuge.
D’après lui, le resserrement progressif de la politique monétaire de la Fed est particulièrement défavorable à l’or, qui ne porte pas d’intérêts. Même si la Fed reste déterminée à combattre l'inflation sans recourir à des hausses de taux agressives, les économistes estiment une probable nouvelle hausse en décembre et une autre possible en mars prochain. Ce scénario de resserrement graduel suffit à maintenir la force du dollar et à peser durablement sur l’or. Même si les rendements des Treasuries devaient reculer, cela ne suffirait pas à déclencher des achats massifs d'or, les capitaux privilégiant plutôt les actions de croissance technologique et les valeurs énergétiques qui bénéficient des perturbations de l'offre.
La demande physique peine à prendre le relais, les marchés asiatiques manquent d'élan
Les deux principales puissances asiatiques sont les plus grands marchés mondiaux pour la consommation physique d'or, mais Haworth estime qu’un net rebond de la demande physique dans ces régions est peu probable à court terme. Les économies nationales y sont sous pression, la capacité d’achat des ménages reste limitée, ce qui freine la consommation d’or. Le ralentissement des achats des banques centrales, la faiblesse de la demande physique et les politiques restrictives de la Fed se conjuguent pour empêcher toute forte hausse du prix de l’or à court terme.
Il relève un phénomène paradoxal : alors que l’instabilité géopolitique devrait, en théorie, bénéficier à l’or, le conflit actuel entraîne surtout la flambée des prix de l’énergie et accentue l’inflation, canalisant les capitaux vers la gestion des risques économiques urgents, ce qui empêche l’apparition d’une demande refuge traditionnelle. Il précise : « À ce jour, il n’existe toujours pas de logique haussière claire pour l’or, ce qui, dans un contexte de conflits et d'incertitude, est particulièrement remarquable. »
La valeur à long terme subsiste, en attente de signaux concordants
Bien que sa vision à court terme reste prudente, Haworth ne remet pas en cause l’importance de l’or en tant qu’actif stratégique de réserve. La volonté des pays de réduire leur dépendance à une seule monnaie et de diversifier leurs réserves demeure, et une reprise des achats d’or par les banques centrales resterait le principal facteur de hausse à long terme, notamment avec les grandes puissances asiatiques qui poursuivent leur désengagement vis-à-vis du dollar et de l’euro.
Cependant, la configuration des échanges commerciaux et les incertitudes économiques rendent difficile toute anticipation d’un retour massif des banques centrales sur le marché de l’or. Pour que l’or entame un vrai cycle haussier, il faudra une stabilisation au Moyen-Orient, un environnement commercial mondial serein et un signal clair de reprise des achats d'or par les banques centrales.
Conclusion
L’or traverse actuellement une période paradoxale : la géopolitique n’a pas généré de demande refuge, mais a au contraire stimulé l’inflation et la hausse des taux. Sa valeur de réserve à long terme demeure, mais pour que la tendance à court terme se retourne, il faudra attendre un apaisement de la crise énergétique et le retour des capitaux des banques centrales vers les réserves d'or.
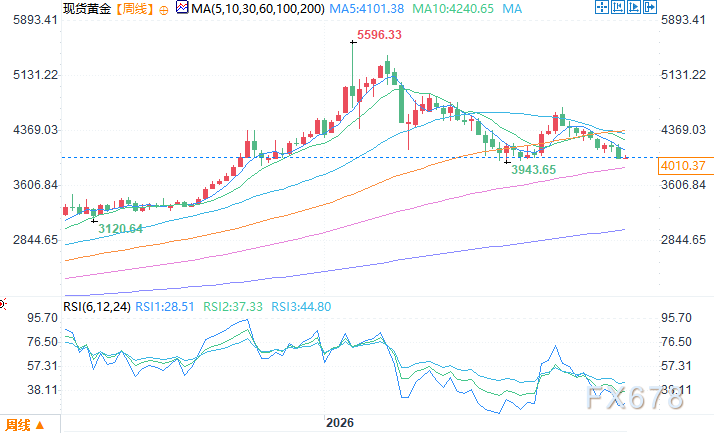
Graphique hebdomadaire de l'or au comptant Source : Yihuitong
Fuseau horaire UTC+8, 27 octobre, 10:56 : l’or au comptant coté à 4 009,32 dollars l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après le retrait de 20 milliards de dollars du secteur TMT, le desk de trading de Goldman Sachs recommande un achat ciblé dans l’IA : surveillez quatre grands axes.
Le desk de trading de Goldman Sachs estime que la récente chute des actions liées à l’IA est causée par le désendettement des fonds spéculatifs, et non par un affaiblissement de la demande. Les indicateurs quantitatifs montrent que les positions encombrées sur l’IA ont été largement liquidées ; le panier momentum a chuté de 7,8 %, tandis que le Nasdaq n’a baissé que de 0,8 %, indiquant une concentration élevée des pertes. L’ordre pour la prise de positions est le suivant : électricité → cloud à grande échelle → inférence/cybersécurité, avec priorité aux titres générant des flux de trésorerie réels. La fenêtre de vérification se termine avant le 6 novembre ; le point clé est de voir si les orientations sur les dépenses en capital de Microsoft, Google et Amazon sont revues à la baisse.

JPMorgan maintient la note "neutre" pour BioNTech (BNTX.US) : optimiste quant au potentiel du pumitamig associé au B7-H3 ADC, mais les données clés ne seront disponibles qu'après 2028.
JPMorgan maintient la note "neutre" sur BioNTech, avec un objectif de prix à 92 dollars.
La préférence pour le risque tombe en dessous de zéro, la fenêtre d'achat d'actions s'ouvre enfin ? Sous la tendance de reprise des semi-conducteurs, Goldman Sachs reste surpondéré en actifs boursiers
Les flux financiers mondiaux présentent ainsi une tension marquée entre « la recherche de correction par les actions et la poursuite de la segmentation du crédit ». L’indicateur d’appétit pour le risque de Goldman Sachs est descendu à -0,5, mais n’a pas encore atteint une zone d’achat contrarienne plus marquée observée historiquement. Cependant, la résilience des attentes de bénéfices dans la technologie, la baisse des valorisations et la diminution de la surpopulation des positions ont déjà amélioré le rendement attendu des actions.
Prix des cryptos
Plus


