
Prévisions des résultats financiers du troisième trimestre d'Amazon (AMZN) : l'accélération d'AWS et la relation avec Anthropic au centre de l'attention
 2026/10/29 06:18
1. Points clés d'investissement
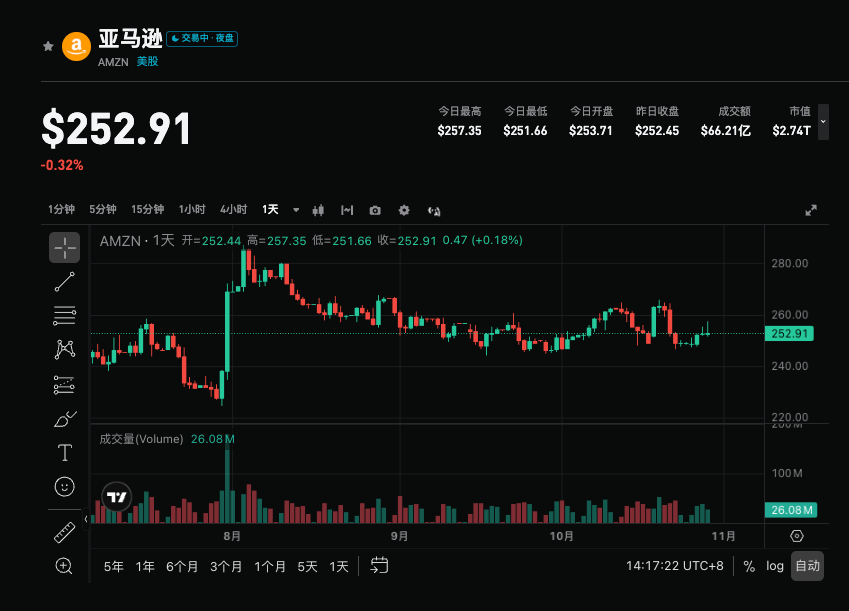
Amazon publiera ses résultats du troisième trimestre de l'exercice 2026 le 29 octobre 2026 après la clôture du marché américain. Le consensus de Wall Street prévoit un chiffre d'affaires total d'environ 202,2 milliards de dollars (+12,2% en glissement annuel) et un bénéfice par action d'environ 1,96 dollar. Les indications de la société situent la fourchette entre 197 et 202 milliards de dollars. Les enjeux principaux de ce rapport portent sur la capacité d'AWS à accélérer sa croissance de 36,8 % le trimestre précédent à environ 38,4 %, ainsi que sur la relation entre Anthropic, principal investisseur externe et client cloud majeur (les documents d’introduction en bourse offrent plus de détails), avec l’impact combiné des dépenses d’investissement élevées et des fluctuations de la juste valeur des investissements sur la rentabilité.
2. Quatre axes de vigilance
Axe 1 : Accélération de la croissance AWS et contraintes capacités
Le consensus de marché prévoit une accélération de la croissance du cloud de 36,8 % à 38,4 % en glissement trimestriel. Andy Jassy, CEO, a déclaré le 23 octobre que la majeure partie de la capacité AWS est réservée jusqu’en 2027, certains contrats allant jusqu’en 2028 ; la demande des laboratoires d’IA et des clients entreprises reste extrêmement forte et la société peine à répondre à l'ensemble de la demande additionnelle. Cependant, certains équipements GPU (notamment les racks Nvidia GB300 achetés en avance) font face à des contraintes de puissance, introduisant un délai entre l'investissement et la reconnaissance des revenus, pouvant peser sur le turnover des actifs et le free cash flow. Si la croissance surpasse largement les attentes, cela renforcera la position de leader en infrastructure IA ; dans le cas contraire, le rythme de monétisation pourrait être remis en cause.
Axe 2 : Relation avec Anthropic et l’écosystème Trainium
Anthropic est le principal client de référence Trainium d'AWS, et son engagement à long terme offre un soutien constant à l’écosystème Trainium. Son prospectus d’introduction en bourse précise que les futurs investissements en calcul et infrastructure seront majoritairement réalisés sous forme de CAPEX ou de location, nécessitant d'importants investissements avant la mise en service des capacités, facilitant ainsi le cycle de trésorerie d’Amazon et compensant partiellement l’importante charge de CAPEX d’AWS. Le marché suivra de près l’avancée du partenariat, les fluctuations de la juste valeur des investissements (environ 53,4 milliards de dollars d’autres revenus du T2 provenant majoritairement d'Anthropic) et la distinction avec le bénéfice opérationnel de base.
Axe 3 : Résilience de l’activité retail et optimisation de la structure bénéficiaire
Le consensus Bloomberg prévoit des ventes de boutiques en ligne d'environ 69,61 milliards de dollars (+3,3 % en glissement annuel) et des services aux vendeurs tiers d’environ 45,83 milliards de dollars (+7,9 % en glissement annuel), soit un total combiné d’environ 115,44 milliards de dollars, toujours première source de revenus. Le Prime Day ayant été déplacé du troisième trimestre l’an passé au deuxième trimestre cette année, la base de comparaison annuelle est faussée ; la société estime que, hors cet effet, la croissance rapportée serait supérieure d’environ 4 points. L’amélioration de la rentabilité repose principalement sur l’optimisation du réseau logistique, l’augmentation de la densité de distribution et l’efficacité de l’exécution ; la contribution en hausse des services tiers, de la publicité et des abonnements permet d’améliorer la structure bénéficiaire du retail.
Axe 4 : Publicité, moteur de haute rentabilité et pression du CAPEX
Les revenus publicitaires sont attendus à 20,91 milliards de dollars (+18,1 % en glissement annuel, +5,6 % en variation trimestrielle, contre 19,81 milliards de dollars au T2). Bien que la croissance puisse ralentir par rapport au trimestre précédent, cela reste l’un des moteurs de forte rentabilité, profitant des données comportementales consommateurs sur la plateforme e-commerce et du fort taux de conversion recherche-achat. Les dépenses d’investissement poursuivent leur hausse : le free cash flow sur 12 mois glissant à fin T2 est retombé à environ -7,6 milliards de dollars ; Deutsche Bank a relevé son estimation de CAPEX 2027 à environ 330 milliards, (au-dessus du consensus vers 290 milliards). Il est indispensable de bien distinguer les fluctuations de juste valeur des investissements et la performance du cœur de métier.
3. Risques et opportunités
Catalyseurs haussiers :
- Croissance d’AWS bien supérieure au consensus (proche ou au-dessus de 40 %), validant la vigueur de la demande IA et le déploiement des capacités.
- Amélioration des prix publicitaires ou de la rentabilité du retail au-dessus des attentes, combinées à une interprétation positive du cash flow liée à la relation avec Anthropic.
- Messages optimistes du management concernant la visibilité de la demande pour 2027 et au-delà, et le développement de Trainium.
Risques baissiers :
- Si AWS n'atteint que les attentes ou les manque légèrement, les goulets d’étranglement électriques retarderont la reconnaissance de revenus.
- Orientation des dépenses d’investissement revue à la hausse, accentuant la pression sur le free cash flow négatif.
- Ralentissement macroéconomique impactant le retail ou la publicité, ou fluctuations de la juste valeur d’Anthropic pesant sur le bénéfice GAAP.
4. Conseils de stratégies de trading
Argument haussier : Si AWS accélère nettement, que la publicité et la rentabilité du retail restent solides, et que le management démontre sa confiance dans la visibilité de la demande et l'amélioration du cash flow, cela pourrait renforcer la position d’Amazon en tant que référence centrale de l'infrastructure cloud IA et soutenir la revalorisation du titre (PER actuel d’environ 20,4x, niveau bas des trois dernières années).
Risque baissier : Si la croissance principale se révèle modérée, que le CAPEX continue de croître ou que les fluctuations de rendement masquent la qualité opérationnelle, des prises de bénéfice pourraient survenir, en particulier dans un environnement de forte volatilité des technologiques.
Données clés :
- Chiffre d’affaires total et taux de croissance annuel d’AWS
- Performance des marges publicitaires et retail
- Prévisions de dépenses d’investissement et de free cash flow
- Bénéfices liés à Anthropic et distinction avec le bénéfice opérationnel de base
Recommandation opérationnelle : Si les résultats dépassent les attentes et que la visibilité sur la demande reste positive, il peut être opportun de considérer des positions à l’occasion d’un repli ; si les résultats sont simplement conformes aux attentes ou que la pression CAPEX s’intensifie, attention au risque de volatilité à court terme, et évitez de courir après la hausse. Le positionnement et les stops doivent être ajustés en fonction de la tolérance au risque de chacun.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Récupération réussie du vaisseau Starship supérieur, première “préhension baguette” de SpaceX sur un vaisseau, selon les analystes : l’étape la plus cruciale pour soutenir une valorisation de mille milliards
SpaceX a, pour la première fois, utilisé le bras mécanique de la tour de lancement pour attraper le vaisseau Starship dans les airs, créant ainsi un précédent dans l’histoire spatiale pour la récupération en mode tour de vaisseau orbital retourné. Selon les analystes de Bernstein, cette initiative constitue une étape clé pour soutenir l’évaluation de SpaceX à plusieurs milliers de milliards de dollars : la réutilisation complète réduira considérablement les coûts d’accès à l’orbite, améliorant directement l’efficacité du déploiement de Starlink ainsi que le plafond commercial. Morgan Stanley avertit que le marché sous-estime la valeur de cette mission, qui réduira significativement les risques d’exécution liés à la réutilisation commerciale et à l’expansion de la puissance de calcul spatiale dédiée à l’IA.

Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Prix des cryptos
Plus


