
Obligations françaises : l’“œil du cyclone” du marché

Récemment, le marché obligataire européen subit une pression continue, la dette française devenant l’“œil du cyclone”. Depuis octobre, le rendement de l’obligation d’État française à 10 ans s’est rapproché des 5 %, l’écart France-Allemagne s’est élargi à environ 159 points de base, le coût de financement dépassant même celui de la Grèce, de l’Italie et d’autres anciens pays à haut risque, bouleversant la structure traditionnelle de la hiérarchie du risque obligataire de la zone euro.
Comparaison de l’écart France-Allemagne (bleu, gauche) et des obligations françaises à 10 ans (rouge, droite)
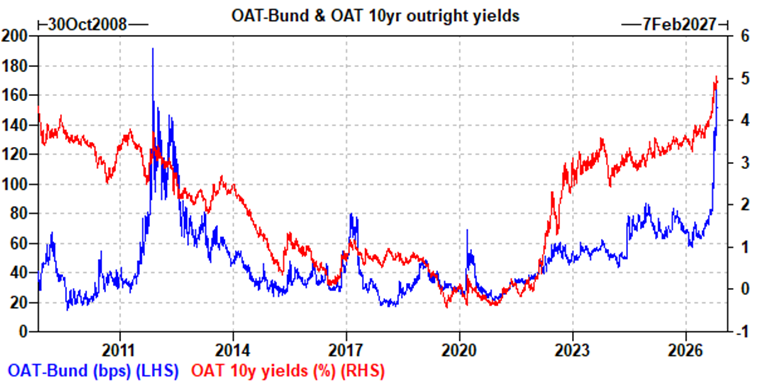
La France souffre d’un déficit public élevé et d’un niveau d’endettement important sur le long terme, et devra faire face à une pression d’émissions et de refinancement d’environ 340 milliards d’euros en 2027 ; le gouvernement prévoit un plan d’assainissement de 54 milliards d’euros, visant à ramener le déficit à 5 %, mais compte tenu de la configuration politique et des perturbations électorales, la mise en œuvre de ces mesures reste incertaine.
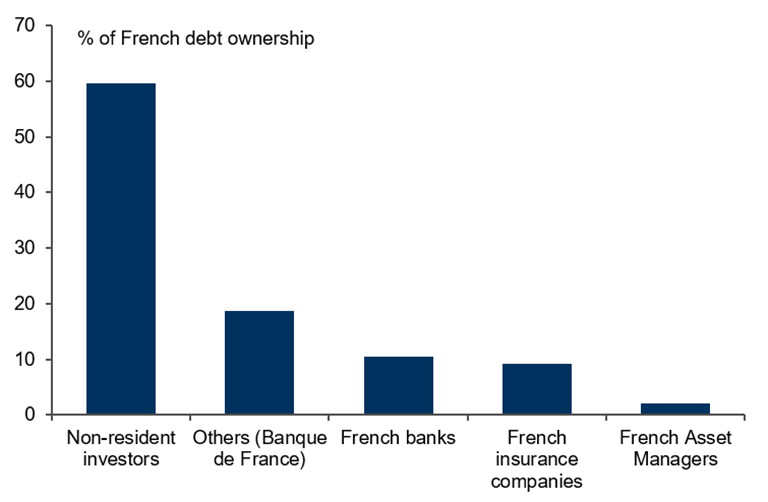
En outre, la part élevée de dette française détenue par les investisseurs étrangers rend la situation plus sensible au risque, et les ventes étrangères accentuent encore la volatilité. Les investisseurs internationaux détiennent 55 % de la dette publique française totale, les banques nationales et les institutions non bancaires en détiennent 29 %, et la Banque centrale de France détient 16 %. Globalement, que ce soit pour les comptes domestiques ou internationaux, la réduction de la détention des obligations d’État françaises et la diversification des allocations demeurent l’une des principales stratégies de marché, comme le montre l’envolée simultanée du volume d’échange sur EURJPY et les obligations françaises, confirmant le signal clair de vente du Japon. Combiné à la forte expansion des spreads de la dette souveraine depuis septembre, les ventes étrangères sont devenues le moteur principal de la faiblesse actuelle des prix.
Répartition des détenteurs de la dette publique française
En comparaison, l’élargissement des spreads sur la dette espagnole et portugaise est resté limité, tandis que les obligations allemandes et néerlandaises se sont appréciées face à leurs swaps respectifs, ce qui indique une réallocation des fonds au sein même de la zone euro.
Avant l’élection présidentielle de 2027, la dette française a-t-elle une chance de rebondir ? L’évolution des obligations françaises dépend de trois principaux facteurs potentiels :
Premièrement : sur le plan national, si le centre et le centre-droit parviennent à présenter un candidat commun, cela constituerait très probablement le changement fondamental le plus favorable pour la dette française avant la présidentielle. Actuellement, le marché anticipe une candidature commune de Philippe/Attal ; si le centre (Philippe, Attal) et le centre-droit (Retailleau, Lisnard) parviennent à s’unir derrière un seul candidat, le scénario de référence du marché sera bouleversé. À ce jour, Attal, Retailleau, et Lisnard se sont déclarés favorables à une primaire commune, mais Philippe, actuellement en tête des sondages, s’y oppose.
Deuxièmement, le budget 2027 devra viser autant que possible un objectif de déficit de 5 %. Selon les calculs du modèle de Goldman Sachs, même en tenant compte de la nature non linéaire de la valorisation du marché des indicateurs de dette, l’écart France-Allemagne demeure supérieur d’environ 60 points de base à sa juste valeur. Par conséquent, si la volatilité des taux se réduit et qu’un engagement crédible de réduction du déficit est présenté, il existe un potentiel de resserrement du spread France-Allemagne.
Troisièmement, une amélioration de l’environnement macroéconomique mondial. Selon les estimations de Goldman Sachs, l’énergie peut influencer la volatilité du spread France-Allemagne jusqu’à 20 à 30 points de base. Dans les mois à venir, l’incertitude énergétique restera probablement élevée en Europe ; toutefois, si des conditions hivernales claires ou un apaisement des tensions géopolitiques apparaissent et que l’appétit pour le risque mondial remonte, une reprise des marchés pourrait survenir avant la présidentielle de 2027.
Dans l’ensemble, la trajectoire des obligations d’État françaises avant la présidentielle de 2027 sera un jeu d’“espoir et de risque”. Malgré une humeur de marché fragile et des sorties continues de capitaux étrangers, la possible recomposition de l’échiquier politique, l’avancement du redressement budgétaire, et une amélioration marginale de l’environnement macroéconomique mondial pourraient offrir une importante opportunité de rebond au marché obligataire. Il est recommandé de surveiller de près l’actualité politique domestique, le processus législatif du budget et la volatilité des prix de l’énergie afin de repérer d’éventuelles opportunités d’investissement.
BFC 汇谈
Avec vous en 2026
N’hésitez pas à nous laisser un message en privé
Pour échanger avec nous
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La confiance des consommateurs du Michigan aux États-Unis pour novembre a dépassé les attentes, atteignant son plus haut niveau en trois mois ; la confiance des électeurs indépendants a augmenté et les anticipations d'inflation se sont améliorées.
L'indice préliminaire de confiance des consommateurs de l'Université du Michigan pour novembre est passé de 48 en octobre à 51, dépassant les attentes du marché fixées à 48. Cette amélioration se concentre principalement parmi les électeurs indépendants, pour lesquels la confiance des consommateurs atteint son plus haut niveau depuis un an. Environ 57% des personnes interrogées ont mentionné spontanément que la cherté de la vie affectait leur niveau de vie, un record depuis mai. Les consommateurs prévoient une hausse des prix de 4,3% au cours de l'année à venir, un plus bas en trois mois.
Prix des cryptos
Plus


