
Volume Penerbitan Pinjaman Global yang Sehat Akan Mendorong Pendapatan Moody's di Kuartal 4

Moody's MCO dijadwalkan untuk melaporkan hasil kuartal keempat dan tahun penuh 2025 pada 18 Februari, sebelum pembukaan pasar. Lini Keuangan Korporasi perusahaan, kontributor pendapatan terbesar di divisi Moody's Investors Service (“MIS”), diperkirakan telah mengalami pertumbuhan pendapatan yang layak.
Pada kuartal keempat, aktivitas penerbitan obligasi global tetap sehat meskipun volume musiman melambat di bulan Desember. Selama kuartal tersebut, spread utang korporasi mengalami fluktuasi ringan, namun tetap berada di dekat level terendah beberapa tahun terakhir. Hal ini mendukung volume penerbitan, meskipun penutupan pemerintahan kemungkinan telah menghambat beberapa penerbitan.
Di antara dua sub-kategori dalam obligasi korporasi non-keuangan, pinjaman investment-grade mengalami peningkatan volume yang signifikan dibandingkan tahun sebelumnya, sementara volume penerbitan high-yield tetap sehat. Di sisi lain, penerbitan pinjaman leveraged cenderung lebih rendah dibandingkan level rekor pada periode tahun sebelumnya. Estimasi Konsensus Zacks untuk pendapatan pada lini Keuangan Korporasi sebesar $467,4 juta menunjukkan kenaikan 22,7% dari kuartal tahun sebelumnya.
Estimasi konsensus untuk pendapatan dari lini bisnis Institusi Keuangan sebesar $173,4 juta menunjukkan peningkatan 3,8% year-over-year. Estimasi Konsensus Zacks untuk pendapatan bisnis Public, Project, and Infrastructure Finance sebesar $139,1 juta mengindikasikan pertumbuhan 20,1%.
Pada structured finance, volume penerbitan kuartalan untuk collateral debt obligations, commercial mortgage-backed securities, dan asset-backed securities tercatat mengesankan. Oleh karena itu, pendapatan Structured Finance kemungkinan juga meningkat. Estimasi konsensus untuk kategori ini sebesar $149,8 juta, menunjukkan kenaikan 8,5%.
Estimasi Konsensus Zacks untuk pendapatan divisi MIS pada kuartal yang akan dilaporkan sebesar $993,9 juta mengindikasikan kenaikan 15,8% dibandingkan tahun sebelumnya.
Faktor Kunci Lain yang Mempengaruhi Laba Kuartal 4 MCO
Divisi Moody's Analytics (“MA”): Dengan meningkatnya permintaan terhadap analitik, pendapatan dari seluruh unit di divisi MA diperkirakan juga meningkat pada kuartal keempat. Upaya perusahaan untuk memperkuat profitabilitas divisi melalui strategi pertumbuhan inorganik diperkirakan telah memberikan dukungan. Dengan demikian, total pendapatan divisi ini kemungkinan meningkat pada kuartal yang akan dilaporkan.
Estimasi konsensus untuk pendapatan kuartalan divisi MA ditetapkan sebesar $945 juta, menunjukkan pertumbuhan 9,1% dari kuartal tahun sebelumnya.
Beban: Mengingat upaya pertumbuhan inorganik Moody’s, biaya yang terkait dengan akuisisi dan restrukturisasi diperkirakan juga meningkat pada kuartal yang akan dilaporkan, sehingga menyebabkan kenaikan total beban.
Perkiraan Laba Moody’s
Berdasarkan model terbukti kami, kemungkinan MCO melampaui Estimasi Konsensus Zacks untuk laba kali ini cukup tinggi. Hal ini karena MCO memiliki kombinasi dua faktor utama — Earnings ESP positif dan Zacks Rank #3 (Tahan) atau lebih baik.
Anda dapat menemukan saham terbaik untuk dibeli atau dijual sebelum laporan dirilis melalui Earnings ESP Filter kami.
Earnings ESP: Earnings ESP untuk Moody’s adalah +0,83%.
Zacks Rank: Perusahaan saat ini memiliki Zacks Rank #2 (Beli). Anda dapat melihat daftar lengkap Zacks #1 Rank (Strong Buy) hari ini di sini.
Ekspektasi Laba & Penjualan Kuartal 4 untuk MCO
Estimasi Konsensus Zacks untuk laba ditetapkan pada $3,46, yang tidak berubah selama tujuh hari terakhir. Angka ini menunjukkan lonjakan 32,1% dari jumlah yang dilaporkan tahun lalu.
Harga dan Kejutan EPS Moody's Corporation
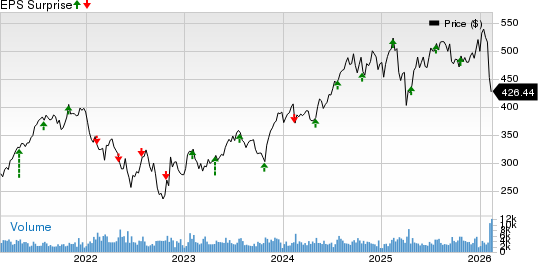
Harga-kejutan-epse Moody's Corporation | Kutipan Moody's Corporation
Estimasi konsensus untuk penjualan sebesar $1,88 miliar menunjukkan kenaikan 12,2%.
Prospek MCO Tahun 2025
Moody’s memperkirakan laba yang disesuaikan sebesar $14,50-$14,75 per saham. Berdasarkan GAAP, laba diproyeksikan sebesar $13,15-$13,40 per saham.
Moody’s memproyeksikan pendapatan akan meningkat dalam kisaran persentase satu digit tinggi. Pendapatan segmen MIS dan MA juga diperkirakan akan meningkat dalam kisaran satu digit tinggi.
Kinerja Para Pesaing MCO
S&P Global Inc. SPGI melaporkan hasil kuartal keempat 2025 yang beragam, di mana laba meleset dari Estimasi Konsensus Zacks, namun pendapatan melampaui estimasi.
Laba per saham yang disesuaikan SPGI sebesar $4,30 meleset dari konsensus sebesar 0,5% dan naik 14,1% year-over-year. Pendapatan sebesar $3,92 miliar mengalahkan estimasi konsensus sebesar 0,5% dan tumbuh 9% dibandingkan tahun sebelumnya.
Accenture plc ACN melaporkan hasil kuartal pertama fiskal 2026 yang mengesankan.
Laba ACN sebesar $3,94 per saham, melampaui Estimasi Konsensus Zacks sebesar 5,6%. Angka ini meningkat 9,8% dari kuartal tahun sebelumnya. Total pendapatan sebesar $18,7 miliar mengalahkan estimasi konsensus sebesar 1% dan naik 6% secara tahunan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Suku bunga tinggi bukan "penghancur" pasar saham AS? Apakah keuntungan yang menjadi penentu?
JPMorgan percaya bahwa pertumbuhan laba adalah faktor kunci yang menentukan daya tahan valuasi saham AS. Data sejak tahun 1950 menunjukkan bahwa imbal hasil obligasi pemerintah AS 10 tahun dan valuasi S&P 500 memiliki hubungan "U terbalik". Berdasarkan tingkat laba saat ini, imbal hasil sekitar 5%-6% baru akan menyusutkan valuasi secara signifikan; selama pertumbuhan laba tetap di atas 15%, valuasi masih memiliki ruang untuk direvisi. Jika kurva imbal hasil mengalami bear steepening, sektor siklikal seperti energi dan keuangan lebih diuntungkan; jika kurva datar, maka saham teknologi relatif lebih unggul.
Seni Investasi "Outlier" di Era Baru Baqi

Chevron (CVX.US) mencari cara lain untuk mengantisipasi gangguan pasokan dari Timur Tengah: menargetkan Argentina dan Mediterania untuk mendorong pertumbuhan LNG global, serta mencoba mencapai kesepakatan dengan India
Chevron berfokus pada Argentina dan kawasan Mediterania, mencari pertumbuhan LNG global dan berencana mencapai kesepakatan dengan India.

Tekanan harga energi dan makanan meningkat atau menyebabkan inflasi kembali naik! Bank sentral Inggris kemungkinan sulit untuk tetap "tenang", pasar bertaruh kenaikan suku bunga meningkat pesat
Tekanan kenaikan harga energi yang disebabkan oleh perang Timur Tengah yang belum jelas semakin meningkat. Risiko baru juga mendekat, yang dapat menyebabkan inflasi tetap lebih tinggi dari target 2% Bank of England selama sebagian besar waktu tahun depan.

Harga kripto
Lainnya


