
Penjualan Amplitude (NASDAQ:AMPL) Q4 CY2025 Melebihi Perkiraan, Prospek Tahun Depan Optimis

Platform analitik digital Amplitude (NASDAQ:AMPL)
Apakah sekarang waktu yang tepat untuk membeli Amplitude?
Sorotan Amplitude (AMPL) Q4 Tahun Fiskal 2025:
- Pendapatan: $91,43 juta vs estimasi analis $90,35 juta (pertumbuhan tahunan 17%, mengungguli 1,2%)
- EPS yang Disesuaikan: $0,04 vs estimasi analis $0,05 (sejalan)
- Pendapatan Operasional yang Disesuaikan: $4,18 juta vs estimasi analis $4,59 juta (margin 4,6%, relatif sejalan)
- Panduan Pendapatan untuk Q1 Tahun Fiskal 2026 adalah $92,7 juta pada titik tengah, kira-kira sejalan dengan ekspektasi analis
- Panduan EPS yang Disesuaikan untuk tahun keuangan 2026 adalah $0,11 pada titik tengah, meleset dari estimasi analis sebesar 9,8%
- Margin Operasional: -20,8%, naik dari -45,4% pada kuartal yang sama tahun lalu
- Margin Arus Kas Bebas: 12,2%, naik dari 3,8% pada kuartal sebelumnya
- Pelanggan: 4.700, naik dari 4.500 pada kuartal sebelumnya
- Tingkat Retensi Pendapatan Bersih: 104%, naik dari 102% pada kuartal sebelumnya
- Pendapatan Berulang Tahunan: $366 juta (pertumbuhan tahunan 17,3%, mengungguli)
- Kapitalisasi Pasar: $847,6 juta
Gambaran Perusahaan
Lahir dari kesadaran bahwa perusahaan mengalami kesulitan memahami perilaku pengguna pada produk digital mereka, Amplitude (NASDAQ:AMPL) menyediakan platform analitik digital yang membantu bisnis memahami bagaimana orang menggunakan produk digital mereka untuk meningkatkan pengalaman pengguna dan mendorong pertumbuhan pendapatan.
Pertumbuhan Pendapatan
Kinerja penjualan jangka panjang sebuah perusahaan dapat menunjukkan kualitas keseluruhannya. Setiap bisnis bisa saja tampil baik dalam satu atau dua kuartal, tetapi yang terbaik adalah yang secara konsisten tumbuh dalam jangka panjang. Untungnya, pertumbuhan pendapatan tahunan Amplitude sebesar 27,3% selama lima tahun terakhir sangat mengesankan. Pertumbuhan ini melampaui rata-rata perusahaan perangkat lunak dan menunjukkan bahwa penawarannya diterima baik oleh pelanggan.
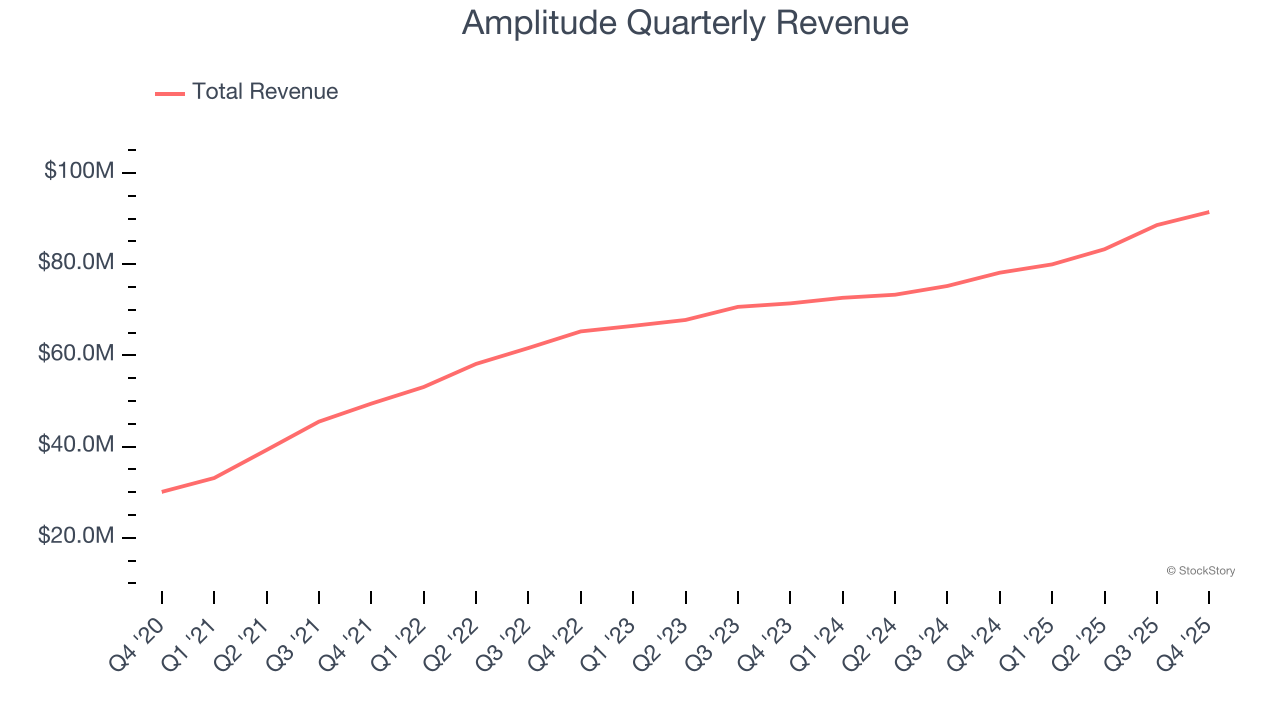
Kami di StockStory sangat menekankan pada pertumbuhan jangka panjang, tetapi dalam dunia perangkat lunak, melihat sejarah setengah dekade bisa saja melewatkan inovasi terbaru atau tren industri yang mengganggu. Kinerja terbaru Amplitude menunjukkan permintaannya telah melambat secara signifikan karena pertumbuhan pendapatan tahunannya sebesar 11,5% selama dua tahun terakhir jauh di bawah tren lima tahunnya.
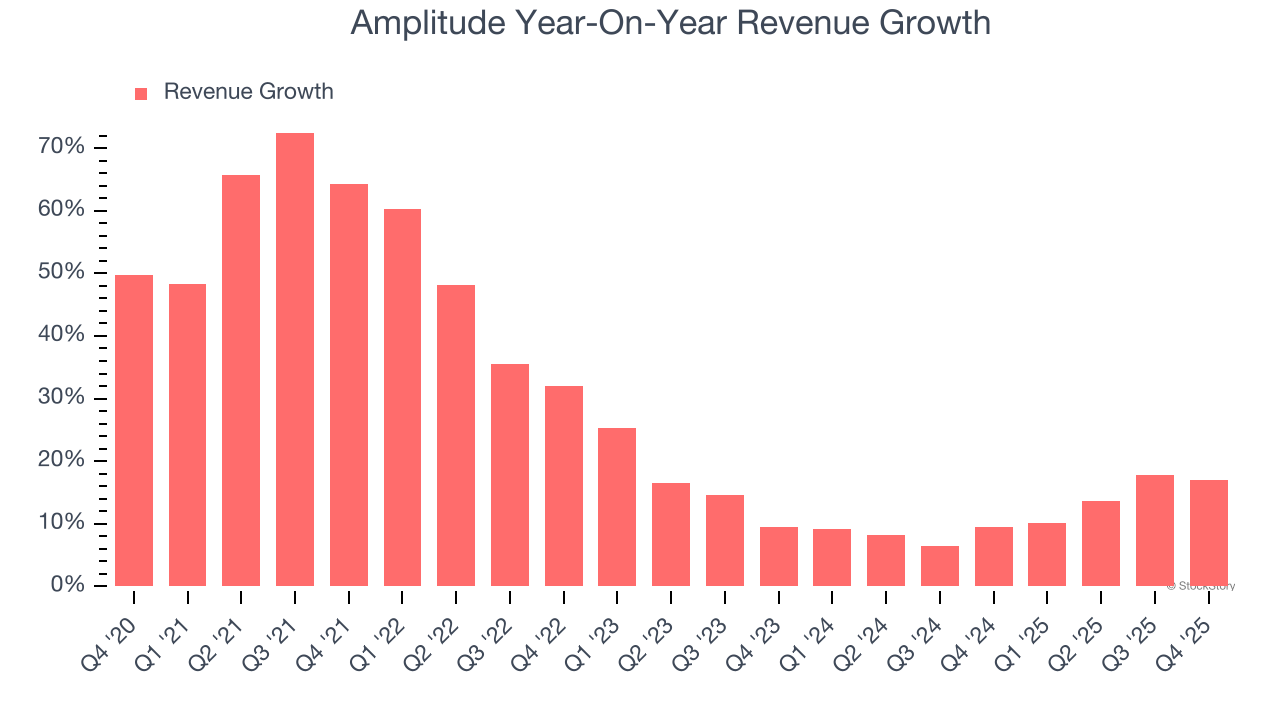
Pada kuartal ini, Amplitude melaporkan pertumbuhan pendapatan tahunan sebesar 17%, dan pendapatan sebesar $91,43 juta melampaui perkiraan Wall Street sebesar 1,2%. Manajemen perusahaan saat ini memproyeksikan kenaikan penjualan sebesar 15,9% secara tahunan pada kuartal berikutnya.
Jika melihat lebih jauh ke depan, analis sell-side memperkirakan pendapatan akan tumbuh 13,7% dalam 12 bulan ke depan. Meskipun proyeksi ini menyiratkan bahwa produk dan layanan baru akan menjadi katalis untuk kinerja pendapatan yang lebih baik, ini masih di bawah rata-rata sektor.
Sementara Wall Street memburu Nvidia di harga tertinggi sepanjang masa, pemasok semikonduktor yang kurang dikenal sedang mendominasi komponen AI penting yang tidak bisa dibuat oleh para raksasa tersebut.
Pendapatan Berulang Tahunan
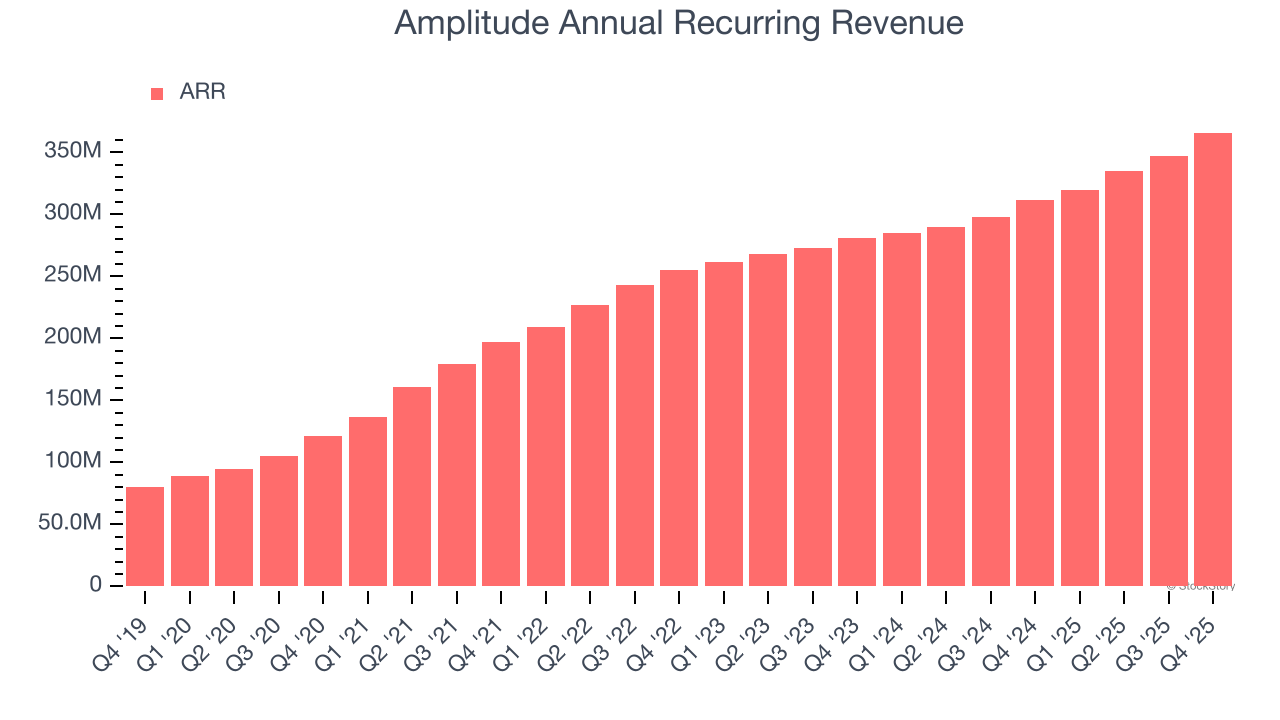
Sementara pendapatan yang dilaporkan untuk perusahaan perangkat lunak dapat mencakup item dengan margin rendah seperti biaya implementasi, pendapatan berulang tahunan (ARR) adalah jumlah dari 12 bulan ke depan dari pendapatan terkontrak murni dari langganan perangkat lunak, atau aliran pendapatan margin tinggi dan dapat diprediksi yang membuat bisnis SaaS sangat berharga.
ARR Amplitude mencapai $366 juta pada Q4, dan selama empat kuartal terakhir, pertumbuhannya sedikit melampaui sektor karena rata-rata meningkat 15,4% secara tahunan. Kinerja ini sejalan dengan pertumbuhan penjualan totalnya dan menunjukkan perusahaan mendapatkan komitmen jangka panjang yang lebih banyak. Pertumbuhan ini juga berdampak positif pada prediktabilitas pendapatan Amplitude, karakteristik yang biasanya disukai oleh investor jangka panjang.
Retensi Pelanggan
Salah satu hal terbaik dari model bisnis software-as-a-service (dan alasan mengapa mereka diperdagangkan dengan valuasi tinggi) adalah pelanggan biasanya menghabiskan lebih banyak untuk produk dan layanan perusahaan dari waktu ke waktu.
Tingkat retensi pendapatan bersih Amplitude, metrik kinerja utama yang mengukur berapa banyak uang yang dibelanjakan pelanggan yang sudah ada dari setahun yang lalu saat ini, adalah 102% pada Q4. Ini berarti Amplitude akan tumbuh pendapatannya sebesar 1,5% bahkan jika tidak mendapatkan pelanggan baru selama 12 bulan terakhir.
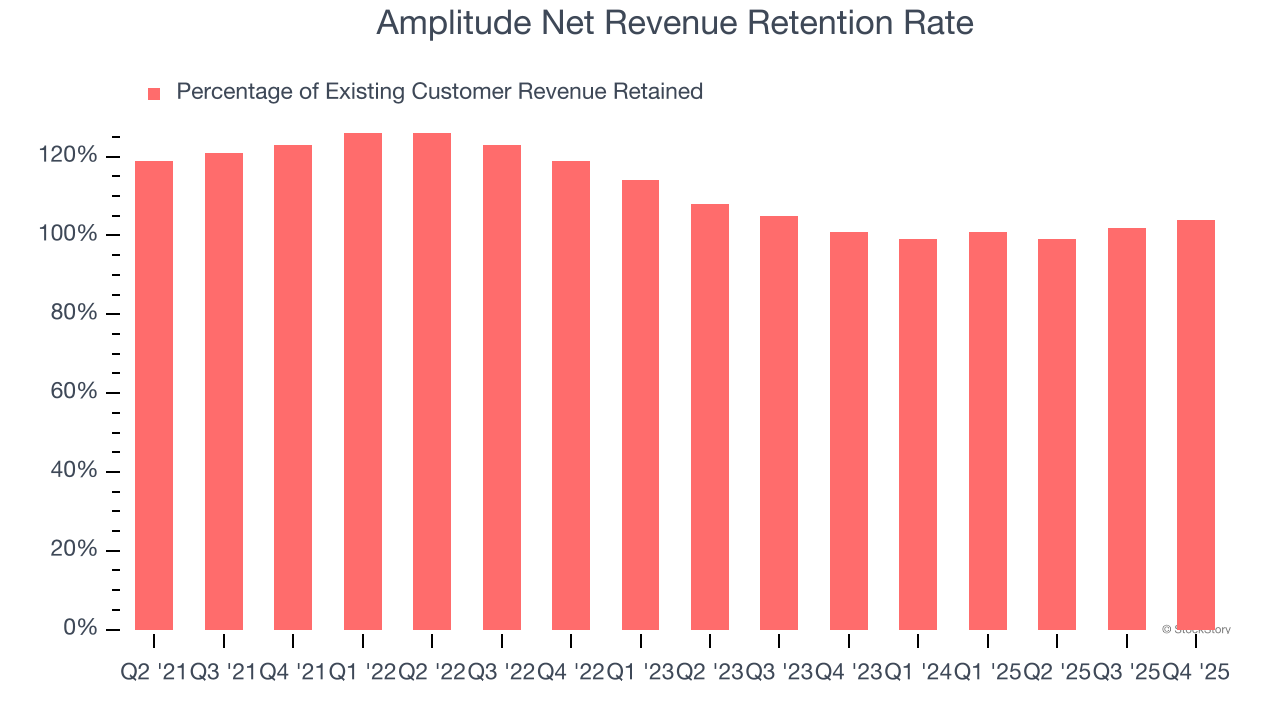
Amplitude memiliki tingkat retensi bersih yang memadai, menunjukkan bahwa secara umum mereka mampu mempertahankan pelanggan, meskipun masih tertinggal dari bisnis SaaS terbaik yang secara rutin mencatat tingkat retensi bersih 120% ke atas.
Poin Penting dari Hasil Q4 Amplitude
Menyenangkan melihat Amplitude memperkirakan pertumbuhan pendapatan akan berlanjut tahun depan. Kami juga senang tingkat retensi pendapatan bersihnya meningkat. Di sisi lain, panduan EPS untuk setahun penuh meleset dan panduan EPS untuk kuartal berikutnya tidak memenuhi ekspektasi Wall Street. Secara keseluruhan, kuartal ini bisa saja lebih baik. Saham diperdagangkan naik 2,6% menjadi $7,37 segera setelah laporan dirilis.
Jadi, apakah kami pikir Amplitude menarik untuk dibeli pada harga saat ini? Kami berpikir bahwa kuartal terbaru hanyalah satu bagian dari gambaran kualitas bisnis jangka panjang. Kualitas, jika dikombinasikan dengan valuasi, dapat membantu menentukan apakah saham ini layak dibeli.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Goldman Sachs memangkas target harga emas! Pembelian emas oleh bank sentral tidak dapat menghentikan Federal Reserve yang berubah menjadi hawkish, situasi saat ini sangat mirip dengan tahun 2022.
Goldman Sachs memperkirakan bahwa Federal Reserve akan menaikkan suku bunga lagi pada Desember 2026, yang akan terus menekan permintaan "hedging terhadap depresiasi mata uang" dari investor Barat. Pasar sedang mengulangi karakteristik tahun 2022: pembelian bulanan oleh bank sentral sebanyak 60 ton memang bisa menopang harga, tetapi suku bunga tinggi sangat menekan investor ETF Barat, sehingga harga emas mengakhiri tren naik satu arah dan terjebak dalam "kenaikan terbatas dan volatilitas meningkat". Titik balik mungkin terjadi pada paruh kedua tahun 2027 setelah penurunan suku bunga, ketika dana ETF dan pembelian emas oleh bank sentral saling memperkuat, harga emas berpotensi kembali meningkat dengan cepat.

Kejatuhan pasar saham AS semalam: Badai refleksivitas yang dipicu oleh "pelarian cepat" senilai $100 miliar
Gelombang tekanan jual mekanik senilai ratusan miliar dolar AS memicu "aksi front-running" di Wall Street, namun uang cerdas yang melakukan front-running justru menjadi penyebab terjadinya panic sell: Nasdaq anjlok 6,4% dalam satu hari, saham semikonduktor turun 12%, dan perdagangan dumbbell AI & energi yang disebut "terbaik tahun ini" ambruk dalam 48 jam. Yang lebih berbahaya, tekanan jual yang tertunda masih dalam perjalanan. Badai refleksivitas ini terjadi ketika semua orang mengetahui skenario yang sama, dan bertindak sesuai skenario secara bersamaan, maka skenario itu sendiri menjadi tidak berlaku lagi.
Penurunan tajam di pasar saham AS akibat gangguan pemilihan paruh waktu! Ekspektasi bullish Wall Street terpukul, tekanan jual kemungkinan sulit mereda dalam waktu dekat
Selama beberapa minggu terakhir, berbagai lembaga perdagangan di Wall Street telah menyatakan bahwa setelah pemilu paruh waktu di Amerika berakhir, tren kenaikan pasar saham akan kembali. Namun, kinerja pasar pada hari Kamis justru menghadirkan perubahan dramatis terhadap prediksi tersebut.
Bernstein menilai laporan keuangan Q3 Datadog (DDOG.US): Kinerja kuat namun panduan "kurang mengejutkan", proyeksi pendapatan bisnis AI diturunkan
Bernstein menurunkan target harga Datadog dari $350 menjadi $273, tetapi tetap memberikan peringkat "outperform".
Harga kripto
Lainnya


