
Konsensus tertinggal jauh dari kenyataan! Morgan Stanley: Duopoli hard disk mekanik diremehkan, kekurangan pasokan bisa berlanjut hingga 2029, margin laba kotor berpeluang masuk ke kisaran menengah-tinggi 50%

Konsensus Wall Street sekali lagi tertinggal jauh dari kenyataan.
Menurut Trading Desk Chasing Wind, penelitian saluran terbaru dari Morgan Stanley menunjukkan bahwa permintaan dan penetapan harga di pasar hard disk mekanik (HDD) sedang mengalami penguatan yang belum pernah terjadi sebelumnya, kekurangan pasokan diperkirakan akan berlanjut hingga tahun kalender 2028 (CY28).
Berdasarkan hal ini, Morgan Stanley menegaskan kembali peringkat overweight untuk Seagate (STX) dan Western Digital (WDC), serta mengangkat Seagate menjadi “Top Pick” menggantikan Western Digital. Morgan Stanley menaikkan target harga Seagate dari 468 dolar menjadi 582 dolar (dalam skenario bullish bisa mencapai 796 dolar), target harga Western Digital dari 369 dolar menjadi 380 dolar (dalam skenario bullish bisa mencapai 519 dolar).
Pasar saat ini sangat meremehkan efek leverage dari dua pemain dominan HDD dalam pengeluaran pusat data AI dan cloud. Morgan Stanley menyoroti bahwa harga perdagangan saham-saham ini saat ini hanya sekitar 13-14 kali perkiraan EPS tahun kalender 2027 (CY27), sementara perkiraan EPS CY27/28 dari Morgan Stanley 25%-50% lebih tinggi daripada konsensus Wall Street, dengan margin kotor diperkirakan 400-500 basis poin (hingga 700 basis poin) lebih tinggi dari konsensus. Dengan percepatan penurunan biaya teknologi kapasitas tinggi seperti HAMR dan kekuatan harga yang jauh melampaui ekspektasi, Seagate dan Western Digital kini memasuki jendela emas margin kotor di kisaran pertengahan hingga tinggi 50%. Secara taktis, karena Seagate saat ini memiliki diskon valuasi dan ekspansi margin kotor yang lebih cepat, Morgan Stanley menyarankan agar investor beralih Top Pick ke Seagate.
Siklus HDD yang “lebih kuat, lebih lama”: Ketidakseimbangan permintaan dan suplai akan bertahan hingga 2029
Logika “Stronger for Longer” dari Morgan Stanley tidak hanya tidak berubah, tetapi justru semakin diperkuat. Penelitian mereka menunjukkan, meskipun unit produksi industri HDD akan mengalami pertumbuhan di luar ekspektasi pada level angka tunggal hingga menengah (LSD-MSD%), kekurangan exabyte (EB) industri pada CY26 masih akan mencapai 200EB (10% pasar), dan pada CY27 mendekati 250EB.
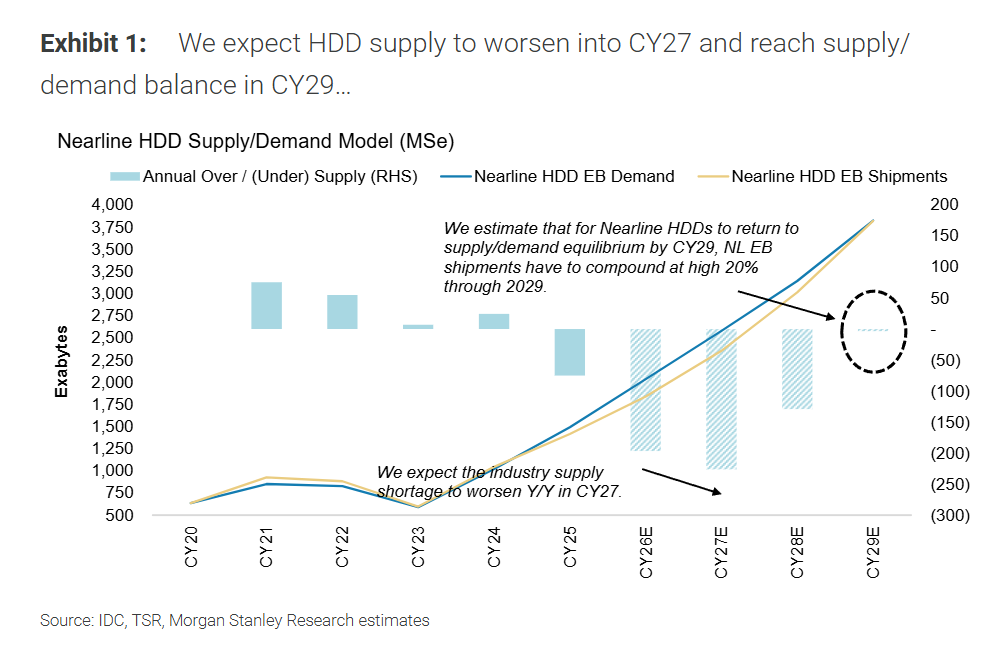
Permintaan yang kuat ini berasal dari peralihan beban kerja ke cloud secara berkelanjutan serta adopsi AI yang luas (mempercepat proses pembuatan data).
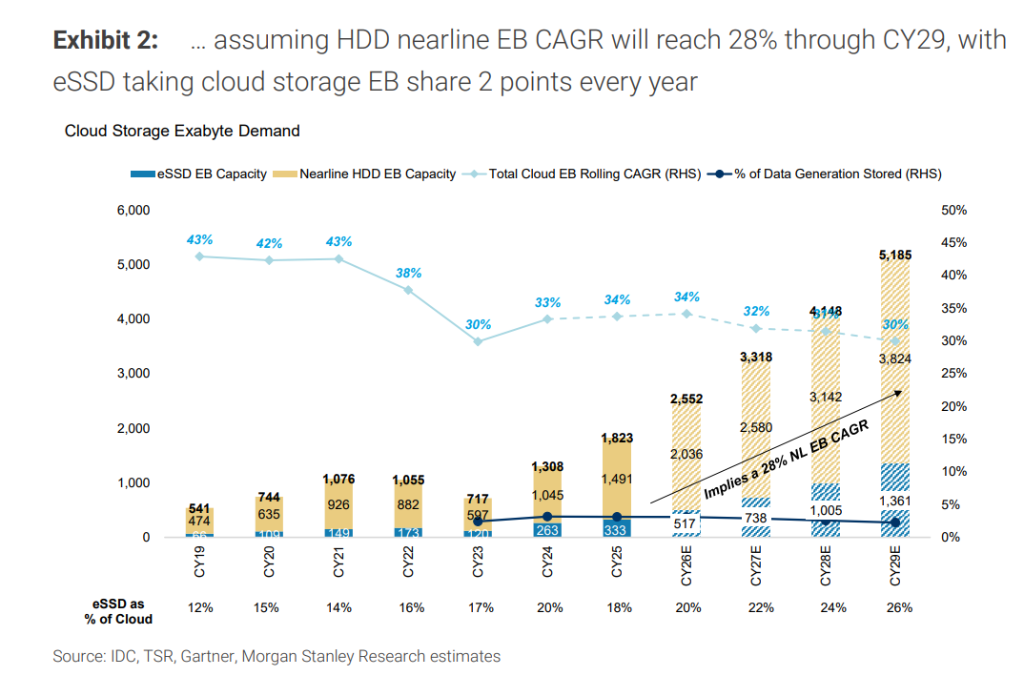
Saat ini, HDD masih menyimpan sekitar 80% data cloud global. Dalam asumsi konservatif (permintaan cloud EB meningkat 30% per tahun, eSSD mengambil 2% pangsa setiap tahunnya, dan pemasok HDD tidak menambah kapasitas greenfield baru), Morgan Stanley memperkirakan keseimbangan permintaan dan pasokan HDD baru akan tercapai pada tahun kalender 2029 (CY29), 12 bulan lebih lama dari perkiraan sebelumnya.
Dua pendekatan: kekuatan penetapan harga dan penurunan biaya, margin kotor jauh melampaui ekspektasi Wall Street
Ini adalah temuan paling disruptif dalam model Morgan Stanley: Pemasok HDD sedang bernegosiasi dengan pelanggan cloud hyperscale utama terkait pesanan pembelian tahun 2027/2028, dengan harga hampir 20 dolar/TB (atau 0,02 dolar/GB). Harga ini lebih dari 30% lebih tinggi dari asumsi dasar Morgan Stanley saat ini yaitu 13-15 dolar/TB, bahkan hampir 20% lebih tinggi dari asumsi harga bullish mereka.
Dari sisi biaya, ketika kedua pemasok beralih ke drive kapasitas besar 40TB+ pada C2H26, biaya per EB akan menurun pesat dalam sekitar 6 kuartal ke depan. “Selisih harga per GB dan biaya yang terus melebar” ini akan mendorong margin kotor Seagate dan Western Digital memasuki kisaran pertengahan hingga tinggi 50% saat memasuki CY27. Prediksi margin kotor terbaru Morgan Stanley sebelum CY27 sudah 400-500 basis poin lebih tinggi dibanding konsensus Wall Street.
Rotasi taktis: Kenapa Top Pick dialihkan dari Western Digital ke Seagate?
Meski Morgan Stanley tetap sangat optimis terhadap Western Digital, ada empat alasan utama yang membuat preferensi relatif dan Top Pick baru-baru ini dialihkan ke Seagate:
-
Pencapaian katalis: Katalis utama yang sebelumnya menguntungkan Western Digital (memperkecil gap valuasi dengan Seagate, menggunakan kepemilikan SNDK untuk deleverage) sudah terealisasi pada kuartal lalu.
-
Diskon valuasi: P/E Seagate saat ini lebih dari 1 kali lebih rendah daripada Western Digital, padahal Morgan Stanley menganggap keduanya harus berada pada valuasi yang setara.
-
Ekspansi margin kotor lebih cepat: Analisis biaya per TB bottom up menunjukkan bahwa, berkat konversi produk HAMR yang kuat, margin kotor Seagate akan tumbuh lebih cepat dari Western Digital dalam 12 bulan ke depan (sekitar 50 basis poin lebih cepat).
-
Potensi kenaikan EPS dan target harga lebih besar: Ekspektasi EPS dan target harga Seagate dalam 12 bulan ke depan lebih tinggi relatif. Selain itu, Seagate diperkirakan akan melunasi obligasi konversi lebih cepat sehingga mengurangi dilusi saham.
Aset inti pusat data AI yang sangat diremehkan
Morgan Stanley menilai ini adalah siklus yang diperpanjang (yakni 2027 bukan puncaknya), karena itu mereka mempertahankan P/E target dasar 18 kali terhadap Seagate dan Western Digital.
Di indeks Russell 3000 (kapitalisasi pasar di atas 5 miliar dolar), hanya sekitar 20 perusahaan yang diperkirakan memiliki pertumbuhan EPS tahunan di atas 40% dan margin kotor di atas 45% pada tahun 2028, dan Seagate serta Western Digital termasuk di dalamnya. Jika disaring lagi untuk FCF margin di atas 30% dan mengembalikan 75%+ FCF kepada pemegang saham, hanya tersisa Seagate dan Western Digital.
Dibandingkan pasar memori, struktur pasar HDD lebih baik: hanya ada 3 pemain (dua yang menguasai 90% pasar), tidak ada pesaing dari China, eksposur pendapatan pusat data sangat tinggi, dan tidak ada tambahan kapasitas greenfield. Pada tahun 2026, total capex Seagate dan Western Digital sekitar 1 miliar dolar, jauh lebih kecil dari lima pemain memori terbesar global yang menghabiskan lebih dari 90 miliar dolar.
~~~~~~~~~~~~~~~~~~~~~~~~
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dilaporkan bahwa Bank Sentral Inggris berencana menghentikan penjualan obligasi jangka panjang, "pelaku pengetatan neraca" paling agresif di tengah badai obligasi global menekan rem.
Jual sekali rugi setengah, Bank Sentral Inggris menekan pedal rem pada kebijakan pengetatan kuantitatif.

Kenaikan suku bunga Federal Reserve pada hari Kamis hampir menjadi konsensus, mengapa Standard Chartered menolak untuk "menyerah"?
Standard Chartered percaya bahwa tekanan inti inflasi mungkin telah dinilai terlalu tinggi, kenaikan suku bunga tetap merupakan “pilihan kebijakan yang keliru”: Tarif bea masuk mendorong PCE sekitar 0,7 poin persentase, namun dampaknya diharapkan akan mereda; CPI ultra inti telah kembali ke kisaran normal, tekanan di sisi konsumsi terbatas. Pada bulan Juli, hanya tiga anggota voting yang mendukung kenaikan suku bunga, dan data saat ini belum cukup untuk mendorong lebih banyak anggota beralih. Tindakan yang lebih masuk akal adalah menunggu dampak bea masuk dan revisi data mereda sebelum menentukan tren inflasi.
Ketika imbal hasil obligasi AS 10 tahun menembus 5%, imbal hasil obligasi Jepang juga jatuh di bawah 3%, tekanan pasar obligasi global meningkat tajam!
Pasar obligasi global mengeluarkan peringatan, imbal hasil obligasi AS menembus 5% dan mencapai level tertinggi sejak 2007, sementara obligasi Jepang mencatat posisi tertinggi dalam 30 tahun. Lonjakan harga minyak, inflasi yang tinggi, dan tekanan utang besar memicu aksi jual besar-besaran. Lembaga memperingatkan: 5% bukanlah akhir, 6% sudah terlihat! Keputusan bank sentral AS dan Jepang akan segera diumumkan minggu ini, badai aset yang lebih dahsyat mungkin baru saja dimulai.
Perdagangan AI melambat! Goldman Sachs memperingatkan bahwa perdagangan momentum mengalami divergensi terbesar dalam 5 tahun, dana beralih dari chip ke perangkat lunak
Goldman Sachs memperingatkan bahwa perdagangan AI sedang menghadapi ujian struktural, dengan perbedaan kinerja momentum 3 bulan dan 12 bulan mencapai level ekstrem tertinggi dalam lima tahun, dan indeks AI telah turun hampir 45% dari titik tertinggi. Sementara itu, aliran dana beralih dari sektor semikonduktor ke perangkat lunak, mendorong semakin besar perbedaan pada faktor momentum. Goldman Sachs berpendapat bahwa jika tren ini berlanjut, hubungan tingkat tinggi antara AI dan momentum dalam jangka panjang kemungkinan akan mulai melemah.
Harga kripto
Lainnya


