
Pratinjau Laporan Keuangan Q3 FY2026 Micron Technology (MU): Pertumbuhan Rekor Didukung oleh AI, Saham Naik 300% Sepanjang Tahun Masih Dianggap Sangat Diremehkan?
 2026/06/22 03:17
1. Poin Investasi Sekilas
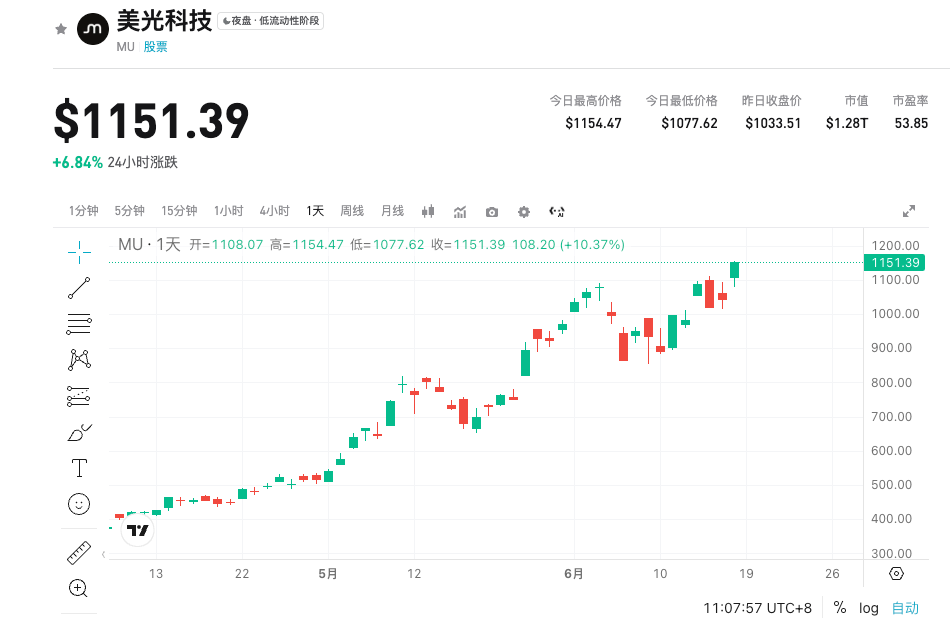
Micron Technology FY2026 Q3 laporan keuangan diperkirakan akan segera dirilis, konsensus pasar untuk pendapatan sekitar 34,38 miliar USD (+270% YoY), Non-GAAP EPS sekitar 19,72 USD (pertumbuhan signifikan).
Poin utama adalah kelanjutan peningkatan volume memori kelas atas seperti HBM, Q2 telah mencatatkan pendapatan 23,86 miliar USD (+196% YoY), EPS 12,20 USD, Q3 diproyeksikan dengan pendapatan 33,5 miliar USD (±750 juta USD), margin kotor sekitar 81%, lebih jauh membuktikan daya tarik struktural permintaan AI.
Wall Street memiliki ekspektasi optimis, kapasitas produksi HBM perusahaan telah terjual habis hingga akhir tahun 2026, kekuatan penetapan harga dan margin keuntungan tetap tinggi, memberikan peluang signifikan bagi trader aktif, namun tetap perlu diperhatikan volatilitas akibat sifat siklus pasar.
2. Tiga Fokus Utama
Fokus 1: HBM dan Produk Premium Naik, Permintaan AI Tetap Melebihi Ekspektasi
Pembangunan pusat data AI semakin cepat, HBM menjadi pendorong utama. Kapasitas produksi HBM perusahaan telah dijual habis berdasarkan kontrak multi-tahun, produksi massal HBM4 berjalan lancar, mendukung pertumbuhan tinggi di semua lini bisnis.
Logika inti: HBM adalah pendukung penting untuk AI GPU dan dengan pasokan terbatas, kekuatan penetapan harganya meningkat. Q2 pendapatan dan laba mencapai rekor tertinggi, Q3 diperkirakan tetap kuat, produk seperti SSD pusat data juga mendapat imbas dari lonjakan permintaan.
Indikator kunci: volume pengiriman HBM/persentase pendapatan, DRAM dan NAND ASP (harga rata-rata jual). Jika kinerja aktual dan margin kotor mengungguli proyeksi, kepercayaan pasar terhadap pertumbuhan struktural akan semakin kuat dan mendorong harga saham naik.
Fokus 2: Margin Kotor dan Profitabilitas Rekor Tertinggi
Margin kotor Non-GAAP pada Q2 telah mencapai sekitar 75%, proyeksi Q3 naik menjadi 81%, proyeksi EPS 19,15 USD (±0,40 USD), jauh melampaui level historis.
Logika inti: AI mendorong peningkatan mix produk premium, kendala pasokan dan kontrol biaya bersama-sama mengubah model siklus memori tradisional “pertumbuhan tinggi lalu cepat turun”, sehingga kemampuan menghasilkan keuntungan meningkat signifikan.
Indikator kunci: margin kotor, margin operasi, pertumbuhan EPS YoY/QtQ. Rencana CapEx perusahaan untuk ekspansi (FY2026 lebih dari 25 miliar USD), mendukung kapasitas jangka panjang namun tetap ketat untuk jangka pendek.
Fokus 3: Valuasi Rendah dan Keunggulan Komparatif Sektor
Walaupun kinerja perusahaan meningkat sangat pesat, valuasi sekarang masih relatif rendah (dibandingkan historis dan rekan sejenis), tahun ini harga saham telah naik signifikan, namun tema AI masih menawarkan ruang perbaikan.
Logika inti: Kekhawatiran volatilitas siklus memori membatasi ekspansi valuasi, tetapi permintaan cloud AI jangka panjang memberikan dukungan struktural sehingga membedakan dibandingkan saham pertumbuhan seperti Nvidia dan yang lain, rasio harga/kinerja sangat menonjol.
Indikator kunci: estimasi PE, pangsa pasar HBM, data CapEx penyedia cloud. Jika Q3 kembali melampaui ekspektasi, logika peralihan valuasi akan makin diperkuat.
3. Risiko dan Peluang Bersama
Pemicu Positif:
- Pendapatan aktual Q3, margin kotor dan perkembangan HBM4 melebihi konsensus pasar, semakin menegaskan kekuatan penetapan harga dan ketahanan permintaan.
- Proyeksi tahunan meningkat atau eksekusi CapEx menunjukkan kepercayaan, menarik lebih banyak masuknya modal.
- Permintaan akhir (server, elektronik konsumen) ikut membaik, pertumbuhan diversifikasi melebihi ekspektasi.
Risiko Negatif:
- Pelepasan pasokan bertahap menyebabkan tekanan harga, kekhawatiran titik balik siklus semakin menguat.
- Faktor makro atau geopolitik memengaruhi CapEx hilir, pelambatan pengurangan persediaan.
- Persaingan meningkat atau keterlambatan teknologi, berdampak pada pangsa pasar dan keberlanjutan margin keuntungan.
4. Rekomendasi Strategi Trading
- Logika Bullish: Laporan keuangan Q3 membuktikan margin kotor tinggi dan permintaan berkelanjutan, logika peningkatan volume HBM semakin kuat, valuasi pulih lebih cepat jadi waktu yang tepat untuk masuk, khususnya dengan leverage untuk menangkap potensi upside.
- Risiko Bearish: Jika proyeksi konservatif atau sinyal margin kotor mencapai puncak muncul, tekanan realisasi profit dapat menyebabkan koreksi jangka pendek.
- Data Kunci: Pendapatan, margin kotor, proyeksi terkait HBM, EPS, update CapEx dan pandangan sepanjang tahun.
- Rekomendasi Operasional: Perhatikan volatilitas sebelum dan sesudah laporan keuangan, ikuti bertahap setelah berita baik keluar; atur kontrol risiko dengan ketat, dan sesuaikan posisi berdasarkan data pasar real-time
*Penafian: Isi di atas hanya untuk referensi, bukan saran investasi. Harap membuat keputusan dengan menggabungkan pengungkapan resmi terbaru, analisis profesional, serta situasi pribadi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dana lindung nilai beralih ke posisi bullish terhadap yen untuk pertama kalinya dalam 14 bulan, sinyal pembalikan carry trade?
Hedge fund untuk pertama kalinya sejak Juli 2025 mulai optimis terhadap yen dan mulai bertaruh bahwa yen akan menguat.
Operator "cloud baru" AI Nscale (NSCL.US) berusaha untuk IPO di pasar saham AS, berencana mengumpulkan dana hingga $3 miliar; Anthropic menginvestasikan $45 miliar untuk mengamankan daya komputasi
Pengembang pusat data kecerdasan buatan Nscale telah mengajukan permohonan penawaran umum perdana (IPO) kepada Komisi Sekuritas dan Bursa Amerika Serikat, dan berencana untuk listing di Bursa Saham New York dengan kode saham "NSCL".
Dana lindung nilai untuk pertama kalinya dalam lebih dari satu tahun beralih ke posisi bullish terhadap yen, dengan posisi net long naik menjadi sekitar 1,6 miliar dolar AS, setelah kenaikan suku bunga oleh Jepang dan Amerika Serikat meningkatkan volatilitas pasar valuta asing.
Data terbaru dari Komisi Perdagangan Berjangka Komoditas Amerika Serikat menunjukkan bahwa hedge fund untuk pertama kalinya sejak Juli 2025 beralih menjadi bullish terhadap yen.
Harga kripto
Lainnya


