
Negosiasi antara AS dan Iran mencapai kemajuan signifikan, mengapa pasar bereaksi dingin?

Kesepakatan tahap antara Amerika Serikat dan Iran telah tercapai, harga minyak turun tajam, namun reli aset berisiko justru mengecewakan pelaku pasar.
Menurut Zhuifeng Trading Desk, ahli strategi makro Deutsche Bank, Henry Allen, dalam laporan penelitian terbaru menunjukkan bahwa perubahan hawkish Federal Reserve, ekspektasi pasar yang telah menyerap manfaat sebelumnya, penilaian yang terlalu tinggi, serta lalu lintas Selat Hormuz yang belum benar-benar pulih, empat tekanan ini bersatu dan menekan reli yang seharusnya lebih kuat ini.
Keputusan kebijakan Federal Reserve pada hari Rabu minggu lalu menjadi "kekuatan lindung nilai" yang paling langsung. Dot plot menunjukkan bahwa setengah dari pejabat memperkirakan setidaknya satu kenaikan suku bunga tahun ini, Ketua baru Warsh dengan tegas menekankan prioritas pemulihan stabilitas harga. Sinyal hawkish ini mendorong imbal hasil riil obligasi AS 10 tahun ditutup pada 2,22% di hari keputusan, tertinggi dalam lebih dari satu tahun. Lonjakan suku bunga riil secara langsung mengimbangi peningkatan selera risiko dari kesepakatan.
Pada saat yang sama, indeks S&P 500 masih di bawah puncak sejarah awal bulan ini, spread kredit melebar selama periode tersebut, dan beberapa indikator tekanan keuangan telah meningkat. Pola ini menunjukkan dampak pasar dari kesepakatan jauh dari ekspektasi sebagian investor.
Federal Reserve berubah hawkish, suku bunga riil naik tajam mengimbangi manfaat geopolitik
Keputusan Federal Reserve minggu lalu mengeluarkan beberapa sinyal hawkish, membuat pasar lengah. Dalam dot plot, setengah dari pejabat mengindikasikan setidaknya satu kenaikan suku bunga tahun ini, Warsh menekankan target stabilitas harga dalam pidatonya. Pergeseran sikap ini bukan fenomena terisolasi, latar belakang makronya adalah data ekonomi global yang terus-menerus melampaui ekspektasi sejak konflik Iran meletus, ketahanan data global selalu lebih kuat dari ekspektasi pasar.
Kenaikan suku bunga riil adalah jalur transmisi pasar yang paling langsung. Imbal hasil riil obligasi AS 10 tahun setelah keputusan Fed ditutup pada 2,22%, level tertinggi lebih dari setahun; imbal hasil riil Jerman 10 tahun juga naik ke 0,89% pada Jumat lalu, tertinggi lima bulan. Suku bunga riil yang tinggi berarti biaya dana naik, valuasi aset berisiko tertekan, yang sangat mengimbangi penurunan premi risiko geopolitik dari kesepakatan antara Amerika Serikat dan Iran.
Ekspektasi sudah tercermin dalam harga sebelumnya, ruang upside dari kesepakatan memang terbatas
Pelemahan reli ini sudah tercermin sebelumnya — sejak konflik Iran meletus, investor selalu menilai sebagai "konflik sementara", dan dalam kurva berjangka harga minyak terus menunjukkan ekspektasi harga minyak akan turun dalam beberapa bulan mendatang.
Ini berarti ruang tambahan kenaikan dari pencapaian kesepakatan sangat terbatas sejak awal. Saat ini, struktur backwardation dalam kurva berjangka Brent telah hampir menghilang, bentuk kurva hampir kembali ke level Februari. Dengan kata lain, pasar sebelumnya sudah memasukkan ekspektasi "konflik pada akhirnya akan terselesaikan" ke dalam harga, realisasi kesepakatan hanya menegaskan ekspektasi yang sudah ada, bukan membawa kejutan positif baru.
Valuasi sudah sangat berlebihan, kenaikan historis membatasi ruang upside lebih lanjut
Pada bulan April hingga Mei, aset berisiko mengalami reli historis. Indeks S&P 500 naik 16% dalam dua bulan, kenaikan sebesar itu sejak Perang Dunia II hanya terjadi empat kali, tiga di antaranya terjadi pada fase rebound setelah resesi ekonomi, satu-satunya reli serupa tanpa latar belakang resesi terjadi beberapa bulan sebelum keruntuhan "Black Monday" tahun 1987.
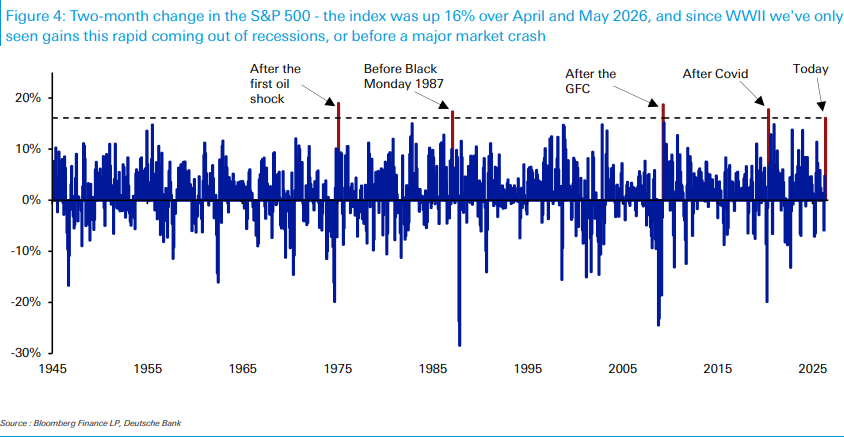
Reli kali ini tidak hanya terbatas pada pasar saham. Hingga awal Juni, spread kredit high-yield di Amerika Serikat dan Eropa telah kembali ke level sebelum konflik Iran meletus, meskipun saat itu Selat Hormuz masih terblokir dan harga minyak tetap tinggi. Bulan ini, rasio PE disesuaikan siklus (CAPE) S&P 500 melonjak ke level tertinggi sejak tahun 2000, tepat sebelum bubble internet pecah. Valuasi yang sangat tinggi membuat pasar hampir tidak punya ruang untuk naik lebih lanjut setelah kesepakatan tercapai.
Lalu lintas Selat Hormuz belum pulih secara substansial, kekhawatiran suplai tetap ada
Meski harga minyak sudah turun dari posisi tinggi, masalah struktural suplai di Selat Hormuz belum benar-benar terselesaikan. Menurut laporan Deutsche Bank, jumlah kapal tanker minyak yang melintas selat saat ini masih hanya sebagian kecil dari level sebelum konflik, harga minyak Brent masih sekitar 30% lebih tinggi dari awal tahun.
Mengingat sekitar 20% hingga 25% suplai minyak global sebelum konflik diangkut melalui Selat Hormuz, apakah lalu lintas selat bisa benar-benar pulih akan jadi variabel paling kritis dalam proses negosiasi selanjutnya yang diawasi pasar. Sebelum ada jawaban jelas atas masalah ini, ruang penurunan harga minyak dan efek perbaikannya terhadap ekspektasi inflasi akan tetap terbatas.
Di bawah tekanan ganda, prospek jangka menengah dan panjang masih mendapat dukungan
Deutsche Bank berpendapat, meski empat tekanan di atas menekan reli belakangan ini, dalam jangka menengah dan panjang masih ada alasan untuk tetap optimis dengan hati-hati.
Pertama, sikap hawkish Federal Reserve didukung oleh pasar kerja yang tetap kuat — tiga laporan tenaga kerja non-farm terakhir semuanya melampaui ekspektasi, ini berbeda dari bear market pada tahun 2022 ketika siklus kenaikan suku bunga diiringi penurunan ekspektasi pertumbuhan. Jika alasan Fed memperketat kebijakan karena kejutan pertumbuhan yang naik, pengalaman sejarah menunjukkan aset berisiko masih bisa bertahan, awal 2024 adalah contoh klasik.
Kedua, meski pasar membandingkan reli kali ini dengan situasi sebelum "Black Monday" tahun 1987, ada perbedaan kunci: kenaikan indeks S&P 500 dari awal tahun hingga saat ini sekitar 10%, jauh di bawah kenaikan 39% sebelum keruntuhan tahun 1987; selain itu, mekanisme circuit breaker saat ini menetapkan bahwa indeks akan dihentikan jika turun lebih dari 20% dalam satu hari, mekanisme ini secara sistem menghilangkan kemungkinan keruntuhan ekstrem dalam satu hari.
Terakhir, logika dasar ketahanan makroekonomi tidak berubah. Data terus melampaui ekspektasi, belum ada tanda-tanda memburuknya makro yang secara historis menyebabkan aksi jual besar-besaran, baik untuk skenario kejutan energi maupun siklus penurunan ekonomi yang lebih luas.
~~~~~~~~~~~~~~~~~~~~~~~~
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dana lindung nilai beralih ke posisi bullish terhadap yen untuk pertama kalinya dalam 14 bulan, sinyal pembalikan carry trade?
Hedge fund untuk pertama kalinya sejak Juli 2025 mulai optimis terhadap yen dan mulai bertaruh bahwa yen akan menguat.
Operator "cloud baru" AI Nscale (NSCL.US) berusaha untuk IPO di pasar saham AS, berencana mengumpulkan dana hingga $3 miliar; Anthropic menginvestasikan $45 miliar untuk mengamankan daya komputasi
Pengembang pusat data kecerdasan buatan Nscale telah mengajukan permohonan penawaran umum perdana (IPO) kepada Komisi Sekuritas dan Bursa Amerika Serikat, dan berencana untuk listing di Bursa Saham New York dengan kode saham "NSCL".
Harga kripto
Lainnya


