
Penyimpangan berbahaya dari ekspektasi inflasi: Konsumen "memperkirakan" 3,5% mematahkan prediksi Wall Street, lonjakan harga non-siklis menekan ruang kebijakan The Fed

Ekspektasi inflasi yang terpecah sedang menjadi risiko inti yang diremehkan dalam narasi makro Amerika Serikat saat ini.
Pasar keuangan sedang memberi harga pada “kembalinya inflasi ke 2% secara stabil”, dimana ekspektasi inflasi yang tersirat di pasar futures suku bunga terus menurun, mencerminkan kepercayaan kuat terhadap efektivitas kebijakan pengetatan. Namun, ekspektasi inflasi berdasarkan survei rumah tangga Amerika justru terus naik, dengan ekspektasi jangka menengah mendekati 3,5%.Kedua kekuatan ini jarang sekali berlawanan, menggambarkan gambaran “optimisme pasar, pesimisme warga” yang terbelah.
Yang lebih rumit, pendorong inflasi saat ini sedang mengalami perubahan struktural.“Inflasi non-siklis” yang diwakili oleh jasa, kesehatan, dan biaya perumahan terus meningkat, sementara jenis harga ini biasanya lambat merespon alat suku bunga.
Meski Federal Reserve semakin memperketat kebijakan moneter, efek penekanan terhadap sektor tersebut relatif terbatas. Hal ini berarti jalur potensial kebijakan Wolsh akan menghadapi keterbatasan nyata yang lebih besar—alat kebijakan moneter yang paling efektif justru tidak selaras dengan sumber inflasi paling membandel.
Ketika jurang antara harga pasar dan persepsi masyarakat terus melebar, ekspektasi inflasi sendiri berpotensi menjadi kekuatan “self-fulfilling”. Dan inilah variabel yang mungkin paling perlu diwaspadai dalam transaksi makro saat ini.
Pasar dan Konsumen: Dua Narasi Inflasi yang Saling Bertentangan
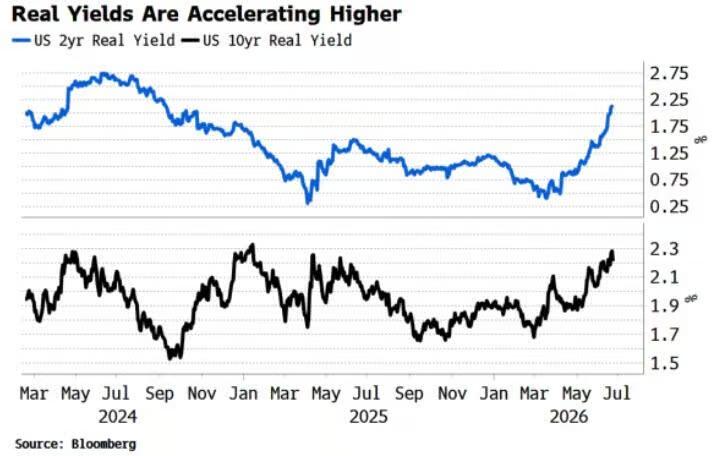
Dalam beberapa bulan terakhir, pasar keuangan Amerika mengalami penyesuaian pengetatan yang signifikan. Jalur suku bunga dinaikkan, tambahan kenaikan suku bunga sekitar 50 basis poin sebelum akhir tahun sudah termasuk dalam sistem harga, suku bunga riil naik secara signifikan. Di pasar derivatif, swap CPI berjangka 12 bulan sempat turun di bawah 2%, hampir sepenuhnya kembali ke “rentang target yang diinginkan”.
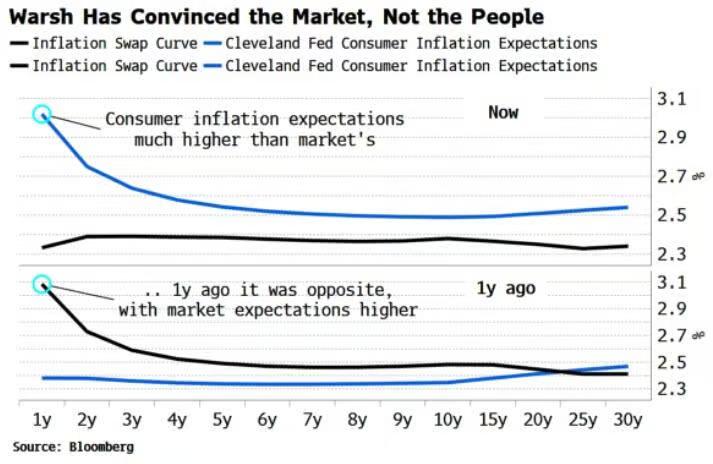
Namun “persepsi harga” di ekonomi nyata justru mengarah ke sisi lain. Berbagai survei konsumen menunjukkan ekspektasi inflasi rumah tangga untuk satu hingga beberapa tahun ke depan terus meningkat, ekspektasi jangka menengah secara umum bertahan di atas 3%, beberapa indikator mendekati 3,5%. Lebih penting lagi, tren ini bukanlah dampak jangka pendek, melainkan peningkatan struktural sejak masa pandemi.
Dengan kata lain: Pasar memperdagangkan “akhir inflasi”, sementara rumah tangga merasakan “kelanjutan inflasi”.
Mana yang Lebih Dapat Diandalkan: Harga Pasar atau Ekspektasi Konsumen?
Pasar keuangan biasanya lebih mempercayai “sinyal harga”. Namun data historis menunjukkan kemampuan prediksi derivatif inflasi tidak menonjol.
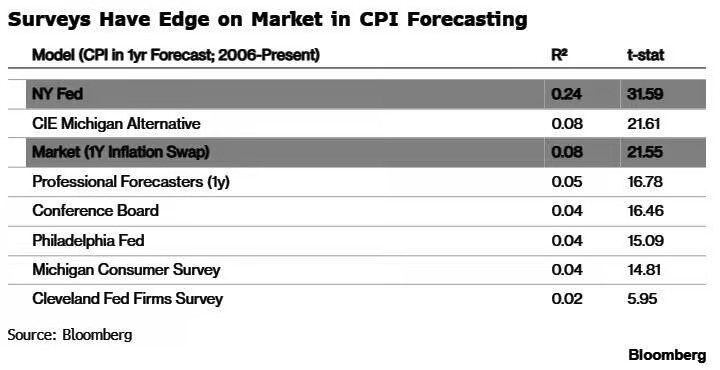
Studi empiris menunjukkan swap inflasi satu tahun hanya mampu menjelaskan CPI masa depan (R²) sekitar 0,08, hampir sama dengan random walk. Sebaliknya, kemampuan prediksi survei konsumen tidak kalah, bahkan survei New York Federal Reserve lebih baik dengan penjelasan sekitar 0,24.
Yang lebih kontroversial adalah hasil “sampel jangka panjang”: dalam jangka waktu yang lebih lama, korelasi antara ekspektasi inflasi konsumen University of Michigan dan CPI aktual meningkat signifikan, kemampuan penjelasan hampir mencapai 60%. Ini menandakan munculnya kesimpulan yang berlawanan intuisi: Di tengah kebisingan harga finansial jangka pendek yang sangat tinggi, persepsi harga kelompok non-profesional justru lebih dekat dengan jalur inflasi sebenarnya.
Mengapa Pasar Terus Meremehkan Inflasi?
Asumsi inti pasar saat ini adalah: kebijakan moneter yang keras + kondisi keuangan yang ketat = inflasi turun dengan cepat, namun logika ini memiliki tiga celah kunci:
Struktur inflasi tidak selaras. Pemisahan oleh Federal Reserve San Francisco menunjukkan inflasi siklis yang sensitif terhadap suku bunga memang telah mendingin, namun inflasi non-siklis (jasa, kesehatan, perumahan) yang sulit dijangkau kebijakan moneter masih naik. Federal Reserve memenangkan “medan yang seharusnya menang”, tapi kalah di “medan tersulit”.
Siklus umpan balik penyusutan likuiditas. Penurunan likuiditas berlebihan secara langsung menekan harga aset, sekaligus melalui pengetatan kondisi keuangan mendorong naik suku bunga riil, membentuk rangkaian “uang sedikit→pinjam lebih mahal→lebih tak berani belanja→biaya naik lagi” yang memperkuat diri sendiri. Meski suku bunga kebijakan tidak berubah, lingkungan pembiayaan riil tetap makin ketat secara otomatis—mekanisme ini kerap muncul sebelum penyesuaian besar pasar, menjadi sinyal peringatan awal yang penting.
“Ekspektasi Wolsh” belum teruji. Harga pasar untuk Federal Reserve yang lebih hawkish masih sebatas asumsi. Jika inflasi lebih melekat dari yang diperkirakan atau gangguan politik meningkat, konsensus tentang titik akhir suku bunga akan menghadapi risiko revaluasi signifikan.
“Ilusi” Inflasi di Tengah Diferensiasi Struktur
Inti perselisihan dalam narasi makro Amerika saat ini, bukan lagi soal apakah inflasi bisa kembali ke 2%, melainkan risiko kesalahan pasar atas jalur ketergantungan.
Logika proyeksi linear pasar adalah: pengetatan menekan permintaan, penurunan permintaan menarik inflasi turun. Namun data konsumsi dan analisa struktur mengungkap gambaran berbeda––penurunan komponen siklis dan kenaikan komponen non-siklis berjalan bersamaan, membuat inflasi keseluruhan menjadi “tahan banting”. Jika skenario ini terjadi, penetapan harga finansial yang berpatokan pada 2% saat ini akan secara sistematis meremehkan kemungkinan inflasi kembali naik di masa depan.
Seiring pasar terus menetapkan ekspektasi inflasi yang lebih rendah, suku bunga riil naik secara pasif, menghasilkan tekanan tersembunyi “optimisme nominal + pengetatan riil”. Ketidakseimbangan ini memperbesar sensitivitas harga aset terhadap likuiditas. Begitu data ekonomi stabil atau inflasi bangkit, pasar akan menghadapi risiko re-pricing non-linear.
Fokus makro saat ini bukanlah "apakah inflasi membaik", tapi "dimana penetapan masa depan". Pasar melihat inflasi sebagai masalah yang sudah selesai, tapi konsumen merasakan itu sebagai tekanan berkelanjutan. Risiko sebenarnya mungkin bukan siapa yang benar pada akhirnya, tapi ketika kenyataan berpihak, penyesuaian harga kemungkinan tidak akan lembut.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Trump akan membentuk "pasukan kecerdasan buatan", sebelumnya menyebut "risiko keamanan AI" sebagai "tipuan"
Trump mengumumkan akan membentuk "Pasukan AI Federal" dan menunjuk "Kepala AI", menyatakan bahwa AI dapat menyumbang 25% terhadap PDB Amerika Serikat. Namun, tugas lembaga, pendanaan, dan kepala lembaga tersebut masih belum jelas, begitu juga hubungan dengan lembaga yang sudah ada. Penasihat internal Gedung Putih memiliki perbedaan pendapat mengenai tingkat regulasi, sehingga arah kebijakan masih tidak pasti.
Dana lindung nilai beralih ke posisi bullish terhadap yen untuk pertama kalinya dalam 14 bulan, sinyal pembalikan carry trade?
Hedge fund untuk pertama kalinya sejak Juli 2025 mulai optimis terhadap yen dan mulai bertaruh bahwa yen akan menguat.
Harga kripto
Lainnya


