
Raksasa obligasi membanjiri “tengah kurva”: Bertaruh pada obligasi AS tenor 5 tahun menjadi “transaksi manis” era Waller

Menurut laporan dari Zhihui Finance, di bawah era hawkish baru yang dimulai oleh Ketua Federal Reserve Kevin Warsh, beberapa perusahaan manajemen obligasi terbesar di dunia kini memusatkan perhatian pada "tengah" kurva imbal hasil obligasi pemerintah AS — khususnya tenor lima tahun — yang dianggap sebagai posisi terbaik untuk mengatasi ketidakpastian kebijakan saat ini.
Dari Capital Group hingga Insight Investment, dari Natixis hingga Pacific Investment Management Company (Pimco), pesan yang disampaikan sangat konsisten: "tengah" kurva imbal hasil — tenor lima tahun — merupakan posisi terbaik selama masa awal era Warsh. Setelah Warsh menyampaikan komentar hawkish dalam pertemuan FOMC Juni yang menyebabkan stabilisasi imbal hasil obligasi pemerintah AS, ditambah penurunan harga minyak dan pengurangan taruhan kenaikan suku bunga yang agresif oleh para trader, para raksasa ini mempercepat pemindahan fokus alokasi ke obligasi berjangka menengah.
Per 26 Juni (Jumat lalu), imbal hasil obligasi pemerintah AS tenor lima tahun tercatat di 4,13%. Angka ini menawarkan kombinasi hasil dan pertahanan — cukup tinggi untuk memberikan kupon yang menguntungkan, namun cukup "di tengah" untuk menghindari risiko ekstrem pada kedua ujungnya.
Mengapa strategi "tengah" menjadi konsensus? Tiga logika "sweet spot"
Mengatasi siklus: Bisa menampung kenaikan maupun penurunan suku bunga
Obligasi pemerintah AS tenor lima tahun begitu diminati karena karakteristik risiko dan hasil uniknya — berada di titik temu antara ekspektasi suku bunga kebijakan Federal Reserve dan ekspektasi inflasi jangka panjang. Tidak terlalu sensitif terhadap perubahan suku bunga jangka pendek seperti tenor dua tahun, dan juga tidak menanggung risiko premi inflasi serta durasi besar seperti tenor tiga puluh tahun.
Brendan Murphy, Kepala Pendapatan Tetap Amerika Utara Insight Investment, menyatakan secara langsung: "Tenor lima tahun adalah titik keseimbangan yang baik" dan "titik balik yang bagus". Perusahaan manajemen aset global sebesar sekitar $836 miliar ini menganggap bahwa obligasi berjangka menengah memungkinkan penguncian imbal hasil yang baik tanpa terlalu banyak risiko volatilitas suku bunga.
Manajer portofolio Capital Group, Chitrang Purani, menjelaskan lebih detail: "Volatilitas di bagian depan kurva imbal hasil lebih tinggi, jadi saya lebih memilih suku bunga berjangka menengah." Dia menambahkan, "Trajectory inflasi dan ketahanan pertumbuhan ekonomi sepanjang tahun ini memang mendukung kenaikan suku bunga, tetapi ke depan, faktor pendorong pertumbuhan ekonomi tetap tidak seimbang dan inflasi belum benar-benar dipengaruhi oleh sisi permintaan." Capital Group mengelola aset lebih dari $3 triliun.
Rasio risiko dan hasil: Hindari jebakan di kedua ujung
Pada bagian jangka pendek (2 tahun): Sangat bergantung pada jalur kebijakan Federal Reserve, sangat sensitif terhadap setiap komentar pejabat dan data ekonomi. Setelah Warsh membatalkan panduan ke depan, volatilitas di segmen ini meningkat tajam.
Bagian jangka panjang (10 tahun, 30 tahun): Sangat sensitif terhadap ekspektasi inflasi dan premi durasi. Rencana Warsh untuk merombak neraca Federal Reserve dan secara bertahap mengurangi kepemilikan mortgage-backed securities (MBS) sedang mengubah struktur permintaan dan penawaran obligasi jangka panjang.
Bagian jangka menengah (5 tahun): Tidak terlalu terpapar pada "noise" kebijakan, juga tidak terlalu terpapar pada risiko inflasi — menjadi posisi durasi yang "paling aman".
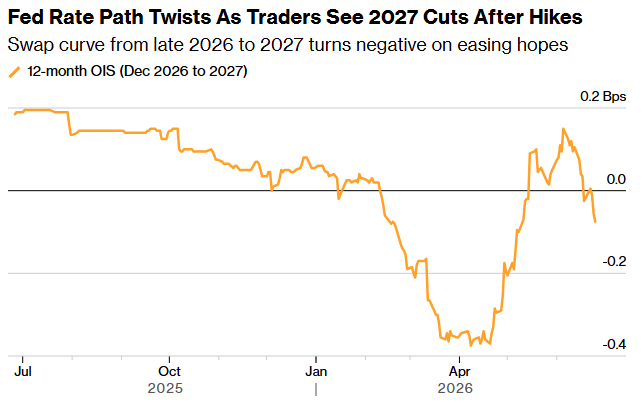
Kepala strategi suku bunga AS Natixis Amerika Utara, John Briggs, menguraikan keunggulan "tengah" dari sudut pandang siklus kebijakan: "Jika Federal Reserve menaikkan suku bunga pada 2026, mereka akan menghentikan kenaikan tersebut sekitar akhir 2027." Maka ia lebih memilih agar "pasar sedikit lebih longgar, sehingga ada lebih banyak waktu untuk mencerna ekspektasi penurunan suku bunga di masa depan."
Chief Investment Officer PIMCO Dan Ivascyn pada pertemuan meja bundar media pertengahan Juni menyampaikan sinyal yang lebih jelas. Ia menekankan bahwa peluang paling menarik di pasar obligasi saat ini adalah tenor lima tahun. "Risiko bagi investor kas adalah pertumbuhan ekonomi bisa mengalami suatu guncangan yang tidak terduga," kata Ivascyn, "Anda mungkin mengira akan mendapatkan pengembalian kas sekitar 4% selama lima tahun ke depan, tapi tiba-tiba suku bunga turun ke 2%, dan sisanya hanya bisa memperoleh 2%." Jangka waktu investasi selama lima tahun dapat memungkinkan investor mengunci imbal hasil yang lebih tinggi untuk durasi lebih panjang — saat ini imbal hasil obligasi pemerintah AS tenor lima tahun sekitar 4,2%. PIMCO mengelola aset sekitar $2,3 triliun, overweight eksposur suku bunga dengan kepemilikan obligasi di bagian depan dan tengah kurva (yakni tenor 2 hingga 5 tahun).
Nilai relatif: Spread butterfly pada level tertinggi dalam lebih dari satu tahun
Daya tarik lain dari obligasi tenor lima tahun adalah relatif murahnya harga. "Spread butterfly" — indikator yang mengukur imbal hasil tenor lima tahun relatif terhadap obligasi dua tahun dan tiga puluh tahun — saat ini mendekati level tertinggi dalam lebih dari setahun.
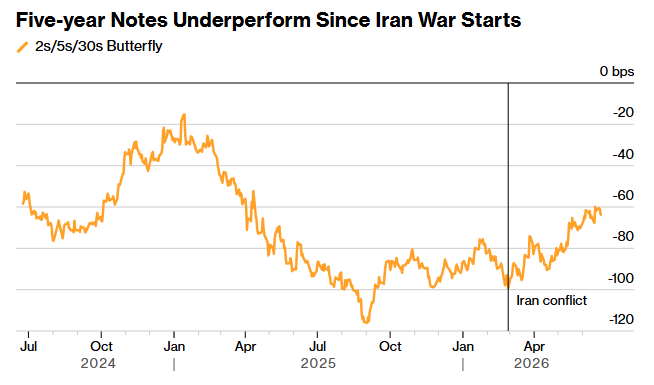
Ini berarti, dari perspektif nilai relatif, obligasi tenor lima tahun sedang undervalued. Pada akhir Mei 2026, spread antara obligasi lima tahun dan tiga puluh tahun menyempit menjadi sekitar 81-82 basis poin, mencerminkan penurunan tuntutan premi durasi oleh investor pada segmen menengah. Analisis Goldman Sachs sebelumnya juga menunjukkan, berdasarkan model spread butterfly, imbal hasil jenis tenor lima tahun sudah berada di level historis yang tinggi.
Latar belakang kebijakan: Kabut hawkish era Warsh
Gelombang fokus pada strategi "tengah" ini sangat terkait dengan perubahan kerangka kebijakan setelah Warsh menjabat sebagai Ketua Federal Reserve.
Pada 18 Juni, Federal Reserve mempertahankan target suku bunga federal funds di kisaran 3,50%-3,75% namun sinyal kebijakan sangat condong ke hawkish. Dot plot menunjukkan sekitar separuh anggota FOMC memperkirakan setidaknya satu kenaikan suku bunga pada tahun 2026. Warsh tidak menyerahkan dot plot dan membatalkan panduan ke depan, menekankan komitmen pada target inflasi 2% dan prioritas data. Pernyataan keputusan menghapus indikasi sikap dovish yang memungkinkan penurunan suku bunga di masa depan, dan teks sangat disederhanakan.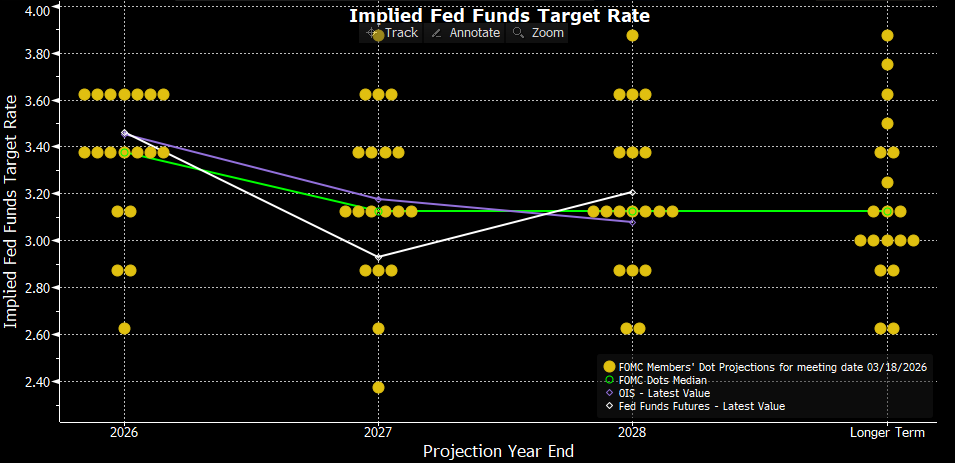
Pada saat yang sama, Federal Reserve merevisi naik prediksi inflasi secara besar-besaran — prediksi PCE kuartal IV 2026 naik 0,9 poin ke 3,6%, core PCE naik 0,6 poin ke 3,3%. Untuk proyeksi ekonomi, pertumbuhan GDP riil kuartal IV 2026 direvisi turun 0,2 poin ke 2,2%.
Dalam kerangka kebijakan ini, ekspektasi pasar terhadap jalur kebijakan Federal Reserve mengalami fluktuasi hebat. Setelah pertemuan FOMC Juni, ekspektasi kenaikan suku bunga tahun 2026 naik 17 basis poin menjadi 39 basis poin, imbal hasil obligasi dua tahun naik 12 poin ke 4,19%. Namun, setelah data ekonomi berikutnya dirilis dan sentimen pasar dikalibrasi ulang, ekspektasi kenaikan suku bunga mulai turun.
Huatai Securities menganalisis bahwa Warsh menunjukkan tekad untuk mereformasi Federal Reserve, namun sinyal hawkish dot plot mungkin terlalu direspons oleh pasar. Dongwu Securities berpendapat bahwa setelah memasuki Agustus-September, faktor jangka pendek yang menopang ekonomi diperkirakan akan melemah, sehingga ekspektasi kenaikan suku bunga yang saat ini terlalu mahal berpotensi dikoreksi ulang.
Data pasar: Ketahanan ekonomi dan tekanan inflasi berdampingan
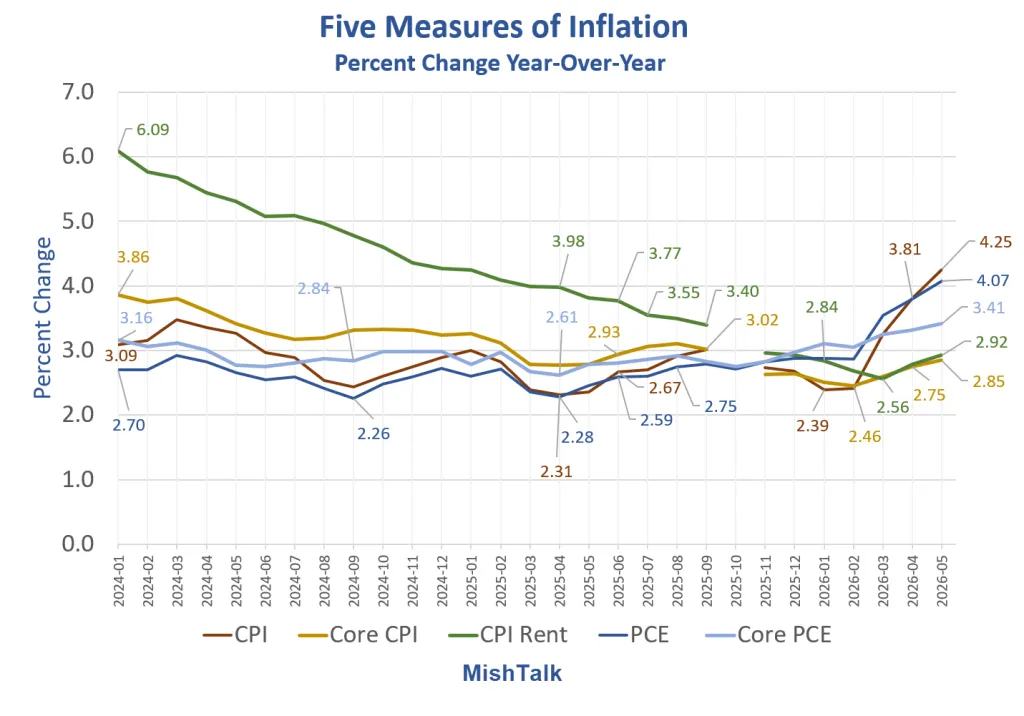
Data ekonomi yang dirilis baru-baru ini memberikan latar belakang yang kompleks bagi strategi ini. Pada inflasi, indeks harga PCE inti bulan Mei naik 3,4% yoy, tertinggi sejak Oktober 2023; keseluruhan PCE naik 4,1% yoy, tertinggi sejak April 2023. Tekanan inflasi utamanya berasal dari harga energi — harga barang dan jasa terkait energi naik 4% mom. Namun, CPI inti Mei hanya naik 0,2% mom, di bawah ekspektasi 0,3%, memberi napas bagi pasar.
Pada pertumbuhan, GDP riil kuartal pertama Amerika Serikat tumbuh tahunan 2,1%, lebih tinggi dari pengumuman sebelumnya 1,6%. Pengeluaran pribadi pada Mei naik 0,7% mom, melebihi prediksi 0,6%, menunjukkan belanja konsumen tetap kuat.
Pada pasar tenaga kerja, lapangan kerja non-farm Mei bertambah 172 ribu, tiga bulan berturut-turut di atas ekspektasi. Laporan pekerjaan Juni akan dirilis Kamis minggu ini, dengan prediksi pasar pertambahan sekitar 150 ribu-200 ribu. Sarah Chen, ekonom senior Oxford Economics Amerika Serikat, menyatakan: "Pasar tenaga kerja jelas sedang mengumpulkan momentum, tapi justru itulah yang paling dikhawatirkan oleh Federal Reserve saat ini."
Perlu dicatat, serangan terhadap kapal tanker di perairan dekat Oman kembali menimbulkan kekhawatiran pasar terhadap situasi Timur Tengah. Risiko geopolitik ini menjadi pengingat bahwa keberlanjutan perjanjian gencatan senjata Amerika-Iran tetap menjadi variabel kunci.
Posisi "tengah" dari berbagai institusi
Aktivitas pasar selama sepekan terakhir menunjukkan para trader mulai meredakan sikap hawkish. Mereka kini memprediksi Federal Reserve akan menaikkan suku bunga satu sampai dua kali sebelum pertengahan tahun depan sebagai puncak pengetatan kebijakan — sementara sebelumnya mereka pernah mengantisipasi rangkaian kenaikan suku bunga mulai bulan depan.
Daya tarik obligasi tenor lima tahun semakin terkonfirmasi oleh data terbaru. Per 26 Juni, imbal hasil obligasi dua tahun turun ke 4,13%, lima tahun turun ke 4,167%, sepuluh tahun turun ke 4,39%. Dibandingkan dua minggu lalu, imbal hasil dua tahun naik 14 basis poin, sementara tiga puluh tahun turun 7 poin, pelandaian kurva imbal hasil berlanjut.
Pimco: Overweight dua hingga lima tahun, melawan ekspektasi pasar
Pimco yang mengelola aset $2,3 triliun adalah pelaksana paling setia strategi ini. Senior Portfolio Manager Michael Cudzil menyatakan, Pimco overweight eksposur suku bunga, memegang obligasi bagian depan dan tengah (yaitu tenor dua hingga lima tahun).
Ekspektasi dasar Cudzil berlawanan dengan harga pasar: "Kami berpikir bahwa Federal Reserve tidak akan menaikkan suku bunga karena pertumbuhan ekonomi akan melambat di semester kedua, yang memberi ruang bagi Federal Reserve untuk mempertahankan suku bunga." Setelah penjualan baru-baru ini, segmen ini menjadi lebih menarik. Ia menambahkan: "Jika pasar mencerna ekspektasi kenaikan suku bunga dan mulai membahas potensi kebijakan longgar, maka pada paruh kedua tahun ini imbal hasil di bagian depan dan belakang sangat mungkin turun di bawah 4%. Opini pasar sangat cepat berubah, hanya butuh beberapa data untuk memicu volatilitas."
Data portofolio Pimco menguatkan strategi ini — dalam beberapa produk reksa dana mereka, futures obligasi dua dan lima tahun menjadi posisi inti portofolio.
Insight Investment: $836 miliar titik keseimbangan
Brendan Murphy, Kepala Pendapatan Tetap Amerika Utara Insight Investment, menyebut tenor lima tahun sebagai "titik keseimbangan yang sangat baik" dan "titik balik yang sangat baik". Dengan latar belakang pengelolaan aset $836 miliar, penilaian ini sangat signifikan.
Capital Group: Suku bunga menengah unggul dibanding bagian depan
Manajer portofolio Capital Group, Chitrang Purani, mengelola aset lebih dari $3 triliun, secara eksplisit menyatakan: "Volatilitas di bagian depan kurva imbal hasil lebih tinggi, jadi saya lebih memilih suku bunga berjangka menengah". Ia menambahkan, meski trajectory inflasi dan ketahanan pertumbuhan ekonomi tahun ini memang mendukung kenaikan suku bunga, namun "ke depan faktor pendorong pertumbuhan ekonomi tetap tidak seimbang, inflasi belum benar-benar didorong oleh sisi permintaan."
Natixis: Menyisakan ruang untuk penurunan suku bunga 2027
Kepala strategi suku bunga AS Natixis Amerika Utara, John Briggs, menawarkan strategi yang lebih antisipatif. Jika Federal Reserve menaikkan suku bunga pada 2026, maka pada 2027 akan mulai menghentikan kenaikan tersebut. Ia lebih memilih "pasar sedikit lebih longgar, sehingga ada lebih banyak waktu untuk mencerna ekspektasi penurunan suku bunga di masa depan."
Prospek: Mencari keseimbangan antara hawkish dan dovish
Secara keseluruhan, obligasi pemerintah AS tenor lima tahun berada di titik temu ekspektasi kebijakan Federal Reserve dan inflasi. Harga terbaru mencerminkan kepercayaan pasar bahwa dampak energi perlahan memudar serta munculnya pandangan bahwa inflasi dapat mereda tanpa memperburuk pertumbuhan ekonomi secara signifikan.
Standard Chartered Bank memperkirakan Federal Reserve akan mempertahankan suku bunga hingga akhir tahun ini, dan merekomendasikan durasi obligasi dolar dipersingkat ke 3-5 tahun. DBS Bank juga menyatakan bahwa setelah rilis data inflasi, keraguan pasar terhadap kenaikan suku bunga lebih lanjut mulai mereda.
Ivascyn dari PIMCO memperkirakan, dengan ketegangan Iran yang mulai mereda dan tekanan deflasi dari kecerdasan buatan (AI), inflasi keseluruhan akan tetap dalam kendali selama lima tahun ke depan. PIMCO overweight eksposur suku bunga dua hingga lima tahun, dan Cudzil menambahkan: "Jika pasar mencerna ekspektasi kenaikan suku bunga dan mulai membahas potensi kebijakan longgar, maka pada paruh kedua yield depan dan belakang sangat mungkin turun di bawah 4%. Opini pasar berubah sangat cepat, hanya butuh beberapa data untuk memicu volatilitas."
Di tengah siklus penuh ketidakpastian saat ini, strategi "tengah" tampaknya merupakan pilihan yang andal untuk menembus kabut.
Peringatan risiko: Bukan tanpa hambatan
Meski strategi "tengah" mendapat konsensus luas, faktor risiko tetap tidak boleh diabaikan.
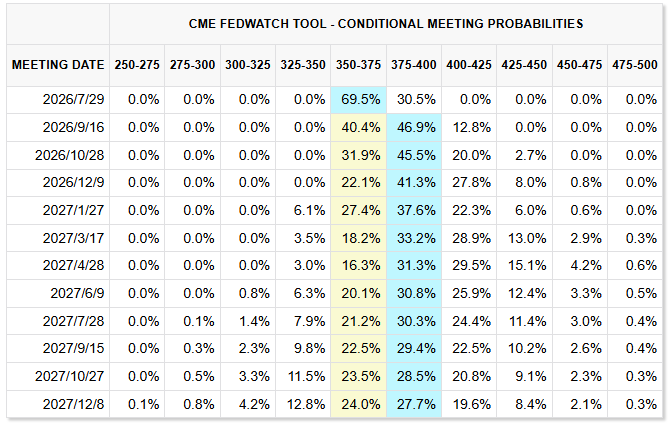
Risiko kenaikan suku bunga: Jika data pekerjaan dan inflasi yang segera dirilis menunjukkan harga masih belum melambat, Federal Reserve bisa mulai menaikkan suku bunga secepatnya pada September. Obligasi dua tahun yang sensitif akan menghadapi tekanan terbesar, sementara tenor lima tahun meski relatif moderat tetap tidak kebal. Data CME menunjukkan probabilitas kenaikan suku bunga 25 basis poin pada September saat ini sebesar 45%.
Risiko geopolitik: Insiden serangan kapal di Teluk Oman mengingatkan pasar bahwa ketidakstabilan situasi Timur Tengah dapat setiap saat mengganggu harga energi dan ekspektasi inflasi.
Risiko perlambatan ekonomi: Jika ekspektasi kenaikan suku bunga terus meningkat, bisa menyebabkan kondisi finansial semakin ketat dan menekan pertumbuhan ekonomi. Ivascyn dari PIMCO menegaskan, jika pertumbuhan ekonomi mendapat guncangan dan suku bunga menurun, investor obligasi pemerintah AS tenor lima tahun akan mendapat manfaat dari kenaikan harga — tapi ini juga berarti strategi "tengah" menawarkan nilai lindung terhadap risiko perlambatan ekonomi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Trump akan membentuk "pasukan kecerdasan buatan", sebelumnya menyebut "risiko keamanan AI" sebagai "tipuan"
Trump mengumumkan akan membentuk "Pasukan AI Federal" dan menunjuk "Kepala AI", menyatakan bahwa AI dapat menyumbang 25% terhadap PDB Amerika Serikat. Namun, tugas lembaga, pendanaan, dan kepala lembaga tersebut masih belum jelas, begitu juga hubungan dengan lembaga yang sudah ada. Penasihat internal Gedung Putih memiliki perbedaan pendapat mengenai tingkat regulasi, sehingga arah kebijakan masih tidak pasti.
Dana lindung nilai beralih ke posisi bullish terhadap yen untuk pertama kalinya dalam 14 bulan, sinyal pembalikan carry trade?
Hedge fund untuk pertama kalinya sejak Juli 2025 mulai optimis terhadap yen dan mulai bertaruh bahwa yen akan menguat.
Harga kripto
Lainnya


