
Yen menembus batas akhir empat puluh tahun, intervensi senilai triliunan yen tahun ini telah sepenuhnya sirna, Tokyo terjebak dalam kebuntuan kebijakan

Sejak intervensi akhir April, yen terus melemah dalam dua bulan terakhir, mendorong pemerintah Jepang ke dalam dilema kebijakan yang hampir tidak ada solusinya.
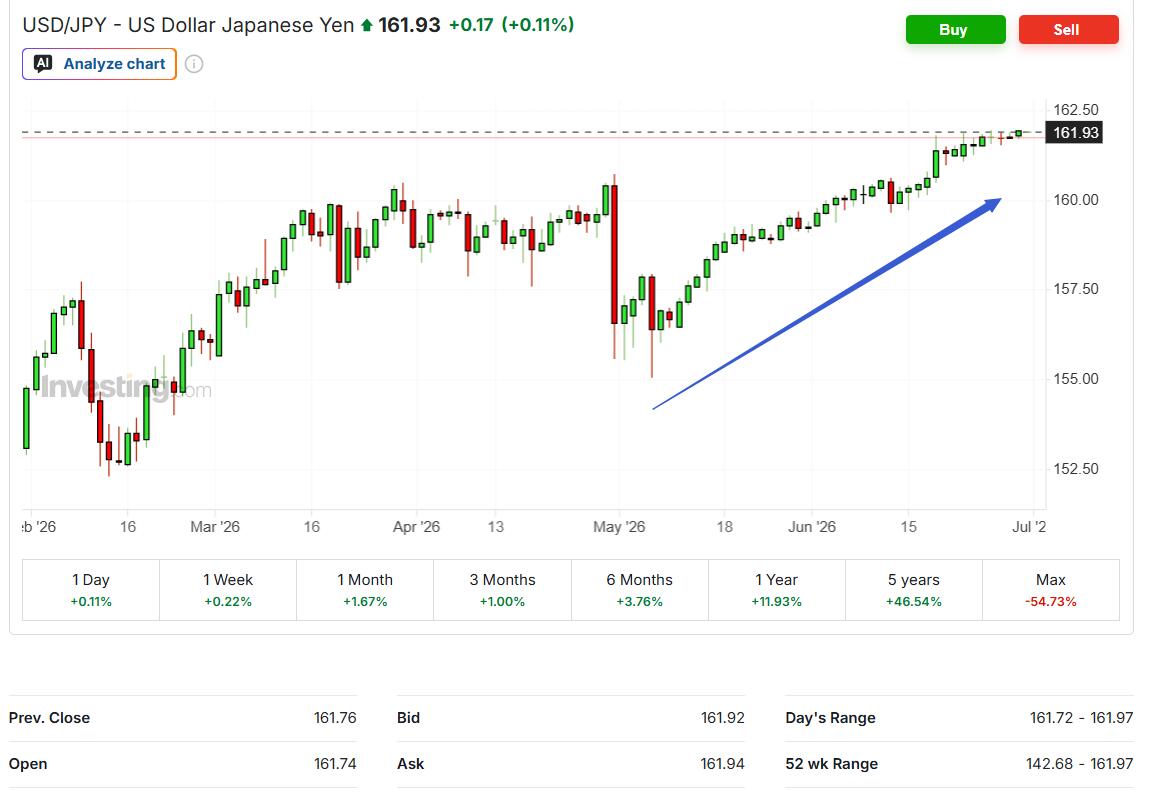
Pada sesi awal perdagangan saham Amerika Serikat tanggal 29 (waktu Timur), nilai tukar yen terhadap dolar Amerika turun ke level terendah sejak 1986, dolar Amerika terhadap yen sempat naik ke 161,97 (UTC+8), menembus batas kritis 161,95. 161,95 adalah titik masuk intervensi pemerintah Jepang di pasar valuta asing pada Juli 2024.
Untuk menahan depresiasi sepihak yen, Departemen Keuangan Jepang pada akhir Mei tahun ini melakukan intervensi valuta asing dengan skala rekor selama sekitar satu bulan, dengan total investasi 11,73 triliun yen. Namun pada Senin pekan ini, dukungan nilai tukar yang diperoleh dari sekitar 72,5 miliar dolar Amerika yang telah dihabiskan oleh pemerintah Jepang tahun ini, telah sepenuhnya luntur di pasar.
Sekitar lebih dari seminggu setelah dolar Amerika terhadap yen menembus 161,00 (UTC+8), Menteri Keuangan Jepang Katayama Kazuki pada 19 Juni menegaskan kembali bahwa pemerintah Jepang siap mengambil "tindakan berani" kapan saja untuk menahan gejolak spekulatif yang berlebihan, dan menyatakan bahwa setelah mengadakan pertemuan daring dengan Menteri Keuangan Amerika Serikat Bessent, kedua negara semakin memiliki pendirian yang “sama” dalam kebijakan nilai tukar, dan akan bersama-sama mengambil "langkah berani" bila diperlukan.
Namun, pernyataan lisan pejabat tinggi Jepang tidak mampu memberikan dukungan efektif pada nilai tukar. Respon dingin pasar mencerminkan kontradiksi struktural yang lebih dalam: di satu sisi, inflasi impor terus menggerogoti daya beli konsumen, memaksa pemerintah untuk menjaga stabilitas nilai tukar; di sisi lain, pemerintah Jepang sendiri diyakini sedang menekan Bank Sentral Jepang agar tidak menaikkan suku bunga lebih lanjut, dan justru kebijakan moneter yang bertahap dan penuh pertimbangan itu menyebabkan selisih suku bunga Amerika-Jepang tetap tinggi, yang secara fundamental menekan yen. Dilema kebijakan Tokyo pun muncul.
Hasil Intervensi 11,73 Triliun Yen Kembali ke Nol, Yen Kembali Mendekati Titik Penting Historis
Pada 28 April hingga 27 Mei tahun ini, Departemen Keuangan Jepang memulai intervensi valuta asing berskala besar setelah yen pertama kali menembus batas 160, dengan total pembelian 11,73 triliun yen. Efek intervensinya sempat langsung terasa—yen terhadap dolar Amerika segera rebound ke sekitar 155 (UTC+8).
Namun, hanya dalam waktu sekitar satu bulan, seluruh kenaikan tersebut akhirnya kembali dibatalkan, yen kembali turun menembus batas 160, dan pada Senin pekan ini bahkan menembus titik terendah intervensi tahun 2024 di 161,95 (UTC+8), mencatat rekor terendah hampir 40 tahun.
Melihat sejarah, kondisi saat ini adalah gambaran berulang tentang kekalahan intervensi pemerintah Jepang di pasar valuta asing. Media menyebutkan, Jepang melakukan intervensi lagi setelah lebih dari dua dekade pada tahun 2022, dan kembali bertindak pada tahun 2024, setiap kali hanya membawa jeda sementara, lalu tren depresiasi berlanjut seperti biasa. Di balik biaya intervensi yang sangat besar tersebut, pemerintah Jepang memanfaatkan surat berharga asing yang dimilikinya—termasuk surat utang pemerintah Amerika—untuk membiayai intervensi, yang juga berpotensi memicu gejolak di pasar surat utang Amerika maupun pasar obligasi global.
Andrew Hazlett, dealer forex Monex Inc., menyatakan bahwa jika nilai tukar yen tidak segera pulih, “intervensi sudah di depan mata.” Namun ia juga terang-terangan mengatakan intervensi “hanya perbaikan sementara, masalah utama adalah selisih suku bunga belum terselesaikan.”
Selisih Suku Bunga Amerika-Jepang Mendominasi Tren, Arbitrase Carry Trade Menyebabkan Tekanan Jual Yen Berkelanjutan
Logika utama yang menekan yen adalah selisih suku bunga yang lebar antara Amerika dan Jepang. Target suku bunga dana federal Federal Reserve saat ini adalah 3,50% hingga 3,75%, dan Ketua Federal Reserve yang baru, Wosh, pada pertemuan kebijakan moneter awal bulan ini memberikan sinyal kebijakan yang lebih hawkish, sehingga pasar meningkatkan ekspektasi kenaikan suku bunga tahun ini.
Sementara itu, Bank Sentral Jepang pada tanggal 16 bulan ini mengumumkan kenaikan suku bunga 25 basis poin menjadi 1% (UTC+8), suku bunga tertinggi sejak 1995, namun menurut para analis, besaran ini tak cukup menggoyahkan struktur selisih suku bunga antara kedua negara.
Menurut laporan, analis LMAX Group menunjukkan bahwa kenaikan suku bunga Bank Sentral Jepang kali ini “tidak bisa menandingi selisih suku bunga Amerika-Jepang yang tetap lebar, terutama ketika Federal Reserve tetap hawkish dan mengindikasikan suku bunga akan tinggi dalam waktu lama.”
Keberadaan selisih suku bunga menyediakan lahan subur untuk carry trade: investor meminjam yen berbiaya rendah, menukarnya dengan dolar Amerika dan ditempatkan pada aset dolar yield tinggi, sehingga memberikan tekanan jual berkelanjutan terhadap yen. Dalam mekanisme ini, meski Bank Sentral Jepang menaikkan suku bunga, dampaknya pada nilai tukar yen nyaris tidak berarti.
Brendan Fagan, analis strategi makro Bloomberg, secara terang-terangan mengatakan: “Tanpa aksi resmi, depresiasi struktural yen tidak ada alasan untuk berhenti dengan sendirinya. Jepang harus kembali turun tangan di pasar, atau tren suku bunga riil Amerika harus berubah secara substansial.”
Kontradiksi Mendalam Antara Pemerintah dan Bank Sentral
Masalah kebijakan yang dihadapi pemerintah Jepang saat ini tidak sebatas nilai tukar saja. Depresiasi yen yang berkelanjutan menaikkan biaya impor, harga energi dan pangan meningkat di seluruh bidang, menggerogoti daya beli konsumen, dan mengancam dukungan publik untuk kabinet Perdana Menteri Kōichi Sanae. Tekanan tersebut seharusnya mendorong pemerintah mendukung bank sentral dengan menaikkan suku bunga demi memperkuat yen.
Namun, dilaporkan bahwa pemerintah Jepang diperkirakan akan menyerukan bank sentral untuk mengambil pengelolaan moneter yang “tepat” dalam kebijakan dasar mereka, yang secara umum ditafsirkan sebagai sinyal untuk mencegah bank sentral menaikkan suku bunga lebih lanjut. Di balik pendekatan ini ada realitas fiskal: rasio utang pemerintah Jepang terhadap PDB tertinggi di negara maju, jika suku bunga kebijakan naik cepat, biaya pendanaan negara akan meningkat tajam, membebani fiskal secara signifikan.
Suara hawkish di dalam Bank Sentral Jepang akhir-akhir ini mulai terdengar, anggota dewan Tamura Naoki baru-baru ini menyerukan kenaikan suku bunga setiap beberapa bulan, secara bertahap mendorong suku bunga kebijakan ke tingkat netral 2%. Meski demikian, pasar secara umum memperkirakan Bank Sentral Jepang akan tetap pada jalur kenaikan suku bunga bertahap, dan kenaikan suku bunga berikutnya paling cepat terjadi sekitar akhir tahun. Maka, ketegangan antara menjaga nilai tukar dan stabilitas fiskal menjadi akar terdalam dari dilema kebijakan Tokyo.
Prospek Intervensi: Jendela Terbatas, Efektivitas Diragukan
Dalam konteks ini, pasar sangat waspada terhadap kemungkinan pemerintah Jepang kembali turun tangan di pasar. Pertemuan daring antara Katayama Kazuki dan Bessent bulan ini, serta ucapan keduanya soal kesiapan mengambil "langkah berani" saat diperlukan, ditafsirkan pasar sebagai dukungan politik tertentu. Namun para analis berhati-hati terhadap efektivitas intervensi.
Menurut Shaun Osborne, kepala strategi mata uang di Scotiabank, Bank Sentral Jepang jelas memantau situasi dengan seksama. Namun para pengamat secara umum menyatakan bahwa intervensi valuta asing semata hanya memberi jeda sementara dan tidak dapat mengubah tren struktural yang didorong selisih suku bunga.
Menurut laporan Shanghai Securities News yang mengutip penilaian analis Zhang Meng, berdasarkan ketentuan IMF untuk sistem nilai tukar mengambang bebas, frekuensi dan skala intervensi mendapat pembatasan tertentu; selain itu, pelaksanaan intervensi biasanya perlu menjual surat utang Amerika terlebih dahulu, dan proses pendanaan itu sendiri bisa memicu gejolak di pasar surat utang global, sehingga otoritas bertindak sangat hati-hati. Penilaiannya adalah, perlu memantau apakah level sekitar 162 bisa memicu intervensi, jika tidak, titik kritis berikutnya ada di 165 (UTC+8).
Menurut analisis lainnya, jendela intervensi paling optimal justru saat nilai tukar sudah berada dalam posisi "lebih undervalued"—dengan kata lain, makin turun, rasio biaya-manfaat intervensi justru semakin baik. Namun selama struktur selisih suku bunga Amerika-Jepang belum melonggar secara nyata, meski intervensi sukses mengakibatkan rebound teknikal yen, itu hanya perbaikan sementara di sisi transaksi dan sulit memastikan pembalikan tren.
Seperti kata Andrew Hazlett, intervensi tanpa penyelesaian masalah selisih suku bunga hanyalah menukar waktu dengan ruang, ujian berikutnya pasti akan datang.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dana lindung nilai beralih ke posisi bullish terhadap yen untuk pertama kalinya dalam 14 bulan, sinyal pembalikan carry trade?
Hedge fund untuk pertama kalinya sejak Juli 2025 mulai optimis terhadap yen dan mulai bertaruh bahwa yen akan menguat.
Operator "cloud baru" AI Nscale (NSCL.US) berusaha untuk IPO di pasar saham AS, berencana mengumpulkan dana hingga $3 miliar; Anthropic menginvestasikan $45 miliar untuk mengamankan daya komputasi
Pengembang pusat data kecerdasan buatan Nscale telah mengajukan permohonan penawaran umum perdana (IPO) kepada Komisi Sekuritas dan Bursa Amerika Serikat, dan berencana untuk listing di Bursa Saham New York dengan kode saham "NSCL".
Harga kripto
Lainnya


